ma. 26 jun 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Dinsdag 27 juni
- Bedrijfsresultaten
- Prosus, Naspers, Trigano
- Beleggersevents
- MasterCard, China Merchants, Shopify, Baidu (algemene vergadering) Accor (investeerdersdag)
- Ex-dividend
- Mercer, Netfonds
- Macro-economie
- VS: Verkoop nieuwe huizen
- EU: Lagarde (ECB) spreekt in Sintra
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Mee m/d markt: “Wagner beroert amper na verliesweek”
- Beursnieuws België en Nederland
- Nieuwe adviezen voor aandelen
- Europees aandelennieuws
- Wat heeft de komende week in petto?
- Tom Simonts legt uit: EV/EBITDA bij Benelux-aandelen
- Meest verhandelde aandelen bij Bolero
- Duitse IFO-indicator wijst op herfst, eerder dan lente
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
IBM staat op het punt om softwarebedrijf Apptio over te nemen
- IBM staat op het punt om softwarebedrijf Apptio over te nemen voor ongeveer 5 miljard dollar. Apptio werd in 2018 al voor 1,94 miljard dollar gekocht door Vista Equity Partners en levert onder meer cloudgebaseerde en hybride bedrijfsbeheersoftware. De deal volgt op IBM's aankoop in 2021 van softwareleverancier Turbonomic voor meer dan 1,5 miljard dollar en de overname in 2019 van softwarebedrijf Red Hat voor 34 miljard dollar.
Amazon.com zal 6,5 miljard dollar extra investeren in India
- Amazon.com gaat tot 26 miljard dollar investeren in India tegen 2030, waar het concurreert met Flipkart en Reliance Retail. Dat is 6,5 miljard dollar meer dan eerder gemeld, bovenop de 6,5 miljard dollar investeringen om zijn e-commerceactiviteiten te stimuleren. CEO Jassy wilde zo de Indiase premier Modi paaien op een ontmoeting tussen beide. Eerder al meldde Amazon Web Services dat het 12,9 miljard dollar zal investeren in India tegen 2030.
FDA keurt geneesmiddel tegen haartuitval van Pfizer goed
- De Amerikaanse FDA keurde Pfizer's (-1,1%) medicijn Litfulo goed voor de behandeling van haaruitval veroorzaakt door de auto-immuunziekte alopecia areata. Daardoor is Litfulo de eerste die is goedgekeurd voor behandeling bij kinderen en adolescenten vanaf 12 jaar. Het is ook de tweede systemische behandeling die goedkeuring krijgt na Olumiant van Eli Lilly's, dat wordt gebruikt om de aandoening bij volwassenen te behandelen.
(Ex-)leidinggevenden van SolarWinds krijgen Wells notice
- Een aantal van de voormalige en huidige leidinggevenden van SolarWinds (-1,7%) hebben een “Wells notice” waarschuwing van de Amerikaanse beurswaakhond gekregen over een grootschalig datalek in 2020. Dat betekent niet noodzakelijk dat er een wet werd overtreden, maar wel dat er een handhavingsactie tegen hen ingesteld wordt. SolarWinds is bereid mee te werken en laat weten ten allen tijde correct gehandeld te hebben.
Duitse IFO-indicator wijst op herfst, eerder dan lente

De belangrijke Duitse sentimentsindex daalde in juni voor de tweede opeenvolgende maand tot 88,5 punten. Dat is het laagste niveau sinds december vorig jaar en ver onder de marktverwachtingen van 90,7. De recente daling van de IFO Business Climate indicator voor Duitsland onderstreept daarmee de aanhoudende onzekerheid over het herstel in Europa's grootste economie. Eerder al noteerde KBC Economics dat Europa’s grootste economie in recessieterrein aanbelandde doorheen de wintermaanden.
Minder vraag, meer onzekerheid
De recente daling onderstreept de aanhoudende onzekerheid rond het herstel in Europa's grootste economie, met fabrikanten die een daling van nieuwe orders meldden als gevolg van het dempende effect van de wereldwijde renteverhogingen op de vraag.
De verwachtingen voor de komende maanden werden aanzienlijk pessimistischer (83,6 punten tegenover 88,3 in mei), terwijl ook de beoordeling van de huidige situatie door bedrijven negatiever werd (93,7 punten tegenover een eerdere 94,8).
Per sector verslechterde het sentiment bij fabrikanten (-9,9 vs -0,6), dienstverleners (2,7 vs 6,8), handelaren (-20,2 vs -19,1) en bouwbedrijven (-20,1 vs -18,5).

Neerwaartse druk op de groei
De economie van de eurozone voelt de druk van de toegenomen monetaire verkrapping. De indicatoren voor het producentenvertrouwen verzwakten over de hele lijn. Ook de cijfers voor de industriële productie verzwakten in april. Bovendien werden de bbp-cijfers voor Duitsland en de eurozone neerwaarts herzien en bevinden beide economieën zich nu toch officieel in een recessie. Daarom hebben de KBC-economen de verwachte gemiddelde reële bbp-groei voor de eurozone voor zowel 2023 als 2024 met 0,1 procentpunt verlaagd naar respectievelijk 0,6% en 1,0%.
Duitsland in recessie
KBC Economics noteerde eerder al dat op basis van herziene Duitse BBP-cijfers in het eerste kwartaal van 2023 de economie tijdens de winter van 2022-2023 dan toch een recessie doormaakte. In de plaats van de eerder geraamde nulgroei tonen de cijfers nu een krimp van het reële bbp met 0,3% tegenover het vierde kwartaal van 2022. De forse terugval van de consumptie van zowel de huishoudens als de overheid zorgde daarvoor, ondanks de toename van de uitvoer en de investeringen.
Aangezien er in het vierde kwartaal van 2022 ook al een krimp van het reële bbp was (met 0,5% tegenover het voorgaande kwartaal), is er sprake van twee opeenvolgende kwartalen van negatieve economische groei, met andere woorden een technische recessie.
Het groeicijfer van het reële bbp van de eurozone voor het eerste kwartaal van 2023 werd eveneens neerwaarts bijgesteld van 0,1% tot -0,1%, terwijl de nulgroei voor het vierde kwartaal van 2022 eveneens tot -0,1% werd verlaagd. Ook de eurozone bevindt zich dus in recessie, al is het een milde. De terugval van de productie in de verwerkende nijverheid in maart wijst er evenwel op dat de economie door zwaarder weer gaat dan het er tot voor kort naar uitzag. Al is de malaise allicht minder groot dan de forse productieterugval met 5,9% tegenover februari zou kunnen doen vrezen.

Meest verhandelde aandelen bij Bolero
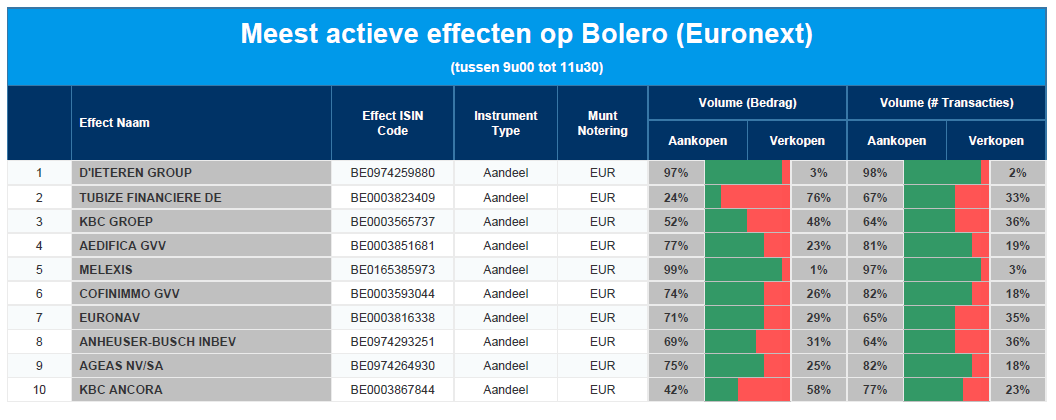
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: D'Ieteren - Tubize - KBC - Aedifica - Melexis - Cofinimmo - Euronav - AB InBev - Ageas - KBC Ancora
Tom Simonts legt uit: EV/EBITDA bij Benelux-aandelen

Als belegger kan je geen financieel bericht lezen, zonder vroeg of laat te struikelen over afkortingen die door analisten makkelijker uit de mouw worden geschud dan dat Geert Hoste in betere tijden koningsgrappen ophoestte. En zelfs als die termen niet inbegrepen zijn in iets dat je leest van analisten, zou je je er zeker vragen bij moeten stellen: waarderingscijfers zoals de “koers/winst”-verhouding of de EV/EBITDA geven namelijk een beknopt en nuttig inzicht in de waardering. Dat laat toe om snel een vergelijking te maken met sectorgenoten en andere sectoren. Financieel-econoom Tom Simonts bekijkt een stand van zaken in de Belgische coverage van KBC Securities.
Winst doet er niet (helemaal) toe
De nettowinst is zowat de slechtst mogelijke manier om de waardering van een bedrijf te bepalen. Dat cijfer volgt namelijk een brede waaier aan elementen die omwille van fiscale of boekhoudkundige redenen de onderliggende werkelijkheid verdoezelen. De best mogelijke waarderingsmethode is dan weer om nauwgezet de verwachte cashflows in te schatten voor een periode van 10 jaar en die te herberekenen naar vandaag. Dat is helaas een moeilijke oefening, die nogal wat inzicht, kennis, opleiding én inschattingskunsten vereist.
EBITDA en EV/EBITDA
De gulden middenweg is het gebruik van de EBITDA. Deze veelgebruikte term is de afkorting is van “Earnings before Interest, Taxes, Depreciation and Amortization”. In Vlaamse bewoordingen wordt dat “de winst voor aftrek van rente, belastingen, afschrijvingen en waardeverminderingen”, oftewel bedrijfskasstroom. Dat cijfer wordt berekend door van de gerapporteerde omzet alle kosten af te trekken die betrekking hebben op de dagdagelijkse werking (personeelskosten, kostprijs van basismaterialen, …).
De EBITDA geeft met andere woorden de winstgevendheid van de operationele activiteiten van een bedrijf weer. Een groot voordeel van dat cijfer is de hoge transparantie: het wordt door alle beurshuizen wereldwijd gebruikt, waardoor de inschattingen van verschillende analisten gemakkelijk vergeleken kunnen worden met de publicatie van nieuwe kwartaal- of jaarcijfers.
Het bekomen EBITDA-cijfer wordt nadien afgezet tegen de ondernemingswaarde (“Enterprise value”, of EV). Dat cijfer bestaat uit de marktwaarde, verhoogd met de netto schuldpositie. Een hoge EV/EBITDA-verhouding in vergelijking met andere bedrijven wijst er op dat beleggers bereid zijn om voor dat aandeel meer te betalen, in relatieve termen, dan voor andere aandelen.
Dat kan goede redenen hebben, bijvoorbeeld omdat de onderneming in kwestie sneller groeit of hogere winstmarges heeft. Maar het kan ook wijzen op een overwaardering. Anderzijds geeft een laag cijfer mogelijk een (onterechte?) onderwaardering aan, al kan het natuurlijk ook op structureel lage marges of andere problemen wijzen. Een “gemiddeld” EV/EBITDA-cijfer bestaat niet, omdat verschillende sectoren anders gewaardeerd worden.
De goedkoopste Belgen en Nederlanders
Onderstaande tabellen geven de rangschikkingen aan van de huidige inschattingen van KBC Securities voor de door hen opgevolgde bedrijven. Tom Simonts maakte het overzicht op van de meest negatieve cijfers naar cijfers ergens in de buurt van 6x à 7x. Voor 2023 behoren Galapagos, MaaT Pharma, Inventiva, Sequana, Biocartis, MDxHealth, NX Filtration Hyloris en zelfs argenx tot de negatieve cijfers. Logisch, want die bedrijven investeren vandaag een pak geld om in de (nabije?) toekomst omzetten en winst te kunnen genereren. De laagste positieve cijfers zijn onder meer voor bpost, Econocom, CFE, Euronav, Exmar, Roulara, Sipef en Proximus.

Opgepast voor valkuilen
De EV/EBITDA-verhouding is echter niet verheerlijkend. Ze kan bijvoorbeeld enkel gebruikt worden voor bedrijven met een industriële of dienstenactiviteit. De waardering van bijvoorbeeld banken, verzekeraars, vastgoedbedrijven en/of holdings gebeurt op andere variabele, die eigen zijn aan deze sectoren. Critici wijzen er ook (terecht) op dat de EBITDA geen rekening houdt met de structuur van de balans. Een kapitaalsintensief bedrijf, bijvoorbeeld een producent van bouwmaterialen, moet meer investeren dan bijvoorbeeld een supermarktketen en zal dus veel hogere afschrijvingen hebben.
Om dat verschil te corrigeren is het beter om naar het EBIT-cijfer te kijken, hoewel niet alle bedrijven dit rapporteren. Tot slot is nog de samenstelling van de EBITDA: sommige kosten zijn eenmalig van aard (bijvoorbeeld diegene gerelateerd aan een grote overname) en moeten daarom worden uitgezuiverd. Dat wordt opgevangen door de publicatie van een REBITDA-cijfer: daaronder wordt de recurrente (of terugkerende) EBITDA verstaan, oftewel de EBITDA zonder uitzonderlijke kosten.
Ook hier wordt echter al te vaak voor de weg van de minste weerstand geopteerd: sommige bedrijven rapporteren elk jaar dezelfde eenmalige kosten en proberen op de manier de werkelijkheid wat mooier voor te stellen dan ze is.
En tot slot is de waarheid van vandaag soms de leugen van morgen. Of hoe de inschattingen van elke analist ook maar gewoon inschattingen zijn. Op basis van nieuwe data kunnen en zullen de inschattingen veranderen, wat ook de verhouding zal aanpassen, zowel in positieve als in negatieve zin.

Wat heeft de komende week in petto?
Maandag 26 juni
- Bedrijfsresultaten
- Carnival
- Beleggersevents
- Biogen, Nio (algemene vergadering)
- Ex-dividend
- STMicroelectronics, Terna, Virbac, ConocoPhilips, Shell, Qualcomm
- Macro-economie
- Japan: PPI dienstensector
- EU: Duitse IFO (vertrouwen bedrijfsleven) en start ECB Forum over centraal bankieren in Sintra
Dinsdag 27 juni
- Bedrijfsresultaten
- Prosus, Naspers, Trigano
- Beleggersevents
- MasterCard, China Merchants, Shopify, Baidu (algemene vergadering) Accor (investeerdersdag)
- Ex-dividend
- Mercer, Netfonds
- Macro-economie
- VS: Verkoop nieuwe huizen
- EU: Lagarde (ECB) spreekt in Sintra
Woensdag 28 juni
- Bedrijfsresultaten
- National Beverage
- Beleggersevents
- Takeda Pharmaceuticals, Semiconductor Manufacturing International Corp (algemene vergadering)
- Ex-dividend
- Ebro Foods
- Macro-economie
- EU: consumentenvertrouwen Frankrijk en Duitsland
- China: industriële winsten
Donderdag 29 juni
- Bedrijfsresultaten
- Nike, Paychex, H&M
- Beleggersevents
- Pirelli, Nikon (algemene vergadering)
- Ex-dividend
- BP, Danaher, Deere & Company, Nutrien, Morgan Stanley, Synergie, Dr. Ing. Porsche AG
- Macro-economie
- VS: eerste werkloosheidsaanvragen
- Japan: consumentenvertrouwen
Vrijdag 30 juni
- Bedrijfsresultaten
- Heiwado, Yidu Tech
- Beleggersevents
- Bank of China, Tencent Music Group (algemene vergadering)
- Ex-dividend
- Matas, Econocom
- Macro-economie
- VS: sentimenstindicator University of Michigan
- Japan: CPI
- EU: België & Italië: werkloosheidscijfers
Europees aandelennieuws

Nestlé koopt in Nigeria en andere Afrikaanse landen meer lokale grondstoffen in
- Nestlé gaat in Nigeria en andere Afrikaanse landen meer lokale grondstoffen inkopen, zoals zetmeel en kurkuma. De groeiende schulden in veel Afrikaanse landen hebben de buitenlandse reserves onder druk gezet en wisselkoersschommelingen veroorzaakt die het moeilijker en duurder maken om grondstoffen te importeren. Vorige week stond de centrale bank van Nigeria bijvoorbeeld toe dat de munt (de Naira) maar liefst 36% daalde op de officiële markt.
Deense Danske Bank tekent met Infosys deal ter waarde van 454 miljoen dollar
- De Deense Danske Bank tekende met Infosys, de tweede grootste IT-dienstverlener in India, een overeenkomst ter waarde van 454 miljoen dollar. Infosys neemt daarbij het IT-centrum van Danske Bank in India over voor vijf jaar, met een optie nog eens drie keer een jaar. Doel is om de kernactiviteiten te versterken met meer focus op digitale, cloud- en datamogelijkheden.
Deutsche Bank garandeert niet langer toegang tot Russische aandelen die aan hen toebehoren
- Deutsche Bank kan niet langer volledige toegang garanderen tot Russische aandelen die aan hen toebehoren, wat de uitdagingen onderstreept waarmee wereldwijde beleggers worden geconfronteerd om gestrande investeringen in bedrijven in het land terug te krijgen. Dat volgt op de ontdekking van een tekort in de aandelen die certificaten (DR's) ondersteunen die werden uitgegeven vóór de invasie in Oekraïne. De aandelen werden in Rusland aangehouden door een andere depositobank.
De Zweedse mededingingsautoriteit is bezorgd over hoge winstmarges van supermarkten
- In Zweden uitte de mededingingsautoriteit haar bezorgdheid over de winstmarges van supermarkten en groothandelaren. Dat houdt verband met een onderzoek naar mogelijke woekerwinsten in een land dat dit jaar de grootste voedselprijsstijgingen van Scandinavië kende. Ook in Frankrijk speelt dat thema, want de grootste Franse voedingsbedrijven waaronder Carrefour en Leclerq beloofden om de prijzen van honderden producten te verlagen in ruil voor het afwenden van financiële sancties.
GSK heeft een Amerikaanse rechtszaak geschikt inzake maagmedicijn Zantac
- GSK heeft een Amerikaanse rechtszaak geschikt met een Amerikaanse man genaamd James Goetz. Die beweerde dat hij blaaskanker kreeg door het gebruik van maagzuurmedicijn Zantac. Door de schikking wordt voorkomen dat de eerste rechtszaak van dit type volgende maand voor de rechter komt. GSK wordt wel nog steeds geconfronteerd met meer dan 5.000 gelijksoortige potentiële rechtszaken in Californië en bijna 73.000 in Delaware. Er zijn momenteel geen rechtszaken gepland.
Een groep investeerders pompt 200 miljoen euro in de Alpine Racing divisie van Renault
- Een groep investeerders, waaronder de Maximum Effort Investments, tak van de Amerikaanse acteur Ryan Reynolds, heeft 200 miljoen euro geïnvesteerd in de Alpine Racing divisie van Renault.
Novo Nordisk meldde semaglutide volwassenen met overgewicht tot 15% gewicht doet verliezen
- Novo Nordisk meldde dat een studie in een late fase aantoonde dat een hoge dosis van haar geneesmiddel semaglutide volwassenen met overgewicht of obesitas hielp om tot 15% van hun lichaamsgewicht te verliezen. Dat is in lijn met recente resultaten voor andere experimentele obesitas pillen. Doel is nu om groen licht te krijgen van de Amerikaanse en Europese regelgevers voor deze pil met hoge dosering, maar de timing van een marktintroductie staat vandaag nog niet vast.
Aston Martin gaat samenwerken met Lucid Group voor de productie van elektrische voertuigen
- De Britse luxe autofabrikant Aston Martin gaat samenwerken met Lucid Group voor de productie van "high performance" elektrische voertuigen (EV's). Lucid gaat daarvoor bepaalde onderdelen van de aandrijflijn leveren aan Aston Martin voor de eerste en bepaalde toekomstige modellen. Aston Martin geeft in ruil zo’n 28,4 miljoen aandelen uit en zal Lucid 232 miljoen dollar cash betalen. Dat maakt van Lucid een aandeelhouder in Aston Martin van 3,7%.
Casino ambieert een schuldherschikkingsovereenkomst, met onder meer 900 miljoen euro extra geld
- De in geldnood verkerende Franse supermarktketen Casino ambieert een schuldherschikkingsovereenkomst met zijn schuldeisers voor het einde van juli. De groep heeft daarbij minstens 900 miljoen euro nodig, terwijl het 6,4 miljard euro schuld heeft. Operationeel kijkt het management naar desinvesteringen en een overeenkomst met de overheid om belastingen en sociale lasten uit te stellen. Ook moet de recente verkoop van een belang in het Braziliaanse Assai zo’n 326 miljoen euro opleveren.
Associated British Foods verhoogde de winstverwachting voor het huidige boekjaar
- Associated British Foods verhoogde de winstverwachting voor het huidige boekjaar, omdat in het laatste kwartaal 13% meer omzet werd gescoord. De aangepaste operationele winst zal dit jaar daardoor ietwat hoger zijn dan de 1,43 miljard pond van vorig boekjaar. Onder meer modebedrijf Primark doet het goed, dankzij de vraag naar zijn nieuwe zomerassortimenten. Primarks concurrenten Inditex en H&M rapporteerden recent ook forse omzetten dankzij het warmere weer en ondanks inflatiedruk.
Yara stelt een mogelijke verkoop van een minderheidsbelang in Yara Clean Ammonia uit
- De Noorse meststoffenproducent Yara stelt een mogelijke verkoop van een minderheidsbelang in Yara Clean Ammonia uit omdat de huidige waardering van de YCA-projectportefeuille niet in lijn is met de toekomstvooruitzichten en omdat er vanaf 2025 grote investeringen zijn gepland. De groep had in mei 2022 al gezegd dat een beursgang voor YCA aan de orde was.
Beursnieuws België en Nederland

Euronext verkoopt belang van 11,1% in Europese activiteiten van clearingbedrijf LCH
- De Europese beursexploitant Euronext gaat zijn belang van 11,1% in de Europese activiteiten van clearingbedrijf LCH verkopen aan LCH Group Holdings. Het krijgt daar 111 miljoen euro voor, wat een belastingvrije meerwaarde van 40 miljoen euro zal genereren in de derde kwartaal cijfers. Euronext trad in 2017 toe tot het kapitaal van LCH SA door een belang van 2,3% in LCH Group te ruilen voor een aandeel van 11,1% in LCH SA. Geen impact op “Kopen”-advies en 108 euro koersdoel.
KBCS verlaagt geschatte waarde van BYJU’s, echter zonder impact op Sofina’s koersdoel
- Ook Sofina is weer in het nieuws. Het is ondertussen namelijk bevestigd dat 3 belangrijke bestuursleden van BYJU’s zijn afgetreden. En dat ondanks BYJU’s aangaf dat de financiële cijfers voor 2022 en 2022 in september en december zullen worden gepubliceerd. Sofina’s management gaf eerder al aan dat het een positief rendement heeft gerealiseerd op haar investering door gedeeltelijke verkopen van haar belang tegen een aantrekkelijke prijs. Sofina houdt vandaag nog 5,1% van BYJU’s aan. Vandaag waardeert KBCS het belang van Sofina in BYJU's verder af van 326,3 naar 158,4 miljoen euro. Dat zet de geschatte intrinsieke waarde op 302,7 euro, waardoor het koersdoel van 300 euro en het “Kopen”-advies behouden kan blijven.
Mee m/d markt: “Wagner beroert amper na verliesweek”

- Nee, het einde van de renteverhogingen is nog niet in zicht, en ja, de bedrijvigheid blijft overal stagneren, onder meer in Europa. Dat laatste blijkt uit een karrevracht PMI-inkoopmanagersindexen, die bevestigen dat de economische groei in heel 2023 pover zal zijn. In Duitsland vertraagde de activiteit in juni aanzienlijk, terwijl Frankrijk voor het eerst in vijf maanden kromp. De dienstensector heeft lange tijd gecompenseerd, maar staat nu op een laag pitje. Ze vertoonde een verlies aan momentum en daalde meer dan verwacht van 55,1 naar 52,4 punten. De samengestelde reeks daalde hierdoor van 52,8 naar 50,3 punten.
- In juni vertraagde de werkgelegenheidsgroei opnieuw en schrapte de verwerkende industrie voor het eerst sinds januari 2021 banen. Ook het Belgische ondernemersvertrouwen daalde in juni voor de derde maand op rij. De Nationale Bank van België berekende dat de synthetische curve daalde van -9,1 naar -12,1 punten, met name omdat het ondernemersklimaat sterk verslechterde in de bedrijfsgerelateerde diensten. Los daarvan daalden alle componenten van de indicator.
- Zo’n data ondersteunen de visie dat centrale banken een “beetje recessie” willen riskeren in ruil voor lagere kernprijzen. Maar zo’n oefening is lastig, kijk maar naar Azië. De Japanse kerninflatie voor consumenten viel in mei hoger uit dan was voorspeld. De beurzen sloten de week daarom in mineur af, want Wall Street breidde het 0,35% verlies in Europa uit tot zo’n 1%, waarbij technologie opnieuw de rode lantaarn werd toebedeeld. Beleggers onttrokken vorige week 15,12 miljard dollar aan wereldwijde aandelenfondsen, terwijl er een week eerder nog 16,04 miljard dollar naar de beurzen stroomde. Wispelturigheid.
- Recessievrees werkte vrijdag ook negatief in op de euro (€1 = $1,0901), terwijl de dollar daarbovenop steun kreeg van een scheut risico-aversie. Aan de andere kant lijkt de inzinking in juni wel mild genoeg opdat de ECB de rente niet al te veel zal verhogen, zodat beleggers eindelijk nog eens wat meer tuk werden op obligaties. De Duitse 2-jaarsrente daalde tot 3,17%, tegenover 2,34% 10-jaarsrente. In de VS bedragen die cijfers respectievelijk 4,73% en 3,72%.
- Over naar Wagner. En Rusland. De kortstondige rebellie die Keizer Poetin uit de kleren hielp, bleef niet zonder gevolgen op de wereldmarkten. De olieprijzen stegen door de toegenomen politieke instabiliteit in Rusland in een eerste reactie met 1,4%, maar gaven die winst nadien weer op (tot 74,13 dollar per Brent-vat). En de goudprijs steeg daarstraks met 0,22% tot 1.924 dollar per ounce omdat het allure van veilige haven aangewakkerd werd. De Aziatische aandelenmarkten toonden zich ietwat bezorgd: in Japan daalde de Nikkei 225 Index met 0,1%, terwijl de Topix index er 0,3% daalde . Ook Taiwan (-0,6%) en China (-0,72%) daalde, Zuid-Korea 0,44% won. Afwachten hoe Europa gaat reageren, maar meer dan wat “verhoogde waakzaamheid” verwachten we niet.
- De algemene samenvatting van het beurssentiment is dat de verliezen van twee weken geleden uitgebreid werden door de opstand in Rusland, de blijvende dreiging van verdere renteverhogingen door de grote centrale banken en verzwakkende economische cijfers. Veel verandering gaat daar deze week niet in komen, omdat er weinig belangrijke cijfers op het menu staan. De week begint dan ook rustig, met Japanse inflatie en de publicatie van de Duitse IFO-index over juni. Van op het front van de bedrijfsresultaten valt er geen kanonnengebrul te verwachten.