vr. 5 mei 2023
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Maandag 08 mei
- Bedrijfsresultaten
- Berkshire Hathaway, PayPal, KKR, Palantir, PostNL, Ricoh
- Beleggersevents
- Constellation Software, Kinnevik AB, Fagron,
- Ex-dividend
- AMG, AXA, Knorr-Bremse
- Macro-economie
- VK: Vrije dag
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen - update
- Beursnieuws België en Nederland
- Mee met de markt: 'Renteronde afgerond'
- Europees aandelennieuws
- Zalando voldoet aan verwachtingen
- Bank of Japan is liever te traag dan te snel
- Booking Holdings: Blijf NIET in uw kot!
- KBC Economen: 'ECB ruilt zevenmijlslaarzen voor wandelschoenen'
- Meest verhandelde aandelen bij Bolero
- KBC Securities trekt koersdoel voor adidas op
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika van dinsdag.
Toronto-Dominion Bank Group blaast overname van First Horizon af
- De miserie bij de Amerikaanse regionale banken blijft voortduren. Canada's Toronto-Dominion Bank Group heeft donderdag de overname van First Horizon (-40%) ter waarde van 13,4 miljard dollar afgeblazen. Beide partijen zeiden in een verklaring dat ze wederzijds hadden besloten om de deal te beëindigen omdat er geen duidelijkheid was over wanneer ze goedkeuring van de regelgevende instanties zouden krijgen. TD zal 200 miljoen dollar betalen aan First Horizon, naast een vergoeding van 25 miljoen dollar. TD kwam onder druk van sommige beleggers om de aankoop te schrappen na de Amerikaanse regionale bankcrisis.
Sterk kwartaalrapport van Apple
- Apple (+2,5% nabeurs) rapporteerde een omzet van 94,84 miljard dollar en puurde daar een winst uit van 1,52 dollar per aandeel. Op beide fronten presteerde de groep daarmee beter dan verwacht want analisten hadden slechts gerekend op respectievelijk 92,96 miljard dollar en 1,43 dollar. De verkoop van iPhones steeg met 1,5% tot 51,3 miljard dollar, waarmee de verwachtingen voor een daling van 3,3% werden overtroffen. Apple verhoogde zijn dividend tot 24 cent per aandeel, tegen 23 cent per aandeel een jaar geleden. Er werd een aandeleninkoopprogramma van 90 miljard dollar goedgekeurd, net als een jaar geleden.
Teleurstellende vooruitzichten bij Lyft
- Lyft boekte in het voorbije kwartaal omzet van1 miljard dollar, tegen 981 miljoen dollar verwacht. Het nettoverlies strandde op 187,6 miljoen dollar. De groep stelde echter vooral teleur met de vooruitzichten voor het huidige kwartaal waarin prijsverlagingen in de race met grotere rivaal Uber om meer rijders toe te voegen een tol zullen eisen op de marges.
Kenvue debuteerde gisteren op Wall Street met een koerswinst van 16%
- Johnson & Johnson's consumer health spinoff Kenvue debuteerde gisteren op Wall Street met een koerwinst van 16% en haalde daarmee een waardering van ongeveer 48 miljard dollar, goed voor de grootste Amerikaanse beursgang sinds 2021.
Expedia boekte groter dan verwacht verlies
- Het onlineboekingsbedrijf Exepdia presteerde met zijn omzet over het laatste kwartaal iets beter dan verwacht, maar boekte daar wel een groter dan verwacht verlies op van 20 dollarcent per aandeel. Er was slechts op 4 dollarcent gerekend.
Kwartaalwinst in plaats van verwacht verlies voor Moderna
- Moderna (+3,2%) rapporteerde een kleine winst van 19 cent per aandeel in plaats van een verwacht verlies, omdat het in het eerste kwartaal meer inkomsten boekte uit uitgestelde orders van vorig jaar voor zijn COVID-19-vaccin dan was verwacht. Analisten verwachtten een verlies van 1,77 dollar per aandeel. Moderna verwacht een extra 3 miljard dollar aan uitgestelde vaccininkomsten in de tweede helft van 2023.
Kostenbesparingen werpen vruchten af bij Coinbase
- Coinbase pakte uit met een beter dan verwacht kwartaalrapport. De omzet klokte af op 773 miljoen dollar, terwijl de lat slechts op 657 miljoen dollar lag. Met 34 dollarcent per aandeel bleek ook het verlies een pak kleiner dan de 1,35 dollar waar door de markt rekening mee werd gehouden. De kostenbesparingen wierpen duidelijk hun vruchten af.
Beter dan verwachte kwartaalprestatie voor Booking
- Beter dan verwachte kwartaalprestatie voor Booking, maar die werd niet verzilverd in koerswinst omdat de vooruitzichten enkel bevestigd werden. De omzet van de groep bedroeg 3,78 miljard dollar en daar werd een winst per aandeel van 11,60 dollar op gerealiseerd. Vlot 1 dollar meer dan de verwachting.
Doordash stelt niet teleur
- Voedselbezorgdienst Doordash stelde in het voorbije kwartaal niet teleur. De omzet sprong net voorbij de kaap van 2 miljard dollar, terwijl die naar verwachting op 1,93 miljard dollar moest stranden. En ook het verlies van 41 dollarcent was beter dan de 58 dollarcent waar op was gerekend.
Kellogg zag zijn organische volumes in eerste kwartaal met 1,9% dalen
- Kellogg zag zijn organische volumes in het eerste kwartaal met 1,9% dalen, vergeleken met een stijging van 0,6% in het vierde kwartaal. De groep voorspelde echter een kleinere daling van de jaarwinst dan eerder verwacht en verhoogde de onderkant van zijn omzetverwachtingen dankzij herhaalde prijsverhogingen en een veerkrachtige vraag naar zijn granen en snacks.
KBC Securities trekt koersdoel voor adidas op
Er is al heel veel geschreven omtrent de breuk tussen adidas en de Amerikaanse ondernemer en muziekartist Kanye West (of Ye tegenwoordig). Het was dan ook uitkijken naar de kwartaalcijfers van adidas, nu zonder hun best winstgevende divisie van Yeezy’s (modemerk dat voortvloeide uit de samenwerking tussen adidas en Ye). Grote vraag is en blijft wat het sportkledingbedrijf nu met deze grote voorraad aan schoenen zal doen, vindt KBC Securities-analist Tom Noyens.
Lagere kosten, hoger dan verwachte verkoop
Adidas’ winstcijfer was beter dan gevreesd, door beter dan verwachte verkoopcijfers en lagere marketingkosten. Zo klom het EBIT-cijfer boven analistenverwachting. Vooral Latijns Amerika presteerde sterk.
(Ter info: EBIT staat voor: Earnings (opbrengsten) Before Interest (rente) and Taxes (belastingen). EBIT meet de operationele prestaties van een bedrijf. Immers de rente en de belastingen hebben niet rechtstreeks te maken met de kosten die een bedrijf moet maken om omzet te halen.)
Hoewel het verkoopcijfer, aan constante wisselkoersen, bleef steken op een gelijkaardige cijfer als vorig jaar, ziet Tom Noyens dat als positief. Vooral omdat de lat toch wel beduidend lager lag. Als hij deze verkoopcijfers verder opsplitst, merkt hij een aantal dingen op:
- Een EMEA (Europa, Midden-Oosten en Afrika)- groei met 4%;
- Een groei in China met 9%;
- Latijns-Amerika groeide met een vette 49%;
- Noord Amerika verpest het feestje met een daling van 20%;
- Er is vooral ook een daling in verkoop via eCommerce met 23%, waarbij de Yeezy-impact als hoofdreden naar voren wordt geschoven.
Nog een berg schoenen in de garage
Belangrijk aandachtspunt blijf natuurlijk de voorraden: nog steeds hoog. En dat is uiteraard slecht nieuws voor de winstgevendheid. De voorraden zijn nog goed voor 25,2% van de verkoop in de laatste 12 maanden. Dat is echt nog een belangrijk aandachtspunt voor het adidas-management, vindt Tom Noyens.
Langs de andere kant wijst dat erop dat er nog veel marge is om de efficiëntie te verbeteren, al vreest Tom Noyens dat een deel van die voorraad al gevoelig in waarde gedaald is. Goed nieuws hier is dat de voorraad met 300 miljoen euro is gedaald ten opzichte van vorig jaar. Adidas kuist de boel dus wel op.
KBC Securities over adidas
Adidas sprong over de zeer lage lat, wat leidt tot een tijdelijke opluchting na de vrees voor desastreuze cijfers. Maar echt warm wordt Tom Noyens niet van de update. Hij ziet nog veel obstakels in het verschiet en het ontbreekt adidas momenteel aan grote groeikatalysatoren.
Hij voorspelt dat 2023 nog een volatiel jaar wordt, met veel moeilijkheden in de nasleep van de Yeezy-scheiding. Daarom blijft hij nog voorzichtig en wil hij eerst meer geruststellende cijfers zien. Hij blijft bij het “Houden”-advies maar trekt, na de aanpassingen in zijn model, het koersdoel wel op van 130 naar 147,5 euro.
Het adidas-aandeel noteert momenteel tegen een koers van 168,56 euro (+7,76%).
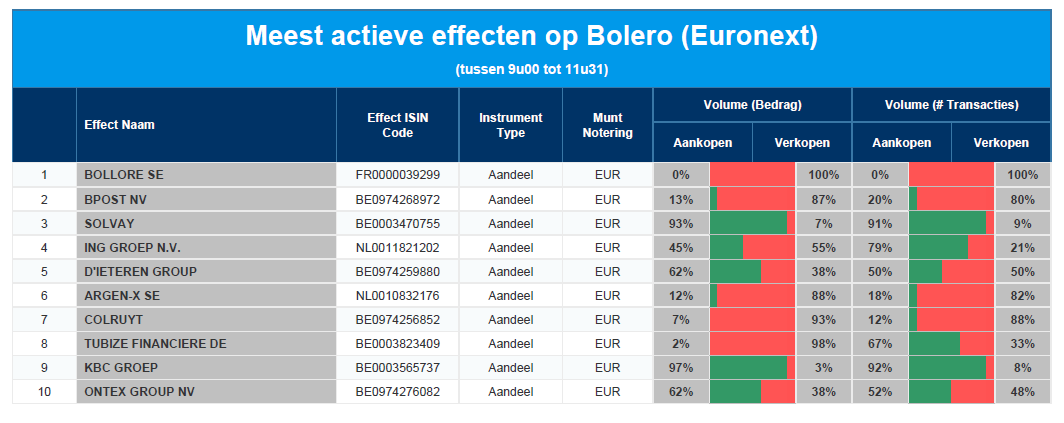
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Bolloré - bpost - Solvay - ING - D'Ieteren - argenx - Colruyt - Tubize - KBC - Ontex
KBC Economen: 'ECB ruilt zevenmijlslaarzen voor wandelschoenen'
Al sinds juli vorig jaar voert de ECB een serieuze monetaire inhaalbeweging door. Toch trok Frankfurt gisteren de zevenmijlslaarzen uit. Het verhoogde de rente met 25 basispunten tot 3,25%. De markt interpreteerde dat als het nakende einde van de opwaartse rentecyclus. Met de Fed-rentebeslissing minder dan een dag eerder in het achterhoofd was dat enigszins te begrijpen. Maar de ECB is de Fed niet. Lees het marktrapport van de KBC-economen.
Booking Holdings: Blijf NIET in uw kot!
Booking kon weer een goed kwartaal rapporteren wat betreft groei in reservaties met een totale bruto waarde van 39,4 miljard USD, een groei van 52% jaar op jaar. Dat zorgt voor een omzet van 3,8 miljard USD voor Booking, wat een groei is van 47% op jaarbasis. De resultaten tonen weer eens aan dat de huidige omgeving zich kenmerkt door een verlangen naar ‘genieten’, zegt KBC Securities-analist Tom Noyens.
Vakanties zijn populair
De consument heeft blijkbaar nog steeds iets in te halen na die lange periode waarin hij opgesloten zat, ook al is de koopkracht ondertussen aan het dalen. Verschillende diensten die hier op inspelen plukken daar de vruchten van. Zo kan Booking mooie groeicijfers voorleggen, die zelfs hoger liggen dan het eigen management had verwacht. Als de trend aanhoudt, moet Booking de boekingscijfers op jaarbasis naar boven herzien, geeft Tom Noyens aan.
China kan nog uitstapje bij steken
De APAC (Asia – Pacific)-groeicijfers werden niet zozeer gedreven door buitenlandse Chinese toeristen. Als de coronapandemie verder afneemt, kan de groei in deze regio verder aanzwengelen richting de tweede jaarhelft.
Maar niet alles is een goednieuwsshow, zegt Tom Noyens. De winstcijfers liggen onder de verwachtingen. Het EBITDA-cijfer kwam uit op 586 miljoen USD (6% onder analistenverwachting), voornamelijk toe te schrijven aan toegenomen marketingkosten. Volgens Tom Noyens is dat geen groot probleem. Deze extra marketingkosten zorgden er namelijk voor dat Booking enkele procentjes marktaandeel kon inwinnen ten koste van de concurrentie.
KBC Securities over Booking
Verschillende analisten hechten veel waarde aan de minder dan verwachte EBITDA-cijfers en vrezen zelfs dat die momenteel op hun piek zitten. Tom Noyens is niet akkoord. Volgens hem ligt de oorzaak van het lager dan verwachte winstcijfer aan de inspanningen om nog meer marktaandeel af te snoepen van concurrenten. Dat kan ervoor zorgen dat de EBIT-marge, momenteel een zeer mooie 32.5%, naar de toekomst nog verder kan groeien.
Booking heeft als platform de mogelijkheid om zich verder te profileren als de “must go place” voor vakanties met een zeer groot aanbod. In de kwartaalupdate merkt Tom Noyens hoger dan verwachte cijfers voor alle verschillende diensten. Dus ook voor vliegtickets, taxi’s,… Hierin ziet hij dat booking alsmaar beter het platform uitbuit. Daarom blijft hij ook het “Kopen”-advies herhalen met als koersdoel 2750 USD.
Booking noteert momenteel aan een koers van 2603,57 USD.
In april gaf financieel-econoom Tom Simonts Booking holdings ook al mee als aankooptip aan de lezers van de krant De Tijd.
Bank of Japan is liever te traag dan te snel
Alle ogen gericht op de Bank of Japan,want die kwam een eerste keer samen onder de nieuwe voorzitter Ueda. De academicus en voormalig BoJ-raadslid verklapte in de aanloop daar naartoe al zijn voorkeur voor een monetair status quo. Ze testte uitvoerig het renteplafond op de tienjaarsrente (0,50%) waardoor de BoJ aan de lopende band overheidsobligaties opkocht. Een analyse van de KBC-economen.
Zalando voldoet aan verwachtingen
De verkoop van Zalando kwam uit zoals de analisten het hadden voorspeld. Niets beters, maar belangrijk, ook niets slechter. De verkoop steeg op jaarbasis gezien met 2,3%. Dit is minder impressionant vergeleken met voorgaande jaren en Zalando wordt op de beurs nog steeds gewaardeerd als een groeibedrijf. Toch wist de onlinekledingwinkel groei optekenen, ondanks een economisch moeilijker klimaat en een vernieuwde interesse in fysiek winkelen, merkt KBC Securities-analist Tom Noyens op.
Ellendig weer
Zalando ondervindt ook hinder van het huidige weer en wacht op het doorbreken van het lenteweer, wie niet? Door de slechtere dan gewoonlijk weersomstandigheden is de ommezwaai van de winter- naar de zomercollectie niet helemaal gebeurt in het eerste kwartaal. Die ommezwaai kwam er vorig jaar al in maart. Tom Noyens verwacht dat de tweedekwartaalresultaten beter zullen zijn.
Groeiend aantal klanten
Zalando kan zeer goede resultaten wel voorleggen in hun off-price kanalen, dat zijn de kanalen waar Zalando de overschot aan voorraden van bekende merken verkoopt. Die verkoop is op jaarbasis gestegen met 33%, dat lijkt er op te wijzen dat mensen meer en meer de vinger op knip houden.
Ook in andere segmenten zijn de klanten voorzichtiger geworden in hun bestellingen. Het gemiddeld aantal orders per klant was 2% lager dan vorig jaar. Het aantal klanten kon wel groeien met 2,4 miljoen, waardoor ook Zalando bleef groeien.
KBC Securities over Zalando
Langs de kostenkant verricht Zalando goed werk met beter dan verwachte verlaging van de kostenratio’s, vindt Tom Noyens. Dat is een belangrijk aandachtspunt aangezien een dalende verkoopgroei gecompenseerd zal moeten worden door grotere kostenbesparingen. Zalando kon door deze kostenbesparingen wel goede nettoresultaten weergeven, die wel nog steeds negatief zijn maar dichter richting een positief cijfer uitkomen. Het aangepaste EBIT-cijfer kwam uit op 0,7 miljoen euro verlies.
Zalando wijzigt niets aan de prognose voor de rest van het jaar met een omzet die tussen -1% en 4% zou moeten uitkomen ten opzichte van een goed 2022. Aangepaste bedrijfswinst zou op het jaareinde moeten uitkomen tussen 280m en 350m euro. Maar de grootste doelstelling ligt vooral op verhoging van hun marges die op de langere termijn tweecijferig zouden moeten uitkomen, zegt Tom Noyens. Daarom blijft hij bij zijn “Kopen”-advies en koersdoel van 50 euro.
Europees aandelennieuws

Air France-KLM meldt beter dan verwachte omzet over het eerste kwartaal
- Air France-KLM meldt een beter dan verwachte omzet over het eerste kwartaal en een robuuste kasstroom door het wereldwijde herstel van het luchtverkeer en de sterke vraag naar (zomer)reizen. De omzet steeg met 42% j/j tot 6,33 miljard euro. De groep verlaagde echter haar capaciteitsvooruitzichten voor het volledige jaar 2023 tot ongeveer 95%, terwijl ze eerder uitging van een capaciteit tussen 95% en 100%.
Adidas' eerstekwartaalcijfers positiever dan eerst verwacht
- Adidas' eerstekwartaalcijfers waren positiever dan eerst verwacht, met een omzetdaling van 1% ten opzichte van een jaar geleden. Analisten verwachtten initieel dat de omzet met 4% zou dalen ten opzichte van het eerste kwartaal van 2022. De Duitse sportkledinggigant rapporteerde een kleine operationele winst van 60 miljoen euro en een lagere brutomarge van 44,8% als gevolg van hogere toeleveringsketenkosten en meer kortingen.
Clariant haalt verwachtingen voor kernwinst over eerste kwartaal niet
- Zwitsers producent van chemicaliën, Clariant, heeft de verwachtingen voor de kernwinst over het eerste kwartaal niet gehaald. De prijsverhogingen volstonden niet om de lagere volumes te compenseren. Dat komt onder meer door een lagere vraag. Het bedrijfsresultaat van de groep daalde met 24% tot 167 miljoen Zwitserse frank (171 miljoen euro) in het eerste kwartaal, onder de 176 miljoen Zwitserse frank die analisten hadden verwacht. Ook de marge lag met 13,9% lager dan eerst verwacht (14,6%). Het bevestigde de vooruitzichten voor 2023 voor een omzet van ongeveer 5 miljard Zwitsere frank.
Telecom Italia niet gelukkig met biedingen op vast netwerk
- Telecom Italia is niet gelukkig met de biedingen op zijn vast netwerk en stelde 9 juni als uiterste termijn om een verbeterd bod te ontvangen van ten minste een van de bieders. De verkoop van TIM's vaste netwerk en zijn onderzeese kabeleenheid Sparkle is cruciaal voor het plan van CEO Pietro Labriola om de 25 miljard euro schuld van het bedrijf te verminderen en zijn worstelende binnenlandse activiteiten nieuw leven in te blazen.
Sterke vooruitzichten voor British Airways-moeder IAG
- De operationele winst vóór bijzondere posten van British Airways-eigenaar IAG bedroeg 9 miljoen euro, ruim boven het door analisten verwachte verlies van 179 miljoen euro. Volgens IAG zal de sterke verkoop van tickets voor zomerreizen en een winterseizoen dat de verwachtingen overtrof, betekenen dat de winst in 2023 boven de vorige prognoses zou uitkomen. IAG, dat ook eigenaar is van Iberia, Vueling en Aer Lingus, verwacht dat de jaarwinst boven de bovenkant van de in februari genoemde bandbreedte van 1,8 miljard euro tot 2,3 miljard euro zal uitkomen, een niveau dat aan de bovenkant een sprong van maar liefst 90% betekent ten opzichte van het resultaat van vorig jaar.
Mager kwartaalrapport voor Galp
- Het Portugese Galp Energia meldde een lager dan verwachte stijging van 62% van de aangepaste winst over het eerste kwartaal, omdat de raffinagemarges bijna verdrievoudigden ten opzichte van een jaar geleden, maar de productie van ruwe olie en de olieprijzen daalden. De nettowinst bedroeg 250 miljoen euro, minder dan de 294 miljoen euro die gemiddeld werd verwacht, terwijl de aangepaste winst voor rente en belastingen, die met 1% daalde tot 864 miljoen euro, in lijn was met de voorspellingen. Het bedrijf handhaafde zijn vooruitzichten voor het hele jaar, met een aangepaste winst van 3,2 miljard euro.
Mee met de markt: 'Renteronde afgerond'

- Nadat woensdag het rentebesluit van de Federal Reserve het beurssentiment dicteerde, was die rol een dag later weggelegd voor de ECB. De verwachting was dat de Europese centrale bankiers de rente tussen 25 en 50 basispunten zou verhogen en uiteindelijk werd, na een start met 25 basispunten in juli vorig jaar, twee stappen van 75 basispunten en drie verhogingen van 50 basispunten, voor de kleinste sprong gekozen.
- De Europese richtinggevende depositorente komt daardoor op 3.25%. Toch opent de bank haar beleidscommuniqué met de vaststelling dat de inflatie veel te lang veel te hoog blijft. De recente ontwikkelingen zijn ook nog steeds min of meer in lijn met de inschatting/vooruitzichten van maart. De algemene inflatie koelt af, maar de onderliggende inflatie blijft hoog. Waarom dan terugschakelen? De ECB gaat er vanuit dat de reeds doorgevoerde renteverhogingen met vertraging nu volop beginnen door te werken in de financieringscondities en dus in de economie, al blijft dit een proces met veel onzekerheid. De ECB schakelt daarom naar een data-afhankelijke aanpak en zal in functie van de data alles in het werk blijven stellen om de inflatie terug te brengen naar de 2.0% doelstelling.
- Nog meer rentenieuws kwam er van de Noorse centrale bank die de beleidsrente eveneens met 25 basispunten verhoogde tot 3.25%. Het hoogste niveau sinds 2008 is nodig om de veel te hoge inflatie te bestrijden. De algemene prijsstijging versnelde in maart tot 6.5%, meer dan de Norges Bank in diezelfde maand verwachtte. Onderliggende inflatie trok eveneens hoger, tot 6.2%. Beide indicatoren bevinden zich ver boven de 2%-doelstelling. Die hardnekkige prijsdruk vloeit onder meer voort uit de robuuste economie en arbeidsmarkt. De arbeidsmarkt blijft met een werkloosheidsgraad van 1.8% (april) uiterst krap. Lonen zullen dit jaar aan een sneller tempo groeien dan vorig jaar én dan in maart gedacht.
- Over naar de VS waar de bezorgdheid over het verdere verloop van de bankencrisis opnieuw voor een verliesbeurt zorgde op Wall Street. PacWest bevestigde dat het op zoek is naar een uitkomst en stuurde met die aankondiging de sector van de regionale Amerikaanse banken fors onder het nulpunt. In de macrohoek kwamen dan weer signalen dat de impact van de houdende monetaire verstrakking zich laat voelen. Het aantal wekelijkse werkloosheidsaanvragen steeg immers. Vandaag is het uitkijken naar het officiële banenrapport in de VS, dat onder meer geflankeerd wordt door de evolutie van de uurlonen. Er wordt alvast ook hier op een vertraging van de banengroei gerekend met een werkloosheidsgraad die naar verwachting zal stijgen tot 3,6%.
- Ondertussen wordt in Azië de laatste handelsdag van de week afgerond en verschijnen overwegend winstcijfers op de koerstabellen. Het Amerikaanse en Europese nieuws werd verteerd en vertaald in een verzwakking van de dollar, terwijl de goudprijs in de buurt van recordniveaus blijft vertoeven. De yen versterkte verder en is op weg naar de eerste weekwinst in bijna een maand. Dat kan niet gezegd worden van de olieprijs die gisteren weliswaar wat herstelde, maar niettemin afstevent op het derde weekverlies op rij.
- Wat staat vandaag nog op de rol naast de Amerikaanse banencijfers? In Europa is het uitkijken naar de kleinhandelsverkopen, terwijl Duitsland ons vergast op de fabrieksbestellingen en de Frankrijk industriële productiecijfers vrijgeeft. China loste inmiddels de PMI-cijfers voor de dienstensector en die lieten voor de vierde opeenvolgende maand een stijging zien, met dank aan de heropening na Covid. De groei vertraagde wel wat ten opzichte van de voorbije maanden.
- Op de bedrijvenkalender is het een stuk rustiger dan gisteren, al kunnen we ons in Europa wel tegoed doen aan de rapporten van onder meer Adidas, Vivendi, Air France-KLM en Siemens Gamesa. In de VS wordt de week afgesloten met onder meer Warner bros en Liberty Media.
Beursnieuws België en Nederland

Omzetgroei van Jyseleca kreeg klap bij Galapagos
- Uit de kwartaalresultaten van Galapagos onthouden we vooral dat de omzetgroei van Jyseleca een klap kreeg door het standpunt van de EC over JAK1-remmers. Galapagos zal zijn netto-omzetprognose voor filgotinib opnieuw beoordelen bij de rapportage over de eerste jaarhelft. Afgezien hiervan kwamen de belangrijkste updates van de klinische kant, met de start van de Fase 3-studie voor filgotinib in AxSpA en de werving van patiënten voor GLPG3667 in dermatomyositis. KBC Securities kijkt vooral uit naar de resultaten van de CAR-T-studies in hemato-oncologie. “Houden”-advies en koersdoel van 60 euro bevestigd.
Celyad vraag schrapping Nasdaq-notering aan
- Celyad Oncology wil de notering op Nasdaq stopzetten en deed daarvoor zelf een aanvraag bij de Amerikaanse Securities and Exchange Commission (de "SEC"). Het biotechbedrijf zal genoteerd blijven op Euronext Brussel.
Bpost deed iets beter dan verwacht
- Bpost rapporteerde gisteravond volgens KBC Securities mooie resultaten voor het eerste kwartaal van 2023, waarbij de aangepaste bedrijfswinst 1,7% boven de verwachtingen uitkwam. De goede prestatie was te danken aan een zeer sterke groei van het pakketvolume met 9,1%, grotendeels toe te schrijven aan nieuwe klanten. KBC Securities is verheugd over de goede operationele prestaties, maar meent dat de onzekerheid voorlopig te groot blijft. Ze herhalen hun “Afbouwen”-advies en koersdoel van 4 euro.
Bonduelle-waarschuwing zorgt voor lager koersdoel bij Greenyard
- Bonduelle waarschuwde gisteren dat in een klimaat van aanhoudende inflatie en sociale spanningen in bepaalde landen, de voedselconsumptie in de periode januari tot maart 2023 een aanzienlijke daling heeft ondergaan. KBC Securities neemt daarbij aan dat dit ook de verkoopprestaties van Greenyard zou kunnen weerspiegelen. Ze verlagen het koersdoel van 10,4 naar 8,5 euro omdat ze voorzichtiger zijn geworden ten aanzien van de huidige marktomstandigheden. Het “Opbouwen”-advies wordt gehandhaafd.
Heineken investeert 300 miljoen dollar in Brazilië
- Heineken zal omgerekend 300,8 miljoen dollar investeren in Brazilië. De geplande investering is bedoeld om de productiecapaciteit van de brouwer, verspreid over twee fabrieken in het noordoosten van Brazilië, te vergroten. Heineken zei dat de uitgaven voor de Igarassu fabriek de capaciteit voor de productie van Amstel en Devassa zullen verdrievoudigen, terwijl ook de lijnen voor retourverpakkingen met 45% worden uitgebreid. De Alagoinhas brouwerij van het bedrijf zal met de nieuwe investering haar productiecapaciteit voor Heineken met 60% uitbreiden.