wo. 17 apr 2024
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 18 april
- Bedrijfsresultaten
- Investor, Taiwan Semiconductor, Netflix, L'Oréal, Blackstone, EssilorLuxottica, ABB, Infosys, Tele2 AB, Lonze Group, Danone, Pernod Ricard, Nordea Bank, Kinnevik, PPG Industries, Sartorius, Nokia, Santos, Watsco, Rentokil, Edenred, American Airlines, Kimberly Clark, Bankinter, Alaska Air, Technip Energies, Manpower Group, Forvia, Ipsos, Dunelm, Sligro, Econocom, NSI, Sipef
- Ex-dividend
- Aker, Antofagasta, Fresnillo, London Stock Exchange, Pioneer, Post NL, Procter & Gamble, Zoetis
- Macro-economie
- EU: werkloosheidscijfers Nederland
VS: eerste aanvragen werkloosheidsvergoeding, Philadelphia Fed Productie-index, bestaande huizenverkopen
- EU: werkloosheidscijfers Nederland
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Beursnieuws België en Nederland
- Bedrijfsnieuws uit Amerika
- Europees aandelennieuws
- Meest verhandelde aandelen bij Bolero
- UCB's Fintepla krijgt Japanse goedkeuring voor Lennox-Gastaut-syndroom
- Just Eat Takeaway
- ASML: ontgoochelende resultaten maar positieve vooruitzichten
- KBCS verlaagt aanbeveling voor Bank of America van 'Kopen' naar 'Houden'
- KBCS: 'LVMH houdt stand in normaliserende luxesector'
- Vooruitblik op Amerika
Vooruitblik op Amerika

Voor de bel
- De Amerikaanse futures staan positief voor de opening van de beurs omdat de meeste megacap-groeiaandelen wonnen.
- Ook de Europese aandelen herstelleb van de verliezen dankzij goede kwartaalresultaten van LVMH en adidas.
- Op de Aziatische aandelenmarkten stegen de Chinese aandelen nadat de toezichthouder op de effectenmarkten de angst onder beleggers over nieuwe regels voor schrappingen wegnam, terwijl de Japanse Nikkei daalde door spanningen in het Midden-Oosten.
- De goudprijzen stegen aangezien beleggers op zoek zijn naar een veilige haven, naast de kortetermijnsteun van een dalende dollar- en Treasury-rendementen. De olieprijzen daalden voor de derde achtereenvolgende sessie door de waarschijnlijk hogere Amerikaanse commerciële voorraden, terwijl zwakkere economische cijfers uit China de zorgen over de wereldwijde vraag aanwakkerden.
Topnieuws
Morgan Stanley, HSBC schrappen tientallen banen bij investeringsbanken in Azië vanwege vertragende deals
- Morgan Stanley en HSBC schrappen deze week tientallen banen bij investeringsbanken in Azië-Pacific, nu de zwakkere transactieactiviteiten en zwakke markten in China en Hongkong wegen op hun zakelijke vooruitzichten.
Netflix abonneegroei in beeld
- Het plan van Netflix om de abonneegroei op peil te houden na twee kwartalen van kassuccessen, zal in het middelpunt van de belangstelling staan wanneer het bedrijf donderdag zijn resultaten publiceert.
United Airlines springt hoger nadat resultaten 'dramatisch lage' verwachtingen overtreffen
- De aandelen van United Airlines stegen dankzij een positieve winstverwachting voor het tweede kwartaal en sterke resultaten over het eerste kwartaal ondanks een klap van 200 miljoen dollar vanwege de veiligheidscrisis bij vliegtuigbouwer Boeing.
Amerikaanse markttoezichthouder onderzoekt oplossingen voor handel met voorkennis
- De U.S. Securities and Exchange Commission onderzoekt of beleggingsadviseurs en andere bedrijven een sterk genoeg beleid hebben om ervoor te zorgen dat niet-openbare informatie niet wordt misbruikt om een illegaal handelsvoordeel te behalen.
Amerikaanse FTC bereidt rechtszaak voor om overname van Capri door Tapestry voor 8,5 miljard dollar te blokkeren
- De Amerikaanse Federal Trade Commission (FTC) bereidt een rechtszaak voor om de deal van 8,5 miljard dollar van Coach-moeder Tapestry om Michael Kors-eigenaar Capri Holdings te kopen te blokkeren.
Aandelen in de kijker
- JB Hunt Transport Services: het Amerikaanse transportbedrijf heeft dinsdag de verwachtingen van Wall Street voor de resultaten van het eerste kwartaal niet gehaald, door een daling van de omzet in zijn grootste segment en prijsdruk bij zijn makelaarsactiviteiten. Het grootste segment van JB Hunt, intermodaal, waarbij goederen via twee of meer vervoerswijzen worden vervoerd, zag de inkomsten in het kwartaal dat eindigde op 31 maart met 9% dalen, miljard dollar terwijl het volume van het segment gelijk bleef ten opzichte van dezelfde periode in 2023. De nettowinst van het bedrijf uit Arkansas daalde met 35% tot 1,22 per aandeel in het kwartaal. Analisten schatten de winst per aandeel gemiddeld op 1,52 dollar per aandeel. De totale bedrijfsopbrengsten daalden met 9% tot 2,94 miljard dollar.
- Capri Holdings & Tapestry: de Amerikaanse Federal Trade Commission (FTC) bereidt zich voor op een rechtszaak om de deal van 8,5 miljard dollar van Coach-moeder Tapestry met Michael Kors-eigenaar Capri Holdings te blokkeren. De deal, die top luxemerken zoals Tapestry's Kate Spade, Stuart Weitzman en Capri's Jimmy Choo en Versace zou samenbrengen, kreeg maandag goedkeuring van de Europese Unie en Japan. De vijf commissarissen van de FTC zullen naar verwachting deze week bijeenkomen om de zaak te bespreken, een stap die vooraf zou kunnen gaan aan een formele stemming over het al dan niet aanspannen van een rechtszaak.
- Chevron: de durfkapitaalpoot van de oliemaatschappij lanceerde dinsdag zijn derde fonds om te investeren in hernieuwbare energietechnologieën met een toezegging van 500 miljoen dollar, nu oliemultinationals hun activiteiten willen diversifiëren in het licht van de druk om hun uitstoot te verminderen. Net als de vorige twee fondsen zal het Future Energy Fund III zich richten op innovaties in industriële decarbonisatie, opkomende mobiliteit, decentralisatie van energie en de groeiende circulaire energiemarkt. koolstofeconomie, aldus Chevron Technology Ventures. Chevron Technology Ventures voegde eraan toe dat het nieuwe fonds zich ook richt op het uitbreiden van investeringen op het gebied van nieuwe koolstofarme brandstoffen, geavanceerde materialen en het omzetten van koolstof in producten met een hogere waarde.
- Eli Lilly: het afslankmedicijn van de medicijnmaker is geslaagd in twee late-fasestudies die het getest hebben bij patiënten met obstructieve slaapapneu.Het geneesmiddel, dat chemisch bekend staat als tirzepatide, hielp de frequentie van onregelmatige ademhaling met gemiddeld 63% te verlagen in de twee onderzoeken bij patiënten met deze aandoening. Lilly zei dat het veiligheidsprofiel van het medicijn vergelijkbaar was met dat van eerdere onderzoeken.
- Ford Motor: de automaker roept 456.565 eenheden van sommige compacte SUV's en pick-ups in de Verenigde Staten terug wegens verlies van aandrijfkracht als gevolg van een probleem met een lage acculading, aldus de National Highway Traffic Safety Administration (NHTSA). Een onopgemerkte lage acculading kan ertoe leiden dat sommige elektrische accessoires, zoals alarmlichten, niet meer werken. niet goed functioneren of een verlies van aandrijfvermogen veroorzaken in de betrokken voertuigen, aldus de NHTSA. De terugroepactie omvat Bronco Sport SUV's die tussen 2022 en 2024 zijn gemaakt en Maverick compacte pick-ups die tussen 2022 en 2023 zijn gemaakt, aldus de toezichthouder voor de autoveiligheid.
- MercadoLibre: de Latijns-Amerikaanse e-commerce gigant is van plan om het totale personeelsbestand met 30% uit te breiden in 2024 door zo'n 18.000 mensen aan te nemen in een poging om zijn activiteiten in Mexico en elders uit te bouwen, aldus het bedrijf. Het bedrijf voegde er in een verklaring aan toe dat het totale personeelsbestand door deze aanwervingsgolf op ongeveer 76.000 mensen zal uitkomen, exclusief tijdelijke en tijdelijke werknemers. uitbestede werknemers. MercadoLibre is van plan om in 2024 ongeveer 8.200 mensen aan te nemen in Mexico, het grootste aantal van de 18 landen waar het bedrijf actief is, waardoor het aantal werknemers in de op één na grootste economie van Latijns-Amerika met meer dan 50% toeneemt tot 24.400.
- Take-Two Interactive Software: de uitgever van de "Grand Theft Auto"-franchise zei dinsdag dat het ongeveer 5% van zijn personeel zal ontslaan, oftewel zo'n 600 werknemers, nu de videogame-industrie het banenverlies van meer dan twee jaar verlengt. Het bedrijf zal ook verschillende projecten in ontwikkeling schrappen als onderdeel van een kostenbesparingsplan, wat naar verwachting zal resulteren in een totale kostenpost van maximaal 200 miljoen dollar. Het bedrijf weigerde de namen van de geannuleerde projecten te noemen. Take-Two zei dat de maatregel naar verwachting meer dan 165 miljoen dollar aan jaarlijkse kostenbesparingen zal opleveren
Aanbevelingen
• 3M: JPMorgan verlaagt het koersdoel naar 110 dollar van 118 dollar, met een herziening van de ramingen van de winst per aandeel voor het hele jaar van het bedrijf te midden van onbekende milieuverplichtingen van ongeveer 9 miljard dollar.
• Alphabet: Canaccord Genuity verhoogt het koersdoel naar 190 dollar van 180 dollar, onder vermelding van de leidende rol van het bedrijf in generatieve AI-innovatie en de toenemende groei van digitale advertentie-uitgaven.
• Morgan Stanley: KBW verhoogt het koersdoel van 94 dollar naar 98 dollar met de nadruk op een toename van betalende klanten en actievere particuliere beleggers in aandelen.
• Silverbow Resources: Roth MKM verhoogt koersdoel naar 43 dollar van 41 dollar, op hogere ruwe prijzen te midden van geopolitieke spanningen in het Midden-Oosten.
• UnitedHealth Group: RBC verlaagt het koersdoel van 596 dollar naar 555 dollar, als gevolg van extra voorzichtigheid temidden van verminderde zichtbaarheid van claims.
KBCS: 'LVMH houdt stand in normaliserende luxesector'
De LVMH-resultaten kunnen vanuit verschillende ooghoeken bekeken worden. De pessimist zal zeggen dat de groei vertraagt en dat de belangrijke divisie, “de lederwaren”, licht onder de verwachtingen uitkwam. De optimist zal de resultaten zien als 'sterk' in een luxemarkt die een normalisering kent na sterke jaren. KBC Securities-analist Tom Noyens bevindt zich in het tweede kamp. Deze cijfers moeten de vrees verjagen, die er toch was ingeslopen na Kerings (voornamelijk Gucci’s) winstwaarschuwing.
LVMH?
LVMH is de wereldmarktleider voor luxegoederen met een ruim gamma van producten zoals lederwaren, modeartikelen, juwelen, horloges, cosmetica, champagne en sterke dranken. De productenportefeuille bevat onder meer Louis Vuitton, Givenchy, Dior, Moët & Chandon, Dom Perignon, Hennessy, Bulgari, Tag Heuer en Sephora.
Ter info: Tom besprak de luxesector, en LVMH in het bijzonder, nog begin januari in het Topic ‘Luxe in 2024’. Vraag hier aan.
Van ‘uitzonderlijke’ naar ‘normale’ groei
In het eerste kwartaal van 2024 kende LVMH een omzetgroei met 3% (wisselkoerseffecten buiten beschouwing). De omzet kwam zo uit op 20,7 miljard euro. Dat is een pak minder dan de groeicijfers met meer dan 10% die we sinds de covidpandemie gewoon waren. Investeerders beseffen dat die groeicijfers uitzonderlijk waren en kijken altijd vooruit, geeft Tom mee.
Die 3%-groei komt niet uit de lucht vallen en ligt in lijn met Toms verwachtingen. De vrees voor minder groei na de winstwaarschuwing van Kering, die een negatief beeld over de Chinese consument schetste, was dus onterecht.
Leer blijft aantrekkelijk
De “lederwaren”-divisie, waarbij het merk Louis Vuitton de grote naam is, kwam een tikkeltje onder verwachtingen uit. Maar Tom ziet geen grote verschillen. De divisie tekende nog steeds een omzetgroei met 2% op. Louis Vuitton deed het zelfs licht beter deed dan LVMH’s andere bekende merk, Dior.
De minst positieve divisie was de “juwelen en horloge”-divisie, denk hierbij aan Hublot, Bulgari, Tiffany,… Voornamelijk deze laatste naam zorgde ervoor dat de divisie een kleinere groei dan verwacht moest optekenen. LVMH probeert sinds Tiffany’s overname het merk beter in de markt te zetten. Ook de grote blootstelling aan de VS doet Tiffany momenteel geen goed.
Chinezen trekken stilaan weer de grens over
In de Verenigde Staten ziet LVMH een dubbel beeld. De rijke klant ondervindt geen druk van de gestegen inflatie en is nog steeds een zeer trouwe klant. De “aspirational buyer” -zij die rijk willen zijn- haken wel af door de doorgedreven inflatie van de voorbije jaren.
In Azië doet de Chinese consument het niet slecht, stelt Tom. Stapsgewijs gaat de consument er weer buiten de grenzen shoppen. Zo is er een omzetgroei met 32% in Japan, voornamelijk door Chinese toeristen, die koopjes in Japan hopen te doen dankzij de zwakke Yen. Momenteel zijn LVMH’s artikelen in Japan gemiddeld ‘maar’ 10% duurder dan in Europa, terwijl ze in China 20% duurder zijn.
Voor LVMH maakt het momenteel niet uit waar de consument zijn geld spendeert, als die maar LVMH-producten koopt. Tom denkt wel dat een reizende Chinese consument positief is voor LVMH, want die durft op vakantietrips toch stevig de portefeuille te openen.
Qua vooruitzichten en winstgevendheid werd Tom niet veel wijzer. Traditioneel blijft LVMH redelijk stil rond deze onderwerpen tijdens de kwartaalupdates en wordt er enkel vooruitgekeken tijdens de jaarlijkse en halfjaarlijkse besprekingen. We moeten het dus houden op de positievere toon die we hoorden van CEO Arnault een 3-tal maanden geleden.
KBC Securities over LVMH
Voor Tom Noyens zijn deze resultaten eerder positief dan negatief. Hoewel je zou kunnen zeggen dat de groei op een laag pitje staat, laat LVMH nog steeds een groei optekenen. Dat ondanks de zeer sterke stijging in de voorbije jaren. Het wordt daarom ieder jaar ietsje moeilijker om te blijven groeien, zegt Tom.
Hij beschouwt de cijfers als robuust, in een markt die enkele schokken te verduren kreeg de voorbije weken, na de winstwaarschuwing van onder meer Kering en Ulta Beauty. Tom blijft bij een ‘Kopen’-aanbeveling, maar trekt het koersdoel op van 830 euro naar 850 euro.

KBCS verlaagt aanbeveling voor Bank of America van 'Kopen' naar 'Houden'
Bank of America publiceerde gisteren zijn eerstekwartaalrapport. Net zoals JPMorgan moest de bank een speciale bijdrage van 700 miljoen dollar betalen aan het FDIC-fonds. Het netto-inkomen belande, na aftrek van de FDIC-bijdrage, op 6,7 miljard dollar of 0,76 dollar per aandeel. Op jaarbasis vertaalt dat zich in een daling van de winst per aandeel met 19%, geeft KBC Securities-analist Benjamin Wolff aan.
Ter info: De FDIC, een afkorting voor de Federal Deposit Insurance Corporation, is een overheidsorgaan dat verantwoordelijk is voor de stabiliteit van het Amerikaans financieel systeem. Dat orgaan verzekert de deposito's van bankklanten. Indien een Amerikaanse bank zou omvallen, krijgt een depositor (deels) zijn geld terug via de FDIC.
Bank of America?
Bank of America is een Amerikaanse bankholding die een hele waaier aan bancaire en financiële diensten en producten aanbiedt en meer dan 2 biljoen dollar aan activa heeft. Het bedrijf bestaat uit de divisies retailbankieren, bedrijfsbankieren en vermogensbeheer en is na de overname van Merrill Lynch ook actief in het investeringsbankieren.
Op onze blog kan je ook de analyse van de vierdekwartaalresultaten van 2023 van Bank of America nalezen.
Beperkte groei in leningen
De winst van Bank of America daalde op jaarbasis omwille van 2 primaire redenen: hogere kredietprovisies en lagere netto-intrestinkomsten. Bank of America is een intrestgevoelige bank en voelt als eerste de rentewijzingen.
De langer hoger dan verwachte intrestvoeten vertalen zich nu in hogere depositokosten (vb. intrest dat de bank moet betalen aan haar spaarders). Bank of America kan dit compenseren door hoger rentes op hun nieuwe leningen te vragen, maar de groei in leningen was op jaarbasis beperkt met 1%.
Volgens het management zullen de netto-intrestinkomsten volgend kwartaal een dieptepunt bereiken om vervolgens weer te stijgen. De depositogroei was met 0,6% beperkt. Hier speelde twee tendensen: retailklanten investeerden in hoger renderende schuldinstrumenten. Deze outflow werd gecompenseerd met extra klanten.
Kostenbesparingen blijken succesvol
De bank is via hun operational excellence-programma ook de kostenbasis aan het optimaliseren. Zo verdwenen er in het 1ste kwartaal 4700 jobs. Ook de digitalisering van de activiteiten moet leiden tot een hogere kostenefficiëntie. Dat programma lijkt zijn vruchten af te werpen, de kosten stegen met slechts 2%. Dat percentage ligt zowel onder de inflatie als onder de kostenstijging bij grote concurrent JP Morgan.
De efficiëntie-ratio (kosten/inkomsten) blijft stabiel op 64%. Voor elke dollar aan inkomsten, heeft de bank 0,64 cent kosten gemaakt. Het management wijst hier naar de lagere netto-intrestinkomsten. Tijdens de resultaatbespreking stelde het management ook een lagere efficiëntie-ratio voorop, door een stabilisering van het netto-intrestinkomsten en de hogere bijdrage van het wealth-segment. Dat segment is het meest kostenefficiënt van de hele groep.
Kreeg Benjamin ook te horen tijdens de resultaatbespreking:
- De kredietverliezen bij Consumer Banking zijn op een jaar gestegen met 57%, bij Commercial Banking was de stijging 305%. Al meldt management dat de kredietverliezen afgelopen jaren historisch laag waren;
- De deposito's bij Consumer Banking zijn al enkele kwartalen in dalende lijn;
- De deposito's bij Global Banking daarentegen stijgen;
- De commissies uit Investment Banking bereikten een 7-jarig hoogtepunt;
- Exclusief de FDIC-bijdrage, zou de winst per aandeel gezakt zijn tot 0,83 dollar per aandeel of een daling met 12%;
- Er werd nog geen informatie vrijgegeven omtrent het kwartaaldividend.
KBC Securities over Bank of America
De belangrijkste positieve punten dit kwartaal waren de hoge inkomsten uit Investment Banking en kostenbeheersing en voorzichtig positieve toekomstvooruitzichten, stelt analist Benjamin Wolff.
Ondanks het kloppen van de marktverwachtingen, zijn deze resultaten wel beduidend slechter dan concurrent JP Morgan, die zijn winst per aandeel wel zag stijgen. En bij JP Morgan hoorde Benjamin wel negatievere toekomstverwachtingen in vergelijking met Bank of America.
Bank of America rekent vooral op een verbetering van de netto-intrestinkomsten vanaf het 3de kwartaal. Omdat het aandeel een mooie rally heeft gekend de afgelopen maanden, verlaagt Benjamin de aanbeveling van ‘Kopen’ naar ‘Houden’. Het koersdoel wordt verlaagd naar 35 dollar.
ASML: ontgoochelende resultaten maar positieve vooruitzichten
- De orderontvangsten van 3,6 miljard euro ligt lager dan de gemiddelde analistenverwachtingen (gav) van 4,6 miljard euro, terwijl KBC Securities uitiging van 4,2 miljard euro).
- De inkomsten van 5,3 miljard euro liggen in het midden van de geplande bandbreedte van 5,0-5,5 miljard euro (gav: 5,4 miljard euro; KBCS 5,5 miljard euro).
- De brutomarge van 51,0% lag boven de verwachtingen (gav 48,8%, KBCS: 48,9%) dankzij een betere productmix.
- Het bedrijfsresultaat en de nettowinst waren hoger dan verwacht, dankzij lagere R&D- en SG&A-kosten (algemene kosten). De winst per aandeel van 3,11 euro was beter dan de verwachtingen (gav 2,81 euro, KBCS 2,94 euro).
KBC Securities over ASML
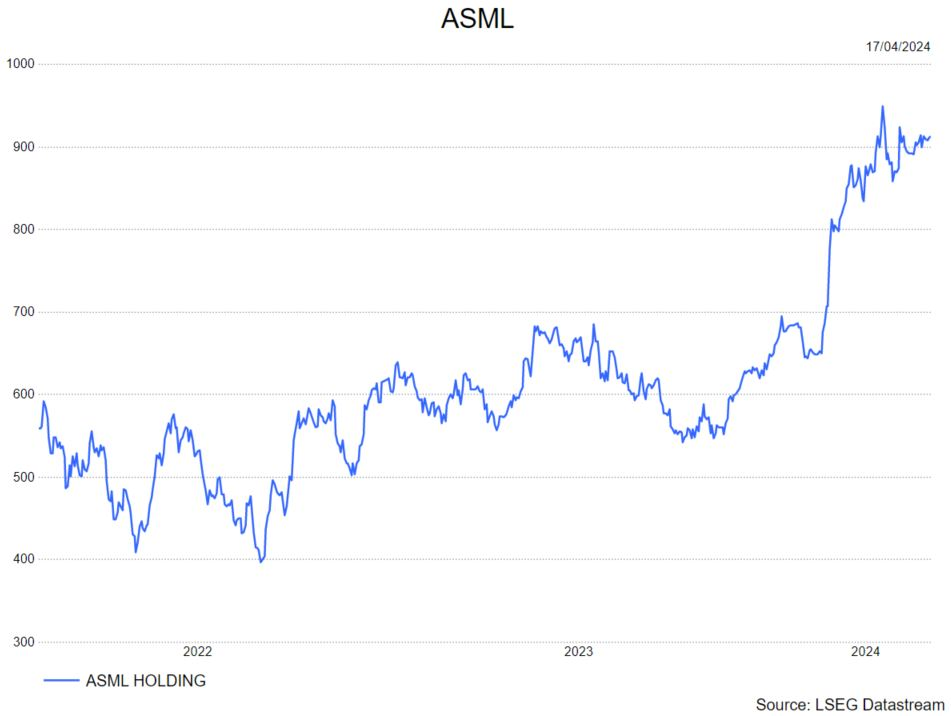
De analist van KBCS, Thibault Leneeuw, had een normalisatie verwacht in de orderontvangst. ASML benadrukt dat een een orderontvangst in 2025 van iets meer dan 4 miljard euro per kwartaal voldoende is, wat haalbaar zou moeten zijn. Gezien de vooruitzichten zal Thibault de cijfers voor 2024, terwijl onze cijfers voor 2025 positief zijn. Binnen de chipmarkt (WFE markt) heeft ASML een zeer sterke positie, maar de verwachtingen en waarderingen zijn hoog.
Thibault heeft een 'houden'-aanbeveling en een koersdoel van 680 euro.
Just Eat Takeaway


De analist van KBC Securities, Michiel Declercq, handhaaft zijn 'kopen'-rating en koersdoel van 18 euro.

UCB's Fintepla krijgt Japanse goedkeuring voor Lennox-Gastaut-syndroom
Fintepla, een geneesmiddel dat in 2022 door UCB van Zogenix is overgenomen, is door het Japanse ministerie van Volksgezondheid, Arbeid en Welzijn goedgekeurd voor de behandeling van aanvallen die verband houden met het Lennox-Gastaut-syndroom (LGS), een zeldzame en ernstige vorm van epilepsie die kinderen en volwassenen treft. LGS wordt gekenmerkt door meerdere soorten geneesmiddelresistente aanvallen en wordt geassocieerd met hoge morbiditeit en mortaliteit, geeft KBC Securities-analist Thomas Vranken.
UCB?
UCB is een in België gevestigd biofarmaceutisch en chemisch bedrijf dat gespecialiseerd is in twee therapeutische gebieden: ziekten van het centrale zenuwstelsel (CZS) en immunologie.
Op het gebied van aandoeningen van het centrale zenuwstelsel richt het bedrijf zich op epilepsie, het Dravetsyndroom, het Lennox-Gastautsyndroom, myasthenia gravis, rustelozebenensyndroom en de ziekte van Parkinson.
Op het gebied van immunologie richt het bedrijf zich op reumatoïde artritis, osteoporose, psoriasis, artritis psoriatica, axiale spondyloartritis, hidradenitis suppurativa, de ziekte van Crohn, lupus en juveniele idiopathische artritis. De productportefeuille omvat geneesmiddelen zoals Cimzia, Vimpat, Keppra, Briviact, Neupro, Fintepla, Nayzilam, Bimzelx, Evenity, Rystiggo, Zilbrysq en zijn gevestigde merken. Het bedrijf is actief in ongeveer 40 landen en heeft meer dan 7.500 mensen in dienst.
Wil je meer weten over UCB? In oktober vorig jaar publiceerden we ‘Aandeel in de kijker: UCB’, waarin we het bedrijf binnenstebuiten keerden.
Fintepla's werkzaamheids- en veiligheidsgegevens
De goedkeuring van Fintepla is gebaseerd op een wereldwijde fase 3-studie met 296 patiënten, waarvan 33 uit Japan. De studie toonde aan dat Fintepla (0,7 mg/kg/dag) de frequentie van epilepsieaanvallen, die vaak leiden tot vallen en verwondingen, met meer 26,8% verminderde ten opzichte van wanneer een placebo werd toegevoegd aan andere anti-epileptica.
De meest voorkomende bijwerkingen waren verminderde eetlust, slaperigheid, gewichtsafname, diarree en nasofaryngitis (ontsteking aan de nasale luchtwegen). Er werden geen gevallen van hartklepaandoeningen of pulmonale arteriële hypertensie waargenomen. Hartklepaandoening is een ernstige aandoening die de hartkleppen kan aantasten en de bloedstroom kan belemmeren. Pulmonale arteriële hypertensie is een zeldzame aandoening die hoge bloeddruk in de longen veroorzaakt en kan leiden tot hartfalen.
Nippon Shinyaku als marketingpartner in Japan
Fintepla zal in Japan op de markt worden gebracht door Nippon Shinyaku, een farmaceutisch bedrijf dat gespecialiseerd is in zeldzame ziekten en sterk aanwezig is op de Japanse epilepsiemarkt. Nippon Shinyaku tekende in 2019 een exclusieve verkoopovereenkomst met Zogenix, voordat UCB Zogenix in 2022 overnam voor 2,1 miljard dollar.
Andere mogelijkheden met Fintepla
Fintepla is in Japan ook goedgekeurd voor het syndroom van Dravet, een andere zeldzame en ernstige vorm van epilepsie die kinderen treft en meestal in het eerste levensjaar begint. Het syndroom van Dravet wordt veroorzaakt door een mutatie in het SCN1A-gen en wordt geassocieerd met frequente en langdurige aanvallen, cognitieve stoornissen en een verhoogd risico op plotseling onverwacht overlijden bij epilepsie (SUDEP).
Fintepla bevindt zich momenteel in een fase 3-studie voor CDKL5-deficiëntiestoornis, een genetische aandoening die ontwikkelingsachterstanden en epileptische aanvallen veroorzaakt. De resultaten van de proef worden in de tweede helft van 2024 verwacht.

Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: ASML - UCB - Alfen - KBC - Solvay - LVMH - Melexis - GBL - AB InBev - ING

Europees aandelennieuws

Winst van vrachtwagenfabrikant Volvo in eerste kwartaal overtreft verwachtingen
- Volvo: De Zweedse vrachtwagenfabrikant meldt een kleinere daling dan verwacht van de gecorrigeerde bedrijfswinst voor het eerste kwartaal en zei dat de vraag in het kwartaal verder was genormaliseerd. De bedrijfswinst bedroeg 18,2 miljard kronen (1,66 miljard dollar) tegen 18,6 miljard een jaar eerder. Gemiddeld hadden analisten op 16,9 miljard gemikt. Volvo herhaalde zijn voorspellingen voor zowel de totale Europese als de totale Noord-Amerikaanse markt voor zware vrachtwagens, voor respectievelijk 280.000 en 290.000 nieuwe eenheden dit jaar.
Omzetgroei van LVMH neemt af door vertraging van luxe-uitgaven
- LVMH: De verkoop van het Franse luxeconcern vertraagde in het eerste kwartaal. Stijgende prijzen zorgden ervoor dat meer shoppers die hun luxelabels wilden bezitten, terughoudend waren met het uitgeven van duizenden dollars aan handtassen en andere accessoires. De tragere omzetgroei van 3% weerspiegelde vergelijkingen met hetzelfde kwartaal in 2023, toen de omzet werd gestimuleerd door het opheffen van de COVID-19-beperkingen op de belangrijkste markt van LVMH, het vasteland van China, en komt voort uit zorgen over een langdurige wereldwijde vertraging die aandelen in luxebedrijven heeft doen kelderen het afgelopen jaar.
Rio Tinto's ijzerertsleveringen in eerste kwartaal zijn met 5% gedaald en missen schattingen
- Rio Tinto: de mijnbouwer meldt een daling met 5% in de ijzerertstransporten in het eerste kwartaal, vanwege weersverstoringen in havens en verminderde productie van enkele van de West-Australische mijnen. De uitputting van de mijnen in de Yandicoogina-mijn in West-Australië droeg bij aan de daling van de transporten, die gedeeltelijk werd gecompenseerd door andere activiteiten van de onderneming, die stappen onderneemt om het aanbod aan te vullen. Toch blijft beurshuis Jefferies fan: “We herhalen onze ‘Kopen’-aanbeveling, omdat het bedrijf van de "Grote 3" ijzerertsmijnbouwers het best gepositioneerd is om te profiteren van de aanhoudende prijssterkte voor basismetalen”.
Adidas verhoogt vooruitzichten voor 2024 na sterk eerste kwartaal
- Adidas: de Duitse producent van sportkledij verhoogde gisteren zijn winstvooruitzichten voor 2024 na een beter dan verwacht eerste kwartaal. In een ongeplande aankondiging zei het bedrijf dat het nu een bedrijfswinst voor het hele jaar verwacht van ongeveer 700 miljoen euro, een stijging ten opzichte van de eerder voorspelde 500 miljoen euro.
Werkzaamheid gordelroosvaccin is na jaren nog steeds hoog zegt GSK
- GSK: De Britse medicijnfabrikant zegt dat langetermijngegevens aantoonden dat zijn blockbuster gordelroosvaccin, Shingrix, 79,7% werkzaam was bij deelnemers van 50 jaar en ouder, zes tot elf jaar na vaccinatie. De werkzaamheid van het vaccin bleef hoog op 82% in jaar 11 na de eerste vaccinatie, blijkt uit een langdurig vervolgonderzoek in een laat stadium waarin deelnemers tot ongeveer 11 jaar werden gevolgd nadat ze voor het eerst waren gevaccineerd met Shingrix.
Bedrijfsnieuws uit Amerika

Morgan Stanley overtreft de verwachtingen
- Morgan Stanley: (+2.47%) de inkomsten uit investment banking stegen vorig kwartaal met 16% op jaarbasis, wat de totale inkomsten aandikte van 14,5 naar 15,14 miljard dollar. De groepswinst kwam uit op 2,02 dollar per aandeel, terwijl op 1,66 dollar gemikt werd. Verder zal de bank tientallen banen bij de Aziatische investeringsdivisie.
Ook Unitedhealth deed beter dan verwacht
- Unitedhealth: (+5.21%) Ondanks de cyberaanval op de Change Healthcare-afdeling zo’n 1,6 miljard dollar zal kosten (1,15 à 1,35 dollar per aandeel) handhaafde de gezondheidsgroep de eerdere winstvoorspelling voor 2024 van 27,50 dollar tot 28 dollar per aandeel. In kwartaal één daalde de medische kosten immers omwille van gestegen tarieven eind vorig jaar, wat 7,16 dollar winst per aandeel opleverde.
United Airlines boekt een kleiner verlies dan verwacht
- United Airlines: (+1,12%) de luchtvaartmaatschappij verloor vorig kwartaal 15 cent per aandeel, terwijl op 57 dollarcent gemikt werd. United herbevestigde dankzij de blijvend hoge reisvraag de eerder gesteld winstverwachting voor 2024 van 9 à 11 dollar per aandeel.
De omzet bleef achter bij Johnson & Johnson
- Johnson & Johnson': (-2,12%) de omzet in het eerste kwartaal stelde teleur, omdat de verkoop van psoriasismiddel Stelara dat ook deed. De teller landde op 7,82 miljard dollar, terwijl op 7,88 miljard werd gemikt. Wel was er een sterke vraag naar Abiomed hartpompen en apparaten voor gebruik bij wondsluitingsoperaties.
Omnicom boekte een omzet en winst per aandeel dat de verwachtingen overtrof
- Omnicom: (+0,45%) het bedrijf boekte een omzet van 3,63 miljard dollar en een winst per aandeel van 1,67 dollar, hoger dan de verwachtingen. Er was een hogere vraag naar zijn advertentiediensten tijdens grote politieke en sportevenementen. Voor 2024 verwacht het bedrijf groei door de Amerikaanse presidentsverkiezingen en de Olympische Zomerspelen.
Deal tussen International Paper en DS Smith beklonken
- International Paper: (-2,33%) het Britse verpakkingsbedrijf DS Smith wordt gekocht voor 5,8 miljard pond, omdat een bod van Mondi werd afgewezen. Na voltooiing zal DS Smith nog zo’n 33,7% van de fusiegroep bezitten, die een secundaire notering in Londen zal aanvragen. De deal wordt naar verwachting in het vierde kwartaal van dit jaar afgerond.
Beursnieuws België en Nederland

Shurgard kondigt opening aan van nieuw gebouw in Londen
- De grootste ontwikkelaar, eigenaar en exploitant van self-storage faciliteiten in Europa – kondigt de opening aan van haar nieuwe self-storage gebouw in Tottenham (Noord-Londen). Deze nieuwe self-storage faciliteit opende haar deuren op 15 april 2024 en is strategisch gelegen aan een hoofdweg met uitstekende toegang in Noord-Londen. Het ligt in de nabijheid van het Meridian Water regeneratiegebied dat 10.000 nieuwe woningen moet opleveren.
Mithra zal vroege gegevens van de ESTELLE pediatrische studie presenteren op twee congressen.
-
Vroege gegevens van Mithra's ESTELLE pediatrische studie zullen worden gepresenteerd op twee komende congressen. Het gaat om de congressen ESC Bilbao en EURAPAG Thessaloniki. De studie zelf biedt inzicht in de veiligheid, therapietrouw en bloedingsprofielen van ESTELLE anticonceptie bij adolescenten na de menarchie en geeft geen aanleiding tot nieuwe veiligheidsproblemen, aldus Mithra.
Ackermans & van Haarens MRM Health boekte goede onderzoeksresultaten
-
MRM Health, de biotechgroep dat onderzoek doet naar ontstekings-, CZS- en stofwisselingsziekten meldde positieve toplineresultaten van zijn klinische studie van Fase 2a. Daarin wordt MH002 ingezet tegen de weesziekte Pouchitis.
CP Invest levert twee zorgvastgoedprojecten in Nederland op
-
De vastgoedgroep leverde twee zorgvastgoedprojecten in Nederland op. Dat vergde 12,8 miljoen euro investeringen en levert nu 28 extra wooneenheden op.
Cm.com meldt record-EBITDA van 3,3 miljoen euro
-
Het bedrijf rapporteerde een record-EBITDA van 3,3 miljoen euro t.o.v. -2,4 miljoen euro in 2022. De brutowinst bedraagt 19,5 miljoen euro terwijl de brutomarge 30,8% bedraagt. De productmix bleef gericht op activiteiten met een hoge marge. CM.com verwacht dat de omzetontwikkeling verder zal verbeteren in 2024.
ASML meldt eerstekwartaalwinst van 1,3 miljard dollar
- De grootste leverancier van apparatuur aan fabrikanten van computerchips, meldt zwakker dan verwachte nieuwe boekingen in het eerste kwartaal, maar kende wel sterke verkoop aan China ondanks de door de VS opgelegde beperkingen. ASML liet de financiële vooruitzichten voor het hele jaar ongewijzigd, waarbij de omzet in 2024 vlak bleef ten opzichte van het niveau van 2023 van 27,6 miljard euro en maakt zich op voor een sterke groei in 2025. De nieuwe boekingen bedroegen 3,6 miljard euro, ruim onder de 5,4 miljard euro die analisten hadden voorzien. KBC Securities blijft bij de ‘Houden’-aanbeveling en koersdoel van 680 euro.
Navigatiebedrijf TomTom bedrijfsresultaat in het rood door hogere R&D-kosten
-
De Amsterdamse digitale kaartspecialist meldt dat het bedrijfsresultaat in het eerste kwartaal een groter dan verwacht verlies vertoonde, gedrukt door een stijging van de onderzoeks- en ontwikkelingskosten. Het boekte een verlies vóór rente en belastingen van 4,9 miljoen euro (5,2 miljoen dollar) over de eerste drie maanden van 2024, tegenover een winst van 2,6 miljoen euro vorig jaar. Analisten hadden gemiddeld een verlies van 2 miljoen euro verwacht.
Transactiewaarde van Just Eat Takeaway overtreft schattingen van groei in belangrijke markten
- De bruto transactiewaarde (6,55 miljard euro) voldeed in het eerste kwartaal aan de verwachtingen, dankzij 11% groei in het belangrijke Groot-Brittannië en Ierland en 5% in Noord-Europa. Dat compenseerde een daling van 11% in Noord-Amerika en 15% in Zuid-Europa en Australië. De jaarvooruitzichten bleven wel behouden. Geen impact op het KBC Securities’ koersdoel van 18 euro en ‘Kopen’-advies.
Japanse goedkeuring voor UCB’s Fintepla voor Lennox-Gastaut syndroom
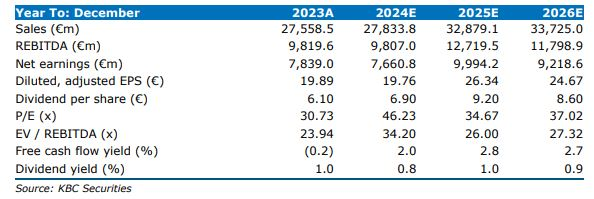
- In lijn met andere regio's verkreeg UCB Japanse goedkeuring voor Fintepla voor Lennox-Gastaut syndroom (LGS), na eerdere goedkeuring voor het syndroom van Dravet in september 2022. Fintepla zal op de markt worden gebracht door Nippon Shinyaku na een exclusieve overeenkomst die in 2019 werd ondertekend door Zogenix. KBCS kijkt uit naar de resultaten van Fase 3 studie voor CDKL5-deficiëntie, die in de tweede helft wordt verwacht. Geen impact op ‘Opbouwen’-advies en koersdoel van 110 euro.
Franse Mistral AI zoekt financiering tegen een waardering van 5 miljard dollar
- Het Franse technologiebedrijf Mistral AI wil enkele honderden miljoenen dollars vers geld tanken aan een waardering van 5 miljard dollar. De startup haalde in december nog 415 miljoen dollar op en werd toen gewaardeerd op 2 miljard euro. Tot de huidige investeerders van Mistral behoren Andreessen Horowitz, Lightspeed Ventures, Microsoft en Sofina.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 17/04/2024 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.