do. 16 nov 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Vrijdag 17 november
- Bedrijfsresultaten
- Walmart, Alibaba Group, Applied Materials, Siemens AG, Warner Music Group, Lenovo Group, Nice Systems, Bekaert, EVS
- Beleggersevents
- ResMed (algemene vergadering)
- Ex-dividend
- Mowi, Permian Resources, Alcoa
- Macro-economie
- EU: Lagarde spreekt, CPI
- VS: bouwvergunningen
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Mee met de markt: 'Een impactloze dag'
- Bedrijfsnieuws uit Amerika
- Europees aandelennieuws
- Beursnieuws België en Nederland
- Enkele kwartaalresultaten toegelicht
- Meest verhandelde aandelen bij Bolero
- Barco : Innoveren voor impact: een verschuiving van de focus van hardware naar software
- De opmars van elektrische wagens in Europa
- Vooruitblik op Amerika
- Stevige margegroei stuwt beter dan verwachte winst bij Tencent
- Alstom kan beleggers moeilijk geruststellen
- Cisco klopt consensus in oktober-kwartaal 2023 maar verlaagt jaarprognose
Cisco klopt consensus in oktober-kwartaal 2023 maar verlaagt jaarprognose
- Cisco rapporteerde voor de periode van drie maanden eindigend op 28 oktober een omzet die 8% steeg tot 14,7 miljard dollar, wat grotendeels in lijn is met de gemiddelde analistenverwachtingen (gav). De operationele winst van 5,4 miljard dollar kwam 7% boven de gav uit. De operationele winstmarge van 36,6% klopte de verwachting met 110 basispunten dankzij prijsverhogingen en verder afnemende kosten in de aanvoerketen (componenten en logistiek). De winst per aandeel steeg met 28% tot 1.11 dollar, eveneens boven de verwachte 1,03 dollar.
- In het afgelopen kwartaal groeide het Products-segment met 8.7% tot 11.1 miljard dollar, in lijn met de gav. De productorders ontgoochelden evenwel met een daling van 20% op jaarbasis terwijl de gav slechts een daling met 13% had ingecalculeerd. De orderzwakte werd pas zichtbaar in oktober. De omzet uit diensten groeide 4,2% tot 3,5 miljard en kwam daarmee eveneens op de consensus uit.
- Voor het lopende (januari-) kwartaal gaat het bedrijf uit van een omzet van 'tussen 12.6 miljard dollar en 12.8 miljard dollar'. Dit is een stuk onder de verwachting van 14.2 miljard dollar en is te wijten aan de zwakke productorders. De winst per aandeel moet uitkomen ‘tussen 0,82 dollar en 0,84 dollar’ (gav 0.99 dollar). Ook voor het volledige boekjaar 2024 (eindigend op 30 juli 2024) stelt Cisco de prognose voor de omzetgroei neerwaarts bij: van ‘tussen 0% en +2%’ naar ‘tussen -3.5% en -5.5%’.
- De oorzaak van de zwakke orders is volgens het bedrijf niet de macro-economische omgeving noch marktaandeelverlies maar wel de hoge voorraden bij zijn klanten. Door problemen in de aanvoerketen naar aanleiding van Covid hadden klanten voorraadbuffers opgebouwd om de langere levertijden het hoofd te kunnen bieden. Over de voorbije twee à drie kwartalen verdwenen de problemen in de aanvoerketen geleidelijk waardoor Cisco zijn leveringsachterstand (backlog) kon inhalen. De productleveringen lagen toen dan ook hoger dan de onderliggende vraag. Met de normalisering van de aanvoerketen zijn ook de levertijden verkort zodat klanten hun voorraadbuffers beginnen afbouwen. Daarom is er nu (tijdelijk) zwakte in de bestellingen. Cisco schat dat dit circa twee kwartalen op de groei van de productleveringen/bestellingen zal wegen. Het bedrijf verwacht dat omzet en orders opnieuw met groei zullen aanknopen vanaf het april-kwartaal. In de woorden van het management: 'Klanten zijn momenteel gefocust op het installeren en implementeren van producten in hun IT-omgevingen, na uitzonderlijk sterke productleveringen in de afgelopen drie kwartalen. Cisco schat dat één tot twee kwart van de verzonden productbestellingen nog wacht op implementatie door zijn klanten.’
KBC Securities over Cisco Systems
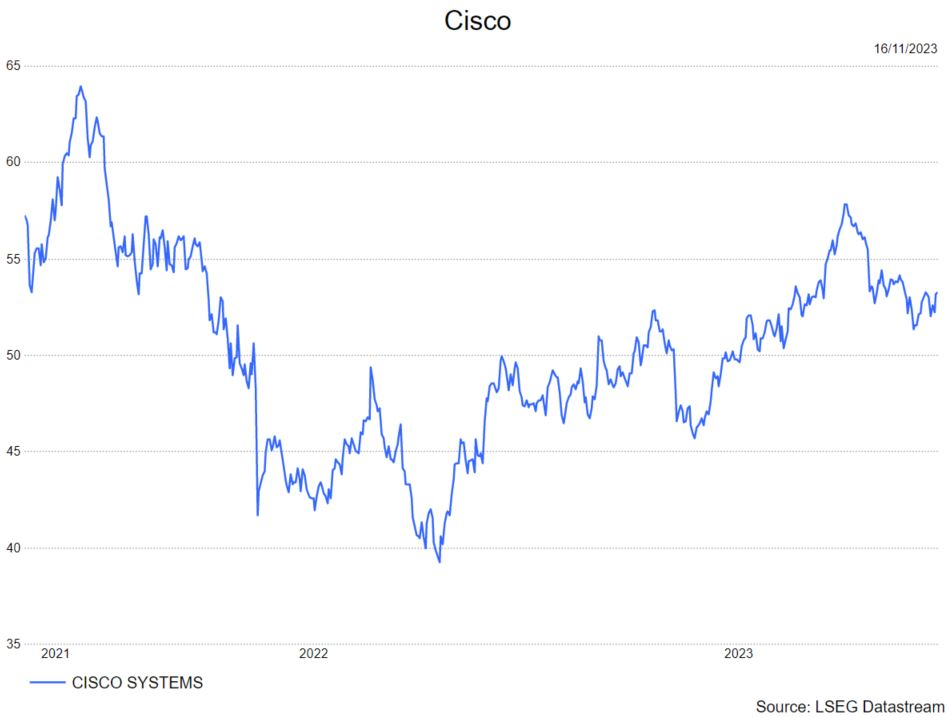
- Beleggers schrokken van de neerwaartse bijstelling van de prognose en stuurden het aandeel zo’n 10% lager in de nabeurshandel. De analist, Kurt Ruts, vindt de daling weliswaar overdreven maar erkent dat het waarschijnlijk tijd zal vergen vooraleer beleggers opnieuw vertrouwen krijgen in de outlook. Kurt verlaagt zijn 'kopen'-advies naar houden en meteen ook zijn koersdoel van 61 dollar naar 51 dollar.
Alstom kan beleggers moeilijk geruststellen

- Het management van het bedrijf lijkt er niet in te slagen de markt gerust te stellen dat ze de situatie onder controle hebben. De resultaten waren op zich niet al te negatief, maar het is duidelijk dat ze nog een schok te verwerken krijgen nu ze een plan aankondigen om de balans te versterken en onmiddellijk ongeveer 1 miljard euro te vinden via desinvesteringen, en wel 2 miljard euro tot 2025. De analist van KBC Securities, Andrea Gabellone, sluit een kredietverlaging in dit stadium uit omdat ze alle mogelijke maatregelen nemen om de balans te versterken, maar hij denkt dat de kans op een kapitaalverhoging is toegenomen.
Het nieuws:
- Alstom heeft een plan bekendgemaakt om zijn balans te versterken om zijn investment grade rating (redactie: investment grade = rating die wijst op een behoorlijke solvabiliteit) te behouden. Hun doel is om hun nettoschuldpositie te verminderen met 2 miljard euro tegen maart 2025. Het plan omvat drie strategieën:
- een programma voor het afstoten van activa dat al van start is gegaan en dat 0,5 tot 1 miljard euro moet kunnen opleveren
- aandelenemissies, waaronder de herfinanciering van verschillende activa
- een kapitaalverhoging met voorkeursrechten. Dit laatste is het minst in trek bij beleggers omdat het hun winst per aandeel zou verwateren.
- Onderdeel van het programma is ook de aankondiging van een groot aantal ontslagen. De treinfabrikant is van plan om ongeveer 1.500 banen te schrappen. Deze ontslagen zullen voornamelijk vallen in de verkoop en administratieve functies en zijn goed voor 10%.

KBC Securities over Alstom
- De resultaten van het eerste halfjaar van hun boekjaar waren in lijn met de pre-publicatie van de groep wat betreft winst-en-verliesrekening, kasstroom en balans. Andrea ziet geen verandering in de verwachtingen voor de rest van het boekjaar. Om die reden behoudt Andrea het 'houden'-advies en koersdoel van 17 euro.
Stevige margegroei stuwt beter dan verwachte winst bij Tencent
- Tencent rapporteerde over het derde kwartaal een omzetstijging van 10% tot CNY 154,6 miljard (CNY : Chinese Renmimbi) die in lijn lag met de gemiddelde analistenverwachting (gav) van CNY 154,8 miljard. De onderliggende operationele winst steeg met 36% tot CNY 55, miljard en kwam daarmee 11% boven de verwachting uit. Dat was te danken aan het relatief groter aandeel van hoge marge-inkomsten in de omzetmix (Video Accounts en mini games) en een sterker dan verwachte kostencontrole. De operationele winstmarge steeg dan ook met 6.7 procentpunten tot 35.9%. Dit is het hoogste niveau in 5 jaar.
- De totale inkomsten uit Online Gaming stegen met 7% tot CNY 46,0 miljard maar bleven daarmee licht onder de gav van CNY 46,3 miljard. De gaminginkomsten op het thuisfront stegen 5% tot CNY 32,7 miljard terwijl de gav uitging van een groei met 6%. De omzet uit de internationale gamingactiviteiten steeg met 14% (7% tegen constante wisselkoersen) tot CNY 13,3 miljard, onder de verwachte CNY 13,5 miljard.
- De online reclame-inkomsten stegen met 20% tot CNY 25,7 miljard maar bleven daarmee wel onder de gav van CNY 26,2 miljard. De solide groei is het gevolg van het consumptieherstel in China na de heropening van de economie eerder dit jaar, de grote populariteit van Video Accounts (Tencents antwoord op TikTok) en verbeteringen in advertentietechnologie die targeting efficiënter maken.
- De omzet in de ‘Fintech & Cloud’ divisie dikte 16% aan tot CNY 52,0 miljard en klopte daarmee de gav die uitging van CNY 50,7 miljard. De sterke prestatie werd gedreven door het herstel in de betalingsactiviteiten en hogere inkomsten uit vermogensbeheer.
- Mooie resultaten bij Tencent dat erin slaagt een tweecijferige omzetgroei te realiseren ondanks de zwakke macro-economische situatie in China. Dankzij een volgehouden kostenbeheersing en focus op de meest winstgevende activiteiten is de winstgroei (in procent) bovendien een veelvoud van de omzetgroei. Het management maakt zich sterk dat het de winstgevendheid nog verder kan opkrikken.
- Tencent is van mening dat AI een groeimultiplicator is, aangezien zijn bedrijfsactiviteiten zich richten op interacties tussen gebruikers met content van hoge kwaliteit die kan worden aangevuld in plaats van verstoord door generatieve AI. Tencent heeft de afgelopen jaren behoorlijk proactief geïnvesteerd in zijn AI-vaardigheden. Zo bieden de cloudactiviteiten een robuuste computerinfrastructuur ter ondersteuning van de aankomende AI-toepassingen. Maar nog belangrijker is de enorme hoeveelheid gegevens die wordt gegenereerd door de online entertainment-, sociale netwerk- en betalingstoepassingen. Die data zijn immers van onschatbare waarde voor modeltraining. Tencent is van plan om geleidelijk AI-toepassingen te integreren in zijn producten, van WeChat tot online media.
KBC Securities over Tencent
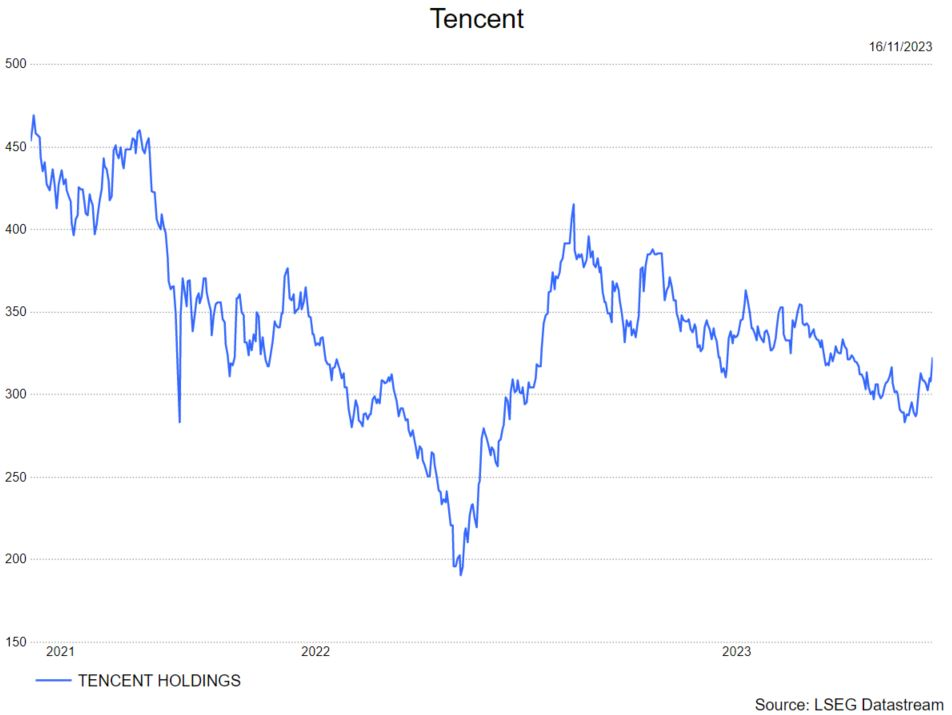
- De analist van KBC Securities, Kurt Ruts, kijkt verder dan het huidige kwartaal en ziet nog steeds een zeer aantrekkelijke risico/rendementsverhouding voor een bedrijf met goede structurele groeivooruitzichten en leidende posities in enkele van de aantrekkelijkste segmenten van de Chinese internetsector. Kurt bevestigt zijn 'kopen'-advies en koersdoel van 57 dollar.
- Voor Prosus, dat meer dan 80% van zijn intrinsieke waarde ontleent aan zijn belang in Tencent, bevestigt Kurt zijn 'kopen'-advies en koersdoel van € 37,50.
De opmars van elektrische wagens in Europa
Elektrische wagens worden steeds populairder en maken een alsmaar groter deel uit van de totale wagenverkoop in Europa. Dat komt deels doordat autofabrikanten geleidelijk aan meer keuze bieden met een breder scala aan modellen. Toch zien we nog altijd grote verschillen in de verkoop tussen Europese landen onderling, van enkele procenten, naar één elektrische wagen op drie, melden de KBC-economen hier.
Barco : Innoveren voor impact: een verschuiving van de focus van hardware naar software
- De analist van KBC Securities, Guy Sips, was gisteren (15/11) aanwezig op de analistenbijeenkomst bij Barco. Het bedrijf stelde zijn nieuwe Meeting Center voor op het hoofdkantoor in Kortrijk. Deze nieuwste uitbreiding van zijn indrukwekkende Experience Center toont hoe Clickshare een antwoord kan zijn op het dilemma dat de huidige werkervaring veel virtuele interacties omvat, terwijl de fysieke ruimte essentieel blijft voor menselijke verbinding en samenwerking.
- Barco gaf enkele overkoepelende technologiethema's achter Barco's innovatiestrategie onder de titel "Innoveren voor impact" aan de hand van 5 technologiethema's. Als hoofdthema zag Guy 'een verschuiving van de focus van hardware naar software'. In deze blog beschrijven we 3 thema's.
- De analist ziet als hoofdthema 'een verschuiving van de focus van hardware naar software'.
- In het 1e thema over technologie (Changing paradigms of visualization) gaf Barco aan dat we evolueren van passieve naar alomtegenwoordige visualisatie. Statisch betekent éénrichtingsvisualisatie, vandaag staan we aan de vooravond van een bidirectionele visuele ervaring (Barco toonde enkele voorbeelden in zorgschermen) terwijl Barco CEO An Steegen Barco voorbereidt op het alomtegenwoordige tijdperk waarin hologrammen een rol zullen spelen in de symbiotische levensechte ervaring

- In het 2de technologiethema (Omgaan met exponentiële data) toonden ze Barco CTRL als voorbeeld van datagestuurde innovatie. Guy zou Barco CTRL als Barco-oplossing voor controlekamers willen vergelijken met wat Barco Nexxis doet voor de digitale operatiekamer. Ook in controlekamers is het de bedoeling om meer software en minder hardware te verkopen.

- In het 3de Technologie thema (Real-time compute en AI) gaven ze Light steering als voorbeeld.
- Guy denkt dat er -naast Light Steering- binnenkort 3 producten op de markt kunnen komen : een Clickshare 'light' voor het bedrade BYOM-segment (Bring Your Own Meeting), Barco CTRL (voor controlekamers) en een bi-directioneel visualisatiescherm voor Dynamische (3D) visualisatie in het gezondheidszorgsegment. Alle 3 worden hierboven besproken.

KBC Securities over Barco
- Guy herinnert eraan dat Barco verwacht dat de omzet voor het boekjaar 2023 in lijn zal liggen met vorig jaar. Guy verlaagde zijn omzetverwachting, voor dit boekjaar (2023) van 1,049 miljard naar 1,034 miljard. Barco verwacht een EBITDA-marge (bedrijfskasstroom-marge) rond 14% (KBCS van 13,8% naar 13,3%), wat resulteert in een EBITDA voor het gehele boekjaar 2023 van € 140,4 miljoen (was € 144,4 miljoen).
- Barco heeft een vooruitzicht voor de EBITDA-marge tussen 14% en 18% voor het boekjaar 2024 en de daaropvolgende jaren. KBCS verlaagde de omzet voor het boekjaar 2024 naar € 1,105 miljard (was € 1,131 miljard) en naar 1,1935 miljard voor 2025 (was 1,2137 miljard). KBCS rekent op EBITDA-marges van respectievelijk 14,1%, 15,3% en 15,7% (was € 14,6%, 16,0% en 15,7%) voor de periode 2024-2026.
- Barco wordt verhandeld tegen een koers/winstverhouding 2023E van 26,3 en een koers/winst-groei van 2,0.
- Daarom heeft de analist Guy het koersdoel iets verlaagd van € 26,5 naar € 25,7. Het 'kopen'-advies blijft gehandhaafd.


Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Ackermans Van Haaren - ASML - KBC - Alstom - UCB - D'Ieteren - Aegon - Adyen - Melexis - Engie

Enkele kwartaalresultaten toegelicht

De collega's van KBC Private Banking gaven toelichting bij de kwartaalresultaten van DHL, D'Ieteren, Euronext, Care Property Invest, VGP, Adyen en Shurgard.
DHL (voorheen Deutsche Post)
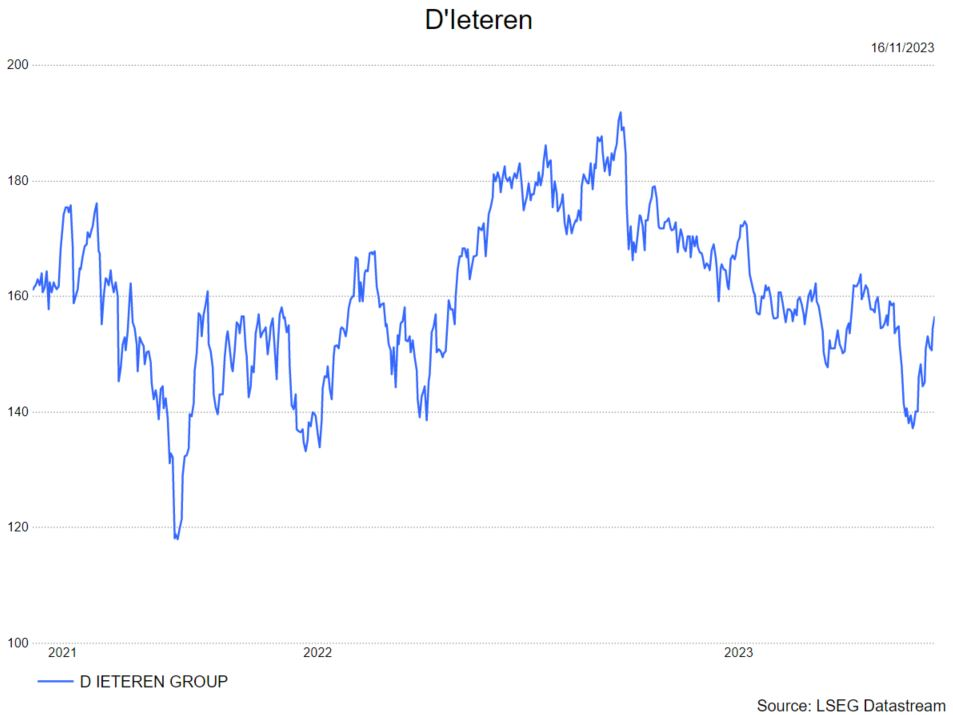
- DHL publiceerde een omzet van 19,4 miljard euro, behoorlijk minder dan hetzelfde kwartaal vorig jaar. Het topkwartaal vorig jaar werd echter gekenmerkt door nooit geziene transportprijzen. In de covidtijd ging de sector immers door een dal. De transport an sich is cyclisch echter DHL zien we in dit segment als een meer defensieve speler waarbij het genereren van cash uitstekend blijft. De volumes zijn gedaald maar de focus van DHL ligt meer op hun snelle en kwalitatieve service waar de nadruk op hogere marges ligt. Dit in tegenstelling tot grote rederijen zoals Maersk. De winst kwam uit op 1,4 miljard euro (0,68 euro per aandeel) wat zelfs licht boven de verwachtingen was. Het management kijkt positief naar de toekomst en het boezemt vertrouwen dat al een doelstelling voor 2025 meegegeven werd namelijk een winstcijfer van 7 à 8 miljard euro. Zelfs na een ‘normalisering’ van de transportprijzen blijven we achter het bedrijf staan. Hun model is solide genoeg om eventuele macro economische moeilijkere perioden te doorstaan. DHL genereert nog meer dan voldoende cash om de investeerder tevreden te houden. Een interessant dividend wordt uitgekeerd en de inkoop van eigen aandelen gaat door. Het bedrijf blijft nog steeds structureel ondergewaardeerd. Door enkele aanpassingen in het waarderingsmodel wordt het koersdoel wel verlaagd naar 48 euro bij een ‘kopen’ aanbeveling.
D'Ieteren
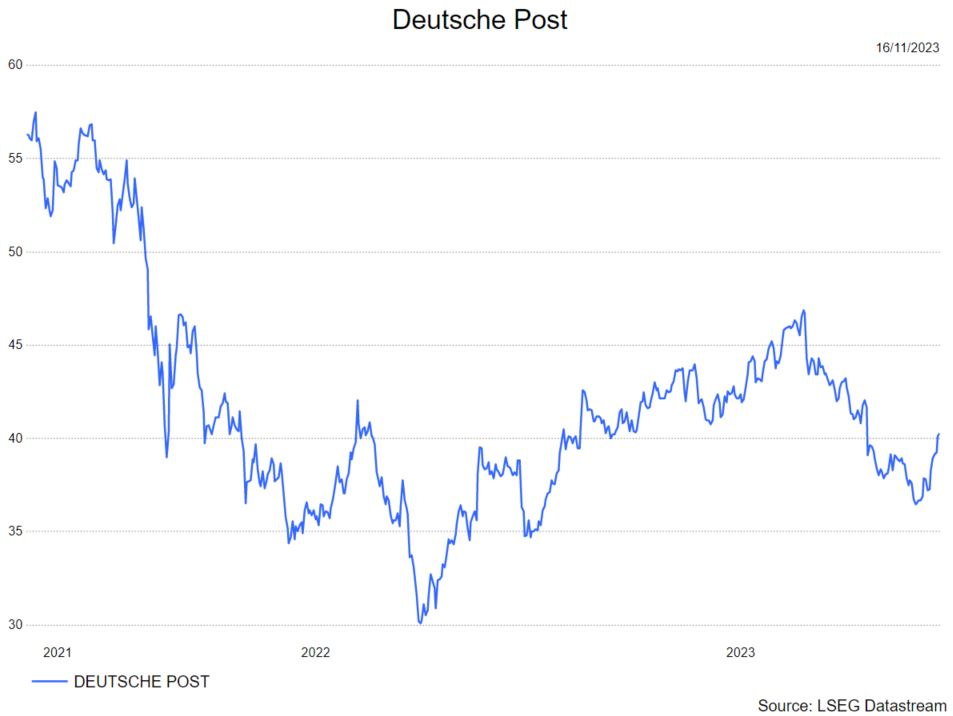
- D’Ieteren kondigde een inkoopprogramma van eigen aandelen aan voor een bedrag van maximum 100 miljoen euro. De ingekochte aandelen worden vernietigd. Logische zet, daar het bedrijf met een zeer hoge korting ten opzichte van de intrinsieke waarde noteert (47%). Onze analist paste zijn model aan na de sterke operationele prestatie dit jaar. Vooral bij Belron is er ruimte voor een verdere margegroei. We gaan ervan uit dat D’Ieteren zijn ambities ruimschoots zal overtreffen. Het koersdoel van 225 euro blijft op de tabellen met een ‘kopen’ aanbeveling.
Euronext
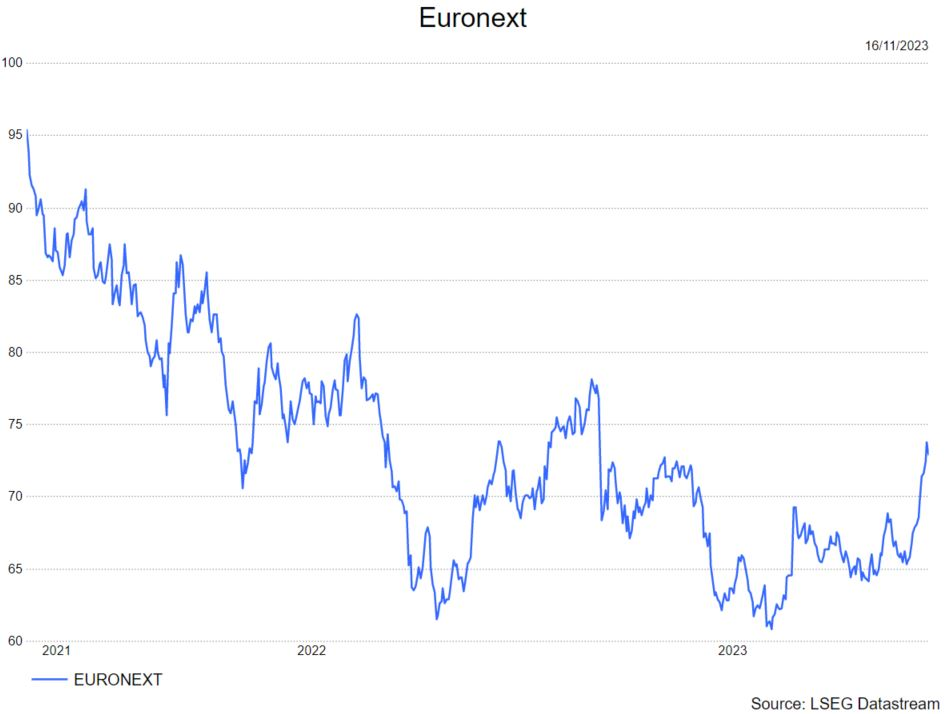
- In het vorige kwartaal kon Euronext de winst ruim verdubbelen. Die steeg van 76 miljoen euro richting 166,6 miljoen euro, ruim boven de analistenverwachting van 151 miljoen euro. Doorgedreven kostenbesparingen gaven de belangrijkste bijdrage. De omzetgroei was vooral te danken aan een heroplevende obligatiehandel nu de rentes zich terug op interessante niveaus bevinden. De omzet steeg met net geen 20%. De EBITDA-marge verbeterde met meer dan 200 basispunten van 57,1 naar 59,3 punten. ‘Kopen’ aanbeveling met koersdoel 108 euro.
Care Property Invest
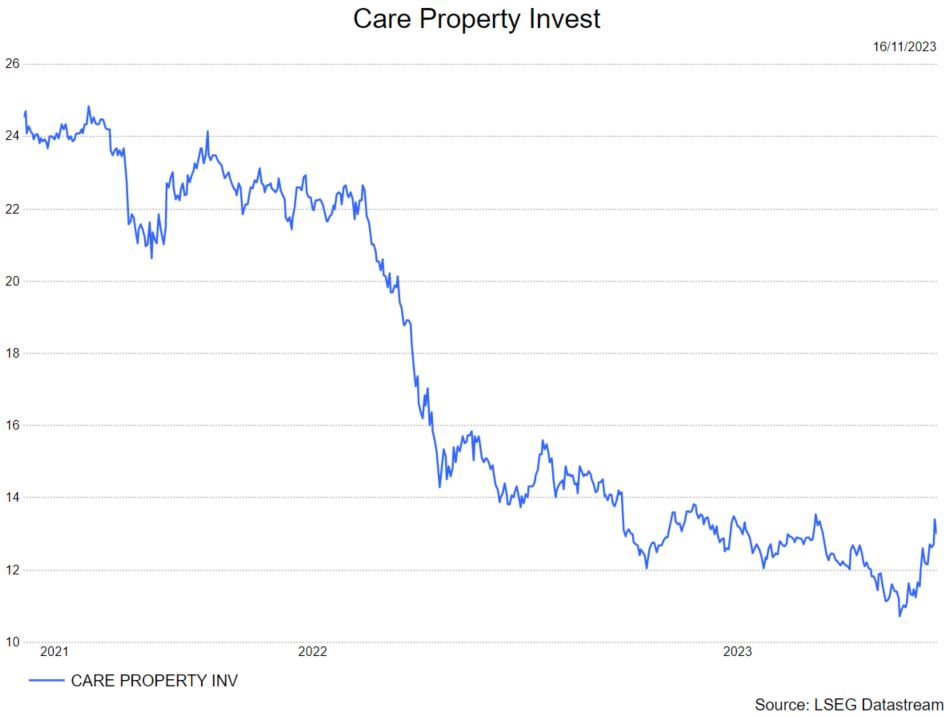
- De resultaten van zorgvastgoedgroep Care Property Invest (CPI) lagen perfect in lijn met de verwachtingen van KBC Securities. De indexatie die de groep toepast, brengt de winstcijfers eerder aan de bovenkant van de consensus. De waarde van de projecten corrigeerde met een minimale 1,8% op jaarbasis, wat lager is dan bij de naaste concurrenten. Onze analiste wijst op twee elementen die kort opgevolgd moeten worden. Zo is er een vertraging in de oplevering van drie Spaanse projecten (met 1 of 2 kwartalen) en is de schuldgraad nog steeds hoog. Ze verwacht ook dat deze schuldgraad de komende jaren boven de 45% zal blijven, wat in het huidige renteklimaat kan wegen. Aan de positieve kant staat de mature portefeuille en het feit dat CPI niet veel schulden moet aflossen de komende tijd. Ze zijn dus goed gefinancierd en hebben ook nog cash op de balans. ‘Opbouwen’ aanbeveling en koersdoel van 15,5 euro worden herhaald
VGP
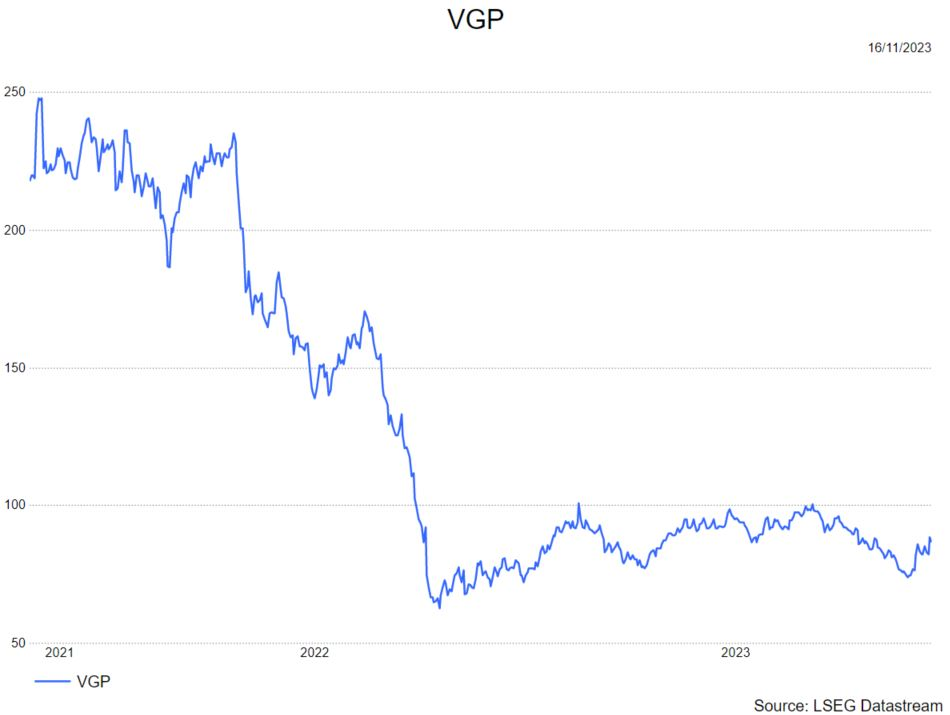
- Logistieke vastgoedgroep VGP kwam met een trading update. Door nieuwe ontwikkelingen en opleveringen kwam die update mooi boven de gemiddelde analistenverwachtingen uit. De vraag naar logistieke ruimte blijft sterk en de joint venture met DEKA Immobiliën in Duitsland wordt uitgevoerd zoals verwacht. Het rendement op de DEKA-deal ligt ook hoger dan initieel voorspeld. De volledige oplevering zou tegen eind 2024 een extra 700 miljoen aan kasmiddelen opleveren. De indexering van de huurprijzen dankzij de inflatie zou ook een deel van de rendementsdruk moeten wegnemen. Ook het dividend lijkt niet in gevaar. En dan is er nog de fundamentele trend naar meer logistiek vastgoed om aan de hogere vraag te voorzien. VGP zit dus goed gepositioneerd. Onze analist juicht vooral de kasstromen toe in deze uitdagende rente-omgeving. Voor vastgoedbedrijven blijft dat vandaag primordiaal. Hij blijft bij zijn ‘kopen’ aanbeveling en koersdoel van 140 euro.
Adyen
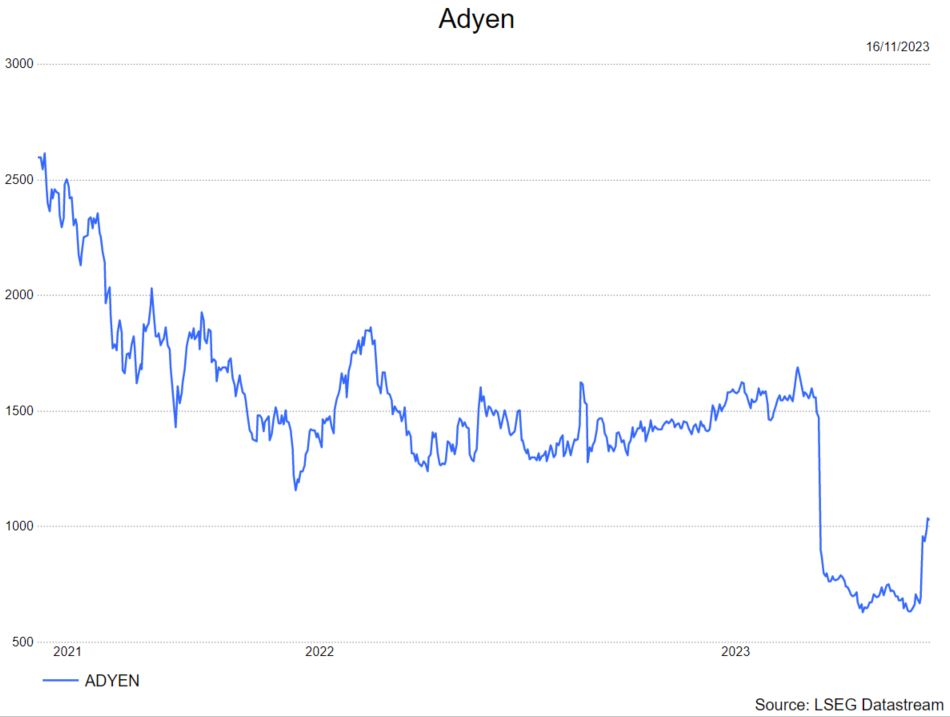
- Amsterdamse fintechspeler Adyen gaf een update tijdens een beleggersdag in San Francisco. Dat was nodig, na de koersval van afgelopen zomer die werd veroorzaakt door de aankondiging dat het tempo van aanwervingen onverminderd werd verder gezet en er wat ruis op de inkomsten kwam. De beleggersupdate werd duidelijk gesmaakt want Adyen kon daags nadien meteen 7 miljard aan beurswaarde terug goedmaken. Wat werd er juist gezegd? Eerst en vooral zal Adyen het komende jaar starten met kwartaalupdates (ipv halfjaarlijks) zodat investeerders sneller zicht krijgen op de financiële situatie. Het derde kwartaal liet ook duidelijk een opleving in de inkomstengroei zien vergeleken met de eerste helft van 2023. EBITDA-marges werden bijgesteld (van een torenhoge verwachting van 65% naar 50%) en ook het aanwervingstempo werd vertraagd (maar niet gestopt). Hogere inkomsten, lagere kosten, goed nieuws dus vanuit Nederland. De analist van KBC Securities behoudt dan ook zijn ‘kopen’-aanbeveling en houdt voorlopig ook vast aan het koersdoel van 1500 euro.
Shurgard
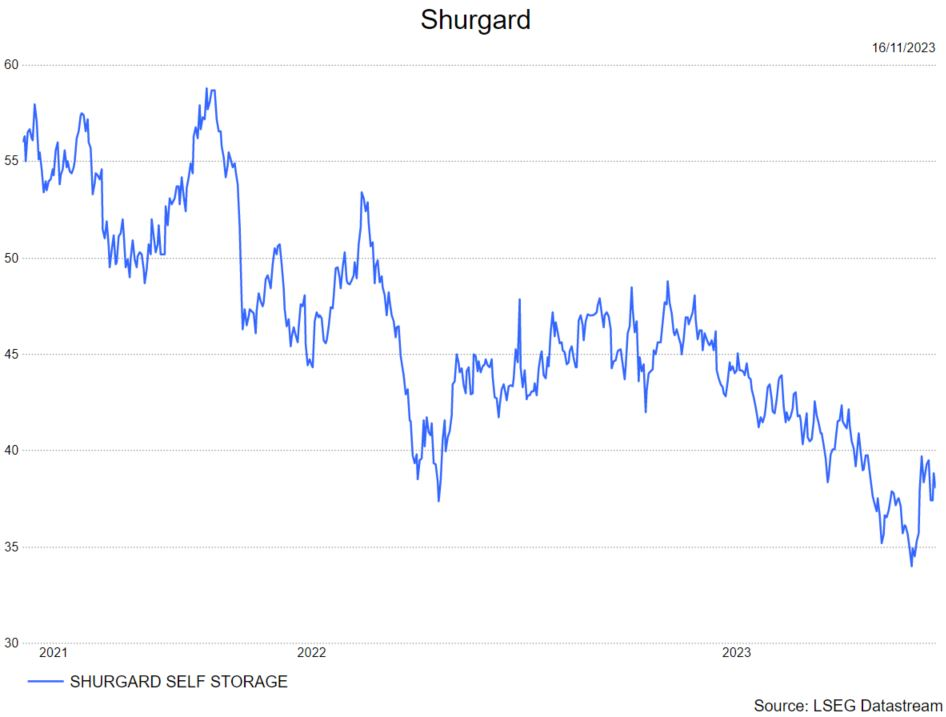
- De aanbieder van opslagruimte haalde in de institutionele markt 300 miljoen euro op tegen een prijs van 36,75 euro. Enigszins verrassend daar Shurgard op zich relatief weinig schulden heeft. Waar dient het bedrag dan voor ? Om de ceo te citeren: “dit geeft ons nieuwe vuurkracht om onze activiteiten uit te breiden met acquisities en ontwikkelingen’. Dergelijk nieuws juichen we alleen maar toe. Shurgard deelde, enigszins onterecht, in de klappen die de vastgoedsector incasseerde en dit door de gestegen rentevoeten. Met een schuld die 17,5% van de totale portefeuillewaarde uitmaakt is de impact van hogere rentevoeten beperkt. Voor onze analist blijft het een defensief aandeel en bevinden de activiteiten zich in een markt waar weinig aanbod is en geniet Shurgard van schaalvoordelen en een toenemende digitalisering. De demografische trends ondersteunen de expansie van Shurgard. De winstgevendheid is gedreven door hogere huurinkomsten per vierkante meter en de bezettingsgraad blijft op een hoog niveau. Het groeipotentieel van Shurgard wordt door de markt op dit ogenblik danig onderschat.
Beursnieuws België en Nederland

Kinepolis huurt vanaf 13 december 9 Franse zalen
- De cinemagroep gaat vanaf 13 december een bioscoop met 9 zalen en 1.462 zitplaatsen huren en uitbaten in het winkelcentrum Polygone in Béziers. Het neemt zo de rol over van MonCiné. Kinepolis zal begin 2024 starten met renovatiewerken om de bioscoopinfrastructuur te moderniseren en aan te passen aan de Kinepolis-standaarden. Het wordt de derde Kinepolis-vestiging in Zuid-Frankrijk en de achttiende in heel Frankrijk, dat goed is voor 199 zalen.
KBCS herbekijkt de waardering van Gimv
- In de aanloop naar de halfjaarcijfers herbekeek KBCS de investeringscase, met inbegrip van een herschatting van de 3 meest waardevolle participaties. Dat is nodig na de verkoop van de belangen in Coolworld en Claire, waardoor Cegeka (BE), Medi-Markt (DE) en Spineart (CH) nu de dans uitmaken. Gimv handelt momenteel met een discount van 13,7% ten opzichte van onze geschatte intrinsieke waarde van 45,6 euro, ondanks de portefeuille snelgroeiende bedrijven omvat (bolt-on acquisities) die winstgevend blijven in het huidige boekjaar, met een lage schuldgraad en conservatieve waardering. Het dividendrendement blijft met 6,6% erg hoog. Geen impact op “Kopen”-advies en 1 euro koersdoel.
Econocom houdt analistendag
- De IT-dienstengroep houdt een analistendag en maakte daar voorbeurs gebruik van om de financiële doelstellingen scherp te stellen. Het nieuwe plan voor de periode 2024-2028 luistert naar de naam “One Econocom”, waarbij de focus meer ligt op interne groei dan op overnames. De omzet moet tegen 2028 gemiddeld 8% jaarlijks groeien naar 4 miljard euro, terwijl de lat eerder nog op 5 miljard lag omwille van externe groei. De overnames mogen nu nog 400 miljoen omzet opbrengen, wat volledig gefinancierd is door eigen middelen. De operationele marge moet boven 5% liggen in 2028 en de nettowinst moet verdubbelen, terwijl de netto financiële schuld in 2028 moet dalen ten opzichte van vandaag. Op organische basis is het dus eigenlijk een upgrade. Geen impact op “Houden”-advies en 3,3 euro koersdoel.
UnifiedPost zag de organische omzetgroei in de digitale tak met 15% aandikken
- De specialist in digitale facturatie zag de organische omzetgroei in de digitale tak 15% aandikken tot 92,8 miljoen euro.in de eerste negen maanden van het jaar, tegenover een krimp van 16% bij de papieren facturatie kromp. De totale omzet stabiliseert daardoor op jaarbasis op 135,8 miljoen euro, maar wat dat wil zeggen voor de winst weet enkel het management. Die cijfers bleven immers achterwege, ondanks de groep blijft mikken op een positieve cashflow in de tweede jaarhelft. Daarvan weten we enkel dat de groep de bedrijfskasstroom (EBTIDA) in het huidige kwartaal positief ziet eindigen, weliswaar zonder de uitgaven mee te rekenen.
Solide verkoop bij Aegon
- De verzekeraar kwam op de proppen met een solide verkoopmomentum en sterke kwartaalresultaten, met als kers op de taart een transformatie die met succes in volle gang is en blijft. de groep voerde dus duidelijk de lijnen uit die in juni op de analistendag werden uitgezet. Voorlopig behoudt KBCS het beleggingsscenario, hoewel verdere opwaartse beweging zeker mogelijk is indien deze trend zicht blijft doorzet. Geen impact op 5,5 euro koersdoel en “Opbouwen”-advies.
Arcadis houdt analistendag
- Vanmiddag organiseert de groep een analistendag, waar op het zijn strategie voor de periode 2024-2026 zal uiteenzetten, met als naam “Accelerating a Planet Positive Future”. Dat gebeurt onder het waakzame oog van de nieuwe CEO Alan Brookes, die meteen uitpakt een aanzienlijke verhoging van de operationele bedrijfswinstdoelstelling (EBITA). De lat gaat van “ten minste 10%” naar “ten minste 12,5%” tegen 2026. KBCS zal de prognoses opwaarderen, maar behoudt vandaag wel het “Kopen”-advies en koersdoelrating en 41 euro koersdoel.
KBCS herbekijkt waardering Barco
- Vandaag publiceert KBCS een bedrijfsnota met als titel “Innoveren voor impact: een verschuiving van de focus van hardware naar software”. Dat volgt op de analistenmeeting van gisteren. De conclusie is even beknopt dan duidelijk: het advies blijft stabiel op “Kopen”, terwijl het koersdoel daalt van 26,5 naar 25,7 euro per aandeel.
IBA voert orderboek versneld uit
- In de kwartaalupdate meldde de bestralingsgroep dat de conversie van het orderboek versnelt terwijl de operationele kosten stabiliseren, wat resulteert in een licht positieve bedrijfswinst over het derde kwartaal. Voor de hele tweede jaarhelft wordt nu verwacht dat dat cijfer positief zal zijn. IBA blijft zoeken naar nieuwe toepassingsgebieden voor haar deeltjesversnellers, waaronder de behandeling van PFAS. We verwachten de komende maanden meer nieuws hierover. Aangezien de technologie gebruik zal maken van bestaande versnellertechnologie, denkt KBCS dat dit vrij snel operationeel kan worden. Geen impact op “Kopen” en 18 euro koersdoel.
Onward Medical wil kaspositie versterken
- De medtechgroep gaat de komende maanden zoeken naar efficiënte manieren om de kaspositie verder te versterken. Het derde kwartaal werd afgesloten met 36,8 miljoen euro in kas en dat moet de bollenwinkel draaiende houden tot einde 2024. Bij de halfjaarcijfers was de kaspositie nog 43,8 miljoen euro en eind 2022 was dit bijna 62 miljoen euro. Het gaat dus lekker snel, maar zo ook de ontwikkeling van de therapie om dwarslaesies te lijf te gaan.
Europees aandelennieuws

Siemens verwacht lagere omzet in 2024
- Siemens: het bedrijf gaf een voorzichtige verkoopprognose voor 2024 na een positief vierde kwartaal. Siemens verwacht dat de omzet in de komende 12 maanden met 4-8% zal groeien, lager dan de omzetstijging van 11% over geheel 2023. D.i. te wijten aan lagere verwachtingen in de divisie industriële automatisering.
LVMH levert de uniformen voor de openingsceremonie van de Olympische Spelen voor het Franse team
- LVMH: het merk Berluti van luxegigant zal de uniformen voor de openingsceremonie van de Olympische Zomerspelen en de Paralympics voor de Franse teams ontwerpen. LVMH is tevens ook sponsor van het event met haar topmodemerken Louis Vuitton en Dior, evenals Moet Hennessy champagne en sterke dranken en juwelier Chaumet, die medailles voor het evenement zal ontwerpen.
Renault publiceert de financiële doelstellingen voor Ampere
- De Franse autofabrikant Renault verwacht dat zijn elektrische auto-eenheid Ampere zijn inkomsten meer dan zou verdrievoudigen tot 10 miljard euro. De groep werkte de financiële doelstellingen voor de eenheid verder uit, waaronder een omzet van 25 miljard euro in 2031, break-even in 2025 en een operationele marge van minstens 10% vanaf 2030.
Allegro verwacht sterk vierde kwartaal
- Het grootste e-commerce platform van Polen verwacht dat de bedrijfskasstroom (EBITDA) met 20%-23% jaar op jaar zal stijgen in het vierde kwartaal, nadat de derdekwartaalresultaten de verwachtingen overtroffen. De EBITDA steeg met 32,4% tot 778 miljoen zloty’s terwijl op760 miljoen werd gemikt.
Eventim publiceert sterke kwartaalresultaten
- De Duitse ticketingfirma rapporteerde donderdag een stijging van 34% in de bedrijfskasstroom (EBITDA) voor de eerste negen maanden, dankzij de sterke onderliggende groei als gevolg van live entertainment en sportevenementen. De EBITDA in de periode januari-september kwam uit op 343,3 miljoen euro. De groep bevestigde ook zijn vooruitzichten voor het hele jaar, die in oktober waren verhoogd.
Bedrijfsnieuws uit Amerika

Cisco komt met slechte verwachtingen
- Cisco Systems: (-11% nabeurs) de producent van digitale communicatiehardware kwam met barslechte verwachtingen voor het huidige kwartaal op de proppen, waardoor de jaarverwachtingen ver onder de analistenschattingen werden gezet. Dat leidde de aandacht af van wat in essentie best wel een sterk eerste kwartaal kwartaalrapport was het fiscale eerste kwartaal, waarin Cisco de consensusverwachtingen van analisten wel degelijk kon kloppen. Het verleden is duidelijk geen leidraad voor de toekomst.
Palo Alto Networks geeft update
- Palo Alto Networks: (-6% nabeurs) het cyberbeveiligingsaandeel kwam met een sterker dan verwacht kwartaalrapport opdraven en zette een zonder meer solide winstverwachting voor het huidige tweede kwartaal in de markt. Maar de meeste aandacht ging naar de boodschap dat het aantal facturen dit kwartaal aan de onderkant van de analistenverwachtingen lag. Daardoor moesten de jaarverwachtingen worden bijgesteld.
Target zorgt voor sector-opluchting
- Target: (+18%) de kleinhandelaar zorgde voor opluchting in de hele sector, omdat de kwartaalwinst in het voorbije kwartaal hoger was dan verwacht. De winst per aandeel landde op 2,10 dollar op een omzet van 25,4 miljard dollar, terwijl op 1,48 dollar winst en 25,24 miljard omzet werd gemikt. Wel daalde de vergelijkbare omzet van Target voor het tweede achtereenvolgende kwartaal en werden de winstvooruitzichten voor het belangrijke eindejaarseizoen bijzonder breed gelegd. De winst kan landen tussen 1,9 en 2,6 dollar per aandeel, een bredere vork dan de Schelde in de bocht van Antwerpen.
Volgens UBS zullen 3Q resultaten Dollar Tree sterk zijn
- Dollar Tree: volgens beurshuis UBS zullen de derde kwartaalresultaten van Dollar Tree sterk zijn, wat de visie ondersteunt dat het aandeel erg ondergewaardeerd is. Maar vooral moeten de cijfers de geloofwaardigheid van het management kunnen herstellen, nadat het aandeel dit jaar met 14% is gedaald.
- Gambling.com : (-5%) de beoordelingssite van gokdiensten klopte de verwachtingen voor het derde kwartaal op het vlak van de omzet en de winst, maar liet het de jaarverwachtingen ongewijzigd. De bedrijfskasstroom (EBTIDA) kwam uit op 6,1 miljoen dollar, een zucht onder de consensusverwachting van 6,2 miljoen dollar.
Disney krijgt liefde van Deutsche Bank
- Disney: (+3,1%) het mediaconglomeraat kreeg liefde van Deutsche Bank. Die heeft namelijk vertrouwen in het groeipotentieel van Disney in 2024 en 2025. De analist in kwestie verlaagde echter zijn koersdoel voor het aandeel én de winstverwachtingen voor 2024.
Catalent komt met resultaten
- Catalent: (+11,3%) de farmagroep boekte een kleiner dan verwacht verlies per aandeel en een beter dan verwachte omzet in het fiscale eerste kwartaal. Het management verwacht dat er tussen boekjaar 2024 en 2026 een aanzienlijke nieuwe capaciteit voor de productie van medicijnen tegen gewichtsverlies online komt en dat moet de zaken een pak vooruit helpen.
Mee met de markt: 'Een impactloze dag'
- Gisteren waren de aandelen opnieuw in trek, maar wel in mindere mate dan in de voorbije dagen. Europa klokte 0,4% hoger af, terwijl Wall Street het moest rooien met 0,2% winst. Maar ook dat is winst, aangedreven door de positieve inflatiecijfers van eerder deze week. Dat versterkte de visie van beleggers dat de Fed klaar is met het verhogen van de rente, en dat een eerste renteverlaging al kan plaatsvinden in mei 2024. De 2-jaarsrente in de VS daalde gisteren tot 4,89%, tegenover 3% in Duitsland, terwijl de 10-jaarsrentes stabiel bleven. Daardoor stabiliseerde de dollar (€1 = $1,0835).
- Op sectorniveau stond de kleinhandelssector in de kijker, dankzij redelijk positieve signalen van grootgrutter Target, terwijl de energiesector (-0,3%) het peloton afremde omdat de olieprijs opnieuw daalde tot ei zo na 80,44 dollar per Brent-vat. De goudprijs veerde dan weer wat op tot 1.963,29 per ounce, maar echt veel aandacht kreeg dat niet.
- De Aziatische aandelenmarkten (0,4%) kwamen vannacht op adem na de forse winsten eerder deze week. De CSI300 index daalde zo’n 0,7% en de Hang Seng index verloor zo’n 1%. De aanleiding daarvoor was een aanhoudende zwakte in de vastgoedsector, al verbaast dat natuurlijk niemand. Belangrijk blijft de eerder deze week vrijgegeven comeback van de Chinese industrie en detailhandel, terwijl vannacht ook bleek dat de Japanse export in oktober voor de tweede maand op rij daalde omdat er minder chips en staal naar China verzonden werden.
- Er heerste ook teleurstelling over de topontmoeting tussen China en de VS. Beide landen zijn dan wel van plan zijn om de militaire contacten te hervatten die China verbrak na een bezoek van toenmalig Parlementsvoorzitter Nancy Pelosi aan Taiwan in 2022, terwijl ook het drugsbeleid geharmoniseerd wordt. Mooi, zo, maar echt groot nieuws was er toch niet echt. Wel zijn beide naties terug vriend. Ze zullen een “directe, open duidelijke communicatie voeren op een directe basis”. Wat klinken die topontmoetingen toch heerlijk vriendelijk altijd. Dat Biden na de ontmoeting aan verslaggevers liet weten dat hij bij zijn mening blijft dat Xi een dictator is “omdat hij een communistisch land leidt”, zullen we dan maar onder een andere vlag kaderen.
- Verder bleef de Chinese huizenindex in China in oktober quasi onveranderd, want een daling met 0,1% op maandbasis is verwaarloosbaarheid in het licht van de Grote Vastgoedcrisis. De huisvestingsindex in China bedroeg gemiddeld 3,93% tussen 2011 en 2023, met een recordstijging van 12,60% in november 2016 en een laagterecord van -6,10% in maart 2015. Het percentage van de bevolking dat een prijsstijging verwacht in de komende twaalf maanden blijft met 16% echter bijzonder laag. Midden 2018 piekte die verwachting nog op een kleine 40%.
- De economische kalender biedt weinig inspiratie, behalve misschien het aantal wekelijkse nieuwe werkloosheidsaanvragen en industriële productie in de VS. Verder staan er een héél pak speeches op het menu, van onder meer Lagarde, Guindos en Knot (ECB), Mester, Williams, Barr (Fed) en Ramsden (BOE).
- De focus ligt daardoor eens te meer op bedrijfsresultaten, met onder meer Alibaba, Applied Material, Copart, DingDong, Lexin Fintech, Netease, Ross Stores, Walmart, Warner Music, Yangu Fang, Aegon, Allegro, Burberry, Embracer, Halma, Investec, Merlin Properties, Qinetiq, Siemens, Subsea7, Home Invest Belgium, Lucas Bols en Payton Planar.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 15/11/2023 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.