vr. 1 sep 2023
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Maandag 4 september
- Bedrijfsresultaten
- Trip Com Group, Celyad Oncology, Compagnie de Bois Sauvage
- Beleggersevents
- Precision Wires (algemene vergadering)
- Ex-dividend
- Henderson Land, Mcphersons
- Macro-economie
- EU: Sentix, beleggersvertrouwen
- VS: Vakantie: Dag van de Arbeid
- Canada: Idem
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Mee m/d markt: “PMI-dagje, met arbeidsmarktrapport”
- Europees aandelennieuws
- Slecht nieuws bij Orsted en de gevolgen voor Iberdrola
- Meest verhandelde aandelen bij Bolero
- Videogames I: 'Koningen van florissante entertainmentindustrie!'
- Videogames II: 'Waarom Prosus uw liefde verdient'
- Landbouwmachines: tussen (innovatie)hoop en (cyclus)angst
- Poolse centrale bank klaar voor renteverlaging?
- NX Filtration overtuigt niet
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Dollar General verlaagt omzet- en winstverwachting voor 2023
- Dollar General: (-12%) de kleinhandelaar verlaagde de omzet- en winstverwachting voor heel 2023 van 1% à 2% naar 1% na een zwak tweede kwartaal. De brutowinstmarge daalde zelfs met 126 basispunten op jaarbasis. Da’s bar. Boosdoeners zijn een terugval in het winkelverkeer en een verschuiving van discretionaire goederen naar essentiële goederen, waar de marges lager zijn. Dat, en zware concurrentie en hoge inflatie, natuurlijk. De groep duikt zo al vier kwartalen onder de lat en blijft gevangen in een neerwaartse spiraal van prijsverlagingen om klanten te blijven lokken. Dat kost winst. Veel winst. Die zal immers niet tussen 0% en 8% dalen, maar wel 22% à 34%. Hard.
Hormel Foods verlaagt jaarverwachtingen na zwak tweede kwartaal
- Hormel Foods: (-2,7%) de pindakaasmaker verlaagde de jaarverwachtingen na een zwak tweede kwartaal. Dat komt door de verplichte prijsverlaging van onder meer varkensvlees en kalkoen, in combinatie met een trage vraag in China. Waarom verplicht? Omdat concurrenten ook het mes zetten in de prijzen, zowel in de VS als in het internationale segment. En dus daalde operationele marge van 9,7% een jaar eerder naar 7,3% vorig kwartaal. Voor het huidige kwartaal werden de winstverwachtingen verlaagd van 1,7 à 1,82 dollar tot 1,61 à 1,67 dollar, omdat de omzet tussen 0% en 4% zal dalen, terwijl eerder op 1% à 3% groei werd gemikt.
Jaarwinst Campbell Soup ruim boven analistenverwachting
- Campbell Soup: (-0,6%) de jaarwinst zal ruim boven de analistenverwachtingen uitkomen, dankzij hogere prijzen. Dat compenseerde de zwakkere vraag naar soepen en verpakte maaltijden, omdat consumenten meer en meer opteren voor goedkopere opties. De omzet zal dit jaar landen tussen -0,5% en 1,5%, terwijl analisten op een toename met 0,8% hoopten tot 9,43 miljard. De winst kan daarom landen tussen 3,09 en 3,15 dollar, hoger dan de verhoopte 3,10 dollar.
Sage Therapeutics ontslaat 40% van personeelsbestand
- Sage Therapeutics: (+1,4%) de farmagroep gaat 188 mensen ontslaan, zowat 40% van het personeelsbestand. Dat komt kort nadat de Amerikaanse toezichthouder FDA weigerde diens medicijn voor de behandeling van depressieve stoornissen goed te keuren. Wel werd begin augustus de pil van het bedrijf en partner Biogen goedgekeurd voor postpartum depressie, maar dus niet voor de behandeling voor klinische depressie, wat een veel grotere markt is.
Microsoft koppelt Teams los van andere Office-producten
- Microsoft: (-0,31%) chat- en video-app Teams worden losgekoppeld van zijn Office-product om het concurrenten makkelijker te maken om hun software te verkopen aan Microsoft-klanten. De voorgestelde wijzigingen volgen op een onderzoek van de Europese Commissie naar Microsofts koppelverkoop van Office en Teams, op zichzelf het resultaat van een klacht van Salesforce, dat messaging-app Slack in zijn rangen heeft. Goed voor klanten, toch? Niet echt, want concurrenten vinden dat Microsoft nog meer moet doen om een mogelijke Europese antitrustboete af te wenden. Misschien is een volledige stopzetting van Teams voor hen wel het minimum?
5 miljard dollar extra marktwaarde voor Shopify door Amazons “Buy with Prime”
- Shopify: (+10,8%) Het e-commerce platform profiteerde gisteren van de aankondiging die eind woensdag al gedaan werd: webwinkeliers zullen via Shopify gebruik kunnen maken van Amazons “Buy with Prime”-optie. Het is erg gesteld als zo’n nieuws al zorgt voor 5 miljard dollar extra marktwaarde.
MongoDB rapporteert betere resultaten dan verwacht
- MongoDB: (+5% nabeurs) de ontwikkelaar van databasesoftware rapporteerde voor het tweede kwartaal een uitgezuiverde winst van 93 cent per aandeel op een omzet van 423,8 miljoen dollar. Dat was meer dan de door analisten verhoopte 46 cent winst per aandeel en 393 miljoen dollar omzet.
Ook cijfers Dell Technologies zijn beter dan verwacht
- Dell Technologies: (+8,3% nabeurs) Het technologiebedrijf realiseerde 1,74 dollar winst per aandeel op een omzet van 22,93 miljard dollar, terwijl slechts op 1,14 dollar en 20,85 miljard werd gemikt.
Broadcoms verwachtingen voor kwartaal vier stellen teleur
- Broadcom: (-4,6% nabeurs) de halfgeleiderproducent kijkt met licht lede ogen naar de toekomst. De verwachtingen voor het fiscale vierde kwartaal stelden immers teleur, omdat de omzet kan landen rond 9,27 miljard, terwijl op 9,28 miljard werd gemikt.
VMWare brengt portie gemengd
- VMware: (-1,4% nabeurs) de aanbieder van clouddiensten daalde met 1,7% nadat de uitgekuiste winst per aandeel op 1,83 dollar per aandeel uitkwam, ver boven de verhoopte 1,71 dollar. De omzet klokte echter af op 3,41 miljard dollar, terwijl 3,46 miljard verhoopt werd.
Lululemon Athletica klopt omzetverwachtingen
- Lululemon Athletica: (+1,5% nabeurs) de producent van atletische kleding klopte de winst- en omzetverwachtingen. Per aandeel werd 2,68 dollar verdiend, terwijl 2,54 dollar verwacht werd, terwijl de omzet net 2,17, maar wel 2,21 miljard dollar bedroeg. Belangrijker is dat de groep nu mikt op 9,51 à 9,57 miljard dollar omzet in heel 2023.
Morgan Stanley verlaagt advies Palantir, AI-hype faseert uit op de beurs
- Palantir: (-8,3%) Beurshuis Morgan Stanley verlaagde het advies van “equal weight” naar “underweight”, waarmee duidelijk wordt dat de AI-hype op de beurs aan het uitfaseren is. En terecht, want beleggers zijn meer en meer op zoek naar tastbare inkomsten uit de generatieve kunstmatige intelligentie, dan naar persberichten die zeggen dat het allemaal mooi en winstgevend wordt. Alleen moest het aandeel dit jaar eerst met 154% stijgen om tot dat inzicht te komen.
Canopy Growth beweegt samen met gehele sector opwaarts
- Canopy Growth: (+25,8%) de cannabiskweker bewoog samen met sectorgenoten zoals de Cronos Groep en Tilray Brands opwaarts nadat het Amerikaanse ministerie van Volksgezondheid en Human Services de aanbeveling deed om marihuana te herclassificeren als een “geneesmiddel met een lager risico”. De herclassificatie zou de markt voor marihuana kunnen vergroten. Cronos kreeg er 2,6% bij, tegenover 2,3% voor Tilray en 1% voor Canopy.
Victoria’s Secret mist omzet- en winstverwachtingen
- Victoria’s Secret: (+6,9%) de lingerieverkoper heeft er niet zo’n best kwartaal opzetten, waardoor zowel de omzet als de winst de analistenverwachting miste. Erger nog is dat er in het huidige kwartaal een verlies verwacht wordt van 0,70 à 1 dollar per aandeel, terwijl analisten slechts een verlies van 14 cent hadden vooropgesteld.
Arista Networks krijgt “Kopen”-advies van Citigroup
- Arista Networks: (+4,35%) de producent en verkoper netwerkapparatuur kreeg fanmail van beurshuis Citi. Die trok het advies op van “Neutraal” naar “Kopen” omdat het bedrijf beschouwde kan worden “als een vroege speler op het gebied van kunstmatige intelligentie”. En voila, die twee woorden zorgen zoals tegenwoordig al te vaak het geval is voor magie, maar vooral voor kooporders.
SkyWest krijgt adviesverhoging van Raymond James
- SkyWest: (+8,9%) de regionale luchtvaartmaatschappij kreeg van beurshuis Raymond James een adviesverhoging van “market perform” naar “outperform”. Dat komt omdat de verloop van piloten een pak gedaald is en omdat de groep erin is geslaagd haar partners te overtuigen om een groot deel van hogere kosten te laten absorberen. We geven langs de neus weg dat SkyWest dit jaar al 150% meer waard werd.
Five Below zal mogelijks onder verwachtingen landen
- Five Below: (-6%) de discounter kreeg de wind van voor omdat de winst in het huidige kwartaal mogelijk slechts tussen 17 en 25 cent zal landen, op een omzet van 715 à 730 miljoen dollar. Analisten hadden echter op 40 cent en 738 miljoen dollar omzet gemikt. De misser wortelt in toegenomen reserves voor “shrink”, een retailterm die diefstal omvat. En net dat overschaduwd de eigenlijke tweede kwartaal resultaten, die ongeveer in lijn met de verwachtingen lagen.
Chewy haalt verwachtingen niet
- Chewy: (-12,2%) de kleinhandelaar in dierenvoeding werd lager gezet, ondanks een winst- en omzetverbetering in het tweede kwartaal. Maar zoals dat al heel vaak het geval is geweest, knelt het schoentje bij de verwachtingen voor het huidige kwartaal. Dat zal slechts 2,74 à 2,76 miljard dollar omzet opleveren, terwijl analisten op 2,79 miljard dollar hoopten.
Poolse centrale bank klaar voor renteverlaging?
Centraal-Europese PMI-bedrijfsvertrouwensindicatoren bieden vanochtend het perfecte aanknopingspunt voor een regionale update. Kijken de grote jongens (ECB en Fed) nog in de richting van een (laatste) renteverhoging of pauze, staat het vizier in Hongarije en vooral Polen duidelijk op de eerste (echte) renteverlaging gericht. Lees hier de analyse van de KBC-economen.
NX Filtration overtuigt niet
- NX Filtration publiceerde de winst over de eerste jaarhelft 2023 met een vlakke omzet op jaarbasis. Dit was half juli al aangekondigd, toen het bedrijf de prognose voor de omzet publiceerde van 10-14 miljoen euro (vs. 18-22 miljoen euro eerder). Als reden verwijst het bedrijf de toenemende doorlooptijd bij de conversie van pilootsystemen als gevolg van vergunningen, investeringsbeslissingen en technische problemen.
- Inkomsten.
- Clean Municipal Water kwam uit op 1,4 miljoen euro (vs. 1,2 miljoen euro in de eerste jaarhelft van 2022), afkomstig van diverse projecten in Azië. In Europa hebben OEM's (Veolia, Aqualia, Suez & Nijhuis) (redactie :een OEM is een bedrijf dat producten vervaardigt voor andere bedrijven) pilootprojecten geïntensiveerd en zijn begonnen met het aanbieden van NXF-producten in grootschalige projecten. Sustainable Industrial Water kwam uit op 1,9 miljoen euro (vs. 2,1miljoen euro in de eerste jaarhelft 2022) met het merendeel van de inkomsten kwam van OEM's in Europa. Andere inkomsten daalden naar 0,38 miljoen euro (van 0,44 miljoen euro) doordat lagere overheidssubsidies slechts gedeeltelijk werden gecompenseerd door inkomsten.
- Winstgevendheid
- Op basis van een verbeterde efficiëntie steeg de brutomarge tot een indrukwekkende 58,9% (van 55,9%).die de technologische kracht van de NXF membraanmodules bewijst. Investeringen in personeel (het aantal VTE steeg van 104 in de eerste jaarhelft 2022 naar 159 einde juni 23) droegen het meest bij aan het EBITDA-verlies van 5,3 miljoen euro. In de afgelopen anderhalf jaar werd de commerciële organisatie uitgebreid van 18 naar 42 VTE.
- Cash
- De netto kaspositie bedraagt 82,2 miljoen euro (vs. 104 miljoen euro einde december 2022). Investeringen (capex) van 12,9 miljoen had te maken met de voortdurende bouw van de fabriek in Hengelo en verdere uitbreiding van de loodsvloot. Het werkkapitaal steeg tot 13,5 miljoen euro (van 8,5 miljoen euro in december 2022) omdat voorraden werden aangelegd in afwachting van toekomstige groei.
- Pilootsystemen
- De vloot van pilootsystemen groeide naar 186 systemen (dicht bij de doelstelling van 200 op middellange termijn) van 85 in de eerste jaarhelft 2022. Er werden 104 pilots opgestart in de eerste zes maanden van 2023 tegenover 81 in de eerste zes maanden van 2022. De opstart van de fabriek in Hengelo (aanvankelijk met een capaciteit van 50.000 modules, schaalbaar tot 120.000 modules) staat gepland voor de eerste helft van 2024 en de werkzaamheden verlopen binnen budget.
- Doelstellingen
- Gedreven door droogte, vervuiling (PFAS, ...), overheidsregelgeving (Frankrijk, Duitsland, Spanje, VS ...) en het toegenomen aantal proefprojecten noemt het bedrijf vermeldt dat de pijplijn van commerciële opportuniteiten meer dan 50% groter is op jaarbasis. Tijdens het analistengesprek werd geen verdere toelichting gegeven over de omvang van de pijplijn of de timing van de EBITDA.
- Downgrade.
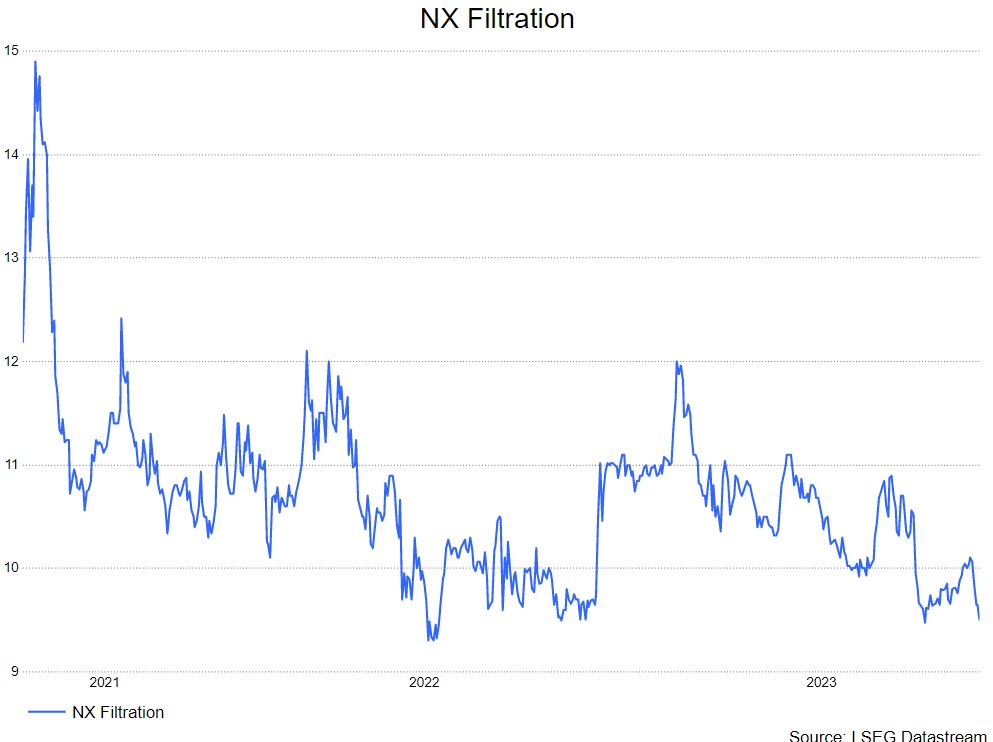
- Gezien de gunstige marktomstandigheden, technologische voorsprong en aanzienlijke commerciële investeringen kwam de verlaging van de omzetbegeleiding als een negatieve verrassing. Bij gebrek aan specifieke guidance voor na 2023 ziet de analist van KBC Securities, Kristof Samoy, geen triggers totdat de omzetverwachting voor 2024 - die begin februari wordt verwacht - de ambitieuze groeidoelstellingen van het management zal bevestigen en beleggers zal geruststellen. Vandaar verlaagt Kristof het advies van kopen naar opbouwen.
- Waardering.
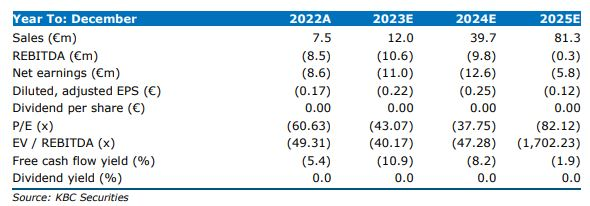
- In de prognoses gaan KBCS ervan uit dat het EBITDA break-even begin 2026 wordt bereikt en dat de langetermijnomzet een bezettingsgraad van 80% weerspiegelt in de opgeschaalde fabriek in Hengelo. In combinatie met een geactualiseerde disconteringsvoet levert dit een waardering op van € 11 per aandeel, tegen € 14 eerder.
Landbouwmachines: tussen (innovatie)hoop en (cyclus)angst
Op papier blijven fabrikanten van landbouwmachines sterk presteren, maar de aandelenkoersen blijven achter bij de algemene markt door de angst dat de piek van de cyclus achter ons ligt. Kunnen innovatieve technieken, aangespoord door AI, recordverkopen in stand houden of ligt de hausse in de landbouw achter ons?
KBC Asset Management gelooft dat beide scenario's elkaar niet hoeven uit te sluiten en ziet nog steeds langetermijnkansen in de sector. CNH Industrial en John Deere krijgen daarbij de voorkeur op de rest van het pak, onder meer door de winstgevendheid, de staat van dienst en het dealernetwerk.
Sterke kwartaalresultaten worden niet beloond
Industriereuzen John Deere, CNH Industrial en AGCO slaagden er allemaal in om sterke resultaten neer te zetten tijdens het afgelopen inkomstenseizoen. Het Italiaans-Amerikaanse CNH, bekend van de New Holland-tractoren, rapporteerde de hoogste productie sinds 2015, dankzij de versoepeling van de toeleveringsketens en de aanhoudende vraag naar zware landbouwmachines.
De verkoop steeg met 8% ten opzichte van dezelfde periode vorig jaar en de winstmarges bleven op recordhoogte dankzij sterke prijsinitiatieven.
De Amerikaanse gigant én toonaangevende speler John Deere deed het nog beter en legde de lat die analisten hadden gelegd verrassend gemakkelijk hoger. Ondanks solide resultaten en een optimistische boodschap van de meeste managementteams, namen de aandelenkoersen een behoorlijke duik.
John Deere en CNH daalden beide ongeveer 6% op de dag dat hun resultaten werden gepubliceerd. AGCO wist het verlies te beperken tot -3%. Sinds het begin van het jaar is de sector gemiddeld met ongeveer 13% gedaald. Een schril contrast met de brede markt die stevig in het groen staat.

Angst voor pieken jaagt beleggers angst aan
Het spookbeeld dat het beste achter de rug is, houdt beleggers voorlopig aan de zijlijn. Machinefabrikanten hebben twee uitzonderlijk sterke jaren achter de rug. Boeren hebben meer betaald voor nieuwe machines in de nasleep van de Russische invasie in Oekraïne, waardoor de prijzen van gewassen wereldwijd de hoogte in gingen.
Tegelijkertijd stelden ongekende doorlooptijden als gevolg van haperende toeleveringsketens en tekorten aan spaanders fabrikanten in staat om de prijzen zonder veel weerstand te verhogen. Daar lijkt nu echter een einde aan te komen.
Toenemende oogsten in de VS, Brazilië en Rusland zorgen voor een afkoeling van de oogstmarkten, waardoor boeren minder geld overhouden om aan machines te besteden. De prijzen voor maïs, het meest gezaaide gewas in de VS, zakten deze maand naar het laagste punt sinds 2020. Bovendien lijken de voorraadtekorten achter de rug en waarschuwen dealers nu zelfs voor overaanbod.
Tot slot stellen boeren grote investeringen steeds vaker uit vanwege macro-economische onzekerheden.
Innovaties kunnen de cyclus verlengen
Historische gegevens tonen aan dat de landbouwsector inderdaad economische cycli doormaakt. Periodes van buitengewone winsten worden afgewisseld met periodes van krimpende vraag en zwakke marges. Verkoopvolumes voor nieuwe machines worden bepaald door verschillende factoren zoals voedsel- en gewasprijzen, de leeftijd van de vloot, het weer, koopkracht en de wereldeconomie.
Maar niet elke cyclus hoeft hetzelfde te zijn. Industrie-experts geloven zelfs dat nieuwe innovaties zoals precisielandbouw, die technologie en AI gebruiken om landbouwprocessen te automatiseren, de huidige cyclus kunnen verlengen. Autonome tractoren, weersvoorspellende software, nauwkeurige irrigatie- en kunstmestsystemen zouden wel eens zo ontwrichtend kunnen blijken dat ze jarenlang recordverkopen blijven genereren.
De voordelen van deze nieuwe technologieën, zoals het verminderen van de behoefte aan handenarbeid, het verlagen van de inputkosten en het verbeteren van de gewasopbrengsten, zijn naar verluidt zo belangrijk dat boeren meer dan bereid zijn om de investering te doen. In welke mate de revolutie zich voltrekt, valt echter nog te bezien. Fundamentals op lange termijn intact.
Voorlopig blijft KBC Asset Management positief over de langetermijnvooruitzichten voor de cruciale landbouwsector. Onze analisten zijn van mening dat de markt te pessimistisch is. Zelfs als de automatiseringshausse niet aan de verwachtingen voldoet, zijn machineaandelen relatief goedkoop.
Ze geven momenteel daarom de voorkeur aan CNH Industrial vanwege diens aantrekkelijke waardering ten opzichte van sectorgenoten en diens vermogen om de marges de komende jaren te verbeteren.
Ook John Deere prijkt hoog op de favorietenlijst, vanwege zijn ongeëvenaarde winstgevendheid, de staat van dienst en diens dealernetwerk.
Analistenconsensus
Financieel-econoom Tom Simonts heeft beide bovenstaande bedrijven, samen met enkele andere sectorgenoten, in een overzicht gegoten dat gebaseerd is op de analistenverwachtingen zoals verzameld door Thomson Reuters Eikon. En dat ziet er zo uit:

Videogames II: 'Waarom Prosus uw liefde verdient'
Waarom Prosus uw liefde verdient?
Prosus heeft als grootste Europese internetaandeel een aantrekkelijke portefeuille activa. De groep bezit immers ook de snelst groeiende app en de tweede grootste portefeuille aan zoekertjessites.
Binnen het segment van Food Delivery heeft de groep sterke marktposities opgebouwd in Latijns-Amerika en Indië en zal het belang in Delivery Hero bijdragen aan een stevige groei.
Daarnaast houdt Prosus talrijke belangen aan in ondernemingen die actief zijn in onlinebetaalactiviteiten, Fintech en e-commerce.
Al die bedrijven spelen in op disruptieve digitale trends met een hoog groeiprofiel, hoofdzakelijk in de opkomende markten. Het belang van bijna 30% in Tencent (dat heel wat inkomsten haalt uit gaming, zie onze vorige blogpost) weegt daarnaast met hele grote voorsprong het zwaarst in de portefeuille, al wordt dat gedeeltelijk afgebouwd.
Gulzig Prosus
Dat belang is zelfs zo groot dat het tekent voor meer dan 120% van de aandelenkoers van Prosus. Het grootste onlinegaming bedrijf ter wereld zelf koopt ondertussen ook gretig en veel eigen aandelen en blijft zo cruciaal voor de waardeontwikkeling bij Prosus.
Prosus' overtollige cash wordt blijvend ingezet voor de terugkoop van eigen aandelen. Die bedroeg sinds juni 2022 al 10 miljard dollar en leverde 5 euro extra intrinsieke waarde per aandeel op. Het is te verwachten dat Prosus zijn volledige marktwaarde in 7 tot 8 jaar kan terugkopen. Verder wordt er nogal wat opgekuist. Zo wordt OLX Autos verkocht en staat ook Meituan aangemerkt als “te koop”. Die alleen heeft een belang van 4,5 miljard dollar.
De impliciete korting (discount) daalde recent wel wat, maar blijft wel duidelijk boven de 30%-grens hangen. De hernieuwde belangstelling om in te spelen op een heropening van China speelt daarin een rol, maar vooral een positievere kijk op de regelgeving en de vereenvoudiging van de Chinese groepen, zoals het geval is bij Alibaba.
Om de discount verder terug te dringen, én om de intrinsieke waarde organisch op te krikken, focust het management zich op de verbetering van de kernwinstgevendheid van e-commerce en de verdere rationalisatie van de portefeuille. Ook de bovenliggende structuur, met Naspers als controleaandeelhouder, kan en zal verbeterd worden.
Centraal staat echter de huidige intrinsieke waarde, die door het bedrijf zelf heel netjes berekend en gecommuniceerd wordt. Die waarde schommelt ergens tussen 130 en 140 euro per aandeel, ver boven de beurskoers van 63 euro. Dat verklaart het hoge opwaarts potentieel (45% tot het gemiddelde koersdoel van 90,3 euro), zoals ingeschat door de analisten die het bedrijf opvolgen. Dit bedrijf verdient meer liefde dan vandaag het geval is, besluit Tom Simonts.

Videogames I: 'Koningen van florissante entertainmentindustrie!'
Vroeger waren de enige media, naast de geschreven pers, radio, gevolgd door bioscoop en televisie. Toen kwamen internet en sociale netwerken, streaming sites en videogames. En het belang van elk van hen is ongelooflijk geëvolueerd. Volgens Accenture zullen de inkomsten uit videogames tegen 2027 meer dan 312 miljard dollar bedragen en zullen de advertentie-inkomsten tussen 2022 en 2027 bijna verdubbelen tot 100 miljard dollar in 2025. De meeste videogames worden trouwens al een hele tijd online verkocht of zijn beschikbaar als 'free-to-play'-games. En net daarin is Tencent (Prosus) heer en meester, zegt financieel-econoom Tom Simonts.
Blijvende groeimarkt
Afgelopen april toonde het internationale adviesbureau Deloitte in zijn 17de jaarlijkse onderzoek naar digitale mediatrends ("Deloitte digital media trends 2023") aan dat jongeren zich meer richten op door gebruikers gegenereerde inhoud en videogames om “waarde, betekenis en persoonlijke voldoening” te vinden. Het rapport laat zien dat thuis tv-programma's en films kijken niet langer de dominante activiteit is voor Millenials (tussen 27 en 40 jaar) en Generatie Z (tussen 14 en 26 jaar), die hun tijd gelijk verdelen tussen sociale netwerken, streamingsites en videogames.
Bovendien schatte het adviesbureau Accenture al in 2021 in een studie ("Gaming is the next Super Platform") dat de videogame-industrie meer weegt dan de muziek- en filmindustrie samen. Tot slot schat een studie van het audit- en adviesbureau PwC ("Perspectives from the Global Entertainment & Media Outlook 2022-2026") dat de inkomsten uit videogames - exclusief e-sports – tegen 2027 meer dan 312 miljard dollar zullen bedragen! Omdat het vertrouwen in de gamingsector toeneemt, zullen de advertentie-inkomsten er tussen 2022 en 2027 naar verwachting bijna verdubbelen om in 2025 de kaap van 100 miljard dollar te bereiken.
En bij dat bedrag van 300 miljard kunnen we nog eens zo'n honderd miljard aan indirecte inkomsten optellen (computerhardware, diverse accessoires, enz.). Het is vermeldenswaard dat volgens Newzoo (“Explore the global games market in 2023”) momenteel 3,38 miljard mensen in de wereld videogames spelen. De wereldwijde gamesmarkt zal volgens hen 187,7 miljard dollar omzet genereren, wat tegen 2026 moet groeien tot 212 miljard.
Cloud gaming, VR en extended reality groeien door, maar blijven nichemarkten. Veel belangrijker zijn games met live services, al zet de toevloed aan content plus het eindige aantal spelers vraagtekens bij de duurzaamheid van dit soort live services.
Hoe verklaren we dit groeiende enthousiasme voor videogames?
Allereerst is het een kwestie van medium. In 2012 waren vaste consoles nog goed voor 45% van de markt, tegenover 37% voor pc's en slechts 18% voor mobiele platforms. Maar zoals PwC heeft aangetoond groeide de verkoop via pc's en spelconsoles de afgelopen jaren dan wel gestaag van 49,3 miljard dollar in 2017 naar 62 in 2021 (+25,8%), maar zijn het smartphones en tablets die dankzij sneller en betaalbaarder internet de inkomsten explosief hebben doen stijgen.
Tussen 2017 en 2021 steeg de verkoop van games via mobiele apparaten van 67,7 miljard euro naar 148 miljard euro, meer dan een verdubbeling! En deze groei via mobiele apparaten zal zich doorzetten, met een omzet die tegen 2026 de 250 miljard zal naderen, zoals de volgende tabel laat zien:

Er moet worden opgemerkt dat gedecentraliseerde games, via de cloud, en virtuele of augmented reality ook in ontwikkeling zijn - met een aanzienlijk potentieel - maar voorlopig nichemarkten blijven. Bovendien maakt generatieve kunstmatige intelligentie al deel uit van de ontwikkeling van games, hoewel fans al bezwaar hebben gemaakt tegen het gebruik van AI in bepaalde games...
Free-to-play games verklaren ook de sterke groei in de videogamesector...
De meeste videogames worden tegenwoordig online verkocht of zijn beschikbaar als 'free-to-play'-games, d.w.z. games die 'gratis' zijn maar waarvoor veel spelers extra opties of add-ons kopen - via zogenaamde 'geïntegreerde' aankopen - om verder te komen.
Dat bedrijfsmodel is zeer winstgevend. Volgens een rapport van Slice Intelligence, een specialist in de analyse van digitale handel, gaven Amerikaanse gamers vorig jaar gemiddeld 87 dollar uit aan in-app aankopen in 'gratis' mobiele games.
Maar volgens hetzelfde onderzoek gaven in sommige zeer populaire games spelers gemiddeld tussen de 230 en 550 dollar uit! En voor sommige van die zeer populaire games kan de aankoop van alle add-ons oplopen tot meer dan 1.000 dollar. Dat is veel meer dan de klassieke games met een vaste prijs die tussen de 30 en 60 dollar kosten.
Praktisch gezien komt 85% van de omzet uit games momenteel van “gratis” games. Daar komt nog een groeiende toename van reclame bij, omdat adverteerders zich steeds meer aangetrokken voelen tot dit medium.
Geografisch gezien zijn de Verenigde Staten nog steeds het paradijs voor gamers, maar...
De VS is nog steeds 's werelds grootste markt voor videogames (ongeveer 25% van de wereldwijde inkomsten), maar China zit de Amerikaanse markt steeds meer op de hielen. En als we kijken naar Azië-Pacific, dan zien we dat deze regio dit jaar goed zal zijn voor 46% van de wereldwijde inkomsten. Amerika, hou u dus maar vast aan de bretellen.
Emotionele stijging voor de videogamesector op de beurs
De Solactive Video Games & eSports Index vertegenwoordigt een vijftigtal wereldwijde aandelen die actief zijn in de videogamesector. De grafiek hieronder laat duidelijk zien dat deze sector (in het wit) sterk beter deed dan gemiddeld en geprofiteerd heeft van de "covidjaren".
Sindsdien is de index teruggevallen, met winstnemingen die de sector domineren. Maar ook het tekort aan elektronische onderdelen, vooral in 2022, het uitstel van bepaalde games en de inflatie van de productiekosten hebben een negatieve rol gespeeld. De cumulatieve prestaties van de S&P 500-index waren de afgelopen jaren beter dan die van de Solactive Video Games-index, terwijl de gamesindex het altijd beter heeft gedaan dan de Europese Stoxx 600 Europe-index.

Recente deals, waarbij wereldwijde technologiereuzen bereid zijn tientallen miljarden dollars te spenderen om een grote speler in de videogamessector over te nemen, lijken er echter op te wijzen dat het groeipotentieel aanwezig is en dat er in de toekomst rekening moet worden gehouden met deze sector.
Tot de favorieten van KBC Securities behoren in dat verband nog altijd Tencent, het grootse wereldwijde gamingbedrijf, en diens moederholding Prosus (zie onze volgende blogpost).
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Ackermans & van Haaren - Lotus Bakeries - D'Ieteren - Solvay - Shell - TotalEnergies - Ageas - Recticel - Sofina - KBC

Slecht nieuws bij Orsted en de gevolgen voor Iberdrola

- Gisteren moest Orsted (niet opgevolgd door KBC Securities), wereldleider in windenergieparken, een pijnlijke melding maken dat de Amerikaanse projecten financieel niet lopen zoals gepland. Omwille van 3 grote redenen moest Orsted melding maken van een niet geplande minwaarde op hun Amerikaanse projecten van mogelijk 16 miljard Deense Kronen, om en bij de 2,3 miljard dollar.
- De redenen zijn als volgt:
- De hogere intrestvoeten hebben mogelijk een impact van 5 miljard Deense Kronen. De intrestvoeten zijn de afgelopen kwartalen immers sterk gestegen. De waarde van de projecten bij Orsted is op marktwaarde gebaseerd en door de hogere interestvoeten is dat in waarde gedaald.
- De moeilijkheden in de toeleveringsketen hebben mogelijk een bijkomend effect van 5 miljard Deense Kronen. De vertragingen situeren zich in het vinden van de benodigde materialen en schepen om de projecten af te kunnen ronden.
- 6 miljard Deense Kronen kan komen door het mogelijk niet volledig binnenhalen van de gehoopte overheidssteun in Amerika. Dat zou gaan voornamelijk om twee projecten “Sunrise” en “Ocean Wind 1” die niet de gehoopte 40% steun zouden kunnen vinden.
- Het zijn voornamelijk de laatste twee elementen en de grootorde ervan die beleggers hebben afgeschrikt. De impact die dat zou hebben voor Iberdrola is zeker niet van dezelfde grootorde.
- Bovengenoemde impact is voornamelijk omwille van projecten op de langere termijn, na 2025 en waar er reeds voor een groot bedrag is in geïnvesteerd. Kijkend naar Iberdrola zitten hun projecten al in een verder gevorderde fase. Er worden geen extra minwaardes op deze projecten verwacht. Verder is er ook een wezenlijk verschil in businessmodel. Waar Orsted om en bij 70% van de winst haalt uit offshore windparken is dit bij Iberdrola minder dan 5%.
KBC Securities over Iberdrola
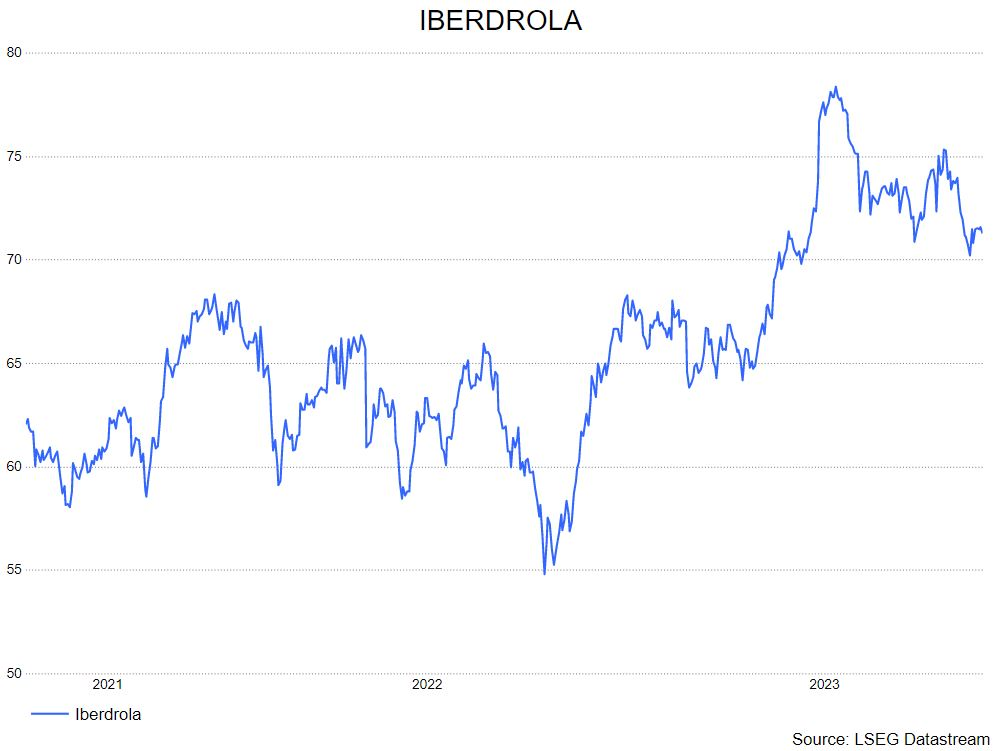
Dat windenergie een belangrijke toekomst heeft, is duidelijk. Maar dat er nog werk aan de winkel is qua contracten, qua regelgeving, qua… is ook duidelijk. Analist Tom Noyens van KBCS blijft nog zeer positief voor Iberdrola. Door hun geografische- en segmentdiversificatie spelen ze op vele vlakken mee in de groene ommezwaai. Ze zijn een wereldleider in verschillende vormen van hernieuwbare energie en zullen mee de toekomst van morgen mogelijk maken. Tom herhaalt zijn “kopen”- advies met koersdoel van 13.5 euro.
Europees aandelennieuws

De Duitse brillenboer Fielmann rondde de acquisitie van SVS Vision af en verhoogde de jaarprognoses
- Fielmann: de Duitse brillenboer rondde de Amerikaanse acquisitie van SVS Vision af en verhoogt gelijk de jaarprognoses. 2023 moet geen 7% à 10% groei op jaarbasis opleveren, maar wel 13%, goed voor 2,3 miljard euro, wat zo’n 400 miljoen euro bedrijfskasstroom (EBITDA) moet opleveren. Dat is 18% meer dan in 2022, terwijl eerder op 9% à 21% werd gemikt. De komende jaren staat de internationalisering centraal via de groeistrategie Vision 2025. En natuurlijk de vaste overtuiging om “iedereen te helpen de schoonheid in de wereld te horen en te zien”.
De noodlijdende moderetailer Superdry verwacht dit jaar geen significante omzetgroei
- Superdry: De in moeilijkheden verkerende Britse moderetailer verwacht dit boekjaar geen significante omzetgroei, omdat het prioriteit geeft aan het verlagen van kosten en het verhogen van de marges. Dat had misschien eerder al moeten gebeuren, niet? Bon, feit is dat er een aangepast verlies voor belastingen werd gemeld van 21,7 miljoen pond in het zonet afgesloten boekjaar. Een jaar eerder was er nog 21,6 miljoen pond winst. Die omslag gaat hand in hand met een 18,4% lagere omzet in juli, omdat slecht weer de vraag de lente-zomercollectie nekte.
De Scandinavische luchtvaartmaatschappij SAS is voor de eerste keer sinds 2019 weer winstgevend
- SAS: De Scandinavische luchtvaartmaatschappij boekte 464 miljoen kroon kwartaalwinst voor belastingen, de eerste winst sinds eind 2019. Dat is dankzij lagere brandstofkosten, hogere ticketprijzen en een sterke vraag van toeristen. Een opsteker voor de luchtvaartmaatschappij die sinds juli 2022 onder faillissementsbescherming staat, want een jaar eerder werd nog 1,99 miljard kroon verlies geboekt. Meer nog, de groep gaat de wintercapaciteit dit jaar opvoeren, moment waarop de herstructurering afgerond zijn kunnen zijn.
Aurubis is slachtoffer van grote koperdiefstallen en dat kan 100 miljoen euro kosten
- Aurubis: De Duitse metaalrecyclagegroep luidt het winstalarm, nadat het slachtoffer werd van grote koperdiefstallen door een criminele organisatie. Dat bleek toen de metaalvoorraden niet overeenstemden met wat in de boeken stond, wat in totaal meer dan 100 miljoen euro kan kosten. Daarom werd de eerder in de markt gezet bedrijfswinst in 2023 verlaagd. De teller zal dus niet landen op 450 à 550 miljoen euro.
Mee m/d markt: “PMI-dagje, met arbeidsmarktrapport”

- Het werd gisteren een rondje schouders ophalen, want zowel de Europese, Aziatische als Amerikaanse aandelen gingen nergens naartoe. Augustus verpieterde zo roemloos tot de slechtste maand sinds februari, met de weinig vriendelijk groeten van de blijvend sombere economische Chinese economie. De olieprijzen stegen de voorbije vier werken met 14% tot zo’n 86 dollar per vat, terwijl de goudprijs fractioneel lager ging tot 1,945,49 dollar per ounce. En de dollar steeg tegenover de euro (van €1 = $1,10 naar $1,084). Tot slot was het tweede kwartaal resultatenseizoen goed, dankzij het gecombineerde effect van doorgedreven kostenbesparingen en prijszettingsmacht.
- De rode draad door augustus is het inflatiespook. Dat bleef en blijft rondwaren en volatiliteit veroorzaken op de aandelenmarkten en speculatie op de obligatiemarkten. Maar dat weet u, als trouwe lezer, ondertussen wel. Dé hamvraag blijft wanneer de inflatie structureel onder 2% blijft. Vandaag wordt verwacht dat de Fed de beleidsrente in de huidige bandbreedte van 5,25%-5,5% op haar volgende vergadering binnen iets minder dan drie weken op 5,5% zal houden.
- Over naar gisteren, waar het op de obligatiemarkten alweer cijfers interpreteren geblazen was. De Europese rentes daalden behoorlijk fors ondanks hardnekkig hoge inflatiecijfers in de eurozone. De levensduurte vertraagde namelijk nauwelijks in Duitsland en Spanje en versnelde in Frankrijk, zodat de ECB volgende maand de rente opnieuw zal moeten verhogen. Voor ECB-directrice Schnabel kan een daling van de “risicovrije rente” een deel van het werk van de ECB teniet hebben gedaan. Tegelijkertijd zei Fed-directeur Bostic dat het monetaire beleid nu “gepast restrictief” is en dat extra renteverhogingen “onnodige economische pijn kunnen veroorzaken”. Wat is het nu? Feit is dat de economie nog altijd standhoudt, want het aantal nieuwe werkloosheidsaanvragen daalde in de VS vorige week tot 228.000, iets lager dan verwacht.
- Ondanks de hogere inflatie daalde de 10-jaarsrente gisteren niettemin tot ‘nog maar’ 2,47% op, tegenover 2,71% op 21 augustus. De 2-jaarsrente daalde to 2,98%, tegenover 3,36% op 11 juli. De Belgische tienjaarsrente verloor 8 basispunten tot 3,08%. Bizarre evolutie. Die rentedaling gaf rentegevoelige sectoren zoals vastgoed en nutsbedrijven gisteren vleugels. Da’s dan weer niet bizar, maar logisch.
- Eindigen doen we in China. Het is nog erg pril, maar de Chinese fabrieksactiviteit stabiliseerde een beetje in augustus. De PMI-index steeg immers van 49,2 naar 51 punten, de sterkste expansie sinds februari en 5de stijging sinds 2023. De productie en de nieuwe orders stegen, MAAR – en dat is belangrijk – de buitenlandse verkoop blijft zwak, de inputkosten stegen en de verkoopprijzen dalen. Verwacht geen Tesla-achtige versnelling op korte termijn.
- Veel bedrijfsresultaten krijgen we vandaag niet, want buiten Dingdong, BioMérieux, Iep Invest en KBC Ancora is de kalender leeg. Niet zo op economisch vlak, want we krijgen een pak hele belangrijke PMI-data aangereikt. Het Chinese rapport bespraken we hierboven al, maar dat van de VS, Europa, het VK en andere komt er nog aan. En dan is er nog het officiële Amerikaanse arbeidsmarktrapport, waarvan verwacht wordt dat het 168.000 nieuwe banen opleverde. Hand in hand krijgen we ook inzicht in de werkloosheidsgraad, uurlonen, etc..
Beursnieuws België en Nederland

ASML kreeg van Nederland alle gevraagde exportvergunningen tot einde 2023.
- ASML: de chipgroep kreeg van de Nederlandse overheid alle gevraagde exportvergunningen tot einde 2023. Die vergunningen gelden voor alle landen, waaronder China, voor de meest geavanceerde DUV-systemen van ASML. Op deze manier kan ASML aan al haar contractuele verplichtingen voldoen, maar die vergunningen vervallen wel per 1 januari 2024. “De kans dat deze voor China voor de meest geavanceerde DUV-systemen opnieuw worden goedgekeurd, schat ASML als onwaarschijnlijk in”, zo meldt de website de aandeelhouder.nl.
Bart Boone wordt de nieuwe woordvoerder voor Telenet voor de Nederlandstalige pers
- Telenet: Bart Boone wordt de nieuwe woordvoerder voor de Nederlandstalige pers en vervolledigt het team naast Coralie Miserque, die verantwoordelijk voor de Franstalige externe communicatie. Bart Boone was eerder Investor Relations manager en werkt al 23 jaar voor Telenet, in verscheidene staf - en strategische functies. Leuk, maar zonder impact op koersdoel en advies.
Het advies voor NX Filtration daalt bij KBCS van ‘Kopen” naar “Opbouwen”, met lager koersdoel
- NX Filtration: KBCS worstelde zich door de halfjaarcijfers, waarin een vlakke omzet centraal stond. Maar efficiëntieverbeteringen duwden de brutomarge naar een indrukwekkende 58,9%, wat de technologische kracht van de membraanmodules aantoont. De pijplijn van commerciële mogelijkheden steeg met 50%, maar de analisten kregen geen timing op het moment waarop de EBITDA boven nul zal uitstijgen. Omdat het management de omzetverwachting verlaagde en dus is het tot februari wachten op nieuwe omzetdoelstellingen. Het advies van KBCS daalt daarom van ‘Kopen” naar “Opbouwen”, terwijl het koersdoel daalt van 14 naar 11 euro.
Bekaert kreeg groen licht voor de verkoop van de activiteiten in Chili en Peru
- Bekaert: Op 1 maart werden de belangen in de activiteiten in Chili en Peru verkocht aan de huidige partners voor 136 miljoen dollar. De nodige goedkeuringen van de regelgevende instanties, met inbegrip van de mededingingsautorisatie, en andere afsluitingsvoorwaarden, werd zonet ontvangen. Dat wil zeggen dat de uitstaande voorwaarden de komende weken vervuld zullen worden en dat de transactie in oktober zal afgerond worden. Geen impact op 47 euro koersdoel en “Kopen”-advies.
Iep Invest zag de huurinkomsten op geconsolideerde basis dalen van 3,55 naar 3,21 miljoen euro
- Iep Invest: de holding boven vastgoedgroep Accentis, en met een 50%-belang in Clubhotel GmbH, wat maakt dat de geconsolideerde cijfers van Iep een portie gemengd zijn, maar vooral een doorslagje van Accentis. Zo daalden de huurinkomsten van 3,55 naar 3,21 miljoen euro. Accentis zelf verwacht voor 2023 in totaal 6,16 miljoen euro brutohuurinkomsten. Iep van zijn kant heeft dan weer 364.152 eigen aandelen op de balans staan, die gemiddeld aan 9,29 euro per aandeel werden ingekocht. Het eigen vermogen van de groep bedraagt 45 miljoen euro.
VGP sloot de eerste transactie met de nieuwe joint venture met Deka Immobilien met succes af
- VGP: de Europese vastgoedgroep heeft de eerste transactie met de nieuwe joint venture met Deka Immobilien met succes weten af te sluiten. De deal met een brutovermogenswaarde van meer dan 700 miljoen kreeg groen licht van de mededingingsautoriteiten en levert VGP meer dan 450 miljoen euro bruto cash op. Nog eens twee transacties met de 5de Joint Venture zijn gepland voor respectievelijk het 1ste en 3de kwartaal van 2024, wat de brutoactivawaarde op meer dan 1,1 miljard euro brengt, in totaal goed voor een bruto-opbrengst voor VGP van meer dan 700 miljoen euro. Geen impact op “Kopen”-advies en 140 euro koersdoel.