vr. 18 aug 2023
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Maandag 21 augustus
- Bedrijfsresultaten
- BHP Group, B&S Group
- Beleggersevents
- Health Sciences Acquisitions (algemene vergadering)
- Ex-dividend
- Energizer, Microchip
- Macro-economie
- EU: Duitse PPI
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Mee m/d markt :'Die dekselse inflatie'
- Europees aandelennieuws
- Walmart : sterke kwartaalresultaten
- Meest verhandelde aandelen bij Bolero
- Kinepolisbezoeker wil premium
- Cisco klopt consensus in juli-kwartaal 2023
- KBCS: 'Hoger koersdoel voor koopwaardig EVS'
- Norges Bank houdt rentedeur open
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Walmart komt met weinig overtuigend kwartaalrapport
- Walmart: (-2%) het grootste retailbedrijf ter wereld kon de markt niet overtuigen met zijn kwartaalrapport. De omzet van 161,63 miljard dollar kwam nochtans boven de verwachtte 160,27 miljard dollar uit en ook de winst per aandeel van 1,84 dollar was meer dan de 1,71 dollar waar op was gerekend. De groep trok ook de verwachtingen voor het jaar op en ging daarmee in tegen de lagere prognoses die collega Target gisteren in de markt zette
Hawaiian Electric onder vuur na aandeel bij bosbranden Hawaï
- Hawaiian Electric: (-15%) het elektriciteitsbedrijf blijft onder vuur liggen voor zijn aandeel in de uit de hand gelopen bosbranden in Hawaï. Meteen dringt de vergelijking zich op met het Californische elektriciteitsbedrijf PG&E dat failliet ging toen bleek dat de apparatuur van het bedrijf de verwoestende branden in de staat had veroorzaakt.
CVS Health gaat nieuwe samenwerkingen aan
- CVS Health: (-9%) Blue Shield of California heeft de samenwerking met CVS Caremark op het gebied van apotheekvoordelen beëindigd en zal voortaan de krachten bundelen met Cost Plus Drugs en Amazon Pharmacy om leden te helpen besparen op medicijnkosten.
Coherent recht opnieuw de rug na teleurstellende omzet- en winstverwachtingen
- Coherent: (+3,9%) na de uitschuiver van zo’n 30% een dag eerder, wist het halfgeleideraandeel gisteren de rug weer wat te rechten. Het bedrijf klopte eerder deze week weliswaar de winstverwachtingen, maar stelde teleur met de omzet- en winstverwachtingen voor het volledig jaar.
Applied Materials klopt verwachtingen over de hele lijn
- Applied Materials: (+2% nabeurs) de toeleverancier voor de halfgeleiderindustrie klopte over de hele lijn de verwachtingen. De omzet kwam uit op 6,43 miljard dollar terwijl slechts op 6,16 miljard dollar was gerekend en onderdaan de resultatenrekening deed de nettowinst van 1,90 dollar (1,74 dollar) die oefening nog eens dunnetjes over. De sterke kwartaalprestatie werd nog eens extra gekruid met het vooruitzicht dat de winst in het huidige kwartaal aanzienlijk hoger zal zijn dan tot dusver door analisten was verwacht.
Omzet Farfetch ver onder de verwachtingen
- Farfetch: (-33% nabeurs) de online luxeretailer sloeg de omzetbal in het voorbije kwartaal volledig mis. De 572 miljoen dollar die in de boeken verscheen bleek immers een eind verwijderd van de 649 miljoen dollar waar de markt op had gerekend.
Microsoft plant nieuwe versie van de Databricks-software
- Microsoft: (-1,1%) volgens mediaberichten is de softwaregigant van plan een nieuwe versie van Databricks-software te verkopen. Het data-analyseplatform helpt bedrijven AI-modellen vanaf nul te maken of open-source modellen opnieuw te gebruiken als alternatief voor het licenseren van OpenAI's eigen modellen.
Canopy Growth kondigt verkoop aan van een fabriek in Ontario
- Canopy Growth: (+11,8%) de met schulden beladen cannabisproducent kondigde de verkoop aan van een fabriek in Ontario voor 53 miljoen Canadese dollar. In juli tekende de groep overeenkomsten om de schuld de komende zes maanden met 437 miljoen dollar te verminderen. Eerder had het bedrijf twijfels geuit over haar vermogen om door te gaan als going concern.
Norges Bank houdt rentedeur open
De Noorse centrale bank verhoogde de beleidsrente gisteren zoals verwacht van 3.75% tot 4%, het hoogste niveau sinds eind 2008. Zoals aangegeven tijdens de kwartaalupdate in juni, zal ze de rente in september opnieuw verhogen tot 4.25%. De RBNZ (Centrale Bank van Nieuw-Zeeland) hield de beleidsrente woensdag ongewijzigd op 5.5%. Ook hier veranderde de toon van de beleidsverklaring marginaal. Lees hier de visie van de KBC-economen.
KBCS: 'Hoger koersdoel voor koopwaardig EVS'

EVS Broadcast Equipment is een Belgische producent van zowel software als hardware voor de televisie-industrie (lees hier meer over het bedrijf). In de eerste helft van 2023 toonden de twee belangrijkste divisies, Live Service Providers (LSP) en Live Audience Business (LAB), een sterke omzetgroei op jaarbasis, weet KBC Securities-analist Guy Sips.
Zoals te verwachten valt in oneven jaren (minder grote sportevenementen), haalde de derde divisie, Big Event Rental (BER), bijna geen omzet in 2023 tot dusver. Maar de groei van LSP en LAB compenseert ruimschoots de zeer magere opbrengsten uit materiaalverhuur voor grote evenementen.
Topprestatie is keerpunt
Deze resultaten tonen het groeitraject van EVS aan vindt Guy Sips. Hij verhoogt zijn prognose voor de omzet (van 156,5 miljoen naar 166,6 miljoen euro). EVS zelf benadrukte dat het ook in 2023 (sportarmer jaar) zal groeien in vergelijking met 2022 (sportrijker jaar).
Guy Sips ziet dat als een keerpunt voor het Waals bedrijf. Bovendien hanteert EVS de juiste prijsstrategie want de geboekte brutowinst toont aan dat het de prijsstijgingen kan doorrekenen aan de klanten. Ook de kosten bleven onder controle, wat resulteerde in een nettowinstmarge van 24,2%: een marge die voor het eerst in jaren weer stijgt.
EVS meldde dat het een langetermijnopdracht binnenhaalde met een boekwaarde van 61,7 miljoen euro.
KBC Securities over EVS
EVS bewijst met deze cijfers dat de ‘PlayForward-strategie’ doeltreffend is, vindt Guy Sips. De omzet van 87,4 miljoen euro in de eerste zes maanden is de hoogste ooit. De groei is duurzaam en winstgevend, blijkt uit de nettowinst van 21,2 miljoen euro over de afgelopen periode.
EVS zal in 2023 een record aan verkoopcijfers neerzetten, voorspelt Guy Sips. En dat terwijl het bedrijf nog steeds worstelt met onvoldoende geleverde elektronicacomponenten. EVS trok zelf het omzetdoel op van 150 à 160 miljoen euro naar 160 à 170 miljoen euro.
Daarom verhoogt Guy Sips het koersdoel voor EVS van 30 naar 33 euro. Het advies blijft ‘Kopen’. Het EVS-aandeel noteert momenteel tegen een koers van 23,55 euro (+6,32%).
Cisco klopt consensus in juli-kwartaal 2023

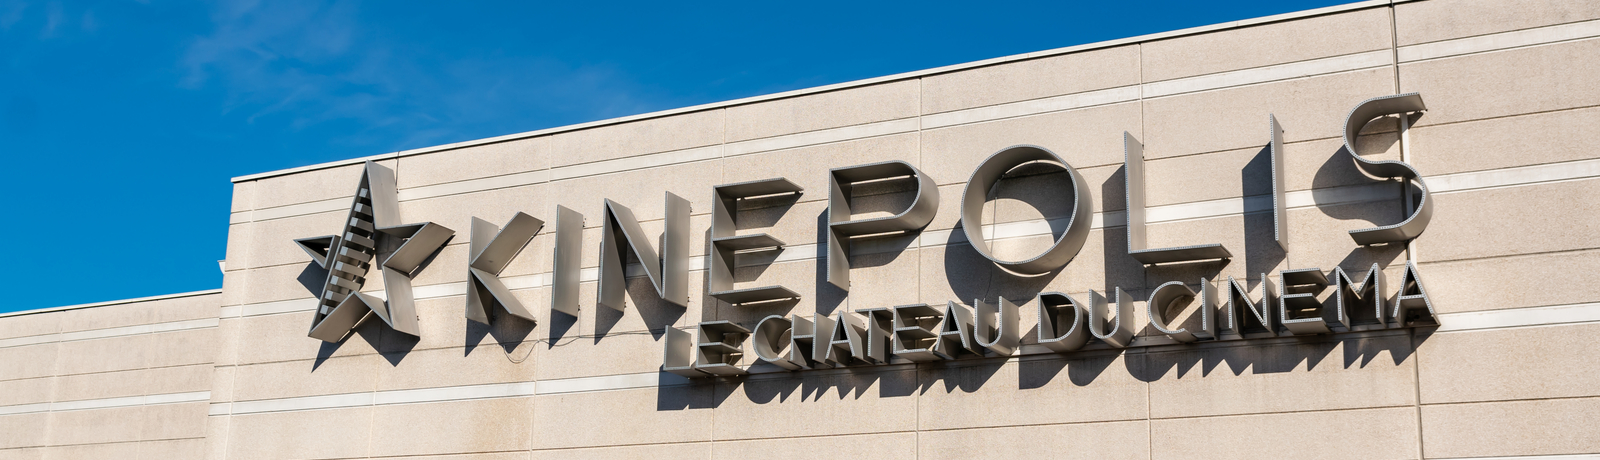
Cisco rapporteerde voor de periode van drie maanden eindigend op 30 juli een omzet die met 16% steeg tot USD 15.2 miljard, wat 1% beter was dan verwacht. De ‘beat’ werd gedreven door een sterke prestatie in het Products-segment. De operationele winst van USD 5,4 miljard lag 3% boven de consensus. De operationele winstmarge van 35.4% klopte de verwachting met 70 basispunten dankzij prijsverhogingen en verder afnemende kosten in de aanvoerketen (componenten en logistiek). De winst per aandeel steeg met 37% tot USD 1.14, eveneens boven de verwachte USD 1.06.
In het afgelopen kwartaal groeide het Products-segment met 20.3% tot USD 11.65 miljard, boven de consensus van USD 11,48 miljard, zo goed als volledig gedreven door de sterke prestatie in Secure, Agile Networks (+33.3%). De groei van de productorders was een negatieve 14% op jaarbasis. Maar kwartaal-op-kwartaal betekent dit een stijging met 30%, wat boven de gemiddelde verwachting is in historische context. Gemiddeld genomen liggen de orders in het juli-kwartaal immers 19% hoger dan in het april-kwartaal. De omzet uit diensten groeide 4.1% tot USD 3.55 miljard en kwam daarmee pal op de consensus uit.
Voor het lopende (oktober-) kwartaal gaat het bedrijf uit van een omzetgroei 'tussen de 0.0% en 2.1%', wat neerkomt op een omzet 'tussen USD 14.5 miljard en USD 14.7 miljard'. Dit is in lijn met de verwachting. Het bedrijf voorspelt een operationele winstmarge 'tussen 34% en 35%', boven de consensus van 33.4%. De winst per aandeel moet uitkomen ‘tussen USD 0.82 en USD 0.84’ (consensus: USD 0,84). Voor het volledige boekjaar 2024 (eindigend op 30 juli 2024) bevestigt het bedrijf de prognose van een matige omzetgroei.
Bij de bespreking van de kwartaalresultaten viel er positief nieuws te rapen. Zo gaf het management aan dat het nu streeft naar een winstgroei die hoger ligt dan de omzetgroei (positieve operationele hefboom). Eerder beoogde het management slechts een winstgroei in lijn met de omzetgroei. Daarnaast beloofde het management aandeleninkopen zowel een consistentere als prominentere plaats te zullen geven bij de besteding van de gegenereerde kasstromen.
Naarmate werknemers (gedeeltelijk) terugkeren naar kantoor, zullen bedrijven weer gaan investeren in het bedrijfsnetwerk. In 'het nieuwe normaal' wordt locatie-onafhankelijk werken nog belangrijker. Om de overgang tussen de werkplek, het thuiskantoor en onderweg zo naadloos mogelijk te laten verlopen, moet het netwerk worden geüpgraded. Merk ook op dat de verhuizing van software naar de cloud en de uitrol van 5G uiteindelijk een upgrade van het datanetwerk met zich meebrengt. Tot slot moet ook dit dataverkeer beveiligd worden. Als marktleider op het gebied van netwerkapparatuur bevindt Cisco zich in de ideale positie om gegevens te verzamelen, te analyseren en cyberaanvallen te verhelpen.
In het licht van de beter dan verwachte resultaten en orders bevestigt de analist van KBC Securities een ‘kopen’ aanbeveling en trekt het koersdoel op van USD 56 naar USD 61.
Kinepolisbezoeker wil premium
Cinemagroup Kinepolis haalde in de eerste helft van 2023 25,1% meer inkomsten dan in dezelfde periode vorig jaar. KBC Securities-analist Guy Sips geeft mee dat zowel de ‘Box Office’-inkomsten (inkomsten uit ticketverkoop) per bezoeker, als het bedrag dat de bezoekers uitgeven in de cinema zelf, zijn gestegen.
Nog ver van de bezoekersaantallen in 2019
De eerste jaarhelft bevestigt de trend die Kinepolis al in 2022 voelde aankomen: mensen keren terug naar de cinema. Dat gaat uiteraard hand in hand met de lancering van nieuwe blockbusters: ‘Avatar 2’ en ‘The Super Mario Bros. Movie’ lokten heel wat kijkers naar de filmzaal in de eerste zes maanden van 2023.
Toch zit Kinepolis nog maar op 74,8% van de van de bezoekers die ze in 2019 ontvingen. De cinemaketen verwacht dat dat cijfer zich positief zal blijven ontwikkelen in de komende maanden (geholpen door het recente slechte weer in sommige thuismarkten) en jaren. Volgens Guy Sips dingt deze verwachting mee naar ‘het understatement van het jaar’.
Bezoekers gaven nooit meer uit
De ‘Box Office’-inkomsten stegen dankzij enerzijds de grotere vraag naar meer beleving. Zo betalen Kinepolis-bezoekers graag meer om in de cosy seats of in 4DX-zetels te zitten. Anderzijds voerde het bedrijf prijsverhogingen door om de inflatie te compenseren.
Het resultaat is een nettowinst van 20,8 miljoen euro. De nettoschuld bleef ongeveer constant in vergelijking met eind 2022: 422,6 miljoen euro. Per aandeel was er een winst van 0,77 euro. Over dezelfde periode in 2022 was dat 0,34 euro, in 2019 0,70 euro.
Drama in en uit Hollywood
De recente staking in Hollywood zal enige invloed hebben, meldt het management. Maar dat moet worden opgevangen door het programmeren van lokale en internationale kwaliteitsfilms. De sector zou er geen fundamentele gevolgen van ondervinden.
De programmering voor de tweede helft van het 2023 zit alvast boordevol. Op dit moment lokken ‘Barbie’ en ‘Oppenheimer’ heel het gezin naar de cinemazetel. Maar ook 'The Meg 2: The Trench', 'Mission Impossible: Dead Reckoning Part One', 'Gran Turismo', ‘Indiana Jones and the Dial of Destiny’ en 'Elemental' vallen te bekijken.
De volgende kaskrakers komen de komende weken en maanden in de bioscoop: 'The Nun 4', 'Dragonkeeper', 'Expendables 4', 'After Everything', 'Trolls', 'Killers of the Flower Moon', 'Dune: part two', 'The Marvels', 'Napoleon', 'Wish', 'Wonka' en 'Aquaman and the Lost Kingdom'.
KBC Securities over Kinepolis
Guy Sips handhaaft zijn ‘Kopen’-advies en koersdoel van 59 euro omdat Kinepolis de afgelopen weken getuige was van ‘een fenomenaal succes’ van 'Barbie' en 'Oppenheimer' (die nog niet zijn opgenomen in de halfjaarcijfers). Volgens Guy Sips zal Barbie slagen waar 007 faalde: ‘Mensen terug naar de bioscoop brengen’.
Kinepolis plukt nu de vruchten van de ambitieuze ondernemingsplannen en hun strategie gelanceerd tijdens de COVID-19-pandemie, ziet Guy Sips. De keten kan blijven investeren in het uitbreiden van de premiumbeleving in al haar zalen. Grotere vraag naar premiumbeleving en het groeiend aantal cinemabezoekers maken dat Kinepolis nog mooi kan groeien.
Het Kinepolis-aandeel noteert momenteel tegen een koers van 46,45 euro (+0,54%).
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Adyen - ING - KBC - EVS - D'Ieteren - Elia - Umicore - Cofinimmo - Melexis - VGP

Walmart : sterke kwartaalresultaten

Walmart: sterke kwartaalresultaten
Walmart, de grootste retailer ter wereld met meer dan 10.000 supermarkten, staat bekend als een vluchtoord in mindere tijden. De reden is dat Walmart door een hyperfocus op efficiëntie en zijn enorme schaalvoordelen op veel vlakken de laagste prijzen kan aanbieden aan haar shoppers. De grote meerderheid van haar omzet (reeds meer dan 60%) komt ook van noodzakelijke consumentenartikelen waarop de consument dus niet kan bezuinigen. Hiernaast hebben ze nog een groeiende pilaar “gezondheid & welzijn”, wat je effectief kan zien als hele ziekenhuizen met dokters, labo’s, tandartsencentra, …. Deze tak blijft elk kwartaal mooie groeicijfers optekenen en wegens toenemende schaal kunnen ook hier nog efficiëntieverbeteringen opgetekend worden. Deze tak is recessieproof en zal de nodige steun kunnen blijven bieden.
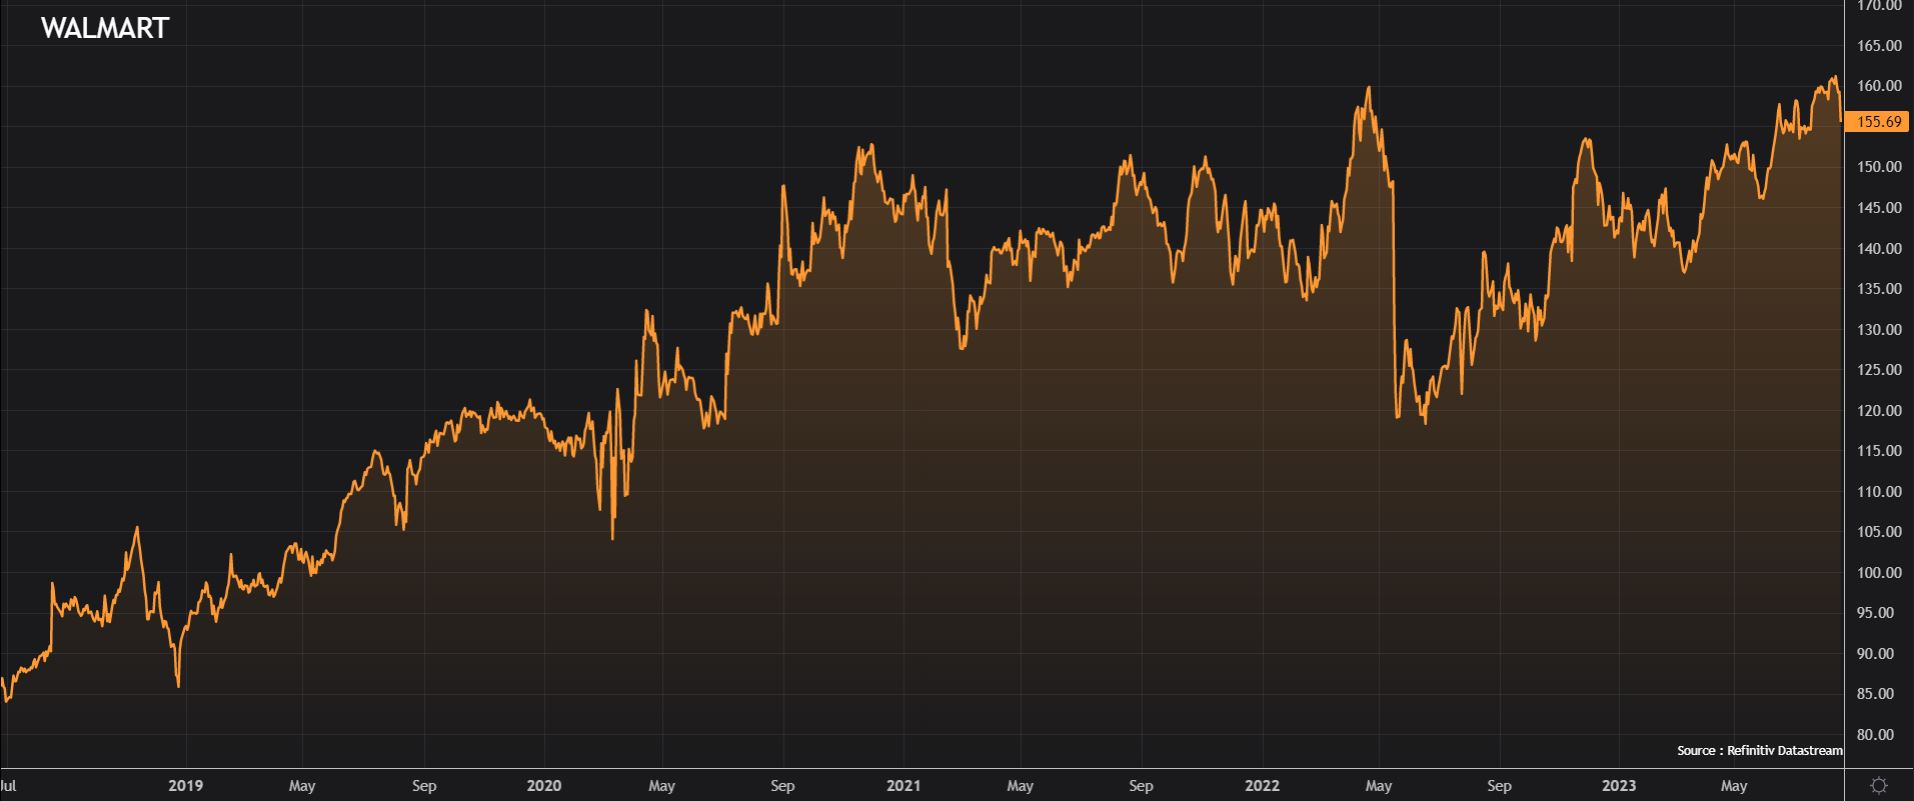
Kijkend naar de tweedekwartaalcijfers ziet de analist van KBC Securities dat de Amerikaanse consument en bij uitbreiding ook de internationale consument dan ook meer en vaker geneigd is om bij Walmart te shoppen. Zo mochten ze een omzet rapporteren van 161.6bn USD, een groei van 5.7% op jaarbasis, met vooral hun “gezondheid & welzijn” en “grocery” als hun best presterende afdelingen. Dat hierbij ook nog eens meer inkomsten kwamen via nieuwe lidmaatschappen toont aan dat Amerikaanse consument voor bepaalde alledaagse producten nu toch wel degelijk op zoek gaat naar de goedkopere mogelijkheden. Het is net hier dat Walmart een streepje voor heeft. Door verder doorgevoerde efficiëntieverbeteringen zag Walmart haar operationele inkomsten stijgen met 8.1% tot 7.4bn USD, wat hoger was dan de consensusverwachtingen.
KBC Securities ziet dat Walmart ook meer en meer een uitdager van Amazon probeert te worden met een eigen e-commerce en advertentiedivisie. Dankzij Walmart’s schaalgrootte kunnen ze deze divisies ook sterk laten groeien; dit kwartaal mochten beide divisies respectievelijk 24% en 35% omzetgroei rapporteren. Hoewel Walmart laat deze digitale omschakeling wist te maken, ziet KBC Securities wel dat ze aan een fameuze inhaalbeweging bezig zijn. Al is er nog veel ruimte tot verbetering als je ziet dat in de laatste cijfers hun digitale verkopen nog geen 10% zijn.
Walmart is een zeer goed gerund matuur bedrijf dat producten verkoopt die de consument elke dag nodig heeft en waarop maar zeer moeilijk kan bespaard worden. Dat geeft hen het voordeel dat dit één van de weinige bedrijven is dat kan winnen in een macro-economisch moeilijkere periode. Verder ziet KBC Securities ook nog groeimotoren in een verdere verbetering van hun logistiek netwerk, een verbreding van hun gezondheidstak en nog meer groei in technologische capaciteiten. Heel veel van dit goede nieuws is echter reeds in de prijs zit inbegrepen. Zo noteert Walmart aan een koers/winst van bijna 30; wat toch wel zeer hoog is en eerder de norm is voor een groeibedrijf. Dit laat nog maar zeer weinig ruimte tot verdere koerswinst. De analist eigent Walmart op de langere termijn wel een groeiverhaal toe en erkent het defensieve karakter van de groep. Maar de prijs geeft geen ruimte meer tot veel groei.
KBC Securities plakt op het aandeel een “houden”- advies met als koersdoel 160 USD.
Europees aandelennieuws

Novartis biedt aandeelhouders één aandeel Sandoz voor elke vijf aandelen Novartis
- Het farmabedrijf biedt aandeelhouders één aandeel Sandoz aan voor elke vijf aandelen Novartis. Sandoz, dat in 2022 goed was voor ongeveer 10% van de operationele kernwinst van $16,7 miljard, werd in 2021 strategisch herzien na toenemende prijsdruk in de Amerikaanse geneesmiddelensector waar geen octrooi op rust. Novartis kondigde in augustus 2022 plannen aan voor de spin-off.
SUSE verdwijnt van de beurs
- De Duitse leverancier van softwareoplossingen verdwijnt van de beurs nadat het door zijn meerderheidsaandeelhouder EQT zal worden overgenomen voor 16 euro per aandeel. De biedprijs is een stuk minder dan de IPO-prijs van 30 euro in mei 2021, maar betekent niettemin een premie van 66,58% ten opzichte van de laatste notering. EQT bezit ongeveer 79% van de aandelen in SUSE.
Mee m/d markt :'Die dekselse inflatie'

- Terwijl op Wall Street de belangrijkste indices opnieuw een verliesdag op het bord schreven (Dow Jones -0,8%, S&P500 -0,8% en Nasdaq -1,2%) ging de meeste aandacht gisteren vooral uit naar de obligatiemarkten waar de rendementen op bijvoorbeeld 10-jaarspapier niveaus bereikten die sinds 2008 niet meer werden gezien. De notulen zinderden een dag na publicatie duidelijk nog na, waarbij vooral de gestipuleerde vrees voor inflatierisico’s de mantra “hoger voor langer” de rentes hoger stuwde. Een en ander werd nog eens extra in de verf gezet met een portie macro-economische indicatoren die gisteren werden gepubliceerd. Zo klom de vertrouwensindicator van de Philadelphia Fed onverwacht van -13,5 naar +12 in augustus, terwijl slechts op een verbetering tot -10 was gerekend. Ook de arbeidsmarkt ondersteunde de daling van de wekelijkse werkloosheidsaanvragen de these van een sterkere Amerikaanse economie.
- Tegen al het rentegeweld was op de aandelenmarkten geen kruid opgewassen. Vooral Big Tech betaalde andermaal de rekening, maar ook in healthcare werden flink wat rode cijfers opgetekend. Beter nieuws was er voor de energiesector die hoger ging en garen wist te spinnen uit de gestegen olieprijs. De prijs voor een vat Brent dikte met 8 dollarcent aan tot 84,12 dollar en de WTIT steeg met 22 dollarcent tot 80,61 dollar. Op weekbasis kijkt het zwarte goud echter tegen een verliesbeurt aan. De verzwakkende Chinese economie en de vrees voor verdere renteverhogingen in de VS wegen immers zwaarder door dan indicaties van krapper wordende wereldwijde voorraden.
- De Aziatische markten stevenen ondertussen af op hun derde weekverlies op rij, al staat de MSCI Asia Pacific vanmorgen wel op een voorzichtige winst van 0,1%. Niet zo in Japan waar de Nikkei-index 0,8% lager staat na de publicatie van inflatiecijfers die boven de verwachting uitkwamen. De kerninflatie vertraagde zoals verwacht, maar bleef boven de doelstelling van 2% van de Bank of Japan.
- De stijgende levensduurte blijft trouwens ook aan de Noorse centrale bank knagen die gisteren zoals verwacht haar belangrijkste beleidsrente met 25 basispunten verhoogde naar 4%. Dat is het hoogste niveau sinds 2008 maar dat zal de Norges Bank niet beletten om de rente in september nog eens te verhogen. De inflatie daalde in Noorwegen van 6,4% in juni naar 5,4% in juli, maar blijft daarmee eveneens duidelijk boven de doelstelling.
- Op de macrokalender kunnen we voor vandaag de Japanse inflatiecijfers afvinken en resten nog de Europese tegenhangers. In het VK is het uitkijken naar de kleinhandelsverkopen. Op de bedrijvenkalender is het ook geen overrompeling en krijgen we bij het ontbijt in Brussel onder meer de cijfers van Roularta, EVS, Biotalys en Shurgard voorgeschoteld. Ook Kingspan komt met cijfers die interessante lectuur kunnen vormen voor Recticel. Na de lunch serveren Estee Lauder en Palo Alto de cijfers.
Beursnieuws België en Nederland

Ascenio boekt hogere huurinkomsten
- De groep boekte een huuropbrengst van 38,3 miljoen euro, hetzij een stijging van 7,2% op jaarbasis. De EPRA winst kwam uit op 26,8 miljoen euro wat een stijging op jaarbasis van 5,3% impliceert. Het nettoresultaat kwam uit op 33,2 miljoen euro, een daling van 53,7% op jaarbasis. De relatief grote blootstelling van de portefeuille aan supermarkten en retailparken buiten de stad zal volgens KBC Securities in de loop van dit en volgend jaar op de proef worden gesteld. Daarom blijven ze voorzichtig en handhaven ze het “Houden”-advies en koersdoel van 51 euro.
Atenor presenteerde een strategie om de schuldsituatie te verbeteren
- Het management presenteerde een strategie om de schuldsituatie te verbeteren. Een belangrijk element is de geplande claimemissie in september. Het management onthield zich van operationele richtlijnen voor FY23-24. Het bedrijf moet kortlopende schulden herfinancieren omdat de pijplijnverkoop is opgedroogd door de plotselinge verandering in het sentiment. De rente is omhooggeschoten en door de hoge schuldratio rekenen banken een hogere marge. In plaats van activa tegen zware verliezen te verkopen, is Atenor op zoek naar partnerschappen om activa over te dragen tegen een beheersbaar tempo en tegen aanvaardbare voorwaarden. Atenor is van plan om tegen het einde van boekjaar 24 tot €300 miljoen aan schulden af te bouwen en de schuldratio terug te brengen tot 66%. Een succesvolle kapitaalverhoging zou een eerste stap kunnen zijn naar herstel door het verlagen van de schuldratio en het vermijden van hoge rentekosten bij herfinancieringen. Het advies is “Opbouwen” met een koersdoel van 32 euro (was 47 euro)
EVS krijgt hoger koersdoel van KBCS op sterke halfjaarprestatie
- Met een halfjaaromzet van 87,4 miljoen euro op het hoogste niveau ooit en met een nettowinst van 21,2 miljoen euro bewijst EVS volgens KBCS dat zijn PlayForward strategie de verwachte duurzame en winstgevende groei oplevert. Op basis van de sterke halfjaarprestatie stevent de groep af op een recordniveau voor 2023. EVS heeft alvast voldoende vertrouwen om zijn eerdere omzetverwachting voor FY23 van 150 tot 160 miljoen euro te verhogen naar een nieuwe verwachting van 160 tot 170 miljoen euro. KBC Securities sleutelde in een uitgebreide nota aan het koersdoel dat werd opgetrokken van 30 tot 33 euro bij een onveranderd “Kopen”-advies.
Montea klopt verwachtingen
- De huurinkomsten groeiden sneller dan verwacht dankzij nieuwe ontwikkelingen en een vergelijkbare groei van 6,0%. De EPRA winst per aandeel van 2,34 euro kwam boven de verwachting van 2,25 euro uit. Montea heeft haar jaarverwachting voor de EPRA winst per aandeel verhoogd naar 4,60 van 4,40 en die van 2024 ban 4,30 naar 4,50 euro. De stijging van de EPRA winst per aandeel voor 2023 is indrukwekkend omdat het gemiddelde aantal aandelen dit jaar met 10,4% is gestegen. KBCS heeft een “Opbouwen”-advies en koersdoel van 90 euro.
Nextensia boekt hogere huurinkomsten
- Het nettoresultaat bedroeg 17,1 miljoen euro of 1,71 euro per aandeel. Dat is flink minder dan de 30,8 miljoen een jaar eerder en het verschil wordt verklaard door een aanzienlijk lager herwaarderingsresultaat op financiële activa en door de verkoop van Monnet tijdens de eerste helft van 2022. De waarde van de beleggingsportefeuille bedroeg 1.274,4 miljoen euro (vergeleken met 1.278,7 miljoen aan het eind van boekjaar 2022), terwijl het huurrendement steeg van 5,3% naar 5,75% in het eerste halfjaar van FY23. De huuropbrengsten bedroegen 35,2 miljoen euro, een stijging van 5,7% op jaarbasis. KBCS heeft een “Opbouwen”-advies met koersdoel van 60 euro.
Opnieuw een sterk halfjaar voor Shurgard
- De interimresultaten van Shurgard gaan onverminderd verder op hun stellaire groeikoers, met een groei van de bedrijfsopbrengsten op vergelijkbare basis van 7,4%. De EPRA winst bedroeg 30,2 miljoen euro (+12,1% j-o-j). De vooruitzichten voor 2023 bevestigden de groei van de vastgoedopbrengsten met 8,0%. Het bedrijf gelooft dat het de rendementen voor nieuwe projecten kan verhogen van 7-8% naar 8-9%. Shurgard verwacht ook zijn operationele marge met 0,2% te kunnen verhogen. Deze cijfers bevestigen dat het groeimomentum aanhoudt in FY23. KBCS heeft een “Kopen”-advies met koersdoel van 58 euro.
Winst en omzet onder druk bij Roularta
- De omzet van de uitgever daalde met 6% tot 159 miljoen euro in de eerste jaarhelft, voornamelijk als gevolg van een moeilijke reclame- en lezersmarkt. Bovendien zorgden hogere papier, energie- en personeelskosten ervoor dat de bedrijfskasstroom daalde van 17,8 miljoen naar 8,4 miljoen euro. Het bedrijfsresultaat daalde van 8,3 miljoen euro winst naar 0,5 miljoen euro verlies. Voor de tweede jaarhelft verwacht de groep verdere druk op de reclame-inkomsten. In een reactie op de cijfers verlaagt KBCS het koersdoel van 24 naar 21 euro bij een onveranderd “Opbouwen”-advies.