do. 9 okt 2025
Wat staat er morgen op de beleggersagenda?
Vrijdag 10 oktober 2025
- Bedrijfsresultaten
- Tryg, Gerresheimer, Biomerica
- Ex-dividend
- Accenture, Advance Auto Parts, American Eagle Outfitters, American Express, AT&T, BankUnited, Barratt Redrow ADR, Brady, Brookfield Real Assets, City Office REIT Pref A, Croghan Bancshares, Darden Restaurants, Digitalbridge Group Inc Pref J, Digitalbridge Group Pref H, Digitalbridge Group Pref I, Ennis, Farmers & Merchants Bancorp, FirstRand ADR, Full Truck Alliance Co, General Dynamics, General Mills, Global Net Lease, Harmony Gold Mining, IDEX, Iochpe Maxion ADR, Johnson Outdoors, Kerry Group ADR, Kingfisher ADR, KKR Income Opportunities Fund, Lazard Global TR Income Closed, Lennar B, Lennar, Lincoln National, Marvell, Onex Corp, PennyMac Mortgage, Science Applications, Taylor Wimpey ADR, Tele2 AB, Toll Brothers, Toronto Dominion Bank, Two Harbors Investment, Universal, Verizon, VersaBank, Vinci ADR, Waterdrop, WPP ADR
- Macro-economie
- Om 14:30 publicatie van gemiddeld inkomen per uur (maandelijks), niet-agrarische loonlijsten en werkloosheidscijfer in de VS.
Vooruitblik op Amerika

Voor de bel
-
Amerikaanse futures wijzen op een vlakke tot licht negatieve beursopening. Beleggers kijken uit naar uitspraken van Fed-voorzitter Jerome Powell, in de hoop meer duidelijkheid te krijgen over het rentebeleid. De inflatie blijft een zorgpunt, wat de kans op renteverlagingen bemoeilijkt. Ondertussen blijven kwartaalresultaten, zoals die van PepsiCo en Delta Air Lines, de aandacht trekken.
-
De Europese beurzen dalen licht, onder druk van de bankensector. Vooral HSBC zorgt voor onrust met het voorstel om Hang Seng Bank in Hongkong van de beurs te halen. Ook politieke onzekerheid in Frankrijk weegt op het sentiment.
-
In Azië steeg de Nikkei naar een nieuw hoogtepunt, aangevoerd door SoftBank Group dankzij optimisme rond AI-robotica. Chinese aandelen bereikten hun hoogste niveau in meer dan tien jaar, met sterke winsten in halfgeleiders, goud en AI-gerelateerde bedrijven na de Golden Week-vakantie.
-
Goud blijft boven de grens van 4.000 dollar, gesteund door geopolitieke spanningen en de wapenstilstand tussen Israël en Hamas. De olieprijs daalt door hoop op afnemende spanningen in het Midden-Oosten. De dollar verliest licht terrein, maar blijft sterk dankzij een zwakke euro en een worstelende yen.
Topnieuws
-
PepsiCo overtreft de verwachtingen voor het derde kwartaal dankzij aanhoudende vraag naar gezondere frisdranken en energiedranken in de VS. Het bedrijf benoemt Steve Schmitt, afkomstig van Walmart, tot nieuwe financieel directeur.
-
Delta Air Lines geeft een optimistische vooruitblik, gesteund door hogere ticketprijzen en herstel van de vraag naar zakenreizen.
-
Amerikaanse grootbanken staan voor een winstherstel in het derde kwartaal, dankzij een opleving in investment banking.
-
Reizigers in de VS passen hun plannen aan door de overheidsshutdown, die leidt tot vertragingen en annuleringen van vluchten.
-
Tesla wordt onderzocht door de Amerikaanse verkeersveiligheidsdienst vanwege mogelijke overtredingen met het Full Self-Driving-systeem, na meerdere ongevallen.
Aandelen in de kijker
-
Akero Therapeutics: Novo Nordisk neemt Akero over voor maximaal 5,2 miljard dollar om toegang te krijgen tot een experimenteel geneesmiddel tegen leverziekte. De overnameprijs bedraagt 54 dollar per aandeel, met een extra 6 dollar bij goedkeuring van het medicijn tegen 2031.
-
Alphabet, Meta en Snap: New York klaagt grote techbedrijven aan wegens hun rol in de mentale gezondheidscrisis bij jongeren. De klacht stelt dat de platforms verslavend zijn ontworpen om winst te maximaliseren.
-
APA: Het olie- en gasbedrijf verminderde de productie in de VS door lage prijzen. De gemiddelde gerealiseerde gasprijs in het derde kwartaal bedraagt 70 dollarcent per duizend kubieke voet in de VS en 4,20 dollar wereldwijd.
-
Autoliv: Het Zweedse bedrijf richt samen met Hangsheng Electric een joint venture op voor veiligheidselektronica in China. Autoliv zal 40% van de onderneming bezitten, met oprichting gepland in het eerste kwartaal van 2026.
-
Delta Air Lines: Delta verwacht een aangepaste winst tussen 1,60 en 1,90 dollar per aandeel in het vierde kwartaal. De gemiddelde analistenverwachting ligt op 1,66 dollar. In het derde kwartaal werd 1,71 dollar per aandeel behaald, tegenover een verwachting van 1,53 dollar.
-
Ford: Liontown Resources past zijn contracten met Ford aan om meer financiële flexibiliteit te verkrijgen. Leveringen van lithium worden uitgesteld en Ford krijgt de optie om afnameverplichtingen te laten vervallen.
-
General Electric: Het aantal piloten dat GE’s FlightPulse-app gebruikt steeg van 40.000 naar meer dan 60.000. De app helpt piloten hun prestaties te analyseren en veiliger te vliegen.
-
Goldman Sachs: Alvaro del Castano, hoofd Spanje en Portugal, gaat met pensioen na meer dan dertig jaar. Zijn vertrek volgt op kritische opiniestukken over Trump en Sánchez.
-
Microsoft: Harvard Medical School verleent Microsoft een licentie op gezondheidscontent. Dit moet de Copilot AI-assistent versterken met betrouwbare medische informatie.
-
Netflix en Warner Music: Warner Music staat op het punt een deal te sluiten met Netflix voor films en documentaires rond artiesten uit hun catalogus.
-
Nvidia: De VS keurt miljarden aan chipexporten naar de VAE goed, als onderdeel van een AI-partnerschap. De VAE investeert op zijn beurt in Amerikaanse datacenters.
-
PepsiCo: Het bedrijf behaalt een kwartaalomzet van 23,94 miljard dollar, boven de verwachting van 23,83 miljard. De aangepaste winst per aandeel bedraagt 2,29 dollar, tegenover een gemiddelde analistenverwachting van 2,26 dollar.
-
Phoenix Education Partners: Het moederbedrijf van University of Phoenix haalt 136 miljoen dollar op bij zijn beursgang. De aandelen noteren vanaf 9 oktober onder de ticker PXED.
-
Regeneron: De FDA keurt Libtayo goed als aanvullende behandeling voor huidkanker na operatie en bestraling. Het middel is al goedgekeurd voor meerdere vormen van kanker.
-
Tesla: De verkeersveiligheidsdienst onderzoekt 2,88 miljoen Tesla’s met Full Self-Driving na meldingen van gevaarlijk rijgedrag en ongevallen.
-
Walt Disney: Het bedrijf verhoogt ticketprijzen voor feestdagen in 2026. De prijs voor een dagticket in Disney World zal boven de huidige 199 dollar uitkomen.
Aanbevelingen
-
Bellring Brands: JPMorgan verlaagt het koersdoel van 52 naar 45 dollar door tragere groei en toenemende concurrentie.
-
Cadre Holdings: Jefferies verhoogt het koersdoel van 38 naar 44 dollar dankzij sterke vraag en groeipotentieel.
-
PNC Financial Services: Piper Sandler verhoogt het advies naar ‘Overweight’ en het koersdoel van 211 naar 220 dollar, vanwege aantrekkelijke waardering en mogelijke overnames.
-
Supernus Pharmaceuticals: Piper Sandler verhoogt het advies naar ‘Overweight’ en het koersdoel van 40 naar 65 dollar, na succesvolle lancering van Onapgo.
-
Zenas Biopharma: Jefferies verhoogt het koersdoel van 35 naar 43 dollar na positieve testresultaten en een strategische samenwerking met InnoCare.
Visie op de markten en economie (oktober 2025): vooruitblik

Vooruitblik
Economie
VS
-
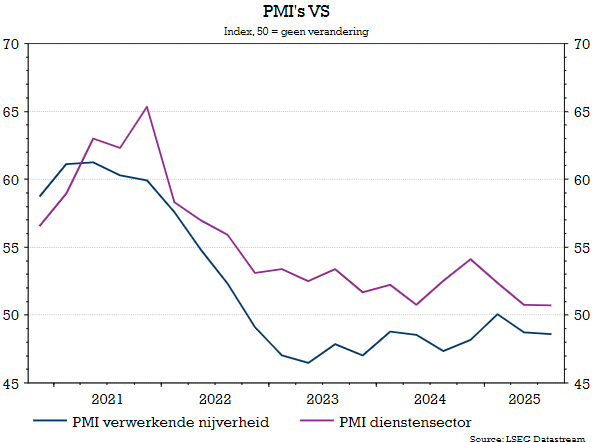
De Amerikaanse economie vertoont tekenen van veerkracht. De tweedekwartaalgroei werd naar boven bijgesteld tot een hoge 0,95% (kwartaal-op-kwartaal). Deze sterke groei zal naar verwachting in het derde kwartaal aanhouden, aangezien de detailhandelsverkopen weer aantrokken en de indicatoren voor het ondernemersvertrouwen verbeterden (vooral voor de verwerkende nijverheid).
-
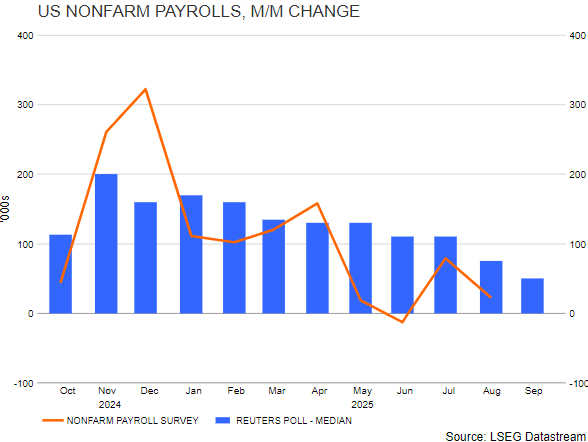
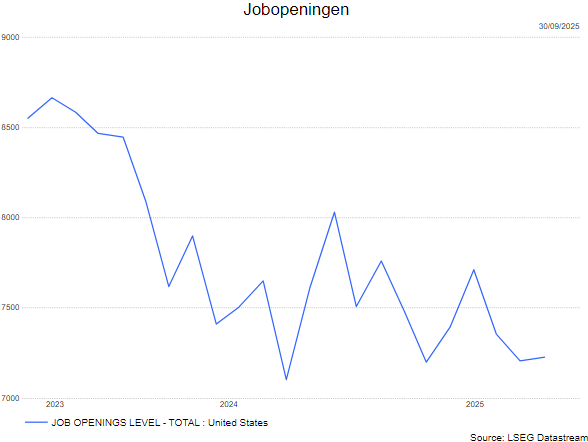
Hoewel de bbp-groei veerkrachtig blijft, wijzen arbeidsmarktcijfers op toekomstige problemen. Er kwamen vorige maanden slechts 22.000 banen bij en de werkloosheid steeg tot 4,3%. Ook het aantal vacatures neemt intussen af.
-
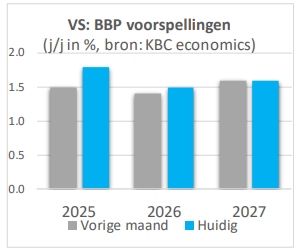
De macro-economen van KBC verwachten een bbp-groei van 1,8% in 2025, die zal vertragen tot 1,5% in 2026.
Wat de arbeidsmarkt betreft:
- de jobaanbiedingen dalen omdat de bedrijven voorzichtiger worden, maar ook het aanbod aan arbeidskrachten neemt af door het strenger immigratiebeleid van Trump
- voor het eerst sinds 2021 zijn er meer werklozen dan openstaande vacatures
- herzieningen van de periode voor maart 2025 wijzen op een minder sterke arbeidsmarkt dan gedacht
- de werkloosheid steeg van 4,2% naar 4,3%
- de vrees voor ontslagen leeft bij de gezinnen
Europa
- De eurozone-economie begint de gevolgen van de hogere invoertarieven stilaan te voelen, dit in een context van sterke heterogeniteit in de groeiprestaties van individuele landen. De eurozonegroei in het tweede kwartaal bleef steken op een lage 0,1% (zowel inclusief als exclusief Ierland), doordat de netto-uitvoer en de bruto-investeringen in vaste activa een negatieve bijdrage leverden, terwijl de consumptie in een traag tempo blijft groeien.
- Binnen de eurozone waren er niettemin grote verschillen: Spanje presteerde opnieuw beter dan gemiddeld, terwijl de Duitse en Italiaanse groei in het tweede kwartaal vertraagde. De arbeidsmarkt blijft veerkrachtig.
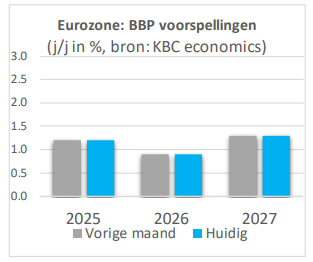
- De macro-economen van KBC handhaven hun groeiprognose voor de eurozone op 1,2% en 0,9% voor respectievelijk 2025 en 2026.
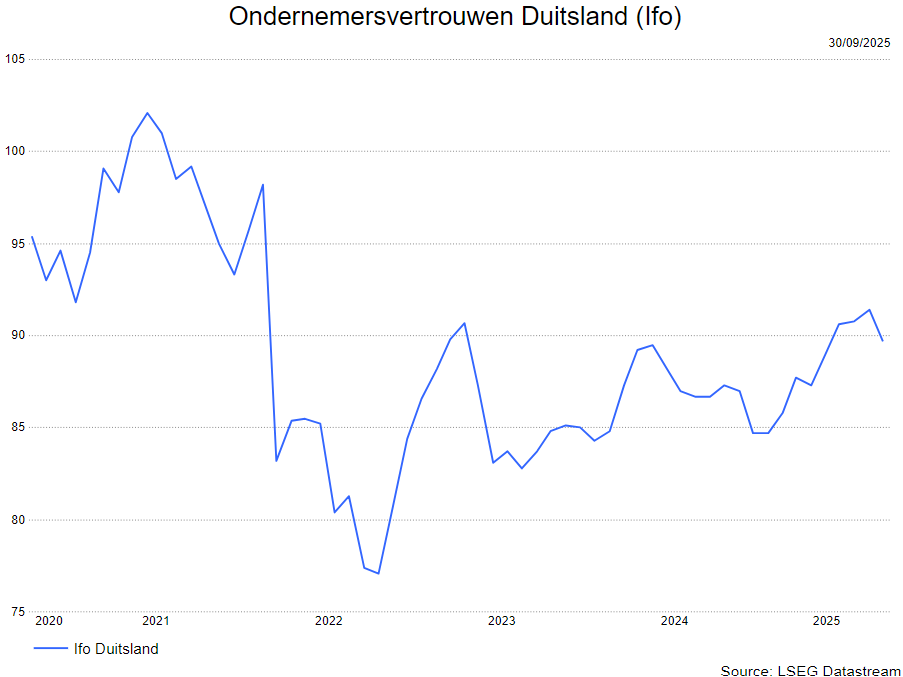
- In Europa kruipt ondernemersverrtrouwen voor de verwerkende nijverheid uit het dal.
- Binnen de eurozone is het vertrouwen opmerkelijk groter in het zuiden (bv. Spanje) t.o.v. het noorden (bv. Duitsland).
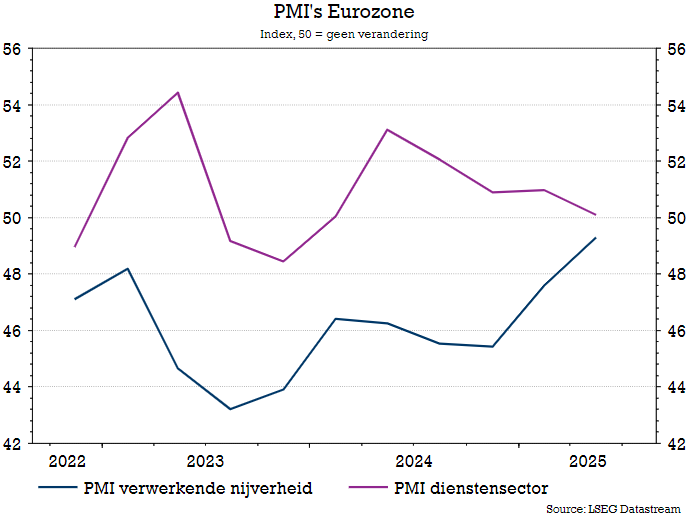
- Het stimuleringsplan in Duitsland zorgt voor een stijging van het Duitse ondernemersvertrouwen.
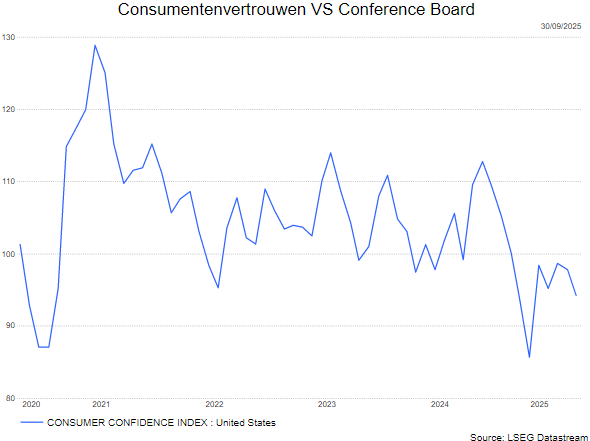
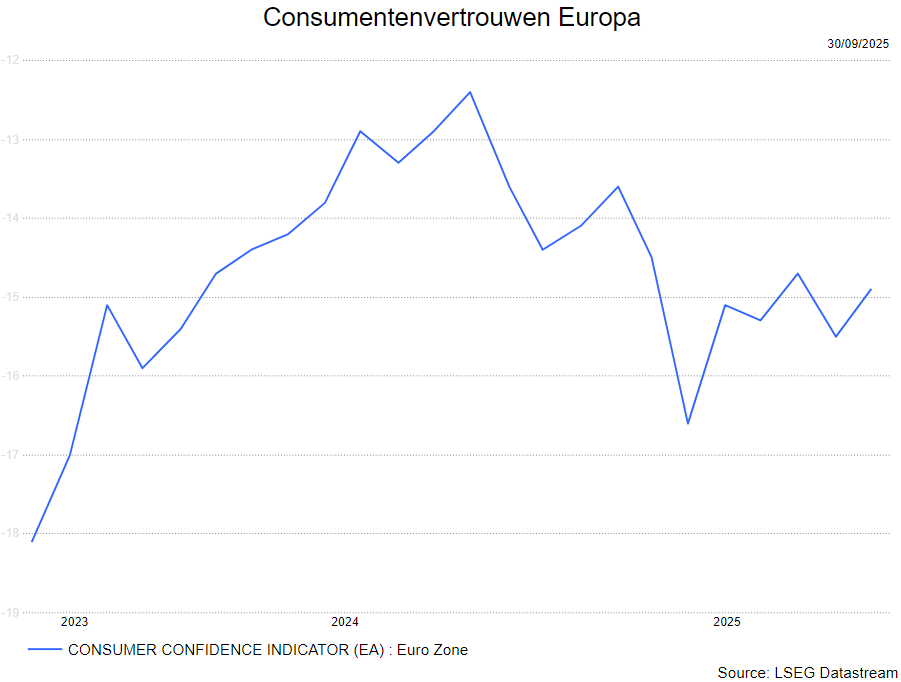
- Het consumentenvertrouwen herstelde in september (in tegenstelling tot de daling in augustus). De vrees voor de impact van de tarieven op de inflatie, op de economische groei, op de werkgelegenheid werd wat gemilderd nu er diverse akkoorden bereikt werden.
China
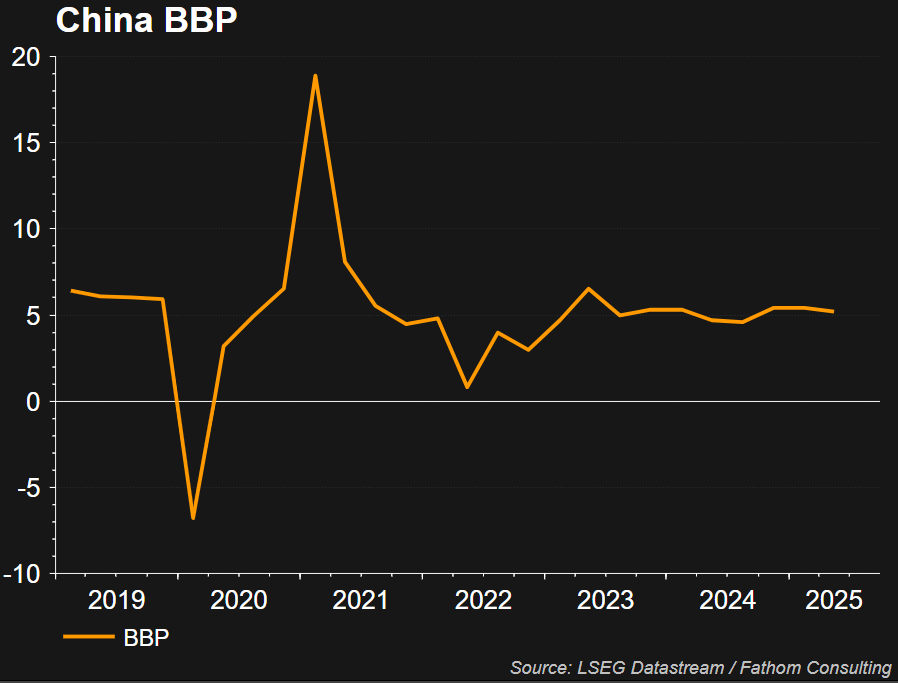
- Na de veerkrachtige Chinese reële bbp-groei van 5,2% (jaar-op-jaar) in het tweede kwartaal van 2025, kan de groei in de komende kwartalen te maken krijgen met neerwaartse druk van ‘anti-involutie’-maatregelen en de verhoogde Amerikaanse invoertarieven.
- Hoewel recente cijfers wijzen op een tragere groeidynamiek, handhaven de KBC macro-economen hun prognose van 5% reële bbp-groei in 2025 en 4,4% in 2026. De risico’s zijn wel neerwaarts gericht.
Inflatie
VS
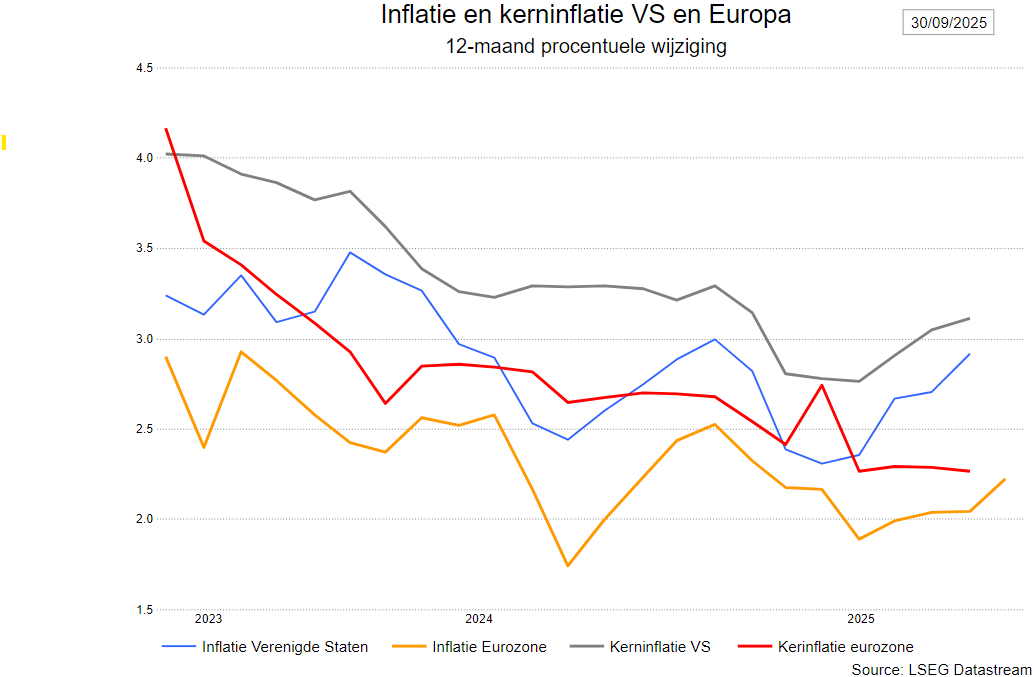
- De inflatie in de VS versnelt. In augustus steeg zij van 2,7% naar 2,9%, doordat de voedings- en energieprijzen sterk toenamen. De kerninflatie bleef onveranderd op een hoge 3,1%. Binnen de kerncomponenten verrasten de prijzen voor huisvesting opwaarts doordat de hotelprijzen zich herstelden en de geïmputeerde huur voor woningeigenaars steeg. De kernprijzen van goederen namen ook toe, dit grotendeels door een forse stijging van de autoprijzen. De aanwijzingen voor door invoertarieven veroorzaakte inflatie blijven vooralsnog gemengd. De producentenprijsinflatie in tussenliggende productiefasen lijkt de laatste maanden te versnellen. De prijsdynamiek voor kerndiensten (excl. huisvesting) vertraagde vorige maand. Gezien de opwaartse verrassing verhogen we onze prognose voor de Amerikaanse inflatie voor 2025 van 2,7% naar 2,8%. Onze prognose voor 2026 handhaven we op 2,6%.
Europa
- De inflatie in de eurozone bleef in augustus, zoals verwacht, onder controle: de algemene inflatie en de kerninflatie noteerden die maand op respectievelijk 2,0% en 2,3%. De minder negatieve energie-inflatie werd deels gecompenseerd door een lagere diensten- en voedingsprijsinflatie. De goedereninflatie bleef onveranderd. De matiging van de invoer- en producentenprijzen in combinatie met de lagere loondruk en de aanhoudende basiseffecten wijzen op een verdere afname van de inflatie. We zien de eurozone-inflatie nu op 2,1% in 2025, waarna een daling onder de doelstelling volgt tot 1,8% in 2026.
Centrale banken
VS
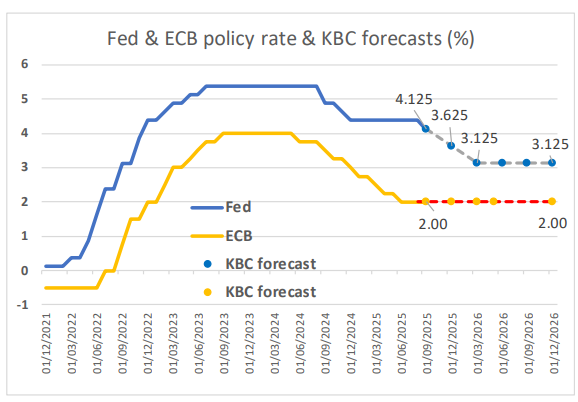
- De Fed verlaagde de beleidsrente in september met 0,25% tot 3,875%.
- Volgens Fed-voorzitter Powell blijft de rente matig restirctief door aanhoudend hoge inflatie en lage werkloosheid.
- De KBC macro-economen verwacht een beleidsrente van 3 - 3,25% tegen midden 2026.
Europa
- De Europese rente bleef stabiel op 2% wat als een neutrale rente beschouwd wordt.
- De inflatie en de doelstelling van 2% : op koers.
- KBC macor-economen verwachten geen verdere renteknip tot einde 2026.
Wat doet KBC Asset Management in de portefeuilles:
- Zowel voor aandelen als obligaties wordt neutraal belegd (= op de norm) wat betekent dat de benchmark gevolgd wordt.
- In de aandelen
- cyclische aandelen: voorzichtig voor industriële bedrijven en neutraal voor basismaterialen.
- defensieve aandelen: positief voor gezondheidszorg en neutraal op medische technologie. In de cyclische consumentengoederen is KBC AM onderwogen.
- In de financiële aandelen gaat de aandacht naar zowel Europese als Amerikaanse banken.
- Technologie is overwogen (maar onderwogen in hardware)
- Bij de obligaties gaat de voorkeur naar bedrijfsobligaties en high yield.
Bron: KBC Asset Management, KBC Economics, LSEG Datastream, Tradingeconomics.
Sofina: succesvolle kapitaalverhoging versterkt investeringscapaciteit en financiële flexibiliteit
Sofina?
Sofna is een Belgische participatie- en durfkapitaalgerichte investeringsbeheermaatschappij die wordt gecontroleerd door de familie 'Boël' en gevestigd is in Brussel. Activa in de portefeuille van So"na worden ondergebracht onder 'So"na Direct' of 'So"na Private Funds'. 'So"na Direct' bestaat uit beursgenoteerde en private minderheidsparticipaties op lange termijn en directe investeringen in snelgroeiende ondernemingen (So"na Growth). 'So"na Private Funds' vertegenwoordigt kapitaal dat geïnvesteerd wordt in PE-fondsen van derden. De portefeuille van So"na is sterk gediversi"eerd over sectoren, regio's en looptijden (in het geval van 'So"na Private Funds').
Sofina heeft met succes een kapitaalverhoging van 545 miljoen euro afgerond, volledig onderschreven door bestaande aandeelhouders en nieuwe investeerders, aldus KBC Securities-analist Livio Luyten. De opbrengst versterkt de permanente kapitaalbasis van de investeringsmaatschappij en ondersteunt haar strategie om grotere investeringen te doen in onder meer gezondheidszorg, digitale transformatie en duurzame toeleveringsketens. De referentieaandeelhouder nam volledig pro rata deel, wat het vertrouwen in de langetermijnvisie van Sofina onderstreept.
Volledige inschrijving en sterke aandeelhouderssteun
De kapitaalverhoging van 545 miljoen euro werd volledig onderschreven, waarbij 2.446.428 nieuwe aandelen werden uitgegeven aan 223 euro per stuk. Dit vertegenwoordigt 7,1% van het aandelenkapitaal van Sofina. De publieke inschrijving dekte 87,7% van het aanbod, terwijl de resterende 12,3% via een private plaatsing werd ingevuld. De netto-opbrengst bedroeg ongeveer 538,56 miljoen euro. De referentieaandeelhouder, met een belang van circa 55%, nam deel voor 1.335.644 nieuwe aandelen ter waarde van 297,8 miljoen euro, waarmee het vertrouwen in de strategie van Sofina werd bevestigd.
Strategische groeiversnelling
De versterkte kapitaalbasis stelt Sofina in staat om haar jaarlijkse kapitaalallocatie met 5 tot 15% te laten groeien. De focus ligt op grotere investeringen in sectoren zoals gezondheidszorg, digitale transformatie, onderwijs en duurzame toeleveringsketens. Deze strategie moet bijdragen aan het genereren van robuuste, risicogecorrigeerde rendementen over verschillende regio’s en marktomstandigheden heen. De diversificatie van de portefeuille, zowel geografisch als in valuta, blijft een belangrijk voordeel dat volgens Livio door de markt nog onvoldoende wordt gewaardeerd.
Financiële slagkracht en kredietwaardigheid
De A–rating met stabiele vooruitzichten van S&P bevestigt de sterke financiële positie van Sofina. Deze rating opent de deur voor een mogelijke obligatie-uitgifte van 500 miljoen euro in het vierde kwartaal van 2025 of in 2026. Sofina streeft daarbij naar een conservatieve loan-to-value-ratio van 5 tot 10%, wat extra financiële flexibiliteit biedt. De combinatie van een solide balans en een gedisciplineerde investeringsaanpak positioneert het bedrijf goed om te profiteren van een heropleving van de PE/VC-markt en een aantrekkende IPO-activiteit.

KBC Securities over Sofina
KBC Securities-analist Tom Noyens ziet de succesvolle kapitaalverhoging als een belangrijke stap in de verdere uitbouw van Sofina’s investeringsplatform. Hij benadrukt dat de markt het potentieel van de portefeuille, inclusief participaties in bedrijven als OpenAI, Mistral AI en ByteDance, nog onvoldoende weerspiegelt. Nu de financiële voorwaarden opnieuw versoepelen, verwacht hij dat Sofina volop kansen zal krijgen om waarde te realiseren. Tom Noyens herneemt de opvolging van het aandeel met een koopadvies en een koersdoel van 315 euro.

Fagron: sterke groei in EMEA en Latijns-Amerika compenseert zwakker kwartaal in Noord-Amerika
Fagron?
Fagron is een Belgische producent van farmaceutische grondstoffen en bestaat uit 3 afdelingen: Compounding Services (grondstoffen, steriele en niet-steriele, die apothekers gebruiken om zelf bereidingen samen te stellen), Brands (merken van Fagron) en Essentials. een eenmalige investering van 29 miljoen dollar aan in Las Vegas om de groei in Noord-Amerika te versnellen.
Sterke groepsomzet, gedreven door EMEA en Latijns-Amerika
Fagron rapporteerde een groepsomzet van 228 miljoen euro in het derde kwartaal van 2025, een stijging van 6,4% op jaarbasis. Dit lag iets boven de gemiddelde analistenverwachting van 227 miljoen euro. De onderliggende organische groei bij constante wisselkoersen bedroeg 5,7%. De groei werd voornamelijk gedragen door sterke prestaties in EMEA en Latijns-Amerika, terwijl Noord-Amerika onder de verwachtingen bleef.
Noord-Amerika onder druk door FDA-inspecties
In Noord-Amerika daalde de omzet met 3,1% tot 94 miljoen euro, tegenover een verwachte 98 miljoen euro. De lagere prestaties waren het gevolg van verminderde productie tijdens FDA-inspecties, een effect dat al werd verwacht door het wegvallen van de GLP-1-stimulans. Nieuwe klantwinsten boden gedeeltelijk tegengewicht. De productiebeperkingen zullen volgens Thibault Leneeuw in het vierde kwartaal afnemen, waardoor de output opnieuw kan normaliseren.
EMEA en Latijns-Amerika blijven uitblinken
In EMEA steeg de omzet met 17,3% tot 86 miljoen euro, gedragen door alle segmenten en ondersteund door overnames. De onderliggende organische groei bij constante wisselkoersen bedroeg 7,8%. In Latijns-Amerika bedroeg de omzet 48,1 miljoen euro, een stijging van 9,2% op jaarbasis. Vooral het Brands-segment presteerde sterk met een organische groei van 27,6%, dankzij gerichte educatieve initiatieven, bredere adoptie onder voorschrijvers en nieuwe productlanceringen.
Capaciteitsuitbreiding en overnames ondersteunen toekomstige groei
De FDA valideerde de eerder aangekondigde capaciteitsuitbreiding in Wichita, die naar verwachting 25 miljoen dollar aan extra omzet zal genereren. Daarnaast kreeg Fagron deze week goedkeuring voor de overnames van Purifarma en Injeplast in Brazilië. De jaarprognose voor 2025 werd bevestigd, met een verwachte omzet tussen 930 en 950 miljoen euro en een lichte stijging van de winstgevendheid.

KBC Securities over Fagron
KBC Securities-analist Thibault beschouwt de resultaten van Fagron als sterk, ondanks de tijdelijke terugval in Noord-Amerika. Hij benadrukt het robuuste groeiprofiel van het bedrijf, de hoge marges en de positieve vooruitzichten voor het vierde kwartaal.
Thibault herhaalt zijn kopen-aanbeveling voor Fagron en handhaaft het koersdoel op 24 euro per aandeel.

Inventiva benadrukt unieke positie van lanifibranor bij MASH-behandeling

Tijdens een recente Capital Markets Day (CMD) heeft Inventiva de unieke positionering van lanifibranor* in de behandeling van MASH onder de aandacht gebracht. Volgens KBC Securities-analist Jacob Mekhael neemt het aantal gediagnosticeerde en behandelde MASH-patiënten toe, zal de toekomst van MASH-therapieën draaien rond combinatietherapieën met GLP-1** als fundament, en is lanifibranor goed gepositioneerd om een breder scala aan voorschrijvers te bereiken dankzij zijn werkingsmechanisme en metabole voordelen.
*Het kandidaat-geneesmiddel lanifibranor van Inventiva is een pan-PPAR-agonist. Een pan-PPAR-agonist is een geneesmiddel dat gelijktijdig alle drie de subtypes van de zogeheten PPAR-receptoren activeert: PPAR-alpha, PPAR-gamma en PPAR-delta. PPAR staat voor Peroxisome Proliferator-Activated Receptor, een groep eiwitten die een belangrijke rol spelen bij de regulatie van vet- en suikerstofwisseling, ontstekingsreacties en energiehuishouding in het lichaam. Lanifibranor wordt onderzocht als behandeling voor MASH (vroeger bekend als NASH), een leverziekte die gepaard gaat met vetophoping, ontsteking en fibrose (littekenvorming). Door alle drie de PPAR-subtypes te activeren, hoopt men met lanifibranor een breder en krachtiger therapeutisch effect te bereiken dan met middelen die slechts één subtype beïnvloeden.
**GLP-1 staat voor glucagon-like peptide-1. Het is een incretine, een lichaamseigen hormoon dat een belangrijke rol speelt in de regulatie van de bloedsuikerspiegel. In de medische wereld wordt GLP-1 vaak gebruikt als basis voor geneesmiddelen die de insulineproductie stimuleren en de eetlust onderdrukken, vooral bij de behandeling van type 2-diabetes en obesitas. In de context van MASH wordt GLP-1 steeds vaker ingezet als onderdeel van combinatietherapieën. Dat komt doordat GLP-1-agonisten zoals Wegovy, Ozempic, Mounjaro en Zepbound niet alleen metabole voordelen bieden (zoals gewichtsverlies en verbeterde insulinegevoeligheid), maar ook een gunstige invloed kunnen hebben op leveraandoeningen zoals MASH.
Toename van gediagnosticeerde en behandelde MASH-patiënten
Inventiva presenteerde marktgegevens uit 2025 waaruit blijkt dat het aantal gediagnosticeerde MASH-patiënten in de Verenigde Staten is gestegen tot 1,9 miljoen, tegenover 1,5 miljoen volgens een eerdere analyse van het Amerikaanse biotechbedrijf Madrigal. Ook het aantal F2/F3 MASH-patiënten* onder behandeling is toegenomen tot 367.000, vergeleken met 315.000 in eerdere cijfers. Gezien geschat wordt dat er in de VS 18 miljoen MASH-patiënten zijn, is er nog aanzienlijke ruimte voor marktuitbreiding.
*De F-score is een medische classificatie die aangeeft hoe ernstig de fibrose (littekenvorming in de lever) is: F0: geen fibrose, F1: milde fibrose, F2: matige fibrose, F3: ernstige fibrose, F4: cirrose (gevorderde leverziekte)
Combinatiegebruik van GLP-1 in de praktijk
Tijdens het evenement werd praktijkdata uit één Amerikaans centrum gedeeld door een key opinion leader (KOL of expert binnen een bepaald vakgebied). Zowel incretines* als Rezdiffra** worden ingezet bij MASH, waarbij incretines ook worden gebruikt bij patiënten met mildere vormen van de ziekte (F0/F1). Van de incretinegebruikers kreeg 60% Zepbound of Mounjaro, terwijl de rest Wegovy of Ozempic kreeg. Opmerkelijk is dat 40% van de Rezdiffra-gebruikers ook GLP-1 kreeg toegediend. Opmerkelijk, want dat betekent dat artsen steeds vaker kiezen voor combinatietherapieën.
* Incretines zijn natuurlijke hormonen die in je darmen worden aangemaakt na het eten. Ze stimuleren de afgifte van insuline door de alvleesklier, wat helpt om de bloedsuikerspiegel te verlagen. De twee belangrijkste incretines zijn: GLP-1 (glucagon-like peptide-1) en GIP (gastric inhibitory polypeptide). In de geneeskunde worden incretine-analogen (zoals GLP-1-agonisten) gebruikt bij de behandeling van type 2-diabetes en obesitas, en steeds vaker ook bij leverziekten zoals MASH.
** Rezdiffra is een geneesmiddel dat wordt ingezet bij de behandeling van MASH. Hoewel Rezdiffra zelf geen incretine is, wordt het vaak gecombineerd met GLP-1-agonisten (zoals Ozempic, Wegovy, Mounjaro of Zepbound) om de behandeling te versterken.
Toekomst van MASH-therapie: multidisciplinair en gecombineerd
Volgens de KOLs zal de behandeling van MASH in de toekomst multidisciplinair (samenwerking tussen meerdere vakgebieden) zijn, met samenwerking tussen cardiologen (hart en vaat), hepatologen (lever) en endocrinologen (hormonen en stofwisselingsziekten). Door de heterogene aard van MASH is een breed scala aan behandelingsopties nodig. Naarmate meer geneesmiddelen op de markt komen, zal ook het aantal diagnoses toenemen. Praktijkdata zal een steeds belangrijkere rol spelen in behandelbeslissingen, waarbij GLP-1 als basisbehandeling wordt gezien waarop levergerichte therapieën worden toegevoegd.
Lanifibranor aantrekkelijk voor endocrinologen
Naast hepatologen, die vertrouwd zijn met MASH-behandelingen, werd benadrukt dat endocrinologen mogelijk enthousiast zullen zijn over lanifibranor. Hun ervaring met pioglitazon* bij type 2-diabetes (ongeveer zes miljoen voorschriften in de VS) maakt hen ontvankelijk voor een pan-PPAR zoals lanifibranor. De aanwezigheid van Novo Nordisk op de MASH-markt met Wegovy zal de bekendheid van MASH bij deze voorschrijvers verder vergroten. Lanifibranor is daardoor goed gepositioneerd om een breder voorschrijverspubliek aan te spreken.
*Pioglitazon is een geneesmiddel dat behoort tot de klasse van de thiazolidinedionen. Het wordt gebruikt bij de behandeling van type 2-diabetes, omdat het de insulinegevoeligheid van het lichaam verhoogt. Hierdoor kunnen cellen beter glucose opnemen uit het bloed, wat helpt om de bloedsuikerspiegel te verlagen.

KBC Securities over Inventiva
Jacob Mekhael ziet in lanifibranor een veelbelovende kandidaat voor de behandeling van MASH, met potentieel om zowel de ziekte zelf als de onderliggende metabole factoren aan te pakken. Dankzij de beperkte gastro-intestinale bijwerkingen en orale toediening is lanifibranor volgens hem een geschikte combinatiepartner in GLP-1-gebaseerde therapieën.
Fase 3-resultaten worden verwacht in de tweede helft van 2026, en gezien de sterke fase 2b-resultaten – waaronder gunstige uitkomsten op vlak van fibrose en HbA1c – acht hij deze data minder risicovol. Hij verhoogde het koersdoel onlangs nog tot 8 euro, met een "Kopen"-aanbeveling.
Derdekwartaalresultaten EnergyVision volgens verwachting van KBC Securities
EnergyVision publiceerde gisteren zijn trading update over de eerste negen maanden van 2025, die volledig in lijn lag met de verwachtingen van KBC Securities-analist Wim Lewi. De omzet steeg met 49% op jaarbasis tot 93,3 miljoen euro. Vooral de ABE*-divisie droeg sterk bij aan de waardering, met een omzetgroei van 40% en uitbreidingen in zonne- en windcapaciteit. Ook ABM** en NABE*** lieten stevige groei optekenen, terwijl EPC onder druk stond door marktomstandigheden.
*ABE (Asset-Based Energy): de divisie die zich bezighoudt met energieproductie via eigen installaties, zoals zonnepanelen en windturbines.
**ABM (Asset-Based Mobility): deze divisie focust op laadinfrastructuur voor elektrische voertuigen, zoals snellaadpunten op publieke en private locaties. EnergyVision bouwt en beheert deze laadpunten zelf.
***NABE – Non-Asset-Based Energy verwijst naar de energielevering zonder eigen productie-installaties. EnergyVision koopt energie in en levert die aan klanten via contracten. Deze activiteit omvat ook commerciële initiatieven zoals groepsaankopen en conversiecampagnes.
EnergyVision?
EnergyVision biedt zonne-energie-as-a-service aan waardoor Belgische huishoudens en bedrijven kunnen deelnemen aan en profiteren van de energietransitie. EnergyVision ontwikkelde een robuust bedrijfsmodel dat zijn energieopwekkende activa in evenwicht brengt met de vraag van de klant via zijn eigen technologieplatform. Het aanbod van de Groep stelt mensen en bedrijven in staat om deel te nemen aan de energietransitie door zonnepanelen op het dak aan te bieden zonder voorafgaande kosten. De laadactiviteiten voor elektrische voertuigen maken deel uit van het tegenwicht in de evenwichtsoefening en profiteren ook van de elektrificatie van het vervoer. Ook langlopende vaste energiecontracten vormen een tegenwicht voor de energieproductieactiva. Het eigen data- en softwareplatform fungeert als het "brein" of het "besturingssysteem" om in volatiele markten zoveel mogelijk geld te verdienen.
Sterke groei in ABE en NABE compenseert EPC-zwakte
EnergyVision realiseerde in de eerste negen maanden van 2025 een omzet van 93,3 miljoen euro, een stijging met 49% ten opzichte van 62,5 miljoen euro een jaar eerder. De groei werd vooral gedragen door NABE, dat met 1.396% steeg tot 43,9 miljoen euro dankzij de lancering van de energielevering in Wallonië en 120.000 nieuwe aansluitingspunten. ABE en ABM groeiden respectievelijk met 40% en 73%, terwijl EPC* daalde met 28% tot 32,3 miljoen euro door eerder gerapporteerde marktzwakte in de eerste jaarhelft.
*EPC: EPC-divisie naar de activiteiten waarbij het bedrijf zonne- en windinstallaties bouwt voor derden. EnergyVision voert dus het volledige traject uit: van ontwerp tot oplevering. Deze divisie is gevoelig voor marktomstandigheden, zoals stijgende materiaalkosten of dalende investeringsbereidheid bij klanten.
ABE: zonne- en windcapaciteit breidt uit, rendement stijgt
De asset-based energy-divisie (ABE) boekte een omzet van 19,4 miljoen euro, een stijging met 40% op jaarbasis. Deze werd gedreven door 37,6 MWp* aan nieuwe zonnecapaciteit en de eerste windacquisities van 4,4 MW in het derde kwartaal. Het rendement op zonne-energie steeg met 18% tot 813 kWh/kWp, dankzij een record zoninstraling van 1.091,8 kWh/m². EnergyVisions geïntegreerd model (de combinatie van de verschillende divisies) bood bescherming tegen 488 uren met negatieve stroomprijzen. Voor 2026 mikt het bedrijf op een uitbreiding van 40 MW windcapaciteit via aankopen, PPA’s* en eigen projecten, wat de portefeuille verder diversifieert.
* Megawatt (MW) = 1 miljoen watt, Piekvermogen (p) = het maximale vermogen dat een zonnepaneel kan leveren bij volle zon (standaard testcondities). Dus 1 MWp betekent dat een zonne-installatie onder optimale omstandigheden 1 miljoen watt aan elektriciteit per uur kan opwekken.
** Een PPA is een langetermijnovereenkomst tussen een energieproducent (zoals EnergyVision) en een afnemer (bijvoorbeeld een bedrijf, overheid of energieleverancier), waarin wordt afgesproken: hoeveel elektriciteit er geleverd wordt, tegen welke prijs, en voor welke duur (vaak meerdere jaren). Het doel is om prijszekerheid te bieden aan de afnemer en inkomstenzekerheid aan de producent.
ABM: mobiliteitstak groeit dankzij NMBS-tender en laadpunten
De asset-based mobility-divisie (ABM) realiseerde een omzet van 5,2 miljoen euro, een stijging met 73% op jaarbasis. De uitrol van de NMBS-tender* verliep volgens schema, met de eerste laadpunten die in gebruik werden genomen. Ook werden snellaadpunten toegevoegd op retaillocaties, ondanks lagere bezetting tijdens de zomermaanden door vakantieverkeer. Onderliggende gebruikscijfers stegen in het derde kwartaal, wat wijst op structurele groei.
*In juli van dit jaar kreeg EnergyVision van de NMBS de concessie toegewezen voor het leveren, installeren, onderhouden, exploiteren en financieren van publieke laadpunten op NMBS-parkeerterreinen. De concessie loopt tien jaar en omvat 103.666 parkeerplaatsen, waarvan naar schatting 49.726 tot 73.496 geschikt zijn voor laadpunten. EnergyVision zal minstens 5.000 laadpunten installeren, met uitbreidingsmogelijkheden afhankelijk van de vraag. Dankzij deze opdracht verwacht het bedrijf zijn doelstelling te halen om het aantal laadpunten in België op te trekken van 2.500 naar 10.000 op middellange termijn.
NABE: commerciële efficiëntie en nieuwe producten versterken omzet
De non-asset-based energy-divisie (NABE) steeg tot 43,9 miljoen euro omzet, een stijging met 1.396% op jaarbasis. Dit werd aangedreven door de lancering van energielevering in Wallonië en 120.000 nieuwe aansluitingspunten, waarmee het totaal op 80.613 komt. Een mailingcampagne in september leidde tot succesvolle conversie van groepsaankopen in augustus naar langetermijncontracten. Daarnaast werd een nieuw product gelanceerd voor zonnepaneeleigenaars, met een vaste injectievergoeding voor drie jaar, wat stabiliteit biedt in volatiele markten.
Groepsaankoop versterkt commerciële strategie
EnergyVision won recent de aanbesteding voor het vaste deel van een groepsaankoop voor groene stroom en gas, georganiseerd door “Samen Overstappen” in samenwerking met KBC en andere partners. Deze groepsaankoop omvat 70.000 huishoudens en biedt het beste éénjarige vaste tarief op de markt. De overwinning bouwt voort op het succes van vorig jaar met variabele tarieven en versterkt EnergyVision’s vermogen om grote klantengroepen aan te trekken en recurrente inkomsten binnen NABE te verhogen.

KBC Securities over EnergyVision
Wim Lewi blijft positief over EnergyVision. Hij benadrukt dat de sterke groei in NABE en ABE, gecombineerd met operationele efficiëntie en klantentevredenheid (Trustpilot-score van 4,7 – de hoogste in België), het bedrijf goed positioneren voor verdere expansie.
De geïntegreerde aanpak biedt bescherming tegen prijsschommelingen en de windacquisities dragen bij aan de bedrijfskasstroomgroei (EBITDA-groei). Lewi handhaaft zijn koersdoel van 13 euro en geeft een "Opbouwen"-aanbeveling.

Bedrijfsnieuws uit Amerika

Disney verhoogt ticketprijzen tijdens piekperiodes vanaf 2026.
- Het entertainmentbedrijf verhoogt vanaf 2026 de prijzen voor eendaagse tickets naar Walt Disney World tijdens piekperiodes zoals Thanksgiving en oudejaarsavond, waarbij het huidige plafond van 199 dollar wordt overschreden. Voor tickets tot oktober 2025 blijven de prijzen ongewijzigd. In Disneyland Anaheim stijgen vijf van de zeven ticketcategorieën met maximaal 3%, terwijl het goedkoopste ticket op 104 dollar blijft.
Jefferies meldt blootstelling aan failliete First Brands Group.
- De investeringsbank maakte bekend dat haar Leucadia Asset Management-fonds voor 715 miljoen dollar aan vorderingen heeft uitstaan bij het failliete First Brands Group. Die autofabrikant vroeg eind september bescherming aan tegen schuldeisers en heeft meer dan 10 miljard dollar aan verplichtingen. UBS onderzoekt eveneens de impact van het faillissement, met een blootstelling van ruim 500 miljoen dollar. Analisten ramen het potentiële verlies voor Jefferies op 44,6 miljoen dollar. De bank zal in het vierde kwartaal duidelijkheid geven over eventuele waardeverminderingen.
Warner Music Group sluit deal met Netflix voor muziekdocumentaires.
- Het platenlabel achter artiesten als Bruno Mars en Ed Sheeran staat op het punt een overeenkomst te sluiten met Netflix voor de productie van films en documentaires rond zijn artiesten en muziek. CEO Robert Kyncl benadrukte dat de samenwerking de verhalen achter het muziekcatalogus wereldwijd tot leven moet brengen. De deal zou ook de Amerikaanse uitzendingen van NBCUniversal en Team USA omvatten. In juli kondigde Warner Music al een joint venture aan met Bain Capital om tot 1,2 miljard dollar aan muziekcatalogi te verwerven.
Alphabet wordt officiële cloudpartner van Olympische Spelen LA28.
- Google wordt officieel cloudpartner van de Olympische en Paralympische Spelen van Los Angeles in 2028. De samenwerking omvat ook Team USA en de Amerikaanse uitzendingen van NBCUniversal. Google's AI-tools en infrastructuur zullen fans helpen informatie te vinden en de organisatie van LA28 ondersteunen. YouTube zal aanvullend Spelen-gerelateerde content hosten in samenwerking met NBCUniversal.
Alliance Laundry haalt 826 miljoen dollar op bij beursgang in New York.
- De fabrikant van commerciële wasmachines en droogkasten uit Wisconsin haalde 826,3 miljoen dollar op bij zijn beursgang in New York. Samen met investeerder BDT Capital Partners werden 34,1 miljoen aandelen verkocht aan 22 dollar per stuk, wat het bedrijf waardeert op 4,34 miljard dollar. De beursgang komt er ondanks de Amerikaanse overheidssluiting, die IPO-controles vertraagt. Alliance Laundry produceert onder meer onder de merken Speed Queen, UniMac en IPSO. Vandaag zouden de aandelen voor het eerst noteren op de New York Stock Exchange.
Chevron verhoogt kasstroomverwachting na overname van Hess.
- De energiegroep verwacht na de overname van Hess betere financiële resultaten dan eerder gecommuniceerd, met een verhoogde vrije kasstroomverwachting van 12,5 miljard dollar in 2026. De acquisitie versterkt Chevron’s reserves via het belang van Hess in het Guyanese Stabroek-olieveld. Daarnaast onderzoekt het bedrijf projecten om datacenters van stroom te voorzien, los van het bestaande elektriciteitsnet. Na een brand in de raffinaderij van El Segundo benadrukte CEO Mike Wirth het belang van striktere veiligheidsprocedures.
General Motors schrapt leasevoordeel voor elektrische voertuigen.
- De autobouwer schrapt een programma dat dealers toeliet om tot eind 2025 een belastingvoordeel van 7.500 dollar toe te passen op elektrische voertuigen via leasing. Het plan voorzag dat GM Financial EV’s uit dealerstock zou aankopen en het belastingvoordeel zou doorrekenen in de leasevoorwaarden. Na kritiek van senator Bernie Moreno besloot GM het programma stop te zetten. De autobouwer zal wel nog tot eind oktober incentivevoorwaarden blijven financieren.
Nvidia ontvangt exportvergunningen voor AI-chips naar Emiraten.
- De chipontwikkelaar heeft van de Amerikaanse overheid exportvergunningen gekregen voor miljarden dollar aan chipleveringen aan de Verenigde Arabische Emiraten. Die maken deel uit van een bilaterale AI-overeenkomst die in mei werd gesloten. De deal ondersteunt de bouw van datacenters in de Emiraten en voorziet vanaf 2025 in de jaarlijkse levering van 500.000 geavanceerde AI-chips.
Europees aandelennieuws
Suedzucker verlaagt zijn winstprognose na scherpe daling van operationele resultaten.
- De Duitse suikerproducent zag zijn operationele winst in het tweede kwartaal van het boekjaar 2025/26 met 82% dalen tot 20 miljoen euro, tegenover 114 miljoen euro een jaar eerder. De aanhoudend lage suikerprijzen in de EU wogen zwaar op de resultaten, waarbij kostenbesparingen onvoldoende bleken om dit te compenseren. Suedzucker bevestigde ook zijn verlaagde prognose voor de jaarwinst, die nu tussen 100 en 200 miljoen euro ligt, tegenover 350 miljoen euro vorig jaar.
Stellantis herschikt topstructuur om verkoopdaling en verouderd modellenaanbod aan te pakken.
- De autobouwer heeft zijn topstructuur herschikt met nieuwe leiders voor Europa en wereldwijde productie, in een poging het bedrijf nieuw leven in te blazen. CEO Antonio Filosa, sinds juni aan het roer, versnelt de aanpak om twee jaar van dalende verkopen, krimpende winsten en een verouderd modellenaanbod om te keren. De herschikking komt in aanloop naar een strategische update die gepland staat voor de eerste helft van 2026.
OMV verhoogt energieverkopen ondanks tegenwind in gas- en chemiesegmenten.
- De Oostenrijkse olie-, gas- en chemiegroep zag in het derde kwartaal hogere verkoopvolumes in de energiesector, wat deels compenseerde voor tegenwind zoals ongunstige wisselkoersen, lagere gerealiseerde gasprijzen en een afboeking van een put in Noorwegen. In de chemiedivisie daalden de polyolefinevolumes, maar een positief voorraadeffect zal het resultaat ondersteunen; deze divisie blijft een groeimotor in de transitie weg van fossiele brandstoffen. De gemiddelde aardgasprijs daalde met 6% ten opzichte van het vorige kwartaal, terwijl de gemiddelde gerealiseerde olieprijs stabiel bleef op 66,3 dollar per vat; de volledige kwartaalresultaten worden op 29 oktober gepubliceerd.
Johnson Matthey verwacht sterke winstgroei dankzij efficiëntie en stabiele edelmetaalprijzen.
- De Britse specialist in duurzame technologieën verwacht een sterke onderliggende winstgroei in de eerste jaarhelft van 2025/26, exclusief de stopgezette Catalyst Technologies-activiteiten, dankzij efficiëntiewinsten en sterke prestaties bij PGM Services. De verkoop van Catalyst Technologies aan Honeywell wordt naar verwachting afgerond in de eerste helft van 2026, en de resultaten van deze divisie worden voortaan als beëindigde activiteit gerapporteerd. Voor het volledige boekjaar verwacht de groep een onderliggende winstgroei aan de bovenkant van de eerder aangegeven middencijferige groei, met een verwachte positieve impact van circa 10 miljoen pond door stabiele edelmetaalprijzen en wisselkoersen.
Gauss Fusion presenteert ontwerp voor eerste Europese fusiecentrale aan Duitse overheid.
- Het Duitse technologiebedrijf zal binnen tien dagen het ontwerp van Europa’s eerste fusiecentrale overhandigen aan het Duitse kanselarij. CEO Milena Roveda zou het ontwerp presenteren op een klimaatcongres van de Duitse industriekoepel BDI, kort na de aankondiging van het Duitse “Fusion Action Plan” ter waarde van 2 miljard euro dat loopt tot 2029. Het initiatief onderstreept Duitsland’s ambitie om een voortrekkersrol te spelen in de ontwikkeling van kernfusie als duurzame energiebron.
UBS bevestigt dividendstrategie ondanks strengere kapitaaleisen na Credit Suisse-overname.
- De Zwitserse bank blijft inzetten op stijgende cashdividenden en aandeleninkoop, ondanks strengere kapitaalvereisten van de toezichthouder na de overname van Credit Suisse in 2023. CEO Sergio Ermotti benadrukt dat de strategie rond aandeelhoudersvergoedingen behouden blijft en dat UBS voldoende tijd krijgt om extra kapitaal op te bouwen zonder deze vergoedingen in gevaar te brengen. De integratie van Credit Suisse vordert goed, met de afronding van de migratie van Zwitserse klanten en IT-systemen verwacht tegen het eerste kwartaal van 2026.
Brown & Brown (Europe) versterkt digitale divisie met overname van All Med Pro Dental.
- De Britse digitale verzekeringsmakelaar All Medical Professionals Limited (AMP), actief onder de naam All Med Pro Dental, is volledig overgenomen door Brown & Brown (Europe). AMP, gevestigd in Swindon en gespecialiseerd in verzekeringsoplossingen voor medische professionals, blijft opereren onder zijn bestaande naam en locatie, met oprichters Tom Chaston en Adam O’Keeffe aan boord. De overname, waarvoor inmiddels goedkeuring van de toezichthouder is verkregen, versterkt de digitale divisie van Brown & Brown (Europe), geleid door Steve Anson.
Gerresheimer verlaagt jaarprognose en ziet beurskoers dalen na tegenvallende verwachtingen.
- De Duitse producent van medische apparatuur verlaagde zijn jaarprognose, wat leidde tot een koersdaling van 8% in de vroege handel in Frankfurt. Het bedrijf verwacht nu een organische omzetdaling van 4% tot 2%, tegenover een eerdere verwachting van een groei van 0% tot 2%, en voorziet een aangepaste EBITDA-marge van circa 18,5% à 19% in plaats van de eerder voorspelde 20%. Volgens Jefferies komt dit nieuws niet geheel onverwacht, aangezien de gemiddelde analistenverwachting al onder de middellangetermijndoelstellingen van het bedrijf lag.
Mee met de markt: “Gaza-akkoord en tech-gekte”
- De krantenkoppen worden vandaag gedomineerd door een staakt-het-vuren-overeenkomst tussen Israël en Hamas. Dat moet de eerste stap zijn naar de beëindiging van het twee jaar durende conflict en de uiteindelijke wederopbouw van het door oorlog verscheurde Gaza. Goed voor iedereen, en vooral voor beleggers die elke vermindering van het geopolitieke risico omarmen.
- De olieprijzen daalden vannacht alvast met 0,6%, maar herstelden nadien weer tot 66,23 dollar. De dollar parkeerde tegenover de rest van de wereldmunten én de euro (€1 = $1,1627), terwijl de rentetarieven eerder neerwaarts bewogen. In de VS bedraagt de 10-jaarsrente nu 4,13%, tegenover 3,51%. Op de aandelenmarkten nemen we de pols in Azië, waar de Chinese CSI 300 blue chip index 1,4% wint tot het hoogste peil sinds begin 2022. Japan krijgt er 0,6% bij, Taiwan 0,9%, India 0,3% en de HS Tech index 0,3%.
- Of deze elementen er überhaupt toe doen om de vraag te beantwoorden of het “Gaza-akkoord” beleggers beroert? Niet echt, want beleggers maakten zich sowieso al amper zorgen over het Israëlische conflict. Maar goed, we spreken niettemin van “een positief onthaal”, maar wijzen vooral op een aanhoudend AI-effect (“The gift that keeps on giving”) dat de techaandelen hoger blijft stuwen. In die optiek verdapperde de Nasdaq gisteren met 1,1% en kreeg de S&P500 er 0,6%. Op sectorniveau werd de kar getrokken door.
- Over naar de goudprijs, want die overschreed de grens van 4.000 dollar per ounce. Sinds begin 2025 kwam er al 54% bij de prijs van het edelmetaal, waarmee het zich ontpopt tot een van de best presterende activaklassen van het jaar.
- Maar niet al het nieuws was gisteren met bladgoud omrandt. Zo blijken de eerste cijfers over de recente vakantiebestedingen wat zwak te zijn, wat de waarderingen in de vrijetijdssector in vraag doet stellen. En op geopolitiek vlak blijft Beijing het hard spelen met exportcontroles op de verwerkingstechnologie van zeldzame aardmineralen. Ook de overzeese samenwerking loopt stroef en het land dreigt ermee om de export naar overzeese defensie- en halfgeleidergebruikers te beperken. Afwachten, dus, hoe een finale handelsdeal tussen de VS en China er uit zullen zien.
- In Europa is het dan weer afwachten om te zien of de Franse president Macron een premier kan benoemen die het langer dan een paar dagen volhoudt in de zoektocht naar een begrotingsakkoord. Feit is alleszins dat de obligatiemarkten zich relatief kalm houden in deze politieke storm, terwijl een scenario van nieuwe verkiezingen bepaald niet zonder risico is. De risicopremies en de spreads zijn immers allerminst in beton vastgeklonken, en ook de euro zou dan in het vizier kunnen genomen worden. Afwachten is de boodschap, en dat proces verloopt gelukkig vredig: het verschil tussen de rente in Frankrijk en Duisland normaliseerde gisteren zowaar weer wat.
- De macro-economische kalender omvat weinig elementen van gewicht. We krijgen natuurlijk wel weer het aantal nieuwe wekelijkse werkloosheidsaanvragen, en dat is belangrijk als barometer voor de hele arbeidsmarkt, maar net zoals de Britse huizenprijzen zal het cijfer an sich geen nieuwe info aanleveren: de stand van zaken is bekend en aardverschuivingen komen er niet op weekbasis. Daarnaast publiceert de ECB de notulen van de recente vergadering, terwijl Duitsland met een update van de handelsbalans (import en export) komt aandraven over augustus. Voor speeches kunnen we terecht bij Mann (BoE), Villeroy (ECB) en Kashkari (Fed).
- Bedrijfsresultaten komen er onder meer van Delta Air, PepsiCo en Suncar Technology, maar voor de rest van de resultaten is het wachten tot volgende week maandag. Dan staan de Amerikaanse banken namelijk klaar met het derde kwartaal cijfers, waarmee ze het officiële startschot geven voor het cijferseizoen voor het hele pak. JPMorgan becijferde dat de winstgroei in het derde kwartaal (geschat op 8%) een positieve boost kan krijgen door de technologiesector, die de winstgroei moet kunnen verhogen van 15,9% in kwartaal 2 naar 20,9% in kwartaal drie. Optimisme, heet dat dan, en dat blijkt uit de analistenschattingen. Die werden voor 81% van de bedrijven in de techsector verhoogd, aangevoerd door Nvidia en Apple.
Mee met de markt: “Adempauze”
- Een topdag werd het gisteren niet, ondanks de hoerastemming omtrent het conflict tussen Israël en Palestina. De Euro Stoxx 600 verloor 0,4%, met name onder druk van de bankaandelen (-1,1%). HSBC trok in die sector de kop (-6%) omwille van de uitkoop van de Hang Seng Bank voor meer dan 290 miljard HK$. En Lloyds (-3,4%) had last van oplopende kosten door een Brits onderzoek naar autofinanciering. Ook de auto-aandelen kregen (alweer) klappen, nadat Ferrari (-16%) de vooruitzichten voor 2030 neerwaarts bijstelde en zijn elektrificatiedoelstellingen afzwakte, terwijl ook de consumentenaandelen dieprood kleurden (-2,4%)
- De Amerikaanse indexen hielden goed stand, al verloor de S&P500 0,3% en de Nasdaq -0,1%. Dat zijn best milde cijfers, omdat het sectoroverzicht een pak roder kleurt dan dat. Grondstoffen (-1,5%), industrials (-1,4%) en energie (-1,3%) kregen immers rake klappen, maar dat weerspiegelt zich vooral in de Dow Jones (-0,5%). Meer algemeen valt het toch meer en meer op dat winstnemingen voor verkoopdruk zorgen. En dat is logisch, want de “high-momentum trades”, waaronder goud, zilver, crypto en een groot deel van de softwarebedrijven draait al lang overuren.
- De Aziatische aandelen kozen er ook voor om op adem te komen. De Chinese beurzen verliezen zo’n 1,1% en Japan 1,9%, terwijl Zuid-Korea (+1,2%), India (+0,2%) en Taiwan (+0,9%) goed weerstand boden. De overkoepelende MSCI Asia-Pacific schommelde daardoor tussen winst en verlies (-0,1%).
- De verliezen voor de Chinese aandelen worden verklaard door de beslissing van Beijing om de exportcontroles op zeldzame aardmetalen uit te breiden en de controle over de sector aan te scherpen in de aanloop naar gesprekken tussen president Trump en president Xi Jinping. Nee, een ‘goeie’ handelsdeal tussen beide grootmachten is nog geen zekerheid.
- Van uit Japan geven we nog meer dat de groothandelsprijzen er in september met 2,7% stegen tot dusver in 2025. Aanhoudende kostendruk, dus, waardoor het niet duidelijk is waar de Bank of Japan tijdens haar vergadering op 30 oktober naar toe moet met de rente.
- De goudprijs daalde gisteren opnieuw onder de 4000 dollar grens, terwijl zilver blijft flirten met de 50 dollar grens. Onderliggende is er weinig tot niets aan de these veranderd, maar de goudprijs steeg dit jaar natuurlijk wel al met 52% .
- Op de energiemarkten daalde de olieprijs met 0,4% naar 64,88 dollar per vat, nadat de Israëlische regering zonet een staakt-het-vuren met de Palestijnse militante groep Hamas bekrachtigde. Dat opent de weg om de vijandelijkheden in Gaza binnen 24 uur op te schorten en kort daarna de Israëlische gijzelaars die daar worden vastgehouden, vrij te laten. Zal het dan toch gebeuren, na twee jaar conflict?
- Op de grondstoffenmarkten noteren we een nieuwe stijging van de koperprijs tot meer dan $5 per pond, het hoogste peil in twee maanden, en dat omwille van verstoringen in het aanbod. Eerder al wakkerden kampte de sector al met problemen in de Chileense en Indonesische mijnen en tot op vandaag blijft de productie in de Indonesische Grasberg-mijn beperkt.
- Na een dodelijk ongeval vorige maand gaf exploitant Freeport-McMoRan aan dat er mogelijk pas volledige productie zou zijn tegen begin 2027. In Chili schortte staatsbedrijf Codelco de mijnbouw- en smeltactiviteiten in El Teniente op na een aardbeving eind juli, terwijl het Canadese Teck Resources zijn jaarlijkse productieprognose verlaagde van 210.000 à 230.000 ton tot 170.000 à 190.000 ton.
- De Duitse export kromp in augustus 2025 met 0,5% op maandbasis tot het laagste punt in negen maanden, terwijl op 0,3% expansie werd gemikt. Dat volgt op een neerwaarts bijgestelde daling van 0,2% in juli, het gevolg van een daling van de vraag uit de Europese landen met 2,5%. Wel steeg de export naar niet-EU-landen met 2,2%, ondanks 2,5% minder export naar de VS. Die daling markeert ondertussen al de vijfde achtereenvolgende krimp op maandbasis, tot het laagste peil sinds november 2021.
- Daarmee is pijnlijk duidelijk in welke mate Duitsland met een existentiële crisis sukkelt. Haaks op de recente hoerastemming in de aanloop naar de Duitse verkiezingen predikte bondskanselier Merz en andere politici nog de noodzaak voor groei. En dat zou gebeuren, onder meer door het opgeven van de Schwarze Null. Zes maanden later daalde industriële productie met liefst 4,3%, onder impuls van de zieltogende autoindustrie met Porsche, BMW en Mercedes-Benz op kop. In die sector alleen al kunnen tussen nu en 2030 zo’n 100.000 banen verdwijnen. Tel daarbij een erg verouderde bureaucratie, uit de hand gelopen regelgeving en onrealistische duurzaamheidsdoelstellingen en het Duitse concurrentievermogen is letter eerder dan realiteit.
- De economische kalender heeft niet erg veel om het lijf vandaag. We kijken uit naar de sentimentsindicator van de universiteit van Michigan over oktober, maar die geeft de markt normaal gezien wel info, maar niet noodzakelijk een ‘nieuwe richting’. Inflatiedata komt er uit Japan en Noorwegen, met respectievelijk inzicht in de producenten- en consumentenprijzen in september, terwijl het VK uitkijkt naar de publicatie van het Britse arbeidsmarktrapport van S&P Global, KPMG en REC.
- Bedrijfsresultaten krijgen we van LZ Tech, Tryg en Zegona Communication, maar zoals we gisteren al schreven start vanaf volgende week maanden het resultatenseizoen over het derde kwartaal. Aan het kanon staan dan al meteen een nest Amerikaanse grootbanken.
Beursnieuws België en Nederland
WDP plaatst eerste groene obligatie van 500 miljoen euro.
- De Belgische logistieke vastgoedspeler heeft met succes zijn eerste groene obligatie van 500 miljoen euro uitgegeven, met een looptijd tot 2031 en een vaste rente van 3,175%. De uitgifte, onderdeel van het nieuwe EMTN-programma, werd bijna zeven keer overingetekend en volgt op de recente ratingverhoging door Moody’s naar A3, wat de sterke financiële positie en duurzame strategie van WDP onderstreept. De opbrengst zal worden ingezet volgens het Green Finance Framework ter ondersteuning van de #BLEND2027-groeiplannen en verdere optimalisatie van de balans.
Inventiva presenteert potentieel van lanifibranor op Capital Markets Day.
- Het Franse biofarmaceutische bedrijf organiseerde gisteren een Capital Markets Day waarin het potentieel van lanifibranor bij MASH werd benadrukt. De markt voor gediagnosticeerde en behandelde MASH-patiënten groeit, en toekomstige behandelingen zullen waarschijnlijk combinatietherapieën omvatten met GLP-1 als basis. Dankzij zijn werkingsmechanisme en metabole voordelen is lanifibranor goed gepositioneerd om een breder voorschrijverspubliek, waaronder endocrinologen, te bereiken. Het koersdoel bij KBC Securities blijft op 8 euro met een “kopen”-aanbeveling.
EnergyVision boekt sterke omzetgroei en recordscore klantentevredenheid.
- De Belgische energiegroep rapporteerde over de eerste negen maanden van 2025 een omzetgroei van 49% tot 93,3 miljoen euro, in lijn met de verwachtingen. De ABE-divisie, die zonne- en windprojecten omvat, groeide met 40% tot 19,4 miljoen euro en is op koers om 21,1 miljoen euro EBITDA te behalen bij een verwachte marge van 96%. Terwijl de EPC-activiteiten met 28% daalden tot 32,3 miljoen euro door marktdruk, steeg NABE tot 43,9 miljoen euro dankzij 120.000 nieuwe aansluitingen; de klantentevredenheid bereikte een recordscore van 4,7 op Trustpilot, de hoogste in de Belgische energiesector. KBCS heeft een “opbouwen”-aanbeveling en koersdoel van 13 euro.
Sofina rondt kapitaalverhoging van 545 miljoen euro succesvol af.
- Het bedrijf heeft met succes een kapitaalverhoging van 545 miljoen euro afgerond via een volledig onderschreven uitgifte van nieuwe aandelen aan 223 euro per stuk. De opbrengst van netto 538,4 miljoen euro versterkt de permanente kapitaalbasis en ondersteunt de verdere uitbouw van Sofina’s gediversifieerde investeringsplatform in sectoren zoals gezondheidszorg, digitale transformatie, onderwijs en duurzame toeleveringsketens. De referentieaandeelhouder nam volledig pro rata deel, terwijl de A–rating met stabiele vooruitzichten van S&P de solide financiële positie van Sofina bevestigt. KBCS heeft een “kopen”-aanbeveling met een koersdoel van 315 euro.
Fagron bevestigt jaarprognose na omzetgroei en FDA-goedkeuring.
- Het bedrijf realiseerde in het derde kwartaal van 2025 een omzetgroei van 6,4% tot 228,2 miljoen euro, met een organische groei van 8,5% bij constante wisselkoersen. De FDA-inspectie van de Wichita-site bevestigde de corrigerende maatregelen en valideerde de geplande capaciteitsuitbreiding, goed voor een bijkomende omzet van circa 25 miljoen dollar. Fagron bevestigt zijn jaarprognose van 930 tot 950 miljoen euro omzet en verwacht een lichte stijging van de winstgevendheid ten opzichte van vorig jaar. KBCS heeft een “kopen”-aanbeveling en koersdoel van 24 euro.
BE Semiconductor Industries lanceert Kinex-machine voor hybrid bonding.
- De Nederlandse toeleverancier aan de halfgeleiderindustrie heeft samen met het Amerikaanse Applied Materials een nieuwe Kinex-machine gelanceerd die chip-to-wafer hybrid bonding mogelijk maakt. Deze geïntegreerde tool combineert bonding, metrologie en oppervlaktebehandeling in één systeem, wat een doorbraak kan betekenen voor de grootschalige toepassing van hybrid bonding. De technologie bestaat al enkele jaren, maar kende tot nu toe geen brede adoptie vanwege een gebrek aan noodzaak en een ongunstig kostenprofiel. De nieuwe tool zou deze drempels kunnen verlagen door risico’s te beperken en kortere cyclustijden mogelijk te maken.
ASML benoemt Marco Pieters tot nieuwe Chief Technology Officer.
- De Nederlandse halfgeleiderspecialist heeft Marco Pieters benoemd tot nieuwe Chief Technology Officer. Pieters werkt al meer dan 25 jaar bij ASML en treedt per direct toe tot de raad van bestuur, die daarmee van vijf naar zes leden wordt uitgebreid. Daarnaast wil de raad van commissarissen CFO Roger Dassen en COO Frédéric Schneider-Maunoury herbenoemen tijdens de jaarvergadering in april 2026. De benoemingen maken deel uit van de bredere strategische versterking van het leiderschapsteam.
Qrf voltooit eerste fase van kapitaalverhoging met 51,2% inschrijvingen.
- De Belgische vastgoedvennootschap heeft met succes de eerste fase van haar kapitaalverhoging afgerond, waarbij reeds werd ingeschreven op 51,2% van de 2.599.628 nieuwe aandelen. De uitgifteprijs bedraagt 9,62 euro per aandeel, en drie toewijzingsrechten geven recht op één nieuw aandeel. Referentieaandeelhouder Horizon Retail Investeringen WP BV en Qrf Management NV hebben al hun rechten uitgeoefend, terwijl Fort & Port Warehouses NV (uit de Katoen Natie-groep) zal inschrijven op de resterende aandelen. De levering van de nieuwe aandelen is voorzien op 13 oktober 2025.
Bekaert stopt tijdelijk productiecomponenten voor groene waterstof in Wetteren.
- De Belgische staaldraad- en technologieproducent kondigt aan dat het de productie van componenten voor elektrolysers voor groene waterstof in Wetteren tijdelijk wil stopzetten. Door de tragere dan verwachte ontwikkeling van de markt voor groene waterstof is de vraag op korte termijn laag, waardoor 24 banen rechtstreeks worden getroffen. De site en machines blijven behouden om bij marktherstel snel opnieuw op te schalen, in lijn met Bekaerts modulaire aanpak. De innovatiehub in Deerlijk blijft operationeel en focust verder op de ontwikkeling van volgende generatie componenten voor groene waterstof.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 09/10/2025 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.