wo. 28 feb 2024
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 29 februari
- Bedrijfsresultaten
- Autodesk, Best Buy, Cooper, Dell, Hewlett Packard, Hormel, Netapp, Netease, Ackermans, Adecco, Air France, AB InBev, argenx, Arkema, ASR Nederland, Beiersdorf, Cellnex Telecom, Clariant, Covestro, Elekta, Erste Group, Frontline, Haleon, London Stock Exchange, Man Group, NN Group, Ocado, Saint-Gobain, Valeo, Veolia Environnement, bpost, Fugro, Recticel, SBM Offshore, Shurgard, Unified Post , Van De Velde, Campine
- Ex-dividend
- Bank of America, Barclays, Diageo, General Motors, Mc Donalds, PepsiCo
- Macro-economie
- EU: Duitse CPI
- VS: Eerste aanvragen werkloosheidsvergoeding, Kern PCE Prijsindex
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Mee m/d markt: “Stilte voor de storm”
- Bedrijfsnieuws uit Amerika
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Deceuninck worstelt met Turkse hyperinflatie
- In de klas: 'Wat is de 'duration' van een oblgatie?
- DEME : resultaten worden sterk geapprecieerd
- Ageas: sterke onderliggende resultaten
- ASM International: zwakke vooruitzichten voor 2024
- Vooruitblik op Amerika
- UCB klaar voor nieuwe groeiperiode
UCB klaar voor nieuwe groeiperiode
Terwijl UCB zijn nieuwe productlanceringen versnelt, zijn de inkomsten in de tweede helft van 2023 en zo ook in heel 2023 weer gegroeid. Ook de marges lagen boven verwachting. De omzetverwachting voor 2024 van 5,5 à 5,7 miljard euro ligt in lijk met de gemiddelde analistenverwachting (gav) van 5,6 miljard euro. Dankzij de groeimotoren Bimzelx, Zilbrysq, Rystiggo, Fintepla en Evenity blijft UCB op koers om de vooruitzichten voor 2025, een omzet van 6,0 miljard euro en een EBITDA-marge van 30 à 35%, te behalen, stelt KBC Securities-analist Thomas Vranken.
UCB?
UCB is een in België gevestigd biofarmaceutisch en chemisch bedrijf dat gespecialiseerd is in twee therapeutische gebieden: ziekten van het centrale zenuwstelsel (CZS) en immunologie.
Op het gebied van aandoeningen van het centrale zenuwstelsel richt het bedrijf zich op epilepsie, het Dravetsyndroom, het Lennox-Gastautsyndroom, myasthenia gravis, rustelozebenensyndroom en de ziekte van Parkinson.
Op het gebied van immunologie richt het bedrijf zich op reumatoïde artritis, osteoporose, psoriasis, artritis psoriatica, axiale spondyloartritis, hidradenitis suppurativa, de ziekte van Crohn, lupus en juveniele idiopathische artritis. De productportefeuille omvat geneesmiddelen zoals Cimzia, Vimpat, Keppra, Briviact, Neupro, Fintepla, Nayzilam, Bimzelx, Evenity, Rystiggo, Zilbrysq en zijn gevestigde merken. Het bedrijf is actief in ongeveer 40 landen en heeft meer dan 7.500 mensen in dienst.
Wil je meer weten over UCB? In oktober vorig jaar publiceerden we ‘Aandeel in de kijker: UCB’, waarin we het bedrijf binnenstebuiten keerden. Je kan het Topic gratis hier opvragen.
Lagere marge in 2024
UCB verwacht dus een omzet van 5,5 à 5,7 miljard euro voor het lopende jaar. De EBITDA-marge zal wel lager liggen: tussen 23,0 en 24,5%. Het bedrijf schrijft de lagere marge toe aan de investeringen in (pre-)lanceringen van producten en aan onderzoek- en ontwikkelingskosten. De kernwinst per aandeel zal zo naar verwachting 3,7 à 4,4 euro bedragen. Het brutodividend moet 1,36 euro per aandeel bedragen.
Drukke 2de helft van 2024
Na de goedkeuring van Bimzelx voor PsO in de VS, hoopt UCB dat dit jaar de US-goedkeuring voor het gebruik van Bimzelx tegen PsA, AxSpA en HS te bekomen. Ook in Europa wordt een goedkeuring van Bimzelx voor HS verwacht.
Ook Doxecitine en doxribtimine (doxTM) een therapie voor behandeling van TK2d-patiënten (een uiterst zeldzame slopende en levensbedreigende genetische mitochondriale aandoening, die progressieve en ernstige spierzwakte veroorzaakt) wordt dit jaar voorgelegd ter goedkeuring aan de regelgevende instanties.
Daarnaast zal UCB ook nog een resem aan resultaten bekendmaken van studies over geneesmiddelen in de pijplijn:
- Rystiggo:
- MOG Ab-ziekte, een auto-immuunziekte die het centrale zenuwstelsel aantast (fase 3-resultaten voorzien in 2de helft van 2024),
- auto-immuun encephalitis (SLE), een auto-immuunziekte die de hersenen aantast (fase 2 in de 1e helft van 2024)
- fibromyalgia, veroorzaak chronische pijnen, vermoeidheid, hoofdpijn,… (fase 2-resultaten voorzien in 2de helft van 2024)
- Fintepla:
- tegen CDKL5 deficiency, epilepsieaandoening (fase 3 in 2de helft van 2024)
- Dapirolizumab:
- tegen SLE, auto-immuunziekte (fase 3, midden 2024)
- Staccato alprazolam:
- tegen acute epilepsieaanvallen (fase 3, eerste helft van 2024)
- Bepranemab:
- voor Alzheimer (Fase 2, kwartaal vier van 2024)
- Minzasolmin:
- voor Parkinson (fase 2, kwartaal vier van 2024).
KBC Securities over UCB
Sinds de 2de helft van 2023 gaat UCB een nieuwe groeifase in met een nieuwe reeks producten, geeft Thomas Vranken aan. Hoewel de financiële resultaten grotendeels volgens verwachting uitkwamen, merkt hij de solide opname van Bimzelx, Fintepla en Briviact op.
Bovendien blijven de prestaties van Cimzia stabiel, dat nu nochtans te maken heeft met patentverval (VS: februari 2024, EU: oktober 2024). Momenteel lijken er geen generieke geneesmiddelen klaar om marktaandeel te veroveren. De nettowinst kwam uit op 343 miljoen euro. Zo’n 4,20 euro per aandeel.
De EBITDA kwam hoger uit dan verwacht, zegt Thomas, omdat UCB bij de lancering van nieuwe producten de kosten weet te beperken en omdat er stijgende Evenity-inkomsten zijn. Hij kijkt ook uit naar een reeks nieuwe katalysatoren in de pijplijn, vooral op het gebied van MOG-antilichaamziekten, SLE en neurodegeneratieve ziekten. Hij handhaaft de ‘Kopen’-aanbeveling en koersdoel van 110 euro.
Het UCB-aandeel trekt momenteel zo'n 6,75% hoger, tot 103,70 euro.

Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street gaan lager. Beleggers zetten zich schrap zetten voor een belangrijk inflatierapport, dat later in de week wordt gepland en dat de koers van het rentebeleid van de Federal Reserve zou kunnen veranderen.
- Europese aandelen noteerden in het rood. Een reeks zwakke winsten wegen op het sentiment.
- De Japanse Nikkei eindigde iets lager, na een nieuw record in de vorige handelssessie.
- De goudprijs daalt terwijl de dollar sterker wordt. De olieprijzen dalen door een stijging van de Amerikaanse voorraden ruwe olie.
Topnieuws
Eli Lilly zou volgend jaar obesitasmedicijn in India kunnen lanceren
- Eli Lilly verwacht Mounjaro, zijn blockbuster diabetesmedicijn en een razend populaire behandeling voor obesitas, al volgend jaar in India te lanceren.
EU onderzoekt de beveiligingssoftwarepraktijk van Microsoft
- De Europese Commissie onderzoekt of Microsoft klanten verhindert om te vertrouwen op bepaalde beveiligingssoftware van zijn concurrenten, volgens een document dat toezichthouders in januari naar ten minste één rivaal hebben gestuurd, ingezien door Reuters.
De omzet van Baidu groeit met 6% in kwartaal vier dankzij AI en reclame
- Het Chinese Baidu zei dat de omzet in het vierde kwartaal met 6% is gestegen, geholpen door winsten uit zijn kunstmatige-intelligentietoepassingen en een groeiende advertentieactiviteiten.
Aandelen in de kijker
- Alphabet: Google werkt aan het herstellen van zijn Gemini AI-tool. CEO Sundar Pichai zegt dat sommige van de tekst- en afbeeldingsreacties die door het model werden gegenereerd "bevooroordeeld" en "volledig onaanvaardbaar" waren. Pichai vertelde werknemers dat sommige reacties van de tool de gebruikers beledigden en vooringenomenheid vertoonden. Het bedrijf is van plan om Gemini AI in de komende weken opnieuw te lanceren.
- Amazon.com: Schrijver Lance Hill heeft dinsdag Amazon.com aangeklaagd om de aanstaande remake van de film "Road House" uit 1989 te stoppen, met het argument dat de film zijn rechten op het scenario van het origineel schendt. Een woordvoerder van Amazon MGM Studios zei dat de rechtszaak "volledig ongegrond" was. De rechtszaak zei dat Hill het scenario van "Road House" in 1986 schreef en later dat jaar zijn rechten overdroeg aan de producent van de film, United Artists.
- Meta Platforms: CEO Mark Zuckerberg ontmoette leidinggevenden van LG Electronics om een sterker partnerschap op het gebied van extended reality (XR)-apparaten en mogelijke samenwerking op het gebied van kunstmatige intelligentie te bespreken, aldus LG.
- Tesla: Het bedrijf streeft eraan zijn Roadster elektrische sportwagen volgend jaar te verschepen, zei Elon Musk. Het productieontwerp van Roadster zal tegen het einde van dit jaar worden voltooid en onthuld. Tesla had eind 2017 de Roadster aangekondigd, die oorspronkelijk in 2020 zou worden gelanceerd. Musk had in 2021 de lancering van de Roadster naar 2023 verschoven, daarbij verwijzend naar wereldwijde knelpunten in de toeleveringsketen.
Aanbevelingen
• Autozone: Jefferies verhoogt het koersdoel van $ 3.100 naar $ 3.400, als gevolg van de beter dan verwachte winst van het bedrijf over het tweede kwartaal.
• Bumble: JPMorgan verlaagt het koersdoel van $ 20 naar $ 17, daarbij verwijzend naar de verlaagde omzetvooruitzichten van het bedrijf voor 2024, die het gevolg waren van een zacht piekseizoen in de VS en uitvoeringsproblemen met nieuwe producten.
• eBay: Piper Sandler verhoogt het koersdoel van $ 50 naar $ 52, op basis van de sterke prestaties van het bedrijf in het vierde kwartaal en de verwachting dat platforminvesteringen de groei van de bruto handelswaarde (GMV) in de tweede helft van 2024 zullen stimuleren.
• Flywire: RBC verhoogt het koersdoel van $ 36 naar $ 41, gedreven door de solide winst van het bedrijf over het vierde kwartaal.
• Lowe's: Piper Sandler verhoogt het koersdoel van $ 245 naar $ 264, na de winst van het bedrijf in het vierde kwartaal en verwacht een gezond herstel van de woningverbetering in 2025.
ASM International: zwakke vooruitzichten voor 2024

ASM International
ASMI is een toonaangevende fabrikant van front-end halfgeleiderapparatuur. Het is marktleider op het gebied van atomaire laagafzettingsapparatuur (ALD) en met plasma versterkte ALD (PEALD). Onder zijn concurrenten bevinden zich bedrijven als Applied Materials, Lam Research en Tokyo Electron. ASMI biedt ook epitaxy-systemen en verticale ovens aan. ASM's systeemassemblageactiviteiten zijn voornamelijk in Azië gevestigd. ASMI bezit een belang van 25% in het in Hongkong genoteerde ASM PaciYc Technology (ASMPT (522 HK), 's werelds nummer één op het gebied van back-end apparatuur.
Resultaten
ASMi rapporteerde een sterke orderontvangst in het vierde kwartaal van 2023 van 678 miljoen euro (KBCS: 600 miljoen, gemiddelde analistenverwaachtingen (gav) 637 miljoen euro) en opbrengsten licht boven verwachting van 633 miljoen euro (KBCS: 620 miljoen euro, gav 625 miljoen euro). De bedrijfswinst (EBIT) kwam uit op 141 miljoen euro lager dan verwacht door hogere kosten. Er was een valutaschadegeval van 25 miljoen euro.
De vooruitzichten voor 2025 blijven ongewijzigd. ASM Int gaf geen vooruitzichten en de vooruitzichten voor de eerste jaarhelft 2024 stellen teleur. Zoals verwacht kondigde ASMi een inkoop eigen aandelen voor 150 miljoen euro aan, die in de komende 2 jaar moet worden uitgevoerd.
Het management stelt een dividend voor van 2,75 euro per aandeel.

KBC Securities over ASM International
Voor het eerste kwartaal 2024 verwacht ASMi een omzet van 600-640 miljoen euro met vergelijkbare inkomsten voor 2Q24. Voor de tweede helft van het jaar blijft ASMi voorzichtig met het geven van vooruitzichten (guidance). Op het hoogste punt van de guidance resulteert dat in 1,3 miljard euro aan inkomsten in de eerste jaarhelft 2024. ASM International blijft vertrouwen hebben in de vooruitzichten voor 2025 van 3,0-3,6 miljard euro aan inkomsten.
De analist van KBC Securities, Thibault Leneeuw, geet een 'afbouwen'-aanbeveling en een koersdoel van 432 euro;

Ageas: sterke onderliggende resultaten
Ageas?
AGEAS is een internationale levens- en schadeverzekeraar die actief is in Europa (België, het Verenigd Koninkrijk, Portugal, de belangrijkste markten van Turkije) en in Azië via minderheidspartnerschappen met sterke lokale Qnanciële instellingen (China, Thailand, Maleisië, India, de Filippijnen en Vietnam) De regio Azië vertegenwoordigt nu meer dan 40% van de Groep. De erfenis van Fortis is achter de rug. Sinds 2012 kocht Ageas eigen aandelen weer in, met uitzondering van 2020. Toen nam het een 25% belang in Taiping Re en verhoogde het zijn belangen in India. Een groter overname in de EU, bij voorkeur in schadeverzekeringen, is momenteel een prioriteit. De nieuwe topman Hans De Cuyper presenteerde in juni zijn nieuwe strategie 2022-24, waarbij hij de doelstellingen verhoogde en duurzaamheid meer centraal stelde.
Resultaten
Ageas blijft zwakkere vermogenswinsten zien, aanzienlijk lager dan verwacht maar compenseert dit met solide onderliggende resultaten.
Aanhoudend sterke instroom, met name in Europa en Azië, gecombineerd met een sterke combined ratio ( de verhouding tussen de totale kosten en de netto verdiende premies), resulteert in een netto operationeel resultaat iets boven de verwachtingen en aan de bovenkant van de voorutizichten door het bedrijf, de zogenaamde 'guidance'.
Het netto operationeel resultaat voor België bedroeg 494 miljoen euro (KBCSe 531miljoen euro; gemiddelde analistenverwachtingen (gav) 522 miljoen euro, een daling van 4% op jaarbasis, voornamelijk door een lager niveau van meerwaarden. In Europa was dit 144 miljoen euro (KBCSe 110 miljoen euro; gav 105 miljoen euro, een stijging met 25,2% dankzij het sterk verbeterde resultaat van de operationele verzekeringsdiensten in Nzderland, het Verenigd Koninkrijk en Turkije. In Azië tenslotte was dit 544 miljoen euro (KBCSe 545 miljoen euro, gav 549 miljoen euro), een daling van 19,6% op jaarbasis, deels door een negatief valuta-effect van 42 miljoen euro. Er wordt een dividend voorgesteld van 3,25 euro per aandeel.
Het aandeel werd op de middag geschorst. Ageas bevestigt dat het een bod wil uitbrengen op Direct Line een Britse verzekeraar. Ageas maakte bekend dat het bod deels uit cash bestaat en een deels uit aandelen. De biedprijs bedraagt 233 pence, een premie van 42.8% op de slotkoers van dinsdag.
KBC Securities over Ageas
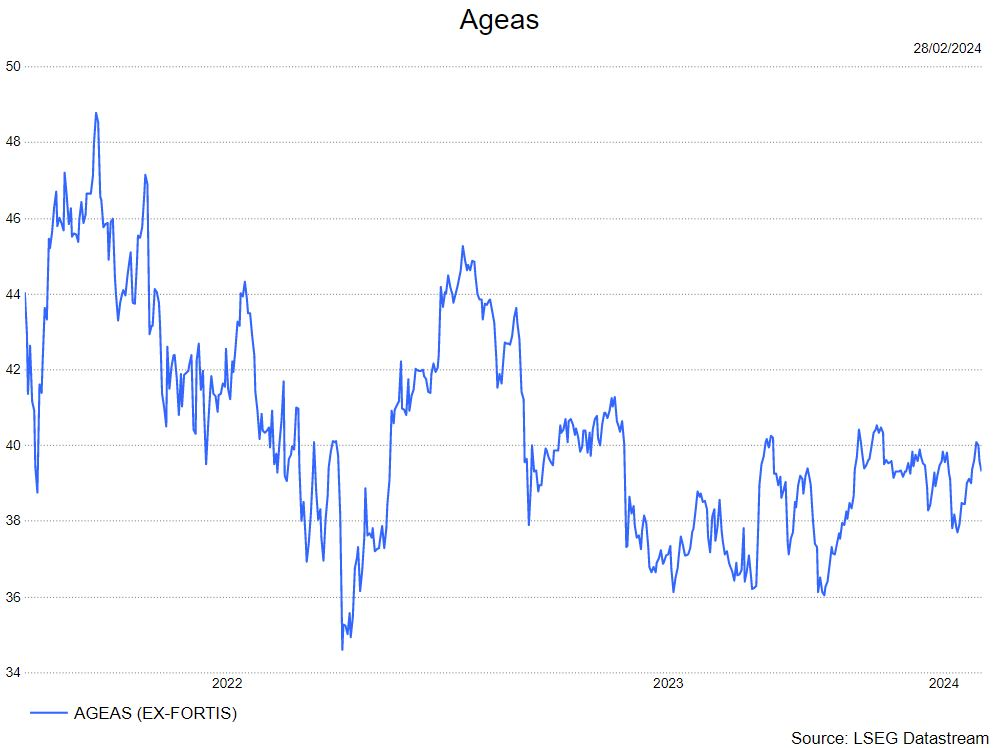
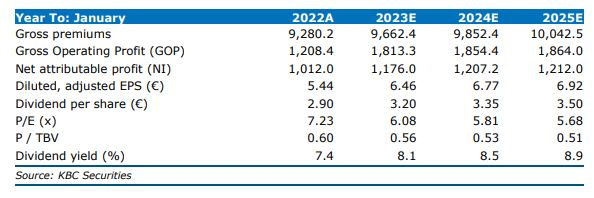
Waar de verwachtingen lagen rond het midden van de verwachte 1,1 miljard euro en 1,2 miljard euro nettobedrijfsresultaat (KBCSe 1.156 miljoen euro; gav 1.152 miljoen euro), slaagde Ageas erin de verwachtingen met 1.166 miljoen euro licht te overtreffen. De meerwaarden bleven met 77 miljoen euro aanzienlijk achter bij de verwachtingen (tegen 112 miljoen verwacht) vergeleken met de 182 miljoen van vorig jaar; dit verklaart een groot deel van het verschil op jaarbasis. Het verzekeringsresultaat is echter zeer solide. De instroom blijft sterk, vooral in Azië (+8% bij constante valuta) en Europa (+15% bij constante valuta). Er is een solide verbetering van de combined ratio inclusief verbetering in Europa van 101,6% naar 95,9% dankzij sterke prestaties in het VK. De solvabiliteit verbeterde van 209% naar 284%.
De analist van KBC Securities, Thomas Couvreur, handhaaft zijn 'kopen'-aanbeveling en koersdoel van 50 euro.
DEME : resultaten worden sterk geapprecieerd
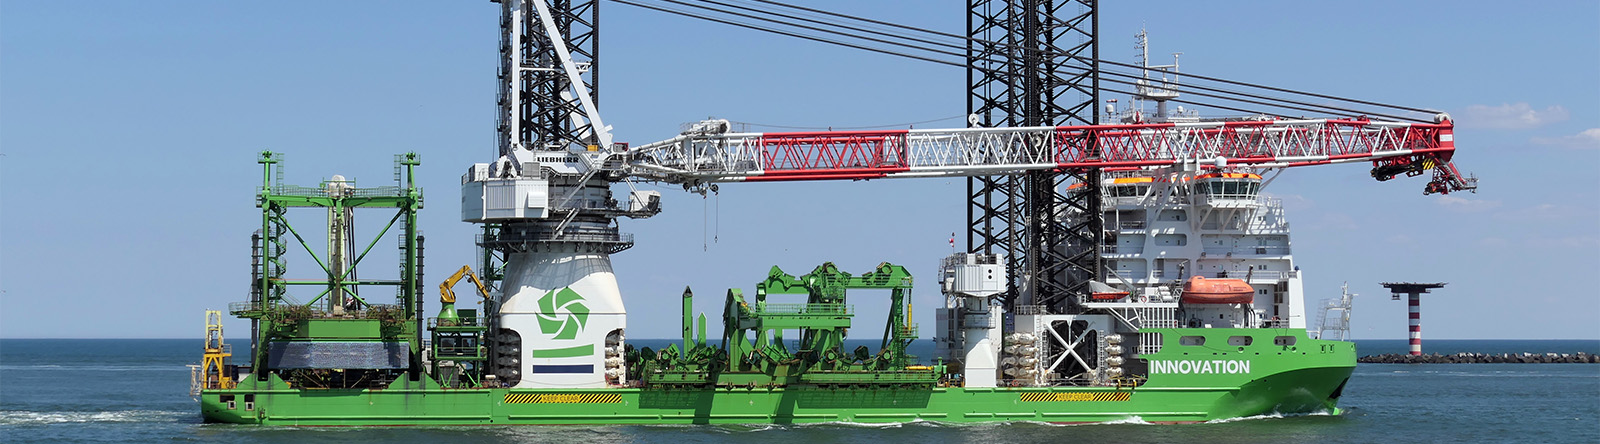
De resultaten van DEME voor het gehele boekjaar 2023 waren goed, vooral dankzij een reeks van contracten in de segmenten Offshore Energy en Dredging & Infra, die een verdere wereldwijde expansie vertegenwoordigen. De omzet van 2023 steeg op jaarbasis met 24% tot 3,29 miljard euro (KBCSe 2,98 miljard euro, gemiddelde analistenverwachtingen (gav) 3,04 miljard Euro). De bedrijfskasstroom (EBITDA) steeg op jaarbasis met 26% tot een zeer mooie 596 miljoen euro (KBCSe 535 miljoen euro, gav 543 miljoen euro). Dit resulteerde in een EBITDA-marge voor boekjaar 2023 van 18,2% (KBCSe 17,9%, gav 17,8%), tegenover 17,9% in boekjaar 2022.
- Offshore Energy : deze divisie tekende een sterke groei op, m.n. 57%, hoger dan verwacht, dankzij de uitvoering van installatieprojecten in Europa, Taiwan en de VS. DEME gaf aan dat Offshore Energy de vruchten begon te plukken van zijn recent uitgebreide capaciteit, terwijl het verder Green Jade', een nieuw drijvend installatieschip en 'Viking Neptun', een kabellegschip, aan de vloot werden toegevoegd.
- Dredging & Infra steeg op jaarbasis met 5% als gevolg van solide prestaties en een hoge bezettingsgraad vanaf de tweede jaarhelft 2023. DEME gaf aan dat 'Dredging & Infra' wereldwijd een reeks projecten uitvoerde, waaronder onderhouds- en kapitaalbaggeractiviteiten. Dredging & Infra behield zijn positie als belangrijke EBITDA-bijdrager.
- Environmental steeg op jaarbasis met 48%. DEME benadrukte dat dit deels te danken was aan de toegenomen marktvraag als gevolg van de strengere milieuwetgeving en door aanhoudende uitmuntendheid in langetermijnprojecten vooral in België en Nederland.


In de klas: 'Wat is de 'duration' van een obligatie?

Wat is duration ? Duration is de (gewogen) gemiddelde looptijd van een obligatie. De duration is een maatstaf voor het effect dat een renteverandering heeft op de koers van een obligatie of een portefeuille van obligaties.
In een vorig artikel beschreven we dat een obligatiekoers stijgt (daalt) wanneer de marktrente daalt (stijgt). Het begrip duration geeft weer in welke mate de obligatiekoers stijgt of daalt. Obligaties met een lange looptijd zijn rentegevoeliger dan kortlopende obligaties.
Vandaar dat fondsbeheerders van obligatiefondsen de duration van de obligatieportefeuille verlengen als de rente stijgt. Ze kopen bijgevolg obligaties met een langere looptijd. Wanneer de rente nadien daalt, stijgt de obligatiekoers. Het fonds profiteert dan maximaal van een rentedaling.
Berekening
We nemen als voorbeeld een obligatie op 2 jaar met een couponrente van 5% en een actuarieel rendement (YTM = yield to maturity) van 5%. Het inlegbedrag is 1.000 euro.
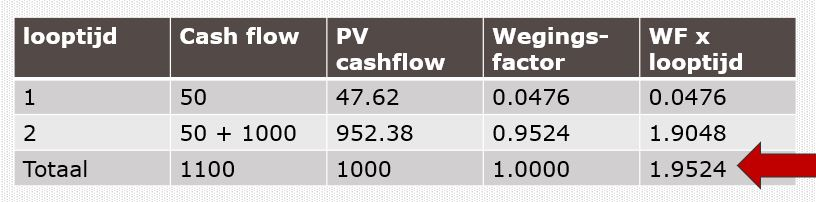
Na het eerste jaar ontvangt de belegger 50 euro opbrengst (5% coupon op 1.000 euro). In jaar 2 ontvangt de belegger opnieuw 50 euro rente maar krijgt de belegger ook het initiële bedrag (1.000 euro) terug. Dit vinden we terug onder de kolom ‘cash flow’ (kolom 2).
We berekenen de huidige waarde van de toekomstige inkomsten (kolom 3) Dat doen we door de opbrengst te delen door 1 + YTM. In ons voorbeeld, voor het eerste jaar:
50
PV Cashflow = ------------- = 47,62 (1)
(1 + 0,05)
PV Cashflow = present value (huidige waarde) van de opbrengst
We berekenen dit eveneens voor het tweede jaar :
50 + 1000
PV Cashflow = ------------------ = 952,38 (2)
(1 + 0,05)²
We tellen (1) en (2) samen en bekomen 1000.
De wegingsfactor (d.i. het gewicht van het eerste jaar, resp. het tweede jaar in de berekening) is:
- voor het eerste jaar (1)/1000 = 47,62/1000 = 0,0476
- voor het tweede jaar (2)/1000 = 952,38/1000=0,9524.
Tenslotte vermenigvuldigen we de weggingsfactor met de looptijd:
- voor het eerste jaar 0,0476 * 1 = 0,0476
- voor het tweede jaar 0,9524 x 2 = 1,9048
Opgeteld geeft dat 0,0476 + 1,9048 = 1,9524.
Om te komen tot de duratie van de obligatie rest ons enkel nog de som te delen door (1+YTM).
1,9524/(1+0.05) = 1,8594
De duratie van de obligatie (ook wel modified duration genoemd) = 1,8594.
Dit betekent dat wanneer de marktrente stijgt met 1%, de obligatiekoers zal dalen met 1,8594%. Wanneer de marktrente daalt met 1%, zal de obligatiekoers stijgen met 1,8594%.
Deceuninck worstelt met Turkse hyperinflatie

Deceuninck meldt een omzetdaling met 11,1% tot 866,1 miljoen euro in 2023. Hoofdoorzaak waren de negatieve wisselkoerseffecten van 17,7%. De aangepaste bedrijfskasstroom (EBITDA) steeg met 15,3% tot 117,9 miljoen euro, mede te danken aan sterke volumes in Turkije en operationele efficiëntie in Noord-Amerika. De aangepaste EBITDA-marge steeg van 10,5% naar 13,6% met een positief effect van 6,6 miljoen euro door hyperinflatieboekhouding in Turkije, weet KBC Securities-analist Wim Hoste.
Deceuninck?
Het Belgische Deceuninck is een top drie producent van PVC raamprofielen wereldwijd en produceert ook andere bouwproducten zoals houtcomposiet terrasplanken. De belangrijkste markten zijn Europa, Turkije en Noord-Amerika. De referentie-aandeelhouder is Francis Van Eeckhout, die ongeveer 29,5% van de aandelen in handen heeft.
Turkse hyperinflatie weegt op nettowinst
De nettowinst steeg van 7,6 miljoen euro in 2022 tot 13,3 miljoen euro in 2023, maar bleef onder de verwachtingen. Wim Hoste mikte immers op 28,8 miljoen euro en de gemiddelde analistenverwachting (gav) lag op 30,1 miljoen euro. Deceuninck verwees naar de negatieve impact van 25,7 miljoen euro van hyperinflatie op monetaire activa in Turkije.
De nettoschuld daalde van 88,3 miljoen eind 2022 naar 70,6 miljoen, wat resulteerde in een nettoschuld/EBITDA-ratio van 0,6x, wat onder het sectorgemiddelde ligt, zegt Wim.
Uitkijken naar aantrekkende vraag
Deceuninck verwacht dat de marktomstandigheden uitdagend zullen blijven. Het zal zich concentreren op de uitvoering van strategische projecten en wil tegelijkertijd een sterke winstgevendheid realiseren.
Voor Europa is het marktsentiment laag met een trage orderontvangst. In Noord-Amerika blijft de marktvraag zwak, terwijl de verbeterde operationele prestaties het bedrijf in een goede positie brengen zodra de volumes aantrekken. In Turkije is de orderintake solide en de verwachting is dat dit in de eerste jaarhelft zal aanhouden.
Als de rente in de tweede helft van 2024 daalt, kan dat een stimulans geven aan de nieuwbouw. Een precieze winstverwachting werd niet gegeven.
KBC Securities over Deceuninck
Deceuninck rapporteerde een groei met 15% van de EBITDA op jaarbasis, die echter gedeeltelijk werd ondersteund door boekhoudkundige effecten van hyperinflatie, zegt Wim Hoste.
Exclusief die effecten was de aangepaste EBITDA toch ongeveer 6% hoger dan Wims prognose, volledig toe te schrijven aan de sterke Turkse prestaties. Hij erkent het cyclische karakter van Deceuninck, maar verwacht de komende jaren aanzienlijke steun van de EU Green Deal, terwijl ook de recyclageactiviteiten nog steeds een aanzienlijk structureel groeipotentieel hebben.
De waardering is aantrekkelijk, vindt Wim. Daarom blijft hij bij zijn ‘Opbouwen’-aanbeveling en koersdoel van 4,2 euro. Het Deceuninck-aandeel noteert momenteel tegen een koers van 2,23 euro (-2,61%).

Europees aandelennieuws

Glencore geïnteresseerd in activa van Shell Singapore
- De Zwitserse mijnbouwer en grondstoffenhandelaar overweegt de olieraffinaderij en petrochemische eenheden van Shell in Singapore over te nemen. De oliegigant zoekt een koper voor de locaties nadat eerdere kandidaten zich hadden afgemeld. De activa omvatten een raffinaderij die 237.000 vaten olie per dag (bpd) kan verwerken en een ethyleenfabriek van 1 miljoen ton per jaar, evenals een fabriek die mono-etheenproductie produceert.
Worldline boekt een jaarverlies na 'afwaardering van de goodwill'
- Het Franse betalingsbedrijf, dat digitale betalingen verwerkt voor klanten variërend van handelaars tot overheidsinstellingen, boekte een stijging met 6% in de jaaromzet, maar rapporteerde een nettoverlies nadat er een "goodwill-waardevermindering" van 1,15 miljard euro nodig was in verband met haar diensten geleverd aan handelaren. Dat resulteerde in een nettoverlies van 817 miljoen euro in 2023, vergeleken met een winst van 211 miljoen euro een jaar eerder.
Holcim boekt betere resultaten
- De cementproducent boekte in het vierde kwartaal een bedrijfswinst van 1,12 miljard Zwitserse frank, hoger dan de gemiddelde analistenverwachtingen van 1,07 miljard frank. De omzet steeg tijdens de periode met 2,1% tot 6,60 miljard frank. De resultaten werden ondersteund door een reeks overnames. Het bedrijf stelde een nieuwe aandeleninkoop van 1 miljard frank voor.
Uniper verwacht lagere winsten in 2024 door dalende energieprijzen
- Het geredde Duitse nutsbedrijf verwacht dat de winsten in 2024 aanzienlijk zullen dalen door de daling van de groothandelsprijzen voor energie. Het bedrijf verwacht dit jaar een aangepaste nettowinst van 0,7 miljard euro tot 1,1 miljard euro, vergeleken met een record van 4,43 miljard euro in 2023, dat positief werd beïnvloed door eenmalige winsten. Uniper werd met 13,5 miljard euro gered door de Duitse regering op het hoogtepunt van de Europese energiecrisis in 2022.
Maersk waarschuwt voor verstoringen in de Rode Zee tot in de tweede helft van het jaar
- Het in Kopenhagen gevestigde containerbedrijf waarschuwt voor verstoringen van de containervaart via de Rode Zee met zware congestie en vertragingen voor goederen voor de VS als gevolg. "Wees erop voorbereid dat de situatie in de Rode Zee tot in de tweede helft van het jaar zal aanhouden en bouw langere transittijden in uw bevoorradingsketenplanning in". Grote containerrederijen zijn overgestapt van de Rode Zee en het Suezkanaal naar de langere route rond Kaap de Goede Hoop in Afrika, na aanvallen op de scheepvaart door Houthi-militanten.
Endesa ziet lagere bedrijfskasstroom
- D bedrijfskasstroom daalde met 18% tot 4,392 miljard euro. De nettowinst bedroeg 951 miljoen euro, een daling van 60%. Deze ontwikkeling kan worden verklaard door de lagere EBITDA, hogere afschrijvingen, waardeverminderingsverliezen en een stijging van de financiële kosten.
EDP Renovables ziet winst dalen
- De vierde grootste producent van windenergie ter wereld rapporteerde een nettowinst in 2023, een daling met 50% tot 309 miljoen euro ($334,49 miljoen). De totale omzet daalde vorig jaar met 6% tot 2,24 miljard euro, het gevolg van een windbelasting en lagere energieprijzen.
Duitse vakbond roept op tot staking van het grondpersoneel van Lufthansa
- De Duitse vakbond Verdi heeft opgeroepen tot een driedaagse landelijke grondpersoneelstaking bij Lufthansa van 28 februari tot 1 maart, maar zei dat de actie zal worden uitgevoerd op plaatsen ver weg van passagiers en dat het geen annuleringen van vluchten verwacht. Lufthansa zei zondag dat het een snelle loonovereenkomst met de vakbonden wilde om verdere stakingsacties te voorkomen.
Vivendi’s Lagardère in gesprek om tijdschrift Paris Match aan LVMH te verkopen
- De Franse uitgeverij Lagardère, voor ongeveer 60% in handen van conglomeraat Vivendi, heeft een aanbod ontvangen van de luxegoederengroep om het tijdschrift Paris Match te kopen. Lagardère gaf geen details over het bedrag van het bod op de titel van het tijdschrift, maar zei dat het "behoorlijk aanzienlijk" was. “Het is onze plicht en vooral mijn plicht om aan het bestuur te rapporteren om aan dat bod te werken”, zei CEO Arnaud Lagardère tegen investeerders.
Reckitt Benckiser mist de gemiddelde analistenverwachtingen
- De consumentengoederengroep rapporteerde een lagere omzet voor het vierde kwartaal tengevolge van een daling in de verkoop van producten voor het verkoudheids- en griepseizoen. De omzet daalde met 1,2% tot 14,6 miljard GBP terwijl analisten een stijging met 1,6% (naar 14,762 miljard GBP) verwacht hadden. Voor 2024 wordt een omzetgroei verwacht 2-4%.
Beursnieuws België en Nederland

7C Solarparken verlengt inkoopprogramma
- 7C Solarparken: het management besloot om het huidige aandeleninkoopprogramma, dat oorspronkelijk eind vandaag zou aflopen, te verlengen tot 29 maart 2024. Onder die paraplu mogen maximaal 1.666.666 aandelen worden ingekocht voor maximaal 6 miljoen euro. Per gisteren stond de teller op 1.251.869 aandelen voor 4,3 miljoen euro. Verlenging spelen, dus, aan een aandelenprijs van maximaal 3,30 euro per aandeel.
Just Eat Takeaway ziet kernwinst in 2024 met bijna 40% stijgen
- Just Eat Takeaway: de maaltijdbezorger verwacht een 40% hogere kernwinst in 2024 tot 450 miljoen euro en dat is meer dan de verwachte 400 miljoen euro. Dat is te danken aan een sterk momentum in de belangrijkste Britse en Ierse markten en goede prestaties in andere segmenten.
Deme krijgt hoger koersdoel van KBCS na puike jaarcijfers
- DEME: De omzet steeg in 2023 met 24% tot 3,29 miljard euro. De bedrijfskasstroom (EBITDA) steeg op jaarbasis zelfs met 26% tot een zeer mooie 596 miljoen euro, wat resulteerde in een EBITDA-marge van 18,2%. Het orderboek dikte met 22% op jaarbasis aan tot 7,58 miljard euro, dankzij contracten in Offshore Energy en Dredging & Infra. De omzet in 2024 kan “minstens 10%” hoger, met een EBITDA-marge rond 18,2%. KBC Securities verhoogt het koersdoel van 120 naar 150 euro, met stabiel “Opbouwen”-advies.
Vooruitzichten bij ASMi stellen teleur
- ASM International: de chipmachineproducent rapporteerde een omzet in lijn met de consensus van 633 miljoen euro (KBCS 620 miljoen euro). Het orderboek steeg fors naar 678 miljoen euro (KBCS 600 miljoen euro). De bedrijfswinst van 141 miljoen euro was lager dan verwacht door hogere kosten en een valutaschade van 25 miljoen euro. De vooruitzichten voor 2025 blijven ongewijzigd maar de vooruitzichten voor de tweede jaarhelft van 2024 stellen teleur. KBCS handhaaft de ‘afbouwen’-aanbeveling en koersdoel van 432 euro.
UCB op schema voor omzet van 6 miljard euro in 2025
- UCB: Terwijl UCB zijn nieuwe productlanceringen versnelt, zijn de inkomsten in de tweede helft van 2023 en zo ook voor heel 2023 weer gegroeid. Ook de marges lagen boven verwachting. De omzetverwachting voor 2024 van 5,5 à 5,7 miljard euro is in lijn met der verwachting, dankzij groeimotoren Bimzelx, Zilbrysq, Rystiggo, Fintepla en Evenity. UCB herhaalde de vooruitzichten voor 2025, met 6 miljard euro omzet en een EBITDA-marge van 30 à 35%. KBCS handhaaft het koersdoel van 110 euro en de ‘Kopen’-aanbeveling.
Deceuninck ziet EBITDA met 15% stijgen
- Deceuninck: zoals eerder aangekondigd rapporteerde de producent van bouwprofielen een 15% hogere bedrijfskasstroom (EBITDA). KBCS erkent het cyclische karakter van Deceuninck en verwacht de komende jaren aanzienlijke steun van de Green Deal van de EU, terwijl ook de Recycling-activiteiten nog steeds een aanzienlijk structureel groeipotentieel hebben. Het dividend stijgt met 1 cent naar 0,08 euro. KBCS handhaaft de ‘opbouwen’-aanbeveling en het koersdoel van 4,2 euro.
Hyloris’ partner Hikma lanceert Maxigesic IV in VS onder handelsnaam Combogesic IV
- Hyloris: Hyloris meldt dat AFT-partner, Hikma, Maxigesic IV in de VS heeft gelanceerd onder de handelsnaam Combogesic IV. Bovendien werd Maxigesic IV onlangs door Health Canada goedgekeurd. De commerciële lancering in de VS komt er na de FDA-goedkeuring die in oktober 2023 is verkregen. KBCS herhaalt de ‘Kopen’-aanbeveling en het koersdoel van 19,5 euro.
Ageas rapporteert sterke resultaten
- Ageas: de verzekeraar boekte een nettoresultaat uit de verzekeringsactiviteiten van 1,17 miljard euro in lijn met de gemiddelde analistenverwachting. Het verzekeringsresultaat is zeer solide. De instroom blijft sterk, vooral in Azië (+8% bij constante valuta) en Europa (+15% bij constante valuta). KBCS ziet ook een verbetering van de combined ratio, inclusief een verbetering in Europa van 101,6% naar 95,9% dankzij solide prestaties in het VK. KBCS handhaaft de ‘kopen’-aanbeveling en koersdoel van 50 euro.
Bedrijfsnieuws uit Amerika

Norwegian Cruise Line ziet aanhoudende vraag naar cruises wereldwijd
- Norwegian Cruise Line: (+19,8%) de cruisegroep verwacht in het huidige kwartaal 12 cent winst dankzij hogere ticketprijzen en een aanhoudende vraag naar cruises wereldwijd. Analisten vreesden voor 20 cent verlies per aandeel. De omzet steeg vorig kwartaal met 31% tot 1,99 miljard dollar, terwijl op 1,97 miljard werd gemikt. De inkomsten aan boord stegen met 20% op jaarbasis, terwijl de bezettingsgraad naar 99,2% steeg, tegenover 87% een jaar eerder. De groep heeft ook een recordaantal boekingen voor 2024 op zak omdat reizigers nieuwe ervaringen willen opdoen en cruises blijven verkiezen “boven vakanties aan land”. Dat is ook goed nieuws voor sectorgenoten zoals Carnival en Royal Caribbean, die net zoals Norwegian de bezettingsgraad kunnen optrekken om zo de blijven hoge arbeids- en brandstofkosten te compenseren.
Viking Therapeutics meldt goede studieresultaten van medicijn tegen obesitas
- Viking Therapeutics: (+121,02%) het experimentele medicijn dat obese patiënten moet helpen op “significant” af te vallen deed wat moest, tenminste op basis van een tussentijdse studie. De geneesmiddelenproducent dingt op die manier volop mee naar een deel van de potentiële markt van 100 miljard dollar voor de behandeling van obesitas. Die wordt momenteel gedomineerd door krachtige nieuwe afslankmedicijnen zoals Eli Lilly's Zepbound en Novo Nordisk's Wegovy.
JM Smucker overtrof de verwachtingen in het derde kwartaal
- JM Smucker: (-2,08%) de pindakaasmaker overtrof de verwachtingen in het vorige, derde, kwartaal, onder meer omdat de vraag naar zijn premium dierenvoeding aanhield. En dat ondanks prijsstijgingen in een omgeving met hoge inflatie. Dat leverde 2,23 miljard dollar netto omzet op, terwijl op 2,2 miljard dollar gemikt werd. De brutowinstmarge van steeg naar 34,1% vorig jaar naar 36,9%.
Lowe’s signaleert langzamer herstel van de markt voor woningrenovatie en -verbetering
- Lowe’s: (+1,87%) de doe-het-zelfketen signaleerde een langzamer herstel van de markt voor woningrenovatie en -verbetering, omdat consumenten krap bij kas blijven. Hoge prijzen en onzekerheid over de vooruitzichten van de economie spelen parten, terwijl beleggers al een scenario van herstel in hadden geprijsd. Doe-het-zelfklanten, die 75% van de totale omzet van Lowe's uitmaken, bespaarden vooral op de uitgaven voor apparaten en andere discretionaire categorieën, zoals keukens en vloeren.
Macy's merkt zwakke vraag naar kleding en schoenen
- Macy's: (+3,37%) de warenhuisketen verwacht dat de omzet in 2024 onder de lat zal blijven door een zwakke vraag naar kleding en schoenen. De groep zal ook daarom 150 winkels sluiten tegen 2026, in alweer een nieuw turnaround plan. Over de locatie en het personeelsbestand werd niets gemeld, maar wel wil de groep de komende drie jaar 600 tot 750 miljoen dollar aan activa te gelde te maken. Dat nieuwe plan komt bovenop het besluit in januari om vijf winkels te sluiten en 2.350 banen te schrappen, oftewel 3,5% van het totale personeelsbestand. Nee, het gaat niet zo geweldig goed met Macy’s.
Beyond Meat zette in vierde kwartaal veel meer om dan verwacht
- Beyond Meat: (+100%) de producent van plantaardig vlees zette in het vierde kwartaal 73,7 miljoen dollar om, terwijl slechts op 66,7 miljoen dollar werd gemikt. Het zou bovendien de productprijzen dit jaar verhogen en de kosten "sterk verlagen". De aandelen sprongen op in de nabeurshandel omdat shorters hun posities sloten.
First Solar voldoet aan jaarverwachtingen
- First Solar: (+3%) Het zonne-energiebedrijf % nadat de verwachtingen voor het hele jaar aan de verwachtingen van Wall Street voldeden. De winst over het vierde kwartaal van $3,25 per aandeel versloeg de analistenverwachtingen van $3,13 per aandeel, volgens LSEG.
Agilent Technologies presteerde beter dan verwacht
- Agilent Technologies: (+5%) nadat Agilent een aangepaste winst en omzet rapporteerde die de schattingen van Wall Street over het fiscale eerste kwartaal versloegen. Het bedrijf voorspelt voor het hele jaar een omzet van 6,71 miljard dollar tot 6,81 miljard dollar. Analisten gepolst door LSEG voorspelden 6,74 miljard dollar.
Urban Outfitters stelde teleur op vlak van omzet en winst in het vierde kwartaal
- Urban Outfitters: (-6%) de kleinhandelaar stelde teleur op het vlak van de omzet en de winst in het vierde kwartaal, onder meer omdat de vergelijking in termen van volumes met sectorgenoten erg pover uitviel. Urban Outfitters meldde een gecorrigeerde kwartaalwinst van 69 cent per aandeel voor het kwartaal eindigend in januari, hoger dan hetzelfde kwartaal vorig jaar (34 cent). De gemiddelde verwachting van elf analisten voor het kwartaal was een winst van 74 cent per aandeel.
Apple zou ontwikkeling elektrische auto stopzetten
- Apple: (+0,81%) het technologiebedrijf heeft de werkzaamheden aan zijn elektrische auto geannuleerd, tien jaar nadat de iPhone-maker het project startte. Verschillende werknemers die aan het elektrische autoproject werken, zullen worden overgeplaatst naar de afdeling kunstmatige intelligentie (AI) van het bedrijf. Apple heeft zich tot nu toe onthouden van grote stappen op het gebied van AI, in schril contrast met andere technologiegiganten zoals Alphabet en Microsoft.
EBay verslaat winstverwachtingen dankzij sterke Amerikaanse vakantie-uitgaven
- eBay: (+1,16%) het e-commerceplatform overtrof de marktverwachtingen voor kwartaalomzet en winst , geholpen door sterke consumentenbestedingen tijdens de feestdagen en kracht in zijn focuscategorieën zoals gereviseerde goederen en auto-onderdelen. De raad van bestuur van EBay heeft ook toestemming gegeven voor een aanvullend aandeleninkoopprogramma ter waarde van 2 miljard dollar.
Deal van Microsoft met Mistral AI wordt door EU onder loep genomen
- Microsoft: (-0,02%) deal van Microsoft met de Franse tech-startup Mistral AI heeft tot verontwaardiging geleid in de Europese Unie, waarbij wetgevers een onderzoek eisen naar wat zij zien als een machtsconcentratie door de technologiegigant. Antitrustautoriteiten kijken al naar de samenwerking van Microsoft met ChatGPT-maker OpenAI, waarbij de Europese Commissie eerder waarschuwde dat de relatie van de bedrijven in strijd zou kunnen zijn met de EU-mededingingsregels. De Europese wetgevers waren verrast toen Microsoft aankondigde dat het een investering van 15 miljoen euro had gedaan in het in Parijs gevestigde Mistral, en binnenkort de AI-modellen van het bedrijf beschikbaar zou maken via zijn Azure cloud computing-platform.
Bumble schrapt 350 jobs en voorspelt zwakke omzet in eerste kwartaal
- Bumble: (+3,62%) dating-appbedrijf gaat ongeveer 350 functies schrappen, wat de eerste grote stap van de nieuwe CEO Lidiane Jones markeert, nadat het online datingbedrijf teleurstellende omzet voor het eerste kwartaal had voorspeld omdat het worstelt met een vertraging van de gebruikersuitgaven. Bumble verwacht ongeveer 20 tot 25 miljoen dollar te moeten betalen aan eenmalige kosten in verband met het banenverlies, waarvan het merendeel in de eerste twee kwartalen van 2024 zal worden verantwoord.
Mee m/d markt: “Stilte voor de storm”
- Europese aandelen knoopten gisteren weer met winst aan (+0,3%), terwijl de Duitse DAX-index 0,5% steeg tot een nieuwe recordhoogte. De Europese kar werd getrokken door de IT-sector (+1,2%), grondstoffenaandelen (+0,6%) en nutsbedrijven (+0,7%), wat wil zeggen dat er andermaal geen rechte lijn te trekken viel. En dat was ook op Wall Street het geval.
- De S&P 500 en Nasdaq kwamen met 0,1% en 0,3% winst niet ver weg van het nulpunt, terwijl de Dow Jones er met 0,25% verlies net onder bleef. Nvidia (-0,6%) onderging de wet van de zwaartekracht, met in zijn zog zowat alle andere megacapaandelen. In Azië corrigeerden de Chinese (-1,3%) en Hongkongse (-1,2%) aandelen, wat waarnemers wijten aan de publicatie van inflatiedata morgen en overmorgen.
- Dat brengt ons opnieuw naar hét thema van de week. Er werd en wordt reikhalzend uitgekeken naar inflatiecijfers die vanaf morgen richtinggevend kunnen zijn, maar gisteren vooral voor zenuwachtigheid zorgden. Stilte voor de storm, dus, waarbij voorzichtigheid de maat nam van een reeks beter dan verwachte winstcijfers uit de industriële sector. De storm luwde trouwens nadat Erik Thedeen, lid van de ECB, gouverneur van de Riksbank en dus een discipel van Lagarde. Die hield de mogelijkheid van een renteverlaging in de eerste helft van het jaar levend, gezien de daling van de inflatie.
- En zo’n rentedaling is wenselijk. Kijkt u maar eens mee naar het Europese consumentenvertrouwen, dat ondanks een povere evolutie de toekomstige groei toch zou moeten kunnen schragen. Het Duitse vertrouwen zal zich in maart naar verwachting stabiliseren op een laag niveau, maar in Franrijk daalde het consumentenvertrouwen in februari door aanhoudende zorgen over de blijvend hoge inflatie. We maken in dat kader een bocht naar Nieuw-Zeeland, waar de centrale bank vannacht haar beleidsrente stabiel hield op 5,5%, ondertussen al goed voor de vijfde achtereenvolgende stabilisatie. En dat kan nog even zo blijven, ondanks de inflatie licht aan het dalen is.
- Ook in de VS was er weinig om enthousiast over te worden. Het aantal bestellingen voor duurzame productiegoederen daalde in januari met 6,1% op maandbasis, meer dan de gevreesde terugval met 4,5%. De sterkste maandelijkse daling sinds april 2020 vindt zijn wortels in een erg zwakke transportsector, waar de orders voor materieel met 16,2% terugvielen. Verder blijken de bestellingen voor (niet-defensie) kapitaalgoederen en exclusief vliegtuigen amper 0,1% gestegen te zijn.
- De goudprijs klokte gisteren op een status-quo af (2.028 dollar per ounce), omwille van een (licht) herstel van de Amerikaanse dollar (€1 = $1,0817). Maar dé winnaar in het segment van “Niets stinkt, dat blinkt” was al vroeg na het krieken van de dag bekend: de Bitcoin (57.914 dollar) tikte immers het hoogste peil in twee jaar aan, dankzij de grootste tweedaagse rally van 2024. Grote spelers blijken extra coins ingekocht te hebben, waarbij onder meer cryptobelegger MicroStrategy een extra 3.000 bitcoins insloeg voor 155 miljoen dollar. Ook kleinere rivaal ether genoot heel wat aandacht en overschreed gisteren voor het eerst sinds 2022 de grens van 3.200 dollar.
- Afsluiten doen we met de glazen bol, en wel die van Morgan Stanley. Het beurshuis verhoogde gisteren zijn eindejaarsdoelstelling voor de Europese MSCI-index. Centraal staat een potente impuls van kunstmatige intelligentie (AI), een opleving van het aantal transacties en hoop op een “zachte landing” van de Amerikaanse economie. De index zou daarom niet langer kunnen landen op 2.115 punten, maar eerder op 2.230 punten, aldus de strategen van Morgan Stanley.
- Op de economische kalender staat niet veel om wild van te worden. Wel interessant zijn de klein- en groothandelsvoorraadniveaus in de VS, naast de Europese economische vertrouwensindicatoren. Voor België staan er inflatiedata op het menu, terwijl de Nieuw-Zeelandse centrale bank met een rentebesluit op de proppen komt.
- Bedrijfsresultaten komen er onder meer van Baidu, HP, Liberty Media, Monster Beverage, Salesforce, Snowflake, TJX, Acciona, Ageas, Amadeus IT, Aena ,Eiffage, Endesa, Freenet, Holcim, Endesa, EDP Renovables, Nel, Moncler, Scout24, UCB, Wendel, Worldline, UMG, Deceuninck, DEME, Just Eat Takeaway, Kendrion, …
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 28/02/2024 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.