wo. 30 jul 2025
Sterke operationele prestaties ondanks tegenwind bij Rio Tinto
Het Britse Rio Tinto is na BHP de grootste mijnbouwer ter wereld. Het bedrijf is actief in meer dan 30 landen en heeft meer dan 50 000 werknemers. De meeste mijnen van het bedrijf bevinden zich in Noord-Amerika en Australië. De portfolio van Rio Tinto omvat ijzererts, aluminium, koper en andere mineralen. De ijzerertsactiviteiten genereren meer dan de helft van de omzet en winst.
Rio Tinto heeft in het tweede kwartaal van 2025 veerkracht getoond met een solide operationele prestatie, ondanks lagere ijzerertsprijzen en verstoringen door cyclonen. De diversiteit van de portefeuille en sterke vraag uit China ondersteunen het resultaat.
Resultaten tweede kwartaal: robuust ondanks prijsdruk
De onderliggende EBITDA daalde met 5% op jaarbasis tot 11,5 miljard dollar, ondanks een daling van 13% in de ijzerertsprijzen en verstoringen door cyclonen in het eerste kwartaal. De daling werd gecompenseerd door sterke prestaties in andere segmenten: de EBITDA uit aluminium steeg met 50% en die uit koper met 69%, terwijl ijzererts een daling van 24% noteerde.
De operationele kasstroom bleef stabiel op 6,9 miljard dollar. De vrije kasstroom daalde met 31%, voornamelijk door hogere investeringen en de overname van Arcadium ter waarde van 6,7 miljard dollar. De interim-dividenduitkering bedroeg 2,4 miljard dollar, wat overeenkomt met een uitbetalingsratio van 50%.
Productie en kostenontwikkeling
De productie van koper steeg met 16%, aluminium met 1%, en bauxiet bereikte een recordproductie in de eerste jaarhelft met een stijging van 9%. De productierichtlijnen blijven ongewijzigd, al verwacht het management dat de uiteinden van de bandbreedtes worden gehaald: voor Pilbara-ijzererts aan de onderkant, en voor bauxiet en koper aan de bovenkant.
De richtlijn voor de eenheidskosten van Pilbara-ijzererts blijft tussen 23,0 en 24,5 dollar per ton. Voor koper werden de kosten verlaagd naar 110–130 cent per pond (voorheen 130–150 cent), dankzij bijproducten van goud en kostenbeheersing. De kapitaalrichtlijn blijft rond de 11 miljard dollar, terwijl het belastingtarief voor 2025 werd verhoogd naar ongeveer 33% (voorheen 30%) door een gewijzigde winstmix.
Marktomstandigheden en vraagontwikkeling
De wereldwijde vraag naar grondstoffen blijft veerkrachtig, ondersteund door de energietransitie en een sterke macro-economische omgeving in het mondiale Zuiden. China blijft de drijvende kracht achter de vraag naar metalen, met een bbp-groei van 5,3% in de eerste jaarhelft, een robuuste vraag naar elektrische voertuigen (+29% op jaarbasis) en sterke industriële productie.
De prijzen voor koper en aluminium werden ondersteund door stevige Chinese vraag en wereldwijde aanbodtekorten. Lithiumprijzen daalden met 34% door overaanbod, hoewel de vraag naar energieopslagsystemen met 106% steeg. IJzerertsprijzen daalden met 14%, maar de Chinese staalproductie en export blijven solide.

KBC Securities over Rio Tinto
KBC Securities-analist, Benjamin Wolff, benadrukt dat Rio Tinto ondanks macro-economische tegenwind een sterke operationele prestatie heeft neergezet. De diversiteit van de portefeuille, kostenbeheersing en robuuste vraag uit China zorgen voor stabiliteit. De productie blijft op koers en de kasstromen zijn solide, ondanks hogere investeringen.
Benjamin handhaaft de kopen-aanbeveling en koersdoel van 5.500 Britse pond.

Visa rapporteert sterk junikwartaal 2025 maar behoudt prognose

Visa?
Visa is een wereldwijd betalings technologiebedrijf. Het faciliteert wereldwijde handel en geldbeweging in meer dan 200 landen en gebieden onder een wereldwijd netwerk van consumenten, handelaren, financiële instellingen en overheidsinstanties door middel van technologieën. Het opereert via het segment Payment Services. Het biedt transactieverwerkingsdiensten (voornamelijk autorisatie, clearing en afwikkeling) aan zijn financiële instellingen en handelaren via VisaNet, zijn eigen geavanceerde transactieverwerkingsnetwerk.
Visa rapporteerde over het junikwartaal een omzet en nettowinst die respectievelijk 3% en 5% boven de gemiddelde analistenverwachtingen uitkwamen. Ondanks de onzekere macro-economische achtergrond bleven consumenten geld uitgeven in het voorbije kwartaal. En ook in de eerste weken van het lopende kwartaal ziet Visa deze trend zich verderzetten.
Het bedrijf bevestigde de formele jaarprognose maar het management gaf wel aan dat het meer vertrouwen heeft gekregen dat de resultaten aan de bovenkant van de guidancevork zullen uitkomen.

KBC Securities over Visa
Beter dan verwachte resultaten bij Visa, vooral gezien de huidige macro-economische omgeving. Het bedrijf bevestigde evenwel slechts de jaarprognose, wat impliceert dat de groei zal vertragen in het lopende kwartaal. Daarom daalde het aandeel nabeurs.
KBCS denkt dat het management er goed aan doet om de verwachtingen niet te hoog te laten oplopen. Het blijft immers moeilijk in te schatten wat de impact zal van zijn van de handelstarieven op het aankoopgedrag van de consument.
De analist van KBCS, Kurt Ruts, behoudt zijn houden-aanbeveling en koersdoel van 340 dollar.
Wat staat er morgen op de beleggersagenda?
Donderdag 31 juli 2025
- Bedrijfsresultaten
-
Mid-America Apar, Southern Co, Anglo Amer Plc, Bunge Global Sa, Johnson Controls, Everest Group Lt, Segro Plc, Arkema, Dsm-Firmenich Ag, Hess Corp, Azelis Group Nv, Amadeus It Group, American Interna, Mercadolibre Inc, Boeing Co/The, Fagron, Arm Holdings Plc, Dsv A/S, Metlife Inc, Sanofi, Ucb Sa, Cdw Corp/De, Qiagen Nv, Bouygues Sa, Schneider Electr, Standard Charter, Ayvens Sa, Mastercard Inc-A, Soc Generale Sa, Davide Campari-M, Comcast Corp-A, Euronext Nv, Ebay Inc, Shaftesbury Capi, Arcelormittal, A2A Spa, Ipsen, Pharming Grp Nv, Rentokil Initial, Legrand Sa, Nemetschek Se, Anheuser-Busch I, Bbva, Kraft Heinz Co/T, Spie Sa, Aperam, Bmw Ag, Heidelberg Mater, Ch Robinson, Dayforce Inc, Diasorin Spa, Merlin Propertie, Credit Agricole, Banca Mediolanum, Kellanova, Cencora Inc, Intl Paper Co, Juniper Networks, Garmin Ltd, Holcim Ltd, Questfor Gr-Pric, Subsea 7 Sa, Intercont Exch I, Safran Sa, Saint Gobain, Air France-Klm, St James's Place, Mbank Sa, Argenx Se, Puma Se, Paycom Software, Knorr-Bremse Ag, Kimco Realty, Scor Se, Altria Group Inc, Drax Group Plc, Azimut Holding, Renault Sa, Weir Group Plc, S&P Global Inc, Ansys Inc, Ferrari Nv, Bristol-Myer Sqb, Marriott Intl-A, Ge Healthcare Te, Hensoldt Ag, Aptiv Plc, Kkr & Co Inc, Idex Corp, Ww Grainger Inc, Waters Corp, Corbion Nv, Brit Amer Tobacc, Cvs Health Corp, Flow Traders Ltd, Generac Holdings, Omv Ag, Technip Energies, Norwegian Cruise, Reply Spa, Accor Sa, Avalonbay Commun, Prysmian Spa, Cognizant Tech-A, Verbund Ag, Clariant Ag-Reg, Avolta Ag, Lottomatica Grou, Rolls-Royce Hold, Deutsche Luft-Rg, Swatch Group-Br, Enel Spa, Apa Corp, Trane Technologi, Lam Research, Syensqo Sa, Teleperformance, Andritz Ag, The Cigna Group, Dupont De Nemour, Titan Sa, Veolia Environne, Ing Groep Nv, Schroders Plc, Fuchs Se-Pref, Melrose Industri, Shell Plc, Western Digital, Groupe Brux Lamb, Unibail-Rodamco-, Ptc Inc, Fair Isaac Corp, Haleon Plc, Unilever Plc, Exelon Corp, London Stock Ex, Arcadis Nv, Eversource Energ, Qualcomm Inc, Meta Platforms-A, Ingersoll-Rand I, Verisk Analyti, Ontex Group, Bekaert.
-
- Ex-dividend
- Delta Air Lines, NiSource
- Macro-economie
- China: productie PMI
- Japan: rentebesluit
- EU: Duitse CPI
- VS: Kern PCE en eerste aanvragen werkloosheid
Vliegwieleffect blijft werken bij Booking
Booking Holdings?
Booking Holdings is 's werelds grootste internetreisagentschap. Via de verschillende websites van Booking Holdings kunnen klanten niet alleen hotels reserveren, maar ook vliegtickets kopen en vervoer organiseren. Het bedrijf is eigenaar van Booking.com, dat een dominante positie heeft in de wereld van de hotelreservaties.
Booking blijft zeer sterke cijfers rapporteren waarmee ze tegen de consumententrend ingaan:
- De omzet steeg met 16% op jaarbasis naar 6,8 miljard dollar.
- Hierbij zien we het aantal verkochte overnachtingen stijgen met 7,7% naar 309 miljoen.
- Vliegtuigticketverkopen, een relatief recente toepassing, steeg met 44,2%
- De winst per aandeel kwam uit op 55,4 dollar, boven verwachtte 50,38 dollar.
- Voor het derde kwartaal verwacht het management een groei in aantal overnachtingen tussen de 3,5 - 5,5% waarmee de omzet dan zou stijgen tussen de 7 - 9%. Dit is algemeen gezien lager dan verwachtingen.
- Het management ziet nog steeds een sterke reislust, maar ziet ook dat het moeilijker wordt om veel beter te doen dan vorig jaar. Augustus en September 2024 waren namelijk top maanden,
- Al bij al zien we wel dat dit een geproefde strategie van management is om de lat niet te hoog te leggen.
KBC Securities over Booking
KBCS stond de laatste kwartalen langs de zijlijn uit schrik dat consumenten, gedreven door macro-economische besognes en hogere inflatie, stelselmatig haar reislust zou doen afnemen of goedkopere zou reizen. Historisch gezien is dit ook de sector die de eerste klappen krijgt bij besparende consumenten. Maar Booking bewijst dat ze tegen deze zwaartekracht wist te vechten met veel succes als gevolg. Consumenten zijn hardnekkig blijven reizen, maar nog belangrijker deden dit meer en meer via Booking.com. Het platform weet stelselmatig marktaandeel af te snoepen van haar concurrenten en we zien ook op dit platform een sterk vliegwiel effect. Het management weet dit ook te monetiseren door extra diensten aan te bieden: vliegtuigtickets, vervoer diensten,… Hoewel ze zeker nog geen monopolie in de markt hebben zoals een Amazon dat heeft in de Amerikaanse e-commerce, ziet KBCS Booking stap per stap die kant op gaang. En die marktmacht heeft KBCS onderschat. Bredere netwerk effecten en daarmee voortvloeiende prijsmacht kunnen de winsten komende jaren nog mooi verder stuwen.
De analist, Kurt Ruts, verhoogt de aanbeveling van houden naar kopen. De kopen-aanbeveling is voornamelijk gestoeld op verdere groei dankzij een groter marktaandeel en verbreding van de monetisering aspecten van hun platform. Op dit moment ziet Kurt, net als het management, geen grote afname in de reislust van consumenten. Het KBCS-model, gaat nu dan ook uit van een stabiele licht groeiende totale markt. Kurt verhoogt ook het koersdoel van 4.950 dollar naar 6200 dollar.
Bron: KBC Securities
Mercedes rapporteert solide tweedekwartaalresultaten en incorporeert tarieven in prognose
Mercedes-Benz?
Het Duitse Mercedes-Benz is één van de grootste constructeurs van luxewagens ter wereld. Met Mercedes heeft het één van de meest begeerde automerken in huis. Met AMG richt het zich op het meer sportieve segment van de markt. Het bedrijf verleent ook Qnanciering aan zijn klanten.
Mercedesrapporteerde over het tweede kwartaal een omzet en operationele winst (EBIT) die grotendeels in lijn lagen met de gemiddelde analistenverwachtingen (gav) De operationele winst (-marge) in de autodivisie kwam evenwel boven de consensus uit dankzij een goede kostencontrole. De vrije kasstroomgeneratie in de autodivisie was fors beter dan verwacht mede geholpen door een instroom van werkkapitaal en de timing van investeringen.
Zoals verwacht past het bedrijf de jaarprognose aan voor de handelstarieven::
- Een omzet significant onder die van 2024 (tov licht onder die van 2024 voordien);
- Een EBIT die meer dan 15% lager ligt dan in 2024 (zoals voordien);
- Een vrije kasstroom die meer dan 25% lager ligt in vergelijking met 2024 (zoals voordien);
- Kapitaalsinvesteringen die minimum 10% hoger liggen dan in 2024 (zoals voordien);
- Een EBIT-marge in de autodivisie tussen 4% en 6% (tov tussen 6% en 8% voordien).
KBC Securities over Mercedes-Benz
De resultaten en de prognose lagen grotendeels in lijn met de gav. Positief waren de beter dan verwachte winstgevendheid in de autodivisie en de stevige cashflowgeneratie. De jaarprognose incorporeert het nieuwe handelstarief van 15% voor geïmporteerde voertuigen van de EU naar de VS.
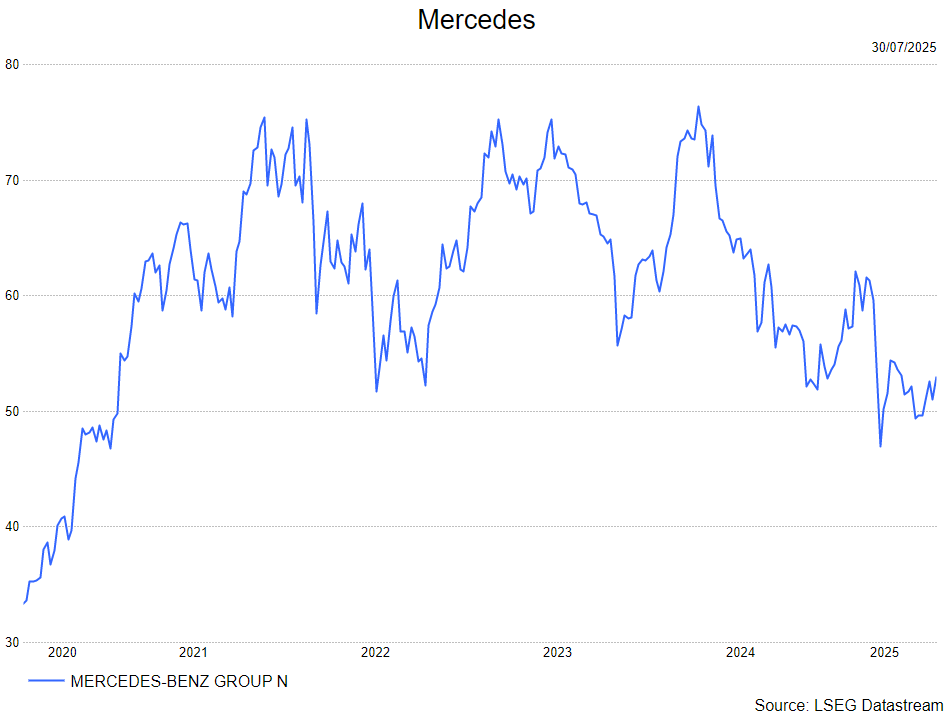
Het aandeel Mercedes is goedkoop en biedt een stevige cashreturn: Mercedes heeft zich er immers toe verbonden om alle kasstromen die het genereert - en die het niet als dividend uitbetaalt - te gebruiken om eigen aandelen in te kopen. Anderzijds denken we dat - gezien de grote onzekerheid in verband met handelstarieven en de staat van de wereldeconomie - het opwaarts potentieel van het aandeel op korte termijn waarschijnlijk beperkt is.
Onder de eerste maatregel worden geïmporteerde auto’s vrijgesteld van afzonderlijke tarieven op aluminium en staal. Dit voorkomt dat meerdere heffingen zich opstapelen (geen cumulatief effect).
De tweede richtlijn stipuleert dat autobouwers een korting ontvangen op de invoerrechten die ze dienen te betalen op geïmporteerde onderdelen/motoren voor in de VS geproduceerde voertuigen. Deze korting bedraagt van 15% in jaar 1 (= 15% x 25% tarief = 3,75% van de voertuigwaarde), 10% in jaar 2 (= 2,5% van de voertuigwaarde) en daarna nul.
In realiteit betekent deze uitstelregeling dat de industrie in jaar 1 vrijwel geen tarieven op onderdelen zal betalen, en dat er in jaar 2 naar schatting minimale tarieven zullen zijn (afhankelijk van het percentage onderdelen dat onderworpen is aan tarieven, wat nog onbekend is).
Deze maatregelen volgen op de uitzondering die autobouwers kregen op de ‘wederzijdse tarieven’ die aangekondigd werden op ‘Liberation Day’. Of er nog correctiemaatregelen zullen volgen is een open vraag, maar de richting die we ingaan is alvast positief voor de sector.
De analist, Kurt Ruts, bevestigt zijn houden-aanbeveling met een koersdoel van 55 euro.
Gemengde kwartaalresultaten bij Krones, maar vertrouwen in jaarprognose blijft
Krones rapporteerde gemengde resultaten voor het tweede kwartaal van 2025, met enkele positieve uitschieters en enkele tegenvallers. Toch blijft het management vertrouwen houden in de jaarprognose, ondanks geopolitieke onzekerheden, aldus KBC Securities-analist Andrea Gabellone.
Kwartaalresultaten: stabiel met lichte groei
De omzet steeg licht met 0,6% op jaarbasis tot 1.316 miljoen euro, tegenover 1.309 miljoen euro in het tweede kwartaal van 2024. De orderinstroom daalde marginaal met 1,2% tot 1.295 miljoen euro, beide cijfers kwamen iets onder de verwachtingen uit, wat deels te verklaren is door kalenderinvloeden.
Ondanks de macro-economische onzekerheden steeg de EBITDA met 6,4% tot 139,2 miljoen euro, waarbij de EBITDA-marge verbeterde van 10,0% naar 10,6%. De nettowinst bedroeg 69,9 miljoen euro, een stijging van slechts 1%. De vertraging in de omzetgroei ten opzichte van het eerste kwartaal was vooraf aangekondigd door het management.
Regionale prestaties en investeringsklimaat
Regionaal was de groei sterk in Europa, het Midden-Oosten en Zuid-Amerika, terwijl Noord-Amerika en Centraal-Azië zwakker presteerden. Het investeringsklimaat in de voedings- en drankenindustrie blijft wereldwijd solide, maar sommige klanten stellen investeringsbeslissingen uit door onzekerheden rond handelsconflicten.
Krones beschikt over een gebalanceerde geografische spreiding, met 90% van de omzet uit export, en een robuuste orderportefeuille van 4,29 miljard euro. Dit zorgt voor een stabiele capaciteitsbenutting tot midden 2026.
Vooruitzichten voor 2025 bevestigd
Het management bevestigde de vooruitzichten voor het volledige boekjaar 2025: een omzetgroei van 7–9%, een EBITDA-marge tussen 10,2–10,8% en een rendement op geïnvesteerd kapitaal (ROCE) van 18–20%. Ondanks geopolitieke risico’s zoals handelsgeschillen en spanningen in het Midden-Oosten en Oost-Europa, blijft Krones vertrouwen houden in het behalen van deze doelen.
Volgens Andrea is het strategisch vermogen van Krones om flexibel te reageren en scenario’s te plannen een belangrijke troef in een minder cyclische eindmarkt. De gezonde projectpijplijn en het vooruitzicht op een handelsakkoord kunnen investeringsbeslissingen van klanten versnellen in de komende maanden.
KBC Securities over Krones
De KBC Securities-analist ziet de resultaten van Krones als gemengd, maar zonder grote verrassingen. De lichte omzetgroei en stijgende marges tonen aan dat het bedrijf goed standhoudt in een uitdagende omgeving. De bevestiging van de jaarprognose en het vertrouwen van het management zijn positieve signalen.
Andrea handhaaft zijn kopen-aanbeveling en koersdoel van 142 euro.
Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street bleven stabiel terwijl beleggers wachten op het rentebesluit van de Federal Reserve, belangrijke economische indicatoren en bedrijfsresultaten. Microsoft, Meta en Qualcomm publiceren later vandaag hun cijfers. Ook de ramingen voor het BBP en de PCE staan in de schijnwerpers.
- De Europese aandelen bleven grotendeels onveranderd. In Azië sloot de Nikkei vlak in afwachting van het rentebesluit van de Bank of Japan en een handelsdeadline die verband houdt met voormalig president Trump.
- De dollarindex daalde licht, goud bleef vrijwel onveranderd. De olieprijzen daalden door zorgen over de Rusland-deadline van Trump.
Topnieuws
Tesla sluit batterijdeal van 4,3 miljard dollar met LGES om afhankelijkheid van China te verminderen
- Het Zuid-Koreaanse LG Energy Solution heeft een deal van 4,3 miljard dollar gesloten om Tesla te voorzien van batterijen voor energieopslagsystemen, aldus een ingewijde. Tesla wil hiermee de afhankelijkheid van Chinese importen verminderen vanwege invoertarieven.
Google ondertekent EU-code voor AI ondanks zorgen
- Alphabet-dochter Google zal de gedragscode van de Europese Unie ondertekenen die bedrijven moet helpen te voldoen aan de nieuwe AI-wetgeving van de EU. Dat meldt de president van Global Affairs in een blogpost, al uitte hij ook enkele zorgen.
Aandelen in de kijker
Alphabet: het Amerikaanse technologiebedrijf zal de gedragscode van de Europese Unie ondertekenen die bedrijven helpt te voldoen aan de nieuwe AI-regels, ondanks enkele zorgen over de toepassing ervan. Volgens Kent Walker wil Alphabet hiermee veilige en hoogwaardige AI-toepassingen toegankelijk maken voor Europese burgers en bedrijven. Tegelijkertijd heeft Australië besloten YouTube op te nemen in zijn verbod op sociale media voor tieners, waarmee een eerdere uitzondering wordt teruggedraaid. YouTube onderzoekt de volgende stappen en blijft in gesprek met de overheid.
Blackstone: het Amerikaanse investeringsbedrijf werd opgeschrikt door de tragische dood van Wesley LePatner, een leidinggevende die maandagavond werd neergeschoten bij het verlaten van haar kantoor in Manhattan. President Jon Gray beschreef haar als een van de meest geliefde mensen binnen het bedrijf, met een uitzonderlijke inzet en zorg voor anderen. Tijdens een wereldwijde Zoom-oproep van een half uur werd haar overlijden gedeeld met 5.000 medewerkers. Haar dood heeft diepe emotionele impact binnen de organisatie.
Citigroup: de Amerikaanse bank heeft Pankaj Goel aangetrokken van JPMorgan Chase om samen met Mark Keene leiding te geven aan de afdeling technologie-investmentbanking. Goel heeft meer dan twintig jaar ervaring in de technologiesector en was eerder wereldwijd voorzitter van technologie-investmentbanking bij JPMorgan. De benoeming werd bevestigd in een interne memo van Jens Welter, hoofd investmentbanking Noord-Amerika. De aanstelling versterkt Citi’s positie in de technologische investeringsmarkt.
Intercontinental Exchange: het Amerikaanse beursbedrijf is in gesprek om het energieanalysebedrijf Enverus over te nemen voor minstens 6 miljard dollar. Volgens bronnen van Bloomberg is er nog geen definitieve overeenkomst bereikt en kunnen de onderhandelingen nog afspringen. Enverus is gespecialiseerd in energiedata en -analyse, wat ICE zou helpen zijn aanbod uit te breiden. De overname zou ICE’s positie in de energiemarkt aanzienlijk versterken.
Johnson & Johnson: het Amerikaanse farmaceutische bedrijf moet ruim 42 miljoen dollar schadevergoeding betalen aan een man uit Massachusetts die stelt mesothelioom te hebben opgelopen door jarenlang gebruik van talkproducten. De jury oordeelde dat de producten asbest bevatten en dat Paul Lovell ziek werd door het inademen van de vezels. Volgens de aanklacht wist J&J van de risico’s maar waarschuwde consumenten niet. De schadevergoeding omvat pijn, medische kosten en andere verliezen.
Meta Platforms: het bedrijf wordt onderzocht door de Italiaanse mededingingsautoriteit wegens vermeend misbruik van marktmacht bij het integreren van zijn AI-assistent in WhatsApp zonder toestemming van gebruikers. De autoriteit vermoedt dat dit concurrenten schaadt en mogelijk in strijd is met EU-regels. Meta stelt dat de AI-dienst gebruikers ten goede komt en dat het samenwerkt met de toezichthouder in Rome. De zaak kan gevolgen hebben voor AI-integratie in communicatiediensten.
Microsoft: het Amerikaanse technologiebedrijf heeft zijn diensten hersteld aan het door Rusland gesteunde Indiase raffinaderijbedrijf Nayara Energy, nadat deze eerder waren stopgezet vanwege EU-sancties. De opschorting volgde op nieuwe sancties tegen de Russische energiesector, waaronder bedrijven als Rosneft. Ondertussen werd het Amerikaanse Fermilab getroffen door een cyberaanval gericht op kwetsbaarheden in Microsofts SharePoint-software. De aanval maakt deel uit van een bredere campagne tegen Amerikaanse overheidsinstellingen.
Opera: het Noorse softwarebedrijf heeft een klacht ingediend bij de Braziliaanse mededingingsautoriteit CADE tegen Microsoft, wegens oneerlijke concurrentie van de Edge-browser. Opera stelt dat Edge standaard is geïnstalleerd op Windows-apparaten, waardoor alternatieve browsers worden benadeeld. Volgens Aaron McParlan, juridisch directeur van Opera, belemmert Microsoft gebruikers bij het downloaden en gebruiken van andere browsers. De klacht benadrukt de aanhoudende rivaliteit tussen beide bedrijven.
Shell: het Brits-Nederlandse oliebedrijf ondervindt technische problemen bij de opstart van zijn LNG Canada-fabriek in Kitimat, waardoor een tanker zonder lading moest omkeren. De fabriek moet uiteindelijk 2 miljard kubieke voet gas per dag omzetten in LNG. Marktdeelnemers hopen dat dit de Canadese gasprijzen zal stimuleren. De problemen kunnen de verwachte productiecapaciteit tijdelijk beperken.
Tesla: het Amerikaanse autobedrijf heeft een overeenkomst van 4,3 miljard dollar gesloten met LG Energy Solution voor de levering van batterijen voor energieopslagsystemen. Hiermee wil Tesla zijn afhankelijkheid van Chinese import verminderen vanwege invoertarieven. De energieopslagdivisie is goed voor iets meer dan 10% van de omzet en vormt een groeipijler nu de autoverkoop vertraagt. Tesla verwacht dat zijn eerste eigen LFP-celfabriek in Nevada eind dit jaar operationeel zal zijn, maar deze zal slechts een klein deel van de vraag dekken.
Aanbevelingen
Booking Holdings: Jefferies verhoogt het koersdoel van 5.750 dollar naar 5.800 dollar, aangezien internationale boekingen het bedrijf hielpen om beter dan verwachte resultaten te boeken.
PayPal Holdings: Citizens verlaagt het koersdoel van 110 dollar naar 100 dollar vanwege zwakke groei in merkgebonden betalingen in het afgelopen kwartaal en zorgen dat aankomende tarieven de e-commercemarkt kunnen schaden.
Starbucks: Piper Sandler verhoogt het koersdoel naar 105 dollar (voorheen 102 dollar) nadat het bedrijf een snellere dan verwachte uitrol van zijn nieuwe servicemodel in alle Amerikaanse winkels aankondigde.
UnitedHealth: Jefferies verlaagt het koersdoel van 399 dollar naar 317 dollar omdat het bedrijf miljarden aan extra medische kosten onthulde die in de komende kwartalen hoger zullen uitvallen dan eerder geraamd.
Visa: JPMorgan verhoogt het koersdoel naar 430 dollar (voorheen 375 dollar) nadat het bedrijf, geholpen door sterke kaartuitgaven, beter dan verwachte resultaten rapporteerde.
Sterke halfjaarresultaten dankzij pre-buying bij JDE Peet's

JDE Peet's?
JDE Peets is een in Nederland gevestigde onderneming die koffie- en theedranken produceert en levert. De activiteiten van het bedrijf zijn onderverdeeld in vijf operationele segmenten. Binnen CPG Europe, LARMEA en APAC zijn de producten gebrande en gemalen koffie voor meervoudig gebruik, gebrande en gemalen koffiepads en capsules voor eenmalig gebruik, oploskoffie en thee. CPG Europe omvat de bedrijfsactiviteiten in Europa, met uitzondering van enkele Oost-Europese landen. CPG LARMEA omvat de bedrijfsactiviteiten in Latijns-Amerika, Rusland, het Midden-Oosten, Oost-Europa en Afrika, en CPG APAC omvat de bedrijfsactiviteiten in de regio Azië-Pacific. Het bedrijfssegment Out-of-Home biedt een volledig assortiment warme dranken, waaronder vloeibare brandproducten en bijbehorende koffiemachines en -diensten. Het bedrijfssegment Peet's biedt koffie met hele bonen, dranken, thee en aanverwante producten.
JDE Peet’s heeft in de eerste helft van 2025 fors beter gepresteerd dan verwacht, met een sterke stijging van de organische EBIT. De groep verhoogt haar vooruitzichten voor het volledige boekjaar, gedreven door pre-buying in Europa aldus KBC Securities-analist Michiel Declercq.
Groepsresultaten ver boven verwachting
De groepsomzet steeg met 19,8% tot 5.045 miljoen euro, tegenover een verwachting van 4.558 miljoen euro door KBC Securities. De organische omzetgroei bedroeg 22,5%, gedreven door een prijsstijging van 21,5% en een lichte positieve vol/mix-impact van 1,0%.
De aangepaste EBIT steeg met 2,4% tot 709 miljoen euro, ruim boven de verwachte 624 miljoen euro. De organische EBIT-groei bedroeg 2,0%, terwijl eerder nog een daling van 8,5% werd verwacht. De onderliggende nettowinst kwam uit op 649 miljoen euro, wat neerkomt op een onderliggende winst per aandeel van 1,33 euro. De vrije kasstroom bedroeg 565 miljoen euro, tegenover een verwachting van 340 miljoen euro.
Sterke prestaties in Europa en LARMEA
In Europa steeg de organische omzet met 17,2% tot 2.677 miljoen euro, dankzij een prijsstijging van 15,4% en een vol/mix-effect van 1,8%. De organische aangepaste EBIT groeide met 8,6% tot 587 miljoen euro. Deze sterke prestatie is grotendeels te danken aan pre-buying door klanten in landen zoals Frankrijk, de Nordics en Italië, in aanloop naar geplande prijsverhogingen.
In de regio LARMEA steeg de organische omzet met maar liefst 53,8% tot 1.286 miljoen euro, gedreven door een prijsstijging van 55,0%, ondanks een lichte negatieve vol/mix-impact van -1,2%. De aangepaste EBIT groeide met 19,2% tot 147 miljoen euro.
In APAC steeg de organische omzet met 8,4% tot 417 miljoen euro, terwijl de aangepaste EBIT daalde met 14,7% tot 72 miljoen euro. Bij Peet’s steeg de organische omzet met 4,1% tot 645 miljoen euro, maar daalde de aangepaste EBIT met 37,6% tot 64 miljoen euro.
Vooruitzichten voor 2025 verhoogd
JDE Peet’s verhoogt zijn vooruitzichten voor organische omzetgroei in 2025 van “high single digits” naar “high teens”. De aangepaste organische EBIT wordt nu verwacht minstens stabiel te blijven, tegenover een eerder verwachte lichte daling. De outlook voor de vrije kasstroom blijft ongewijzigd op ongeveer 1 miljard euro.
Volgens Michiel is deze opwaartse bijstelling opmerkelijk, gezien eerdere communicatie dat de resultaten in 2025 vooral in de tweede jaarhelft zouden verbeteren. De sterke prestaties in het eerste halfjaar, gedreven door pre-buying en prijsverhogingen, zorgen voor een verschuiving in dat dynamiek.
KBC Securities over JDE Peet’s
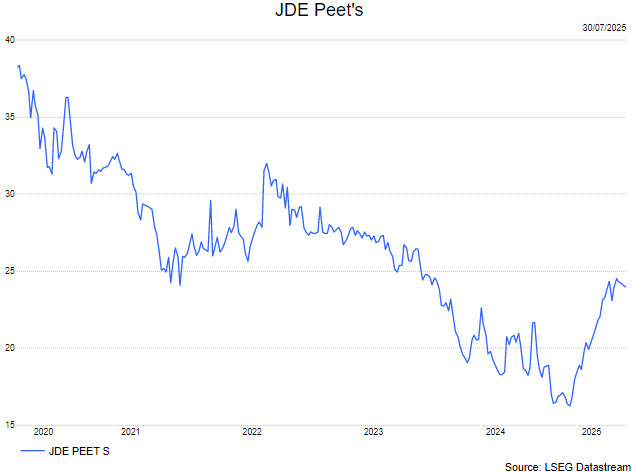
De KBC Securities-analist benadrukt dat JDE Peet’s met deze resultaten een duidelijke verrassing heeft afgeleverd. De sterke organische EBIT-groei en verhoogde outlook tonen aan dat het bedrijf goed inspeelt op marktontwikkelingen, ondanks stijgende grondstofprijzen en prijsdruk.
Michiel handhaaft zijn houden-aanbeveling en koersdoel van 25 euro.
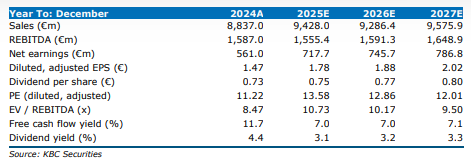
Sterke kwartaalcijfers en opwaartse bijstelling van EBITDA-vooruitzichten bij Vopak
Vopak?
Vopak is 's werelds grootste onafhankelijke tankopslagbedrijf dat opslag, overslag, distributie, koeling en hervergassingsdiensten aanbiedt. De infrastructuur bevindt zich in strategische zeehavens of in de buurt van grote petrochemische industriële clusters.
Vopak heeft in het tweede kwartaal van 2025 beter gepresteerd dan verwacht, met een hogere EBITDA en een opwaartse bijstelling van de jaarprognose. Ondanks ongunstige wisselkoerseffecten en geopolitieke onzekerheden blijft het bedrijf veerkrachtig.
Kwartaalresultaten boven verwachting
Vopak rapporteerde een proportionele EBITDA van 315 miljoen euro in het tweede kwartaal, ruim boven de gemiddelde analistenerwachtingen (gav) van 291 miljoen euro en de schatting van KBC Securities van 289 miljoen euro. De stijging werd voornamelijk gedreven door groeibijdragen en een eenmalige positieve impact van 22 miljoen euro in Maleisië, gecompenseerd door een negatief wisselkoerseffect van 15 miljoen euro.
De proportionele omzet bedroeg 494 miljoen euro, een stijging ten opzichte van 488 miljoen euro in het eerste kwartaal en 476 miljoen euro in het tweede kwartaal van 2024. De IFRS-nettowinst kwam uit op 219 miljoen euro, fors boven de verwachting van 98 miljoen euro, dankzij een uitzonderlijke meerwaarde van 111 miljoen euro uit de beursgang van de Indiase joint venture in juni.
Operationele prestaties en bezettingsgraad
De proportionele operationele kasrendement (OCR) steeg naar 17% in het tweede kwartaal, tegenover 16,4% een jaar eerder en 16,8% in het eerste kwartaal. De bezettingsgraad bleef stabiel op 91%, met regionale verschillen: Azië/Midden-Oosten 89%, China/Noord-Amerika 80%, Nederland 94%, Singapore 94% en VS/Canada 93%. De proportionele leverage steeg licht naar 2,65x, binnen de doelstelling van 2,5–3,0x.
Vooruitzichten en investeringen
Vopak opereert in een markt vol onzekerheden, maar het wereldwijde netwerk van terminals toont veerkracht. De EBITDA-bandbreedte voor 2025 werd opwaarts bijgesteld naar 1.170–1.200 miljoen euro, tegenover de eerdere 1.150–1.200 miljoen euro, ondanks ongunstige wisselkoersveronderstellingen voor EUR/USD (1,17) en EUR/SGD (1,50).
De operationele investeringen voor 2025 worden verlaagd tot minder dan 300 miljoen euro, terwijl de groeiinvesteringen worden verhoogd naar 700 miljoen euro, tegenover 600 miljoen euro bij de vorige kwartaalupdate.

KBC Securities over Vopak
Vopak rondde recent een aandeleninkoopprogramma van 100 miljoen euro af, waarbij 2,17% van de aandelen werd teruggekocht. Volgens de analist van KBC Securities, Kristof Samoy, onderstrepen de kwartaalresultaten de defensieve aard van het bedrijfsmodel van Vopak, dat grotendeels immuun is voor de volatiliteit van de verhandelde producten. De vraag naar de diensten van Vopak wordt ondersteund door structurele groeitrends, en de waardering blijft aantrekkelijk met genormaliseerde vrije kasstroomrendementen rond de 10%.
Kristof blijft bij zijn kopen-aanbeveling en koersdoel van 50 euro.
Sterke kwartaalcijfers en bevestiging van groeimomentum in China en Europa bij Melexis
Melexis is een Belgische halfgeleiderspecialist die zich richt op geïntegreerde sensor- en driveroplossingen, voornamelijk voor de automobielsector. Daarnaast bedient het bedrijf ook markten zoals robotica, industriële automatisering en digitale gezondheidszorg. Melexis ontwikkelt onder andere magnetische positiesensoren, stroomdetectie-IC’s en slimme driverchips die bijdragen aan energie-efficiëntie, veiligheid en duurzaamheid.
Melexis heeft in het tweede kwartaal van 2025 beter gepresteerd dan verwacht, met hogere omzet en marges dan voorzien. De chipproducent bevestigt zijn groeimomentum in China en Europa, ondanks zorgen over de sector, dixit KBC Securities-analist, Guy Sips.
Kwartaalresultaten boven verwachting
De omzet in het tweede kwartaal bedroeg 211,6 miljoen euro, wat duidelijk boven de verwachtingen lag van zowel KBC Securities (200,3 miljoen euro) als de gemiddelde analistenverwachtingen (gav) (201,9 miljoen euro). De brutowinst kwam uit op 82,6 miljoen euro, goed voor een brutomarge van 39,0%. De EBIT bedroeg 35,65 miljoen euro, wat neerkomt op een EBIT-marge van 16,8%. De nettowinst bedroeg 37,8 miljoen euro, of 0,94 euro per aandeel.
Melexis wist te profiteren van een toename in kortetermijnorders, doordat klanten hun voorraden verder afbouwden. Vooral in China en de EMEA-regio was er sprake van sequentiële groei. Binnen de toepassingen presteerden de segmenten automotive powertrain, interieurverlichting en koelingsventilatoren voor consumententoestellen en datacenters bijzonder sterk.
Design wins en productprestaties
Melexis rapporteerde dat vier van de tien belangrijkste design wins in het tweede kwartaal betrekking hadden op powertrain-toepassingen, verdeeld over verbrandingsmotoren en elektrische motoren. De overige zes design wins betroffen toepassingen zoals remsystemen en verlichting. Daarnaast ziet Melexis op lange termijn veel potentieel in de roboticasector, met groeikansen over de komende vijf tot tien jaar.
Binnen de productlijnen presteerden motor drivers, latch & switch-componenten en inductieve positiesensoren het best. De verkoop buiten de automotivesector vertegenwoordigde 12% van de totale omzet in het tweede kwartaal. Melexis lanceerde ook twee nieuwe producten voor Beyond Automotive-toepassingen en wist nieuwe business binnen te halen voor inductieve positiesensoren in geavanceerde servicerobots.
Vooruitzichten voor 2025
Voor het derde kwartaal verwacht Melexis een omzet tussen 210 en 215 miljoen euro, wat in lijn ligt met de verwachtingen van KBC Securities (210,7 miljoen euro) en gav (211,8 miljoen euro). Voor het volledige boekjaar 2025 voorziet Melexis een omzet tussen 835 en 845 miljoen euro, met een brutomarge rond 39% en een EBIT-marge van ongeveer 16%. De kapitaalinvesteringen (Capex) worden geraamd op 40 miljoen euro, een verlaging ten opzichte van de eerdere verwachting van 50 miljoen euro.
KBC Securities over Melexis
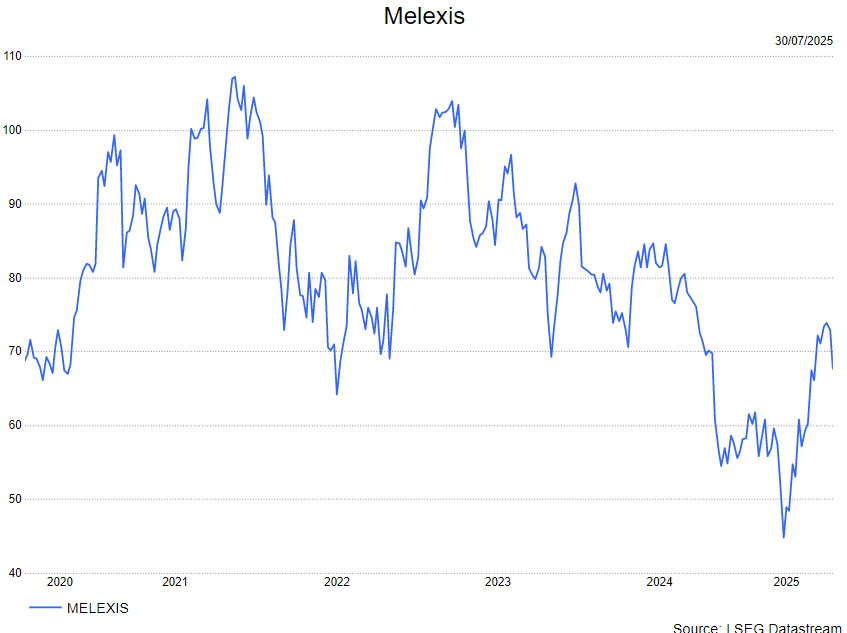
Guy beschouwt de kwartaalupdate van Melexis als een opluchting, zeker gezien de recente bezorgdheden over de vraag in China bij andere chipproducenten zoals Infineon, NXP en STMicroelectronics. De bevestiging van het groeimomentum in China en Europa, gecombineerd met sterke design wins en solide marges, onderstreept de veerkracht van Melexis.
De analist handhaaft zijn opbouwen-aanbeveling voor Melexis en bevestigt het koersdoel van 78 euro.
Sterke orderinstroom bij Kion zet toon voor tweede jaarhelft
Kion heeft in het tweede kwartaal van 2025 sterke cijfers neergezet op het vlak van orderinstroom, wat het bedrijf goed positioneert voor de rest van het jaar. Ondanks een lichte omzet- en winstafwijking ten opzichte van de verwachtingen, is de marktreactie positief, aldus KBC Securities-analist Andrea Gabellone.
Kion?
Kionis een wereldleider in de logistieke sector. Het portfolio omvat vorkheftrucks (ITS-divisie), magazijnuitrusting en supply chain-oplossingen (SCS-divisie). De groep is de grootste fabrikant van industriële trucks in de EMEA-regio en een van 's werelds grootste leveranciers van magazijnautomatiseringssystemen.
Orderinstroom als lichtpunt in uitdagende markt
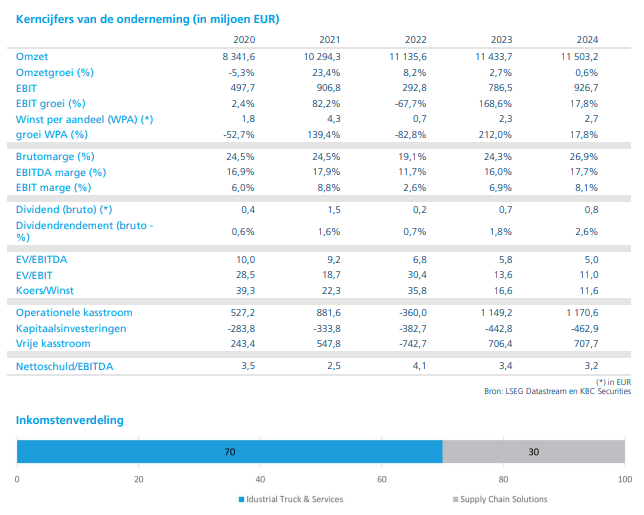
De orderinstroom van Kion kwam uit op 3,50 miljard euro, wat 16,3% boven de gemiddelde analistenverwachting (gav) van 3,01 miljard euro ligt. Deze stijging werd gedreven door een herstel in kortcyclische bestellingen binnen de divisie Industrial Trucks & Services (ITS) en een sterke prestatie van Supply Chain Solutions (SCS), waar analisten hun verwachtingen al eerder hadden opgetrokken.
De verhouding tussen bestellingen en omzet (book-to-bill) steeg naar 1,29x, wat wijst op een gezonde toekomstige omzetbasis. In vergelijking met sectorgenoten, zoals Jungheinrich, valt de sterke ordergroei van Kion extra op.
Omzet en winst licht onder verwachting, maar geen domper
De groepsomzet kwam uit op 2,708 miljard euro, wat 1,7% onder de gav van 2,753 miljard euro ligt. Deze afwijking is te verklaren door vertragingen in de omzetrealisatie uit de bestaande orderportefeuille. De aangepaste bedrijfswinst (EBIT) lag iets onder de verwachtingen, maar de aangepaste winst per aandeel (EPS) kwam met 0,889 euro 36,7% boven de gav van 0,650 euro uit.
Het management bevestigde de jaarprognose voor 2025, met een verwachte groepsomzet tussen 10,9 en 11,7 miljard euro en een aangepaste EBIT tussen 720 en 870 miljoen euro. De vrije kasstroom blijft positief, maar zal lager uitvallen dan in 2024 door hogere werkkapitaalbehoeften en uitgaven voor efficiëntieprogramma’s.
KBC Securities over Kion
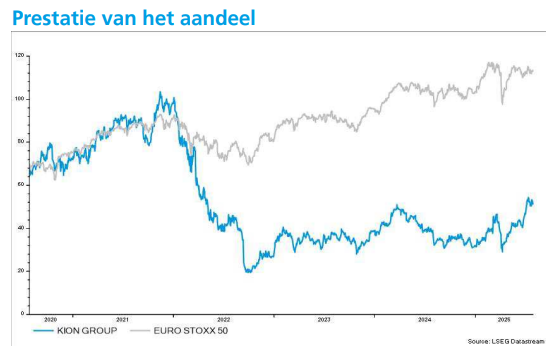
KBC Securities-analist Andrea Gabellone beschouwt de sterke orderinstroom als een belangrijk signaal dat Kion goed gepositioneerd is voor de tweede jaarhelft. Vooral de prestatie van de SCS-divisie kan volgens hem aanleiding geven tot opwaartse bijstellingen van de verwachtingen voor 2026 en 2027.
Ondanks macro-economische onzekerheden en prijsdruk in ITS, ziet hij in de recente handelsakkoorden en de robuuste orderportefeuille een gunstig operationeel kader voor het bedrijf. Hij handhaaft zijn “Kopen”-aanbeveling en koersdoel van 55 euro voor Kion.
Bron: KBC Securities
Resultaten in lijn met de verwachtingen bij Aedifca
Aedifica?
Aedifica is een groeiende Belgische beursgenoteerde vennootschap (GVV) die gespecialiseerd is in investeringen in Europees zorgvastgoed en in het bijzonder in huisvesting voor senioren.
De Belgische mededingingsautoriteiten hebben bijkomende informatie opgevraagd over de geplande fusie tussen Aedifica en Cofinimmo. Dat kan de voorziene timing van de transactie in het gedrang brengen. De Nederlandse en Duitse toezichthouders hebben hun goedkeuring al gegeven, aldus KBC Securities-analist Lynn Hautekeete.
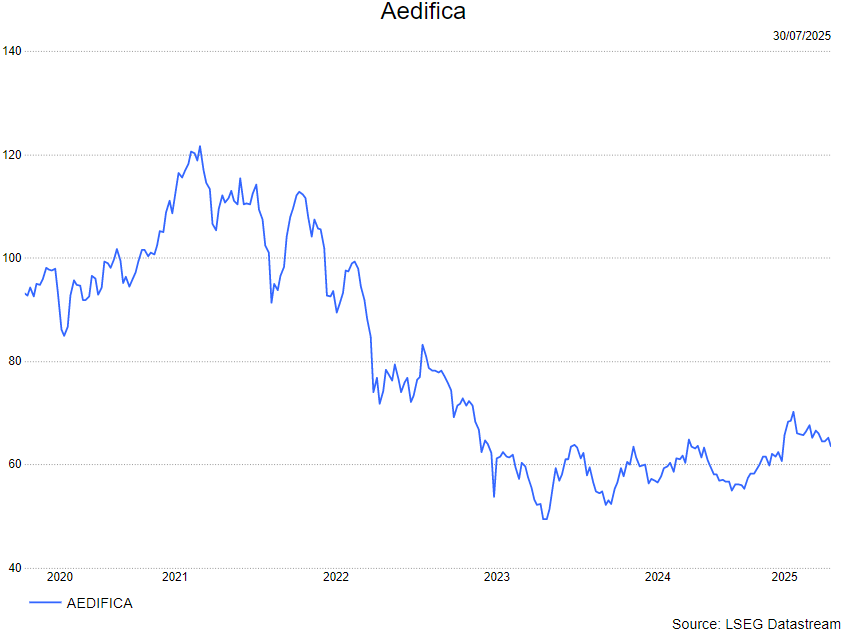
Aedifica publiceerde halfjaarresultaten die grotendeels overeenkomen met de verwachtingen van KBC Securities. De vastgoedgroep bevestigt haar vooruitzichten voor 2025, ondanks een lichte voorsprong op de eigen prognoses. De markt kijkt intussen reikhalzend uit naar de mogelijke fusie met Cofinimmo, aldus KBC Securities-analist Lynn Hautekeete.
Resultaten eerste halfjaar 2025
Aedifica rapporteerde een EPRA-winst van 123,3 miljoen euro, nagenoeg in lijn met de verwachting van KBC Securities (122,2 miljoen euro), en een stijging van 4,0% op jaarbasis. De EPRA-winst per aandeel kwam uit op 2,59 euro, iets boven de verwachte 2,57 euro. De huurinkomsten bedroegen 180,8 miljoen euro, een stijging van 9,1% ten opzichte van vorig jaar, met een like-for-like groei van 3,0%.
De EPRA NTA (net tangible assets) daalde licht naar 75,1 euro tegenover 76,6 euro eind 2024. De schuldgraad bleef stabiel op 42,4%, met een gemiddelde kost van schulden van 2,2%, inclusief verbinteniskosten. De portefeuille kende een lichte herwaardering van 0,21% in het tweede kwartaal, voornamelijk dankzij huurverhogingen in het VK, Ierland en Nederland. De portefeuille-opbrengst steeg naar 6,0%, met Spanje voor het eerst gerapporteerd aan een bruto-opbrengst van 5,7%.
Actieve portefeuillebeheer en investeringen
Sinds begin 2025 heeft Aedifica zijn ontwikkelingspijplijn opnieuw aangevuld met 84 miljoen euro aan projecten in Finland en het VK, goed voor een rendement op kostprijs van 6,5%. Tegelijkertijd werden 32 panden verkocht, voornamelijk in Zweden, voor een totaalbedrag van 121 miljoen euro. Daarnaast werden projecten ter waarde van 66 miljoen euro afgerond en werd één overname gedaan van 37,5 miljoen euro.
De impact van het faillissement van Argentum bleef beperkt: slechts 0,9% van de contractuele huurinkomsten werd getroffen, en voor twee betrokken panden is inmiddels een nieuwe huurder gevonden met ingang van 1 augustus.
Fusie met Cofinimmo in de schijnwerpers
De markt richt haar aandacht op de mogelijke combinatie tussen Aedifica en Cofinimmo. Op de laatste buitengewone algemene vergadering werd het voorstel tot verhoging van het toegestane kapitaal met 99,9% goedgekeurd, wat wijst op brede steun van de aandeelhouders. Belgische autoriteiten hebben echter bijkomende informatie opgevraagd, wat de geplande tijdslijn mogelijk vertraagt. De acceptatieperiode zou normaal in september starten, met een stemming over de fusie in oktober, afhankelijk van het behalen van de drempel van 51,0% tijdens de acceptatieperiode.
KBC Securities over Aedifica
KBC Securities-analist Lynn Hautekeete benadrukt dat Aedifica een defensieve belegging blijft dankzij de niet-cyclische vraag naar zorgvastgoed. De zichtbaarheid van de inkomsten is hoog, ondersteund door langlopende huurcontracten en sterke fundamenten. Lynn ziet Aedifica als de belangrijkste consolidator in de Europese markt voor ouderenzorgvastgoed, met verdere groeimogelijkheden via turnkeyprojecten, in-house ontwikkeling (Hoivatilat) en overnames. De balans is hersteld en de waarderingen lijken hun dieptepunt bereikt te hebben in de tweede helft van 2024. Op middellange termijn blijven demografische trends gunstig voor de vraag naar zorgvastgoed.
Lynn handhaaft zijn ‘houden-aanbeveling en koersdoel van 70,0 euro.
Landbouwdivisie is lichtpunt bij BASF
BASF heeft in het tweede kwartaal van 2025 resultaten gepubliceerd die grotendeels in lijn liggen met de verwachtingen. De omzet daalde licht, maar de winst lag net boven de prognoses. Vooral de landbouwdivisie presteerde sterk, stett KBC Securities-analist Tom Noyens.
BASF?
Het Duitse BASF is het grootste chemische concern ter wereld. BASF bestaat uit zes divisies: Chemicals, Materials, Industrial Solutions, Surface Technologies, Nutrition & Care en Agricultural Solutions. BASF maakt en verhandelt een heel breed assortiment van (petro-)chemicaliën (plastics, gewasbeschermingsmiddelen, deklagen, etc.).
Resultaten zonder verrassingen, maar wel met positieve accenten
BASF rapporteerde een omzet van 15,77 miljard euro, een daling met 2,1% ten opzichte van vorig jaar en nagenoeg in lijn met de verwachting van 15,83 miljard euro. Wisselkoerseffecten hadden een negatieve impact van 4% op de resultaten. Ondanks deze tegenwind wist het bedrijf de verkochte volumes met 4% te verhogen, al lagen de prijzen 3% lager.
De bedrijgskasstroom (EBITDA) kwam uit op 1,77 miljard euro, iets boven de verwachtingen. Deze meevaller werd mede gedragen door sterke prestaties in de divisie Landbouwoplossingen, waar de verkopen in Europa en Noord-Amerika duidelijk boven de verwachtingen uitkwamen.
Voorzichtigheid blijft troef, maar schaalgrootte biedt bescherming
Het management van BASF blijft voorzichtig en benadrukt de aanhoudende marktonzekerheid. Door het cyclische karakter van het klantenbestand blijft het bedrijf gevoelig voor economische schommelingen en geopolitieke spanningen. Hoewel BASF inzet op lokale productie, blijft de impact van internationale handelstarieven voelbaar.
Toch biedt de schaalgrootte en diversificatie van het bedrijf een zekere bescherming. De sterke prestaties in landbouwoplossingen illustreren hoe BASF in staat is om binnen zijn brede portfolio groeisegmenten te benutten, zelfs in een uitdagende omgeving.
KBC Securities over BASF
KBC Securities-analist Tom Noyens ziet in het kwartaalrapport van BASF geen grote verrassingen, maar wel voldoende positieve signalen. De aankomende ingebruikname van de nieuwe Verbund-site eind 2025, die de derde grootste productiesite van het bedrijf zal worden, biedt volgens hem extra perspectief. Daarnaast verwacht hij dat het Duitse stimuleringsprogramma vanaf 2026 een gunstig effect zal hebben op de resultaten. Hij handhaaft zijn “Kopen”-aanbeveling en het koersdoel van 55 euro voor het aandeel BASF.
Voorzichtigere vooruitzichten bij Novo Nordisk door tragere Wegovy-verkoop
Novo Nordisk?
Novo Nordisk is een wereldwijd gezondheidszorgbedrijf dat actief is in de diabeteszorg. Het bedrijf houdt zich ook bezig met het ontdekken, ontwikkelen, produceren en vermarkten van farmaceutische producten. Novo Nordisk opereert via twee segmenten: diabetes- en obesitaszorg (waaronder insuline, GLP-1, glucagon, orale antidiabetica en injectiesystemen) en biofarmaceutica (zoals hemofiliezorg, groeihormoontherapie en hormoonvervangingstherapie). Het biedt onder meer het obesitasmedicijn Saxenda aan, evenals producten zoals NovoLog/NovoRapid, NovoLog Mix/NovoMix, Prandin/NovoNorm, NovoSeven, Norditropin en Vagifem. Op 31 december 2016 verkocht het bedrijf zijn producten in meer dan 180 landen en was het commercieel georganiseerd in twee regio’s: Noord-Amerika en Internationale Operaties.
Novo Nordisk heeft zijn verwachtingen voor 2025 neerwaarts bijgesteld, voornamelijk door tragere groei van Wegovy en Ozempic in de Verenigde Staten en een lagere penetratie van Wegovy in internationale markten. De vertraging wordt deels toegeschreven aan de aanhoudende aanwezigheid van illegale versies van semaglutide. Aldus KBC Securities-analist Tom Noyens, die het aandeel opvolgt.
Verlaagde vooruitzichten voor 2025
Novo Nordisk heeft zijn omzetgroeiverwachting voor 2025 bij constante wisselkoersen verlaagd naar 8–14%, tegenover een eerdere bandbreedte van 13–21%. Ook de prognose voor de groei van de operationele winst werd neerwaarts bijgesteld, van 16–24% naar 10–16%. Deze aanpassingen zijn het gevolg van een tragere dan verwachte groei van Wegovy en Ozempic in de Verenigde Staten, en een lagere dan verwachte penetratie van Wegovy in internationale obesitasmarkten.
Wegovy onder druk door illegale concurrentie
Volgens het management wordt de prestatie van Wegovy negatief beïnvloed door het aanhoudende gebruik van samengestelde GLP-1-producten, zelfs na het aflopen van de gratieperiode van de FDA in mei. Novo Nordisk waarschuwde dat illegale samengestelde versies van semaglutide nog steeds op de markt worden gebracht en riep op tot strengere regulering. Hoewel het aantal wekelijkse voorschriften via het NovoCare-programma en retailkanalen blijft stijgen, blijft de groei achter bij de verwachtingen.
Ozempic en cashflowvooruitzichten
De vooruitzichten voor Ozempic werden eveneens neerwaarts bijgesteld, voornamelijk door toenemende concurrentie op de Amerikaanse diabetesmarkt. De aangepaste EBIT-richtlijn weerspiegelt de lagere omzet, maar wordt gedeeltelijk gecompenseerd door lagere uitgaven en gunstige wisselkoerseffecten, zoals winsten op dollarhedges.
De vrije kasstroom voor 2025 wordt nu geraamd op 35–45 miljard Deense kronen, wat lager is dan eerder verwacht. Dit is te wijten aan zwakkere volumegroei van GLP-1-producten in de VS en timingeffecten in verband met het Amerikaanse ‘gross-to-net’-model.
Vooruitzichten en lichtpuntjes
Ondanks de neerwaartse bijstellingen blijft Novo Nordisk vertrouwen houden in de langetermijnvraag naar GLP-1-producten en de kracht van de pijplijn. Een positief element is dat de verkoop via het NovoCare-programma en het contract met CVS zichtbaar zal worden in de resultaten van het derde kwartaal, wat de totale omzet een duw in de rug kan geven. Voor het tweede kwartaal had de markt echter gerekend op een handhaving van de vooruitzichten, mede door een ogenschijnlijke kentering in de voorschriftentrends voor Wegovy.
KBC Securities over Novo Nordisk
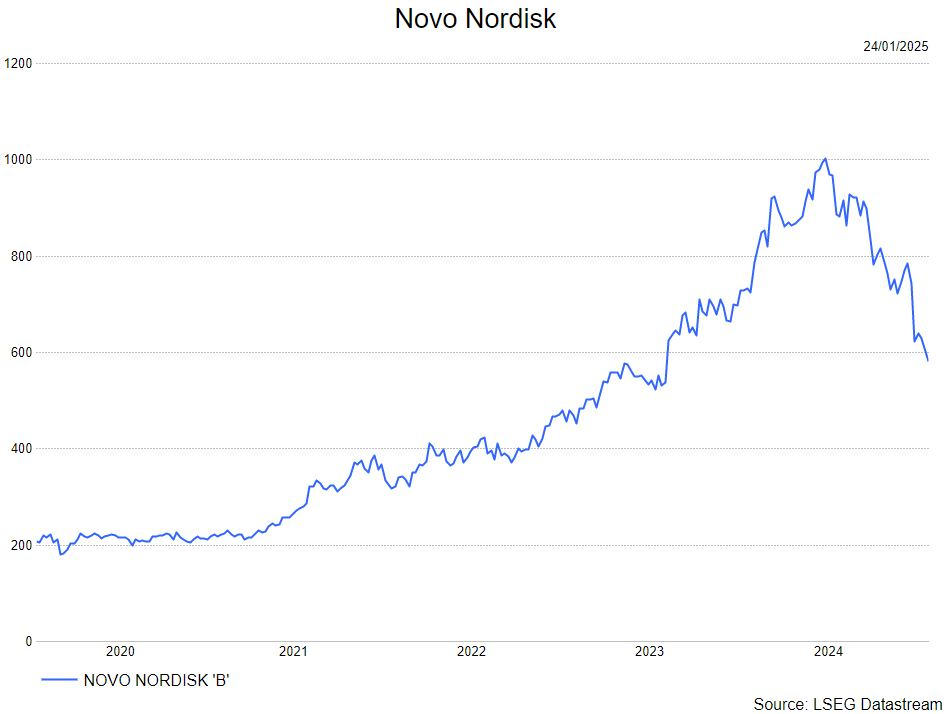
KBC Securities-analist Andrea Gabellone, merkt op dat de fundamentele langetermijnvooruitzichten van Novo Nordisk intact blijven, maar dat 2025 er tactisch uitdagender uitziet. De tragere groei van Wegovy en Ozempic, gecombineerd met externe druk zoals illegale concurrentie en marktdynamiek in de VS, zorgen voor een voorzichtiger toon.
Andrea geen aanbeveling en koersdoel voor Novo Nordisk.
Groei bij L’Oréal vertraagt in Europa en Azië, VS blijft sterk

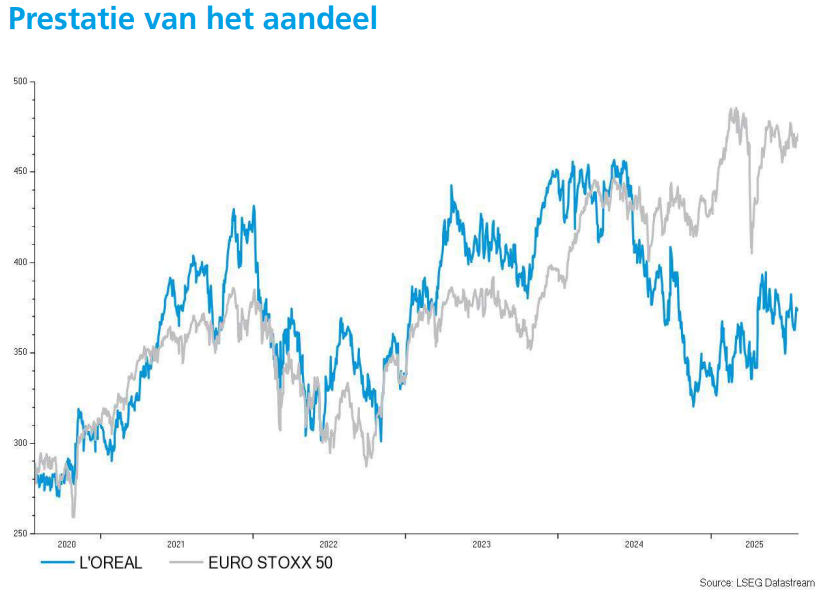
L’Oréal zag in de eerste helft van 2025 zijn omzetgroei vertragen, vooral in Europa en Azië. De cijfers bleven onder de verwachtingen, maar de winst per aandeel kwam wel in lijn uit met de gemiddelde analistenverwachting (gav). Toch blijft het management vertrouwen uitstralen over de komende kwartalen, aldus KBC Securities-analist Tom Noyens.
L'Oréal?
L'Oréal {{195714, L'ORÉAL SA, OR}} is het grootste cosmeticabedrijf ter wereld. Het verkoopt make-up, parfums en verzorgingsproducten voor de huid en het haar en verricht ook onderzoek op vlak van dermatologie. Het bedrijf heeft bekende merken, al dan niet onder licentie, zoals Lancôme, Ralph Lauren, Armani, Biotherm, Garnier, Maybelline, Redken en Vichy.
Omzetgroei onder de lat, vooral in Europa en Azië
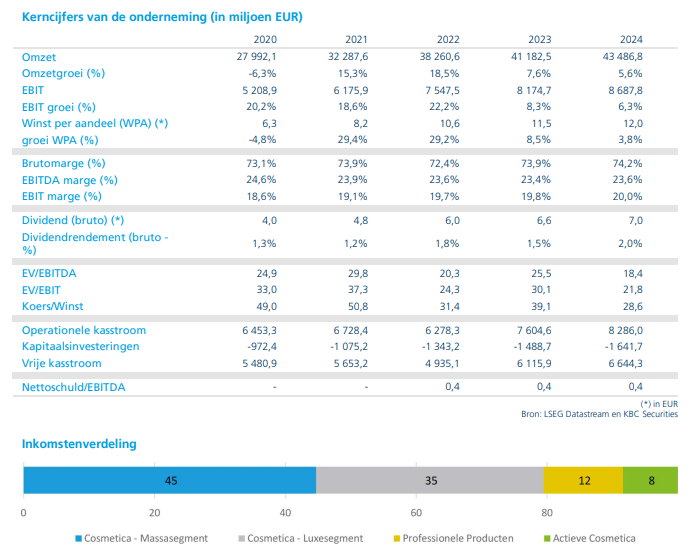
L’Oréal rapporteerde een omzetgroei van 2,4% in een uitdagende marktomgeving, terwijl analisten op 2,7% hadden gerekend. Vooral de prestaties in Europa (+2,4% tegenover een verwachte 4,2%) en Azië (-8,8% tegenover een verwachte -6%) stelden teleur. In Azië lijkt de consumentenvraag nog steeds onder druk te staan, al is de daling minder uitgesproken dan in eerdere kwartalen.
Daartegenover stond een sterke prestatie in de Verenigde Staten, waar de omzet met 8,3% toenam, ruim boven de verwachte 4%. Deze regio blijft daarmee een belangrijke groeimotor voor het bedrijf.
Opvallend is dat de twee meest veelbelovende divisies van L’Oréal, namelijk Luxe en Dermatologie, achterop hinken. Deze segmenten worden doorgaans gezien als de groeipijlers van de groep, wat de teleurstelling in de cijfers extra voelbaar maakt.
Winst stabiel, management blijft positief
De winst per aandeel groeide met 1% en kwam daarmee in lijn uit met de gav. Hoewel de omzetgroei vertraagt, blijft L’Oréal uitpakken met marges waar veel sectorgenoten jaloers op zijn. Het management blijft optimistisch en verwacht dat de marktomstandigheden in de komende kwartalen zullen verbeteren. Daarbij gaat men ervan uit dat L’Oréal systematisch beter zal blijven presteren dan de bredere markt.
KBC Securities over L’Oréal
KBC Securities-analist Tom Noyens ziet dat L’Oréal, net als andere spelers in de sector, geconfronteerd wordt met een moeilijkere consumentenomgeving. Toch slaagt het bedrijf erin om positieve cijfers te blijven voorleggen, al zijn die niet langer verrassend sterk. De premiumwaardering van het aandeel blijft gerechtvaardigd, maar vereist ook dat het bedrijf zijn voorsprong behoudt. Zolang de Chinese markt niet aantrekt, blijft het volgens Noyens echter vooral een kwestie van ‘ter plaatse trappelen’. Hij handhaaft zijn “Houden”-aanbeveling, maar verhoogt het koersdoel licht van 355 naar 365 euro.
Ter info: Tom verlaagde in zijn vorige bijdrage over L'Oréal nog het koersdoel.
Kering: Dieprode cijfers, maar geen nieuwe tegenvaller
Kering heeft in de eerste helft van 2025 opnieuw stevige dalingen in omzet en winst moeten rapporteren, maar de cijfers waren grotendeels in lijn met de verwachtingen. De druk op Gucci blijft groot, maar er zijn voorzichtige tekenen van stabilisatie, aldus KBC Securities-analist Tom Noyens. De analist verhoogt zijn koersdoel licht, maar blijft voorzichtig.
Kering?
Het Franse luxebedrijf omvat twee divisies: luxe en lifestyle. De grootste merknamen binnen de luxedivisie zijn Gucci, Bottega Veneta en Yves Saint Laurent (YSL). Het lifestylesegment omvat hoofdzakelijk het belang dat Kering in Puma aanhoudt. Kering is wereldwijd actief.
Omzet en winst fors lager, maar binnen de verwachtingen
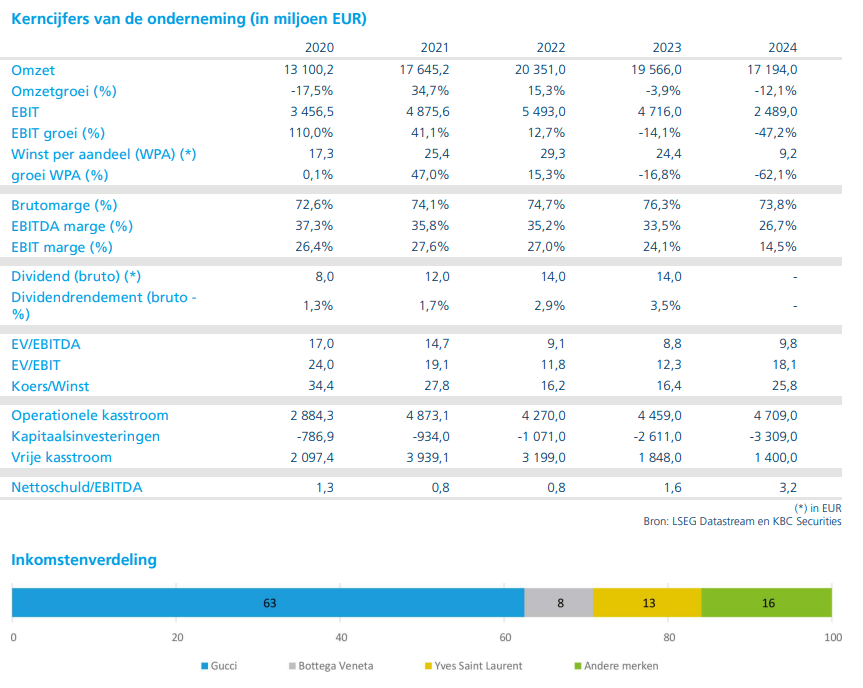
Kering zag zijn omzet in de eerste helft van 2025 met 18% dalen ten opzichte van een jaar eerder. Wanneer rekening wordt gehouden met winkelsluitingen, bedraagt de daling 15%. Daarmee is de terugval iets groter dan in het eerste kwartaal (-14%), maar nog steeds minder uitgesproken dan bij sommige sectorgenoten in de luxesector.
De daling werd vooral veroorzaakt door het vlaggenschipmerk Gucci, dat 27% minder omzet boekte. Ook Yves Saint Laurent kende een terugval van 13%. Regionaal gezien was de situatie het meest uitdagend in Azië, waar de omzet met 24% daalde. Wel viel op dat de daling daar minder scherp was dan in voorgaande kwartalen.
De nettowinst kwam uit op 969 miljoen euro, een daling met 39% ten opzichte van vorig jaar. Toch lag dit cijfer 4% boven de verwachtingen, dankzij lagere kosten dan voorzien. De winstmarge van Gucci daalde wel fors: van 24,7% naar 16,1%.
Gucci blijft zorgenkind, maar nieuwe collectie op komst
De prestaties van Gucci blijven een grote zorg voor Kering. De winstmarge van het merk is sterk gedaald en de omzet blijft onder druk staan. Toch zijn er enkele lichtpuntjes. In september zal Demna, de nieuwe artistiek directeur van Gucci, zijn eerste collectie voorstellen. Het management kondigde daarnaast aan dat het verder zal inzetten op het sluiten van niet-performante winkels.
Tijdens de toelichting op de resultaten klonk de CFO iets positiever en gaf aan dat er in het lopende derde kwartaal lichte verbeteringen zichtbaar zijn. Of dit het begin is van een structureel herstel, blijft voorlopig koffiedik kijken.
KBC Securities over Kering
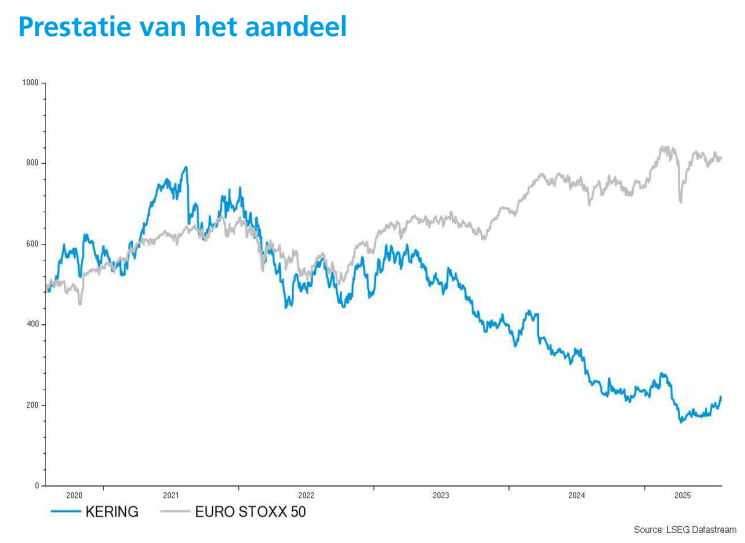
KBC Securities-analist Tom Noyens benadrukt dat de cijfers van Kering op bijna alle vlakken onder druk staan, met een duidelijke impact op de marges. Toch ziet hij ook dat het bedrijf de verwachtingen niet verder heeft verlaagd, wat op zich al een stap vooruit is. Volgens Noyens is het duidelijk dat Kering pas echt uit het dal kan klimmen als Gucci zich weet te herpositioneren.
De nieuwe collectie van Demna wordt dan ook een belangrijk kantelpunt. Voor beleggers die mikken op een herstel in de luxesector blijft LVMH volgens hem een aantrekkelijker alternatief. Hij handhaaft zijn “Houden”-aanbeveling voor Kering, maar verhoogt het koersdoel van 185 naar 215 euro.
Sterke kwartaalresultaten, maar vertraging in pijplijn zet druk op groeiverhaal van AstraZeneca

AstraZeneca?
AstraZeneca is een toonaangevend Zweeds-Brits farmaceutisch bedrijf met zowel een sterke therapeutische als geografische diversificatie. Het bedrijf focust op volgende ziektedomeinen: oncologie, cardiovasculaire, renale, metabole, ademhalings- en immunologische aandoeningen.
AstraZeneca heeft in het tweede kwartaal beter gepresteerd dan verwacht, met sterke cijfers voor oncologie en zeldzame ziekten. Toch zorgt een vertraging in een belangrijk klinisch onderzoek voor onzekerheid over de toekomstige groei. Aldus KBC Securities-analisAndrea Gabellone, die het aandeel opvolgt.
Sterke omzetgroei in strategische producten
AstraZeneca rapporteerde een omzet van 14,46 miljard dollar in het tweede kwartaal, wat 2,4% boven de gemiddelde analistenverwachtingen (gav) van 14,12 miljard dollar ligt. De verkoop van strategische producten steeg met 19% in constante valuta en lag 4% boven de verwachtingen. Vooral de orale oncologieproducten Tagrisso, Calquence, Lynparza en Truqap presteerden sterk. Ook de divisie zeldzame ziekten keerde terug naar groei met een stijging van 7% in constante valuta, eveneens 4% boven de verwachtingen. Deze versnelling in oncologie en zeldzame ziekten is bemoedigend, zeker na een trager eerste kwartaal.
China liet een gematigde groei zien in constante valuta, ondanks eerdere zorgen over een mogelijke vertraging. De brutomarge kwam uit op 82,0%, conform de verwachtingen, gesteund door een gunstige productmix. De aangepaste winst per aandeel bedroeg 2,17 dollar, vrijwel gelijk aan de consensus van 2,171 dollar. De uitgaven voor onderzoek en ontwikkeling bedroegen 3,45 miljard dollar, wat 6% boven de verwachtingen ligt.
Vertraging in belangrijke klinische studie
Het management bevestigde de vooruitzichten voor 2025: een omzetgroei in de lage dubbele cijfers en een groei van de kernwinst per aandeel in de lage dubbele cijfers tot lage tienerpercentages, beide bij constante wisselkoersen. Er was geen update over belangrijke katalysatoren in de pijplijn, maar de Avanzar-studie voor de combinatie Dato-DXd en Imfinzi bij niet-kleincellige longkanker werd uitgesteld tot 2026. Dit is een opvallende verschuiving ten opzichte van de eerder verwachte resultaten eind 2025.
Gemengde prestaties op productniveau
De uitvoering was degelijk, maar niet uitzonderlijk. De omzetgroei was beperkt en op productniveau was er een gemengd beeld van prestaties. Oncologie werd ondersteund door Tagrisso, Imfinzi en Ultomiris, terwijl Enhertu onder de verwachtingen bleef. De verkoop van geneesmiddelen voor zeldzame ziekten (Soliris en Ultomiris) was naar behoren. Vaxzevria en Evusheld zijn aan het verdwijnen, en de aanhoudende daling van Brilinta zorgt voor extra druk.
De vertraging van de Avanzar-studie is een belangrijk negatief punt: Dato was een pijler in het middellangetermijngroeiverhaal van AstraZeneca. Hoewel de fundamenten intact blijven, zorgen de timingrisico’s in de pijplijn en de gematigde uitvoering ervoor dat Tom Noyens zijn rating handhaaft.
KBC Securities over AstraZeneca
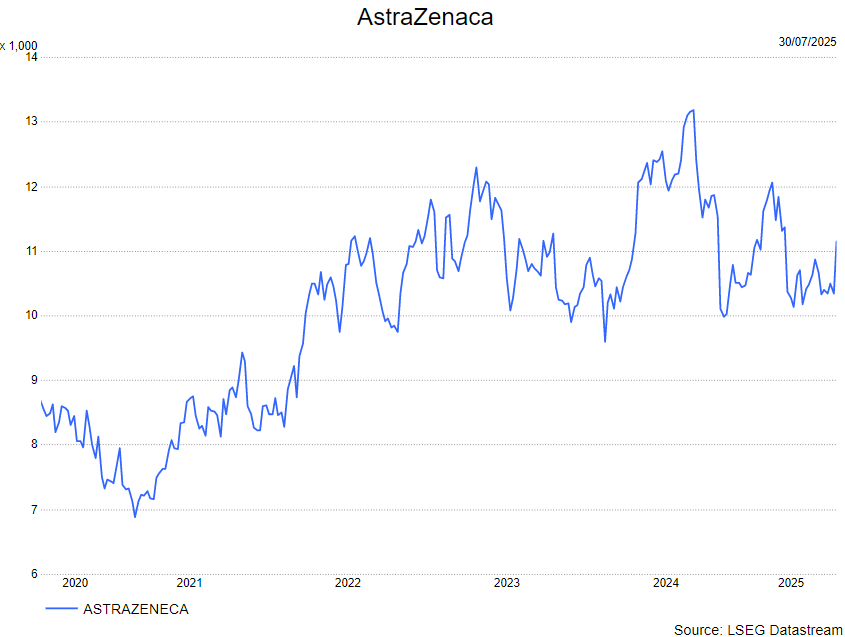
De KBC Securities-analist blijft positief over de fundamenten van AstraZeneca, ondanks de vertraging in de Avanzar-studie en enkele gemengde productprestaties. Hij benadrukt de sterke groei in oncologie en zeldzame ziekten, en ziet de bevestiging van de vooruitzichten voor 2025 als een teken van vertrouwen van het management.
Andrea handhaaft zijn houden-aanbeveling voor AstraZeneca en stelt het koersdoel op 12.200 pond.
Solvays resultaten in lijn met eerdere waarschuwing
Solvay heeft in het tweede kwartaal van 2025 resultaten gepubliceerd die volledig in lijn liggen met de recente winstwaarschuwing. De onderliggende winstgevendheid daalde fors, maar bleef binnen de bijgestelde verwachtingen. Ondanks de uitdagende marktomstandigheden blijft het bedrijf vasthouden aan zijn dividendbeleid, zegt KBC Securities-analist Wim Hoste.
Solvay?
Na de afsplitsing van Syensqo omvat het nieuwe Solvay bulkchemie en mono-technologieactiviteiten zoals natriumcarbonaat (Sosa Ash), waterstofperoxide, silica en solventen. Solvay is marktleider in het grootste deel van zijn activiteitenportefeuille en wereldwijd actief. Het bedrijf geeft de voorkeur aan dividenden boven agressieve groei (ongeveer 8% dividendrendement) en opereert met een solide balans (1,5x leverage*).
Resultaten bevestigen eerder aangekondigde vertraging
Solvay meldt voor het tweede kwartaal van 2025 een onderliggende bedrijfskasstroom (EBITDA) van 230 miljoen euro, een daling met 15,4% op jaarbasis en volledig in lijn met de eerder afgegeven voorspelling. Deze daling weerspiegelt de aanhoudend zwakke vraag, gecombineerd met geopolitieke onzekerheid en handelsbarrières. De omzet daalde met 7,8% tot 1.102 miljoen euro, waarbij de grootste impact werd gevoeld in de markten voor soda ash en Coatis.
De daling van de winst werd deels gecompenseerd door een eenmalige bate van ongeveer 20 miljoen euro uit de beëindiging van een klantcontract in de divisie Special Chem. Wisselkoerseffecten drukten de EBITDA met 10 miljoen euro, terwijl structurele kostenbesparingen 29 miljoen euro opleverden in het kwartaal (55 miljoen euro op jaarbasis, met een doelstelling van 165 miljoen euro in totaal).
De vrije kasstroom daalde van 120 miljoen euro in het tweede kwartaal van 2024 naar 54 miljoen euro in 2025. De nettowinst volgens IFRS daalde van 67 miljoen euro naar slechts 9 miljoen euro. De onderliggende nettoschuld steeg van 1.725 miljoen euro eind maart naar 1.856 miljoen euro eind juni, wat overeenkomt met een nettoschuld/EBITDA-ratio van 1,9x.
Segmentanalyse: druk op volumes en prijzen
- In de divisie Basic Chemicals daalde de omzet met 5,8% tot 667 miljoen euro. De volumes daalden licht met 0,5%, terwijl de prijzen met 2,9% terugliepen. Binnen soda ash daalde de omzet met 4,1% door zwakke vraag in Europa en de VS en toenemende concurrentie op de wereldmarkt. Peroxides hielden beter stand, met stabiele volumes en hogere vraag vanuit de halfgeleidersector, maar lagere vraag vanuit de zonne-energiesector. De onderliggende EBITDA daalde met 27% tot 141 miljoen euro, vooral door lagere volumes, prijsdruk en hogere vaste kosten.
- In Performance Chemicals daalde de omzet met 10,2% tot 434 miljoen euro. Binnen Silica was er een lichte daling van 1,3% door lagere volumes in de bandenmarkt. Coatis kende een scherpe daling van 19,5% door lagere volumes in zowel oplosmiddelen als de polyamideketen. Special Chem was de positieve uitzondering, met een omzetgroei van 6,4% dankzij de eerder genoemde contractbeëindiging. De onderliggende EBITDA steeg hier met 2,3% tot 104 miljoen euro.
Voorzichtig optimisme ondanks druk
Solvay bevestigde zijn eerder verlaagde vooruitzichten voor 2025. De onderliggende EBITDA wordt nog steeds verwacht tussen 880 en 930 miljoen euro, wat neerkomt op een daling van ongeveer 12% ten opzichte van de eerdere bandbreedte van 1,0 tot 1,05 miljard euro. De vrije kasstroom wordt nog steeds geraamd op ongeveer 300 miljoen euro, mede dankzij een voorzichtiger investeringsbeleid. Wel blijft het grootste deel van deze kasstroom nodig om het toegezegde dividend van 2,43 euro per aandeel uit te keren.

KBC Securities over Solvay
KBC Securities-analist Wim Hoste wijst erop dat de resultaten van Solvay weliswaar zwak zijn, maar volledig in lijn liggen met de recente verwachtingen. De analist benadrukt dat het bedrijf ondanks de moeilijke marktomstandigheden vasthoudt aan zijn dividendbeleid en dat de waardering aantrekkelijk blijft. Hij handhaaft zijn “Opbouwen”-aanbeveling en koersdoel van 36 euro voor het aandeel Solvay.
Eerder deze maand verlaagde Wim nog het koersdoel voor het chemiebedrijf.

IMCD's resultaten net onder verwachting
IMCD heeft in de eerste helft van 2025 resultaten gepubliceerd die licht onder de verwachtingen liggen, vooral door wisselkoerseffecten en lagere organische groei (groei op eigen kracht, zonder invloed van overnames). Toch tonen de cijfers de veerkracht van het bedrijfsmodel, aldus KBC Securities-analist Thibault Leneeuw. De analist verwacht dat de markt positief kan reageren op de stabiliteit in moeilijke omstandigheden.
IMCD?
IMCD is een in Nederland gevestigd bedrijf dat gespecialiseerd is in de verkoop, marketing en distributie van speciale chemicaliën en voedingsingrediënten. Haar productportfolio omvat chemicaliën uit verschillende gebieden, waaronder farmaceutica, persoonlijke verzorging, coatings, voedsel en voeding, smeermiddelen, synthese, kunststoffen, wasmiddelen, agrochemicaliën, textiel, afval- en waterbehandeling, snijden en zandstralen, geur- en smaakstoffen, olie en gas en polijsten.
Lichte tegenvaller op omzet, maar marges blijven stabiel
IMCD haalde over de eerste helft van 2025 een omzet van 2.474 miljoen euro, een stijging van 3,7% op jaarbasis, maar net onder de verwachtingen van KBC Securities (2.541 miljoen euro) en de gemiddelde analistenverwachting (gav) (2.511 miljoen euro). De organische groei bedroeg 2,1%, wat lager was dan de verwachte 2,9% (KBCS) en 3,4% (gav). De belangrijkste oorzaak van deze tegenvaller was de negatieve impact van wisselkoersen (-2,1%), gecombineerd met iets lagere acquisitieve groei (= groei door overnames) (3,7% versus 4,3% verwacht).
De brutowinst steeg met 5% tot 634 miljoen euro, dankzij zowel organische (+3%) als acquisitieve groei (+4%). De brutowinstmarge kwam uit op 25,6%, volledig in lijn met de verwachting van KBC Securities en slechts 10 basispunten onder de consensus. In het tweede kwartaal werd een lichte daling van 1% in brutowinst opgetekend ten opzichte van dezelfde periode vorig jaar, voornamelijk door wisselkoerseffecten.
De aangepaste bedrijfskasstroom (EBITA) steeg met 2% tot 275 miljoen euro, wat 3% onder de verwachtingen lag (KBCS en gav: 284 miljoen euro). De EBITA-marge kwam uit op 11,1%, tegenover een verwachte 11,2% (KBCS) en 11,3% (gav). In het tweede kwartaal daalde de operationele EBITA met 7% op jaarbasis, met een organische daling met 6%, een bijdrage van overnames van +3% en een negatieve impact van wisselkoersen van -4%.
De vrije kasstroom daalde met 22% tot 173 miljoen euro, voornamelijk door 54 miljoen euro hogere investeringen in werkkapitaal. De nettoschuldgraad steeg met 50 basispunten tot 2,6x ten opzichte van eind 2024.
Regionale prestaties: APAC onder druk, Amerika veerkrachtig
- EMEA (Europa, Midden-Oosten en Afrika) boekte een omzet van 1.065 miljoen euro, iets onder de verwachting van 1.076 miljoen euro. De organische groei van 1,9% lag onder de verwachte 3,0%. De brutowinstmarge van 27,5% was in lijn met de verwachtingen. De aangepaste EBITA kwam uit op 124 miljoen euro, iets lager dan de verwachte 128 miljoen euro, vooral door de lagere organische groei. De EBITA-marge bedroeg 11,7%.
- Americas (Noord- en Zuid-Amerika) presteerde relatief goed met een omzet van 770 miljoen euro, nagenoeg in lijn met de verwachting van 789 miljoen euro. De organische groei bedroeg 4,7%, licht boven de verwachting van 4,6%. De brutowinstmarge van 24,8% lag iets onder de verwachte 25,1%. Door de negatieve wisselkoerseffecten kwam de aangepaste EBITA uit op 83 miljoen euro, met een marge van 10,8% (tegenover 88 miljoen euro en 11,1% verwacht).
- APAC (Azie en de regio rond de Stille Oceaan) kende een zwakkere prestatie met een omzet van 639 miljoen euro, duidelijk onder de verwachte 676 miljoen euro. De organische groei was licht negatief (-0,4%), tegenover een verwachte groei van 0,8%. Wisselkoersen hadden een negatieve impact van -2,8%, en ook de bijdrage van overnames (4,3%) bleef onder de verwachting (6,0%). Positief was wel dat de brutowinstmarge van 23,5% beter was dan verwacht (22,6%). De aangepaste EBITA bedroeg 86 miljoen euro, met een marge van 13,5% (tegenover 89 miljoen euro en 13,1% verwacht).
KBC Securities over IMCD
KBC Securities-analist Thibault Leneeuw benadrukt dat de resultaten van IMCD, ondanks dat ze licht onder de verwachtingen liggen, getuigen van een robuust bedrijfsmodel. De combinatie van aanhoudende organische groei in Amerika, stabiele marges en een sterke brutowinstmarge in APAC toont volgens hem de veerkracht van de onderneming in een uitdagende macro-economische context. Hij handhaaft zijn “Opbouwen”-aanbeveling en koersdoel van 147 euro voor het aandeel IMCD.
Inventiva leefbaar tot eind derde kwartaal '26 na versterking kaspositie

Inventiva heeft voorlopige cijfers bekendgemaakt over de eerste helft van 2025. De kaspositie is aanzienlijk versterkt en de inkomsten zijn gestegen dankzij een mijlpaalbetaling van de Chinese partner CTTQ. De onderneming bevestigt dat de financiering voldoende is om de lopende fase 3-studie tot het einde van het derde kwartaal van 2026 af te ronden, aldus KBC Securities-analist Jacob Mekhael.
Voorlopige resultaten bevestigen solide financiële basis
Inventiva rapporteerde over de eerste helft van 2025 een omzet van 4,5 miljoen euro, tegenover geen inkomsten in dezelfde periode vorig jaar. Deze inkomsten zijn afkomstig van een mijlpaalbetaling van de Chinese partner CTTQ en kredietnota’s die werden erkend onder de licentieovereenkomst met CTTQ, na het afsluiten van de tweede tranche van de gestructureerde financiering in mei 2025.
De kaspositie van het bedrijf bedroeg eind juni 122,1 miljoen euro, aangevuld met 24,6 miljoen euro aan kortetermijndeposito’s. Ter vergelijking: eind 2024 bedroeg de kaspositie nog 96,6 miljoen euro. Dankzij deze versterkte financiële positie bevestigt Inventiva dat het zijn activiteiten zoals gepland kan blijven financieren tot het einde van het derde kwartaal van 2026.
Fase 3-studie in MASH volledig gerekruteerd
De beschikbare middelen moeten voldoende zijn om de lopende 72 weken durende fase 3-studie (NATiV3) met lanifibranor* – een pan-PPAR-agonist – in MASH (fibrose stadium F2/F3) volledig af te ronden. De rekrutering voor deze studie werd in april 2025 afgerond. Dit is een belangrijke mijlpaal voor het bedrijf, aangezien het hiermee een van de weinige spelers is met een volledig gerekruteerde fase 3-studie in dit indicatiegebied.
*Een pan-PPAR-agonist is een geneesmiddel dat gelijktijdig alle drie de subtypes van de zogeheten PPAR-receptoren activeert: PPAR-alpha, PPAR-gamma en PPAR-delta. PPAR staat voor Peroxisome Proliferator-Activated Receptor, een groep eiwitten die een belangrijke rol spelen bij de regulatie van vet- en suikerstofwisseling, ontstekingsreacties en energiehuishouding in het lichaam. Het kandidaat-geneesmiddel lanifibranor van Inventiva is zo’n pan-PPAR-agonist. Het wordt onderzocht als behandeling voor MASH (vroeger bekend als NASH), een leverziekte die gepaard gaat met vetophoping, ontsteking en fibrose (littekenvorming). Door alle drie de PPAR-subtypes te activeren, hoopt men met lanifibranor een breder en krachtiger therapeutisch effect te bereiken dan met middelen die slechts één subtype beïnvloeden.
Vooruitzichten: investeerdersdag in oktober
Naast de positieve financiële update en de voortgang in de klinische ontwikkeling, kijkt Inventiva ook vooruit naar zijn investeerdersdag op 8 oktober. Daar zal het bedrijf naar verwachting verdere toelichting geven over de strategische prioriteiten en de voortgang van de pijplijn.

KBC Securities over Inventiva
KBC Securities-analist Jacob Mekhael beschouwt de update van Inventiva als geruststellend. De combinatie van een versterkte kaspositie, het wegvallen van onzekerheid rond de financiering, een volledig gerekruteerde fase 3-studie en competitieve fase 2-data maakt dat hij het aandeel als ondergewaardeerd blijft beschouwen. Hij herhaalt dan ook zijn “Kopen”-aanbeveling en koersdoel van 7 euro voor Inventiva.

Sterke marges bij Wolters Kluwers zorgen voor opwaartse bijstelling jaarprognose
Wolters Kluwer heeft in de eerste helft van 2025 solide resultaten neergezet, met een omzet die in lijn ligt met de verwachtingen, maar met een duidelijk sterkere marge. De efficiëntieprogramma’s en kostenbeheersing werpen hun vruchten af, aldus KBC Securities-analist Thomas Couvreur. Ondanks tegenwind door wisselkoerseffecten verhoogt het bedrijf zijn winstverwachting voor 2025 licht.
Wolters Kluwer?
Wereldwijd bedrijf dat informatie, software en diensten levert. Haar klanten zijn juridische, zakelijke, fiscale, boekhoudkundige, financiële, audit-, risico-, compliance- en gezondheidszorgprofessionals.
Sterke groei in terugkerende inkomsten
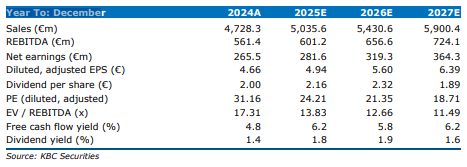
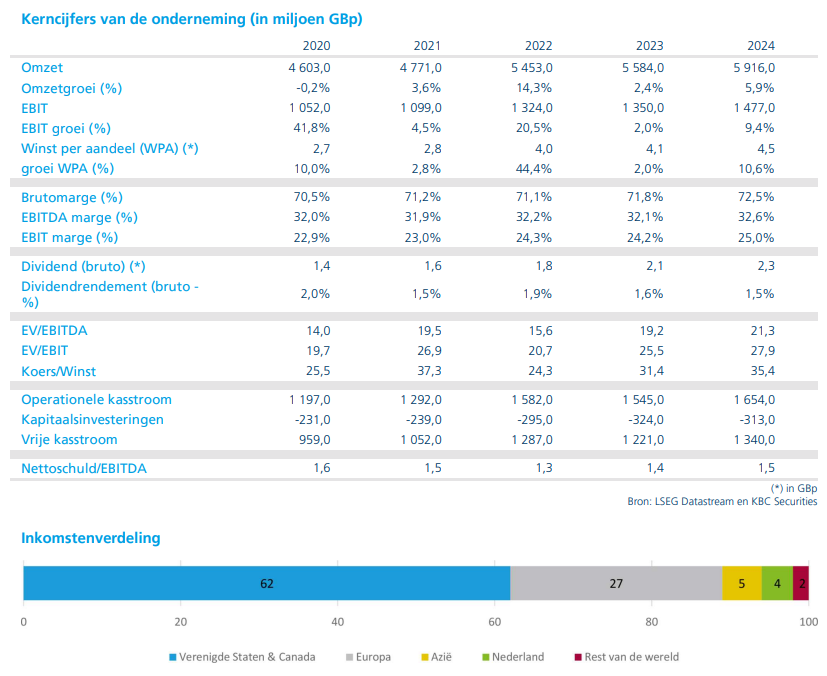
Wolters Kluwer rapporteerde over de eerste jaarhelft van 2025 een omzet van 3.052 miljoen euro, wat in lijn ligt met de verwachtingen van zowel KBC Securities (3.028 miljoen euro) als de gemiddelde analistenverwachting (gav) (3.045 miljoen euro). De organische groei bedroeg 5%. Terugkerende inkomsten, die 84% van de totale omzet vertegenwoordigen, stegen met 7% organisch (op eigen kracht, zonder overnames). Binnen de segmenten groeiden Expert Solutions (59% van de omzet) met 6% en Cloud Software (21% van de omzet) zelfs met 15% organisch.
De aangepaste operationele winst kwam uit op 865 miljoen euro, wat aanzienlijk boven de verwachtingen ligt (KBC Securities: 820 miljoen euro; gav: 827,9 miljoen euro). Dat betekent een marge van 28,4%, een stijging met 190 basispunten ten opzichte van vorig jaar. De aangepaste winst per aandeel bedroeg 2,70 euro, een stijging met 14% bij constante wisselkoersen. De vrije kasstroom kwam uit op 505 miljoen euro, een stijging met 13%. De schuldgraad bedraagt 2,1x en het rendement op geïnvesteerd kapitaal (ROIC) ligt op 18,5%. Het interim-dividend bedraagt 0,93 euro per aandeel.
Segmentanalyse: marges stijgen in meeste divisies
- Health boekte een omzet van 788 miljoen euro, iets onder de verwachting van 797 miljoen euro, maar met een organische groei van 4%. De groei werd vooral gedreven door Clinical Solutions (+6%), terwijl Learning, Research & Practice slechts 1% groeide door moeilijke vergelijkingsbasis. De marge steeg dankzij de focus op Clinical Solutions en kostenbeheersing.
- Tax & Accounting realiseerde een omzet van 837 miljoen euro, iets boven de verwachting van 834 miljoen euro, met een organische groei van 6%. De prestaties in Noord-Amerika en Europa waren sterk, met een stijging van 7% in terugkerende inkomsten. Cloudsoftware groeide met 17%. De marge verbeterde door kostenbeheersing, hoewel extra investeringen een deel van het effect tenietdeden.
- Financial & Corporate Compliance rapporteerde een omzet van 635 miljoen euro, boven de verwachte 623 miljoen euro, met een organische groei van 4%. De terugkerende inkomsten stegen met 6%, maar de transactionele en niet-terugkerende inkomsten daalden. De aangepaste winst daalde met 1% door hogere investeringen.
- Legal & Regulatory boekte een omzet van 487 miljoen euro, iets boven de verwachting van 484 miljoen euro, met een organische groei van 6%. Digital Information Solutions groeide met 7% en de Software Business met 5%. De marge steeg met 320 basispunten dankzij de verschuiving naar digitale oplossingen en efficiëntieverbeteringen.
- Corporate Performance & ESG zag de omzet licht onder de verwachting uitkomen (305 miljoen euro vs. 310 miljoen euro), maar kende een sterke organische groei van 7%. De terugkerende inkomsten stegen met 14%, terwijl de niet-terugkerende inkomsten met 10% daalden. De marge weerspiegelt aanhoudende investeringen in productontwikkeling, verkoop en marketing.
Vooruitzichten: winstverwachting licht opgetrokken
Ondanks negatieve wisselkoerseffecten van de Amerikaanse dollar, het wegvallen van een pensioensmeevaller van vorig jaar en extra herstructureringskosten, verwacht Wolters Kluwer nu dat de aangepaste operationele winstmarge aan de bovenkant van de eerder aangegeven bandbreedte van 27,1% tot 27,5% zal uitkomen. De aangepaste winst per aandeel zou nu naar verwachting "met 5 à 9 groeien", tegenover eerder "een groei van rond de 5%".. De ROIC-verwachting wordt licht verlaagd naar ongeveer 18% (voorheen 18%-19%) door de impact van de dollar. De verwachting voor de vrije kasstroom blijft ongewijzigd op 1.250 miljoen tot 1.300 miljoen euro.
KBC Securities over Wolters Kluwer
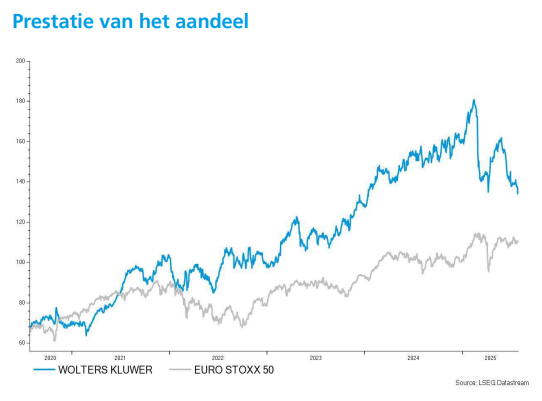
KBC Securities-analist Thomas Couvreur is positief verrast door de sterke margeverbetering bij Wolters Kluwer. Hij wijst op de doeltreffendheid van de kostenbeheersing en efficiëntieprogramma’s, die in meerdere divisies tot duidelijke winstgroei hebben geleid. Ondanks enkele tegenvallers in niet-terugkerende inkomsten en wisselkoerseffecten, blijft het bedrijf financieel robuust en verhoogt het zijn winstverwachting. Couvreur handhaaft zijn “Houden”-aanbeveling en koersdoel van 154 euro voor het aandeel Wolters Kluwer.
Bedrijfsnieuws uit Amerika
Royal Caribbean verhoogt jaarprognose ondanks tegenvallende kwartaalverwachting
- De Amerikaanse cruisemaatschappij verhoogde haar winstverwachting voor het volledige jaar dankzij aanhoudende vraag naar luxebestemmingen, ondanks stijgende brandstofkosten. Voor het derde kwartaal verwacht het bedrijf een aangepaste winst per aandeel van 5,55 tot 5,65 dollar, wat onder de gemiddelde analistenverwachting van 5,83 dollar ligt. In het tweede kwartaal werd 4,38 dollar per aandeel behaald, boven de verwachting van 4,09 dollar. De jaarprognose werd opgetrokken naar een winst per aandeel tussen 15,41 en 15,55 dollar, tegenover een eerdere schatting van 14,55 tot 15,55 dollar.
United Parcel Service verlaagt winst en omzet door tarieven en herstructurering
- Het Amerikaanse logistiekbedrijf rapporteerde een daling in winst en omzet voor het tweede kwartaal, onder druk van nieuwe "de minimis"-tarieven op goedkope zendingen uit China en toenemende risico’s door het handelsbeleid van president Donald Trump. De omzet daalde tot 21,2 miljard dollar tegenover 21,8 miljard dollar vorig jaar, met een aangepaste winst per aandeel van 1,55 dollar, lager dan de 1,79 dollar van een jaar eerder. UPS handhaafde zijn jaarprognose van 89 miljard dollar en voert een grootschalige herstructurering door, waaronder het schrappen van 20.000 banen en het aanbieden van vrijwillige vertrekregelingen aan vakbondschauffeurs.
JetBlue Airways beperkt verlies dankzij kostenbesparing en herstellende vraag
- De Amerikaanse luchtvaartmaatschappij boekte een aangepast verlies van 16 dollarcent per aandeel in het tweede kwartaal, beter dan de gemiddelde analistenverwachting van een verlies van 33 dollarcent, dankzij kostenbesparingen en herstellende reisdynamiek in de VS. De omzet bedroeg 2,18 miljard dollar, lager dan de verwachte 2,28 miljard dollar. Het bedrijf verwacht een daling van de eenheidsomzet met 2% tot 6% in het derde kwartaal. JetBlue herbevestigde zijn kostenprognose voor 2025, met een verwachte stijging van de eenheidskosten tussen 5% en 7%.
Boeing verkleint kwartaalverlies door hogere leveringen van 737 MAX
- De Amerikaanse vliegtuigbouwer rapporteerde een kleiner nettoverlies van 612 miljoen dollar (92 dollarcent per aandeel) in het tweede kwartaal, tegenover 1,44 miljard dollar (2,33 dollar per aandeel) een jaar eerder, dankzij een gestage toename in productie en leveringen van de 737 MAX en 787-toestellen. De omzet steeg met 35% tot 22,75 miljard dollar, terwijl het bedrijf 206 737 MAX-toestellen afleverde en 668 orders boekte in de eerste jaarhelft. Ondanks aanhoudende druk door verstoringen in de toeleveringsketen en Amerikaanse importtarieven wil Boeing de productie van de 737 MAX verhogen zodra interne prestatie-indicatoren dit toelaten. Het bedrijf blijft inzetten op operationele stabiliteit en kostenbeheersing.
Procter & Gamble verhoogt prijzen en start herstructurering met banenverlies
- De Amerikaanse producent van consumentengoederen kondigde aan dat het vanaf deze maand de prijzen van ongeveer een kwart van zijn producten in de VS zal verhogen om nieuwe invoertarieven te compenseren. Voor boekjaar 2026 verwacht het bedrijf een groei van de kernwinst per aandeel tussen 6,83 en 7,09 dollar, tegenover een gemiddelde analistenverwachting van 6,99 dollar. In het vierde kwartaal behaalde het een kernwinst van 1,48 dollar per aandeel, boven de verwachting, bij een omzet van 20,89 miljard dollar. Ondanks deze meevallers bleef de prognose voor de jaarlijkse omzetgroei met 1% tot 5% onder de verwachtingen, terwijl het bedrijf ook een herstructurering startte met het schrappen van 7.000 banen.
UnitedHealth verlaagt jaarprognose fors door stijgende zorgkosten
- De Amerikaanse zorgverzekeraar herstelde zijn jaarprognose met een verwachte aangepaste winst van minstens 16 dollar per aandeel, ruim onder de gemiddelde analistenverwachting en fors lager dan de eerdere prognose van 29,50 tot 30,00 dollar per aandeel voor 2025. In het tweede kwartaal bedroeg de aangepaste winst 4,08 dollar per aandeel, tegenover een verwachte 4,48 dollar. De medische verliesratio liep op tot 89,4%, hoger dan de verwachte 88,58%, door stijgende zorgkosten en lagere Medicare-financiering. Ondanks deze tegenvallers en het lopende onderzoek naar de Medicare Advantage-praktijken, verwacht het bedrijf in 2026 opnieuw winstgroei te realiseren.
Union Pacific kondigt megafusie aan met Norfolk Southern
- De Amerikaanse spoorwegmaatschappij kondigde een overname aan van sectorgenoot Norfolk Southern voor 85 miljard dollar, waarmee het de eerste transcontinentale goederenspoorlijn in de VS zou creëren. De fusie zou een gecombineerd netwerk van 250 miljard dollar aan ondernemingswaarde opleveren en naar verwachting jaarlijks 2,75 miljard dollar aan synergieën genereren. De deal zal onderworpen zijn aan langdurige regulatoire toetsing en vakbondsverzet vanwege zorgen over tarieven, banenverlies en serviceonderbrekingen. De fusie volgt op een versoepeling van het mededingingsbeleid onder president Donald Trump en kan leiden tot verdere consolidatie in de sector.
Spotify verlaagt winstverwachting ondanks groei in premiumabonnees
- De Zweedse muziekstreamingdienst voorspelde een bedrijfsresultaat van 485 miljoen euro voor het derde kwartaal, lager dan de gemiddelde analistenverwachting van 562 miljoen euro, door hogere belastingen op werknemerssalarissen ondanks sterke vraag naar premiumabonnementen. In het tweede kwartaal steeg het aantal premiumabonnees met 12% tot 276 miljoen, boven de verwachte 273 miljoen. De omzet nam met 10% toe tot 4,19 miljard euro, iets onder de verwachte 4,26 miljard euro. Spotify kondigde ook een uitbreiding van zijn aandeleninkoopprogramma aan met 1 miljard dollar, waarmee het totale bedrag op 2 miljard dollar komt, beschikbaar tot april 2026.
Evercore neemt Robey Warshaw over om Europese aanwezigheid te versterken
- De Amerikaanse investeringsbank neemt het Britse boutique-investeringshuis Robey Warshaw over voor 196 miljoen dollar. De betaling gebeurt in twee schijven: de helft in Evercore-aandelen bij het afronden van de deal, en de rest een jaar later in cash of aandelen. De overname, die in het vierde kwartaal van 2025 wordt afgerond, zal volgens Evercore vanaf het eerste volledige jaar na de acquisitie bijdragen aan de winst.
Visa overtreft verwachtingen met sterke kaartuitgaven
- De Amerikaanse betalingsverwerker overtrof in het derde kwartaal de verwachtingen van Wall Street voor zowel winst als omzet, dankzij sterke kaartuitgaven ondanks economische onzekerheid. De kwartaalomzet steeg met 14% tot 10,17 miljard dollar, terwijl de aangepaste winst per aandeel uitkwam op 2,98 dollar, tegenover een gemiddelde analistenverwachting van 2,85 dollar per aandeel. Ondanks deze resultaten handhaaft Visa zijn prognose voor het boekjaar 2025.
Carrier Global voorspelt omzetdaling in tweede jaarhelft door lagere volumes
- De fabrikant van airconditioners daalde na kwartaalresultaten die in lijn lagen met de verwachtingen. Tijdens een conference call gaf het management aan dat de verkoop van residentiële en lichte commerciële systemen in de VS in de tweede jaarhelft naar verwachting met 10% zal dalen door lagere volumes.
Johnson Controls verhoogt jaarprognose dankzij recordorderboek
- De specialist in slimme en duurzame gebouwen rapporteerde sterke resultaten voor het derde kwartaal van boekjaar 2025. De omzet steeg met 3% tot 6,1 miljard euro. De aangepaste winst per aandeel bedroeg 1,05 euro tegenover een gemiddelde analistenverwachting die niet werd vermeld. Dankzij een recordorderboek van 14,6 miljard euro verhoogde het bedrijf zijn jaarprognose voor 2025.
Stanley Black & Decker overtreft winstverwachting ondanks omzetdaling
- De Amerikaanse producent van gereedschap en bevestigingssystemen rapporteerde voor het tweede kwartaal van 2025 een aangepaste winst per aandeel van 1,08 dollar, ruim boven de gemiddelde analistenverwachting van 38 cent per aandeel. De omzet daalde met 2% tot 3,95 miljard dollar, waarmee het bedrijf net onder de verwachting van 3,99 miljard dollar bleef. Beide segmenten — Tools & Outdoor en het hernoemde Engineered Fastening — kenden een omzetdaling van respectievelijk 1,9% en 2,4%.
Polaris boekt verlies ondanks marktaandeelgroei in powersports
- De Amerikaanse fabrikant van powersportsvoertuigen rapporteerde voor het tweede kwartaal van 2025 een omzetdaling van 6% tot 1,853 miljard dollar. De aangepaste winst per aandeel bedroeg 0,40 dollar, terwijl de gerapporteerde verlies per aandeel uitkwam op 1,39 dollar.
- Een gemiddelde analistenverwachting werd niet vermeld. Ondanks marktaandeelwinsten in offroadvoertuigen, motorfietsen en maritieme toepassingen, blijft het bedrijf terughoudend met het geven van een jaarprognose.
Chart Industries mist verwachtingen ondanks sterke kwartaalwinst
- Het bedrijf rapporteerde in het tweede kwartaal een nettowinst van 76,1 miljoen dollar, 1,53 dollar per aandeel. Gecorrigeerd voor eenmalige baten en lasten kwam de winst uit op 2,59 dollar per aandeel. Deze aangepaste winst viel echter iets onder de verwachtingen van analisten, die gemiddeld rekenden op 2,62 dollar per aandeel. De omzet bedroeg 1,08 miljard dollar, wat eveneens lager was dan de verwachte 1,12 miljard dollar van de analisten.
Merck mist omzetdoel en kondigt kostenbesparing aan
- Het aandeel daalde na de publicatie van een omzet van 15,81 miljard dollar in het tweede kwartaal, onder de verwachting van 15,89 miljard dollar. Merck kondigde ook aan 3 miljard dollar aan kosten te willen besparen tegen eind 2027.
PayPal verhoogt jaarprognose na sterke winstgroei in tweede kwartaal
- De Amerikaanse aanbieder van digitale betalingsdiensten boekte in het tweede kwartaal van 2025 een omzetgroei van 5% tot 8,3 miljard dollar. De aangepaste winst per aandeel steeg met 18% tot 1,40 dollar, tegenover een gemiddelde analistenverwachting die niet werd vermeld. Dankzij deze winstgroei en sterke prestaties in onder meer Venmo, PayPal World en stablecoins, verhoogde het bedrijf zijn jaarprognose voor de transactie-marge en winst per aandeel.
Corning boekt recordomzet en verwacht verdere groei
- De Amerikaanse producent van geavanceerde materialen boekte in het tweede kwartaal van 2025 een recordomzet van 4,05 miljard dollar op kernbasis, een stijging van 12% ten opzichte van vorig jaar. De aangepaste winst per aandeel bedroeg 0,60 dollar, tegenover een gemiddelde analistenverwachting die niet werd vermeld. De vrije kasstroom steeg met 28% tot 451 miljoen dollar. Voor het derde kwartaal verwacht Corning een verdere omzetgroei tot 4,2 miljard dollar en een kernwinst per aandeel tussen 0,63 en 0,67 dollar.
Europees aandelennieuws
HSBC-winst daalt door Chinese blootstelling en vastgoedproblemen in Hongkong
- De Britse bank zag de winst voor belastingen in de eerste helft van het jaar met 26 procent dalen tot 15,8 miljard dollar, onder de gemiddelde analistenverwachting van 16,5 miljard dollar. De daling werd veroorzaakt door een afschrijving van 2,1 miljard dollar op de investering in Bank of Communications en een stijging van de verwachte kredietverliezen tot 1,9 miljard dollar, mede door blootstelling aan de vastgoedmarkt in Hongkong. Ondanks deze tegenvallers kondigde HSBC een nieuw aandeleninkoopprogramma van 3 miljard dollar aan en keert het een interim-dividend van 10 cent per aandeel uit. De bank waarschuwde dat Amerikaanse handelstarieven haar winstdoelstelling op middellange termijn kunnen onder druk zetten.
Winst bij UBS verdubbelt door handelsactiviteit, integratie Credit Suisse op schema
- De Zwitserse bank zag de nettowinst in het tweede kwartaal meer dan verdubbelen tot 2,4 miljard dollar, ruim boven de gemiddelde analistenverwachting van 2,045 miljard dollar. De inkomsten uit wereldwijde markten stegen met 25 procent dankzij verhoogde handelsactiviteit, terwijl de transactiebaten in vermogensbeheer met 12 procent toenamen.UBS verwacht dat de handels- en transactieactiviteit in het komende kwartaal zal normaliseren en meldt dat de integratie van Credit Suisse op schema ligt, met inmiddels 70 procent van de beoogde kostenbesparingen gerealiseerd. De bank blijft inzetten op kapitaalrendement en voorziet een groei met meer dan 10% van het dividend in 2025.
Novo Nordisk-koers keldert na winstwaarschuwing en CEO-wissel in strijd om obesitasmarkt
- De Deense farmaceut heeft zijn omzetverwachting voor 2025 verlaagd tot een groei tussen 8 en 14 procent, tegenover een eerdere prognose van 13 tot 21 procent, wat leidde tot een beursverlies van 70 miljard dollar.De koersdaling volgde op zorgen over toenemende concurrentie in de markt voor obesitasmedicatie, waaronder illegale ‘compounded’ versies van Wegovy en Ozempic in de Verenigde Staten.Tegelijkertijd werd Maziar Mike Doustdar benoemd tot nieuwe CEO, met als prioriteit het herstel van de Amerikaanse markt, waar concurrent Eli Lilly inmiddels een voorsprong heef t genomen.
EQT zorgt voor grootste private-equitydeal van het jaar met overnamebod op Japanse liftenbouwer Fujitec
- Het Europese investeringsfonds lanceert een overnamebod van 2,7 miljard dollar op Fujitec, de Japanse fabrikant van liften en roltrappen.Het bod bedraagt 5.700 yen per aandeel, waarbij EQT 85 procent van de aandelen zal verwerven en de oprichtersfamilie een belang van 15 procent behoudt. De overname verloopt via het BPEA Private Equity Fund IX en is de grootste private-equitytransactie in Japan dit jaar. EQT wil samen met het management van Fujitec inzetten op operationele verbetering, digitalisering en uitbreiding in Japan, India, Noord-Amerika en Zuidoost-Azië.
Bij L’Oréal drukken trage groei in Europa en zorgen over Amerikaanse tarieven kwartaalcijfers
- De Franse cosmeticagigant waarschuwde dat het handelsakkoord tussen de EU en de VS kostelijk zal zijn en streeft naar tariefvrijstellingen, ondanks een herstel van de vraag naar make-up en haarproducten in de VS. In het tweede kwartaal steeg de omzet met 2,4 procent op vergelijkbare basis tot 10,74 miljard euro, onder de gemiddelde analistenverwachting van 2,9 procent groei.De groei werd gedrukt door een tragere stijging in Europa en zwakke vraag in Aziatische reiskanalen, maar gecompenseerd door herstel in de VS, een lichte opleving in China en sterke prestaties in opkomende markten. L'Oréal verwacht dat de nieuwe tarieven een negatieve impact van 35 tot 40 basispunten zullen hebben op de omzetgroei in 2025.
Logitech overtreft verwachtingen dankzij vraag naar zakelijke randapparatuur
- Het Zwitsers-Amerikaanse technologiebedrijf meldt beter dan verwachte kwartaalresultaten dankzij stijgende vraag naar randapparatuur vanuit de zakelijke markt. De aangepaste operationele winst steeg tot 202 miljoen dollar, tegenover een gemiddelde analistenverwachting van 167,2 miljoen dollar, terwijl de omzet toenam tot 1,15 miljard dollar. Logitech profiteerde van sterke prestaties in Azië-Pacific en verhoogde prijzen in Noord-Amerika, ondanks een daling van de brutomarge met 120 basispunten door onder meer Amerikaanse invoertarieven. Het bedrijf verwacht in het tweede kwartaal een omzetgroei van 3 tot 7 procent en blijft investeren in de verplaatsing van productie uit China om de impact van importheffingen te beperken.
Omzet en winst fors lager bij Kering, Gucci zwaar onder druk
- Het bedrijf zag in de eerste helft van 2025 de omzet met 16 procent dalen tot 7,6 miljard dollar, met een krimp van 18 procent in het tweede kwartaal. Gucci, het belangrijkste merk van de groep, verloor 26 procent aan omzet, terwijl Yves Saint Laurent 11 procent daalde en Bottega Veneta licht steeg met 1 procent. Het operationeel resultaat daalde met 39 procent tot 969 miljoen euro, wat CEO François-Henri Pinault “ruim onder ons kunnen” noemde. Kering blijft inzetten op kostenbeheersing in een onzekere markt en stelde Luca de Meo aan als nieuwe CEO.
Mercedes-Benz verlaagt winstverwachting verlaagd door impact handelsoorlog
- De Duitse autobouwer verwacht voor 2025 een winstmarge van 4 tot 6 procent voor de autodivisie, lager dan de eerdere prognose van 6 tot 8 procent, als gevolg van de Amerikaanse handelstarieven. In het tweede kwartaal halveerde het aangepaste operationele resultaat tot 1,99 miljard euro, mede door de verkoop van een fabriek en activiteiten in Argentinië. De Duitse autobouwer voorziet dat de jaaromzet van de groep “aanzienlijk lager” zal uitvallen dan in 2024, zowel voor auto's als bestelwagens.
Adidas-winst boven verwachting ondanks hogere Amerikaanse invoertarieven £
- De Duitse sportkledijfabrikant verwacht dat nieuwe Amerikaanse tarieven in de tweede jaarhelft circa 200 miljoen euro aan extra kosten zullen veroorzaken, nadat ze het tweede kwartaal al met tientallen miljoenen euro’s belastten. De Duitse sportartikelenfabrikant, sterk afhankelijk van productie in Vietnam en Indonesië, zag de omzet met 2,2 procent stijgen tot 5,95 miljard euro, iets onder de gemiddelde analistenverwachting van 6,2 miljard euro. De brutomarge verbeterde met 0,9 procentpunt tot 51,7 procent, mede dankzij lagere kortingen en transportkosten. De operationele winst kwam uit op 546 miljoen euro, boven de verwachting van 520 miljoen euro.
Siemens Healthineers verhoogt outlook na sterke groei in China en solide kwartaalresultaten
- Het Duitse technologiebedrijf met focus op medische toepassingen boekte in het derde kwartaal een omzet van 5,66 miljard euro, een stijging van 7,6 procent op vergelijkbare basis en iets boven de gemiddelde analistenverwachting van 5,61 miljard euro. De groei werd vooral gedragen door een herstel in China, na eerdere terugval in die markt. Het bedrijf verhoogde licht zijn omzetverwachting voor 2025 naar een groei tussen 5,5 en 6 procent en voorziet een aangepaste winst per aandeel tussen 2,30 en 2,45 euro. De vrije kasstroom steeg met 54 procent tot 844 miljoen euro, ondanks een volatiel geopolitiek klimaat.
Aston Martin verlaagde zijn winstverwachting voor 2025
- De Britse luxewagenbouwer verlaagde zijn winstverwachting voor 2025 en verwacht nu een nagenoeg break-even aangepast bedrijfsresultaat, door verstorende Amerikaanse importtarieven. De brutomarge zal naar verwachting stabiel blijven ten opzichte van vorig jaar, terwijl de vraag in Azië onder druk blijft. De tariefimpact trof ook andere autobouwers zoals GM, Volkswagen en Hyundai, die hun prognoses moesten bijstellen.
Danones omzetgroei ligt boven verwachting dankzij sterke vraag in China
- De Franse voedingsproducent realiseerde in het tweede kwartaal van 2025 een omzetgroei van 4,1 procent op vergelijkbare basis tot 10,74 miljard euro, boven de gemiddelde analistenverwachting van 3,8 procent. De groei werd gedragen door sterke vraag naar babyvoeding en medische voeding in China, terwijl de verkoop van koffiemelkproducten in de concurrerende Amerikaanse markt onder druk stond.De terugkerende operationele winst over het eerste halfjaar bedroeg 1,811 miljard euro, goed voor een marge van 13,2 procent tegenover 12,7 procent een jaar eerder. Danone bevestigde zijn jaarprognose van een omzetgroei tussen 3 en 5 procent, met een snellere stijging van de operationele winst.
Capgemini ziet omzet licht dalen en winst staat onder druk
- De Franse consultant heeft zijn omzetverwachting voor 2025 aangescherpt naar een bandbreedte van -1 tot +1 procent groei op constante wisselkoersbasis, tegenover de eerdere prognose van -2 tot +2 procent. In de eerste jaarhelft daalde de omzet met 0,3 procent tot 11,11 miljard euro, terwijl de operationele winst met 15 procent terugviel tot 976 miljoen euro.De Franse IT-dienstverlener wijt de terugval aan zwakke vraag en economische onzekerheid, maar behoudt zijn doelstelling voor een operationele marge tussen 13,3 en 13,5 procent. De overname van WNS voor 3,3 miljard dollar is nog niet in deze cijfers verwerkt.
Omzet bij Hermès stijgt met 9%
- De Franse luxegoederenfabrikant zag zijn kwartaalomzet stijgen met 9%, aangedreven door de aanhoudende vraag naar zijn iconische handtassen van tienduizend dollar. Het bedrijf verhoogde dit jaar wereldwijd zijn prijzen met 7%, en met nog eens 5% in de Verenigde Staten om de impact van invoerheffingen volledig door te rekenen aan klanten. De omzet in het tweede kwartaal bedroeg 3,9 miljard euro, wat in lijn ligt met de gemiddelde analistenverwachting van een stijging van 10%. Volgens voorzitter Axel Dumas volstaan de prijsverhogingen waarschijnlijk om de invoerheffing van 15% tussen de VS en de EU te compenseren.
Porsche verlaagde zijn winstverwachting voor 2025
- De Duitse luxewagenbouwer verlaagde zijn winstverwachting voor 2025 na een tariefimpact van 400 miljoen euro in de eerste helft van het jaar, als gevolg van het handelsakkoord tussen de EU en de Amerikaanse president Donald Trump. De operationele winst kelderde met 91% tot 154 miljoen euro, terwijl de omzetverwachting van 37 tot 38 miljard euro behouden blijft. Porsche voorziet een lagere rendabiliteit van 5 tot 7%, tegenover een eerdere verwachting van 6,5 tot 8,5%, en neemt maatregelen zoals prijsaanpassingen en herstructureringen. Het bedrijf kondigde ook 1.900 jobreducties aan en boekte 700 miljoen euro aan bijzondere kosten voor herstructurering en batterijactiviteiten.
Ook Britse woningbouwer Taylor Wimpey verlaagde zijn winstverwachting voor 2025
- De Britse woningbouwer verlaagde zijn winstverwachting voor 2025 tot 424 miljoen pond, door een eenmalige kost van 20 miljoen pond voor herstelwerken aan een project in Londen. De oorspronkelijke aannemer stopte zijn activiteiten wegens financiële problemen, waardoor Taylor Wimpey zelf moest instaan voor de kosten. Ondanks deze tegenvaller bevestigt het bedrijf zijn prognose voor het aantal opgeleverde woningen in het VK, tussen 10.400 en 10.800.
Santander boekte in tweede kwartaal nettowinst van 3,43 miljard euro, stijging met 7%
- De Spaanse bank boekte in het tweede kwartaal van 2025 een nettowinst van 3,43 miljard euro, een stijging van 7% dankzij hogere vergoedingen en lagere voorzieningen, ondanks negatieve wisselkoerseffecten in Brazilië en Mexico. De bank kondigde een aandeleninkoopprogramma van 1,7 miljard euro aan, goed voor ongeveer 25% van de winst in de eerste jaarhelft. De rentabiliteit steeg met een ROTE van 16,2%, en Santander ligt op schema om zijn jaardoel van 16,5% te halen. De bank bevestigde ook haar omzetdoelstelling van circa 62 miljard euro voor 2025.
GSK overtrof in het tweede kwartaal de verwachtingen
- De Britse farmagroep overtrof in het tweede kwartaal van 2025 de verwachtingen met een omzet van bijna 8 miljard pond en een aangepaste winst van 46,5 pence per aandeel, dankzij sterke groei in gespecialiseerde geneesmiddelen zoals respiratoire, immunologie, oncologie en hiv-behandelingen. Het bedrijf verwacht voor heel 2025 een omzetgroei van 3 tot 5% en een winstgroei per aandeel van 6 tot 8%, en blijft goed gepositioneerd ondanks nieuwe Amerikaanse tarieven op Europese farmaproducten. GSK kondigde ook een aandeleninkoopprogramma van 1,7 miljard euro aan, als onderdeel van een breder plan van 10 miljard euro voor 2025 en 2026. Het bedrijf bevestigt zijn langetermijndoelstelling om de omzetgroei te versnellen via uitbreiding van de pijplijn in infectieziekten.
Glencore wil tegen eind 2026 één miljard dollar besparen
- De Zwitserse grondstoffengigant wil tegen eind 2026 één miljard dollar besparen via een herziening van zijn industriële activa. Na de verkoop van zijn agribusiness Viterra in juli verhoogde het bedrijf zijn langetermijnverwachting voor marketing-EBIT tot een bandbreedte van 2,3 tot 3,5 miljard dollar. In de eerste helft van 2025 realiseerde de handelsdivisie een winst van 1,35 miljard dollar.
BASF verlaagt groeiverwachting voor 2025
- De Duitse chemiegroep verwacht dat de vraag naar chemische producten in 2025 minder sterk zal groeien dan eerder gedacht, door een verslechterende wereldeconomie en onzekerheid rond het Amerikaanse handelsbeleid. Hoewel de directe impact van Amerikaanse tarieven beperkt blijft dankzij lokale productie, merkt BASF indirecte effecten op via lagere vraag en prijsdruk. De onderneming verlaagde eerder deze maand haar jaarprognose en ziet aanhoudende druk op marges door een hoog aanbod op de markt. Een recent handelsakkoord tussen de VS en EU voorziet in tariefvrijstellingen voor bepaalde chemicaliën, al is nog onduidelijk welke producten precies worden vrijgesteld.
Mee met de markt:'Fed aan zet'

- De Aziatische aandelen stegen licht, omdat de verlenging van het tariefbestand tussen de VS en China enige verlichting bracht voor de markten door een onmiddellijke escalatie te voorkomen. Tech-aandelen stegen in Azië. Futures voor de S&P 500 stegen met 0,2% nadat de index dinsdag voor het eerst in zeven dagen een daling liet zien. De dollar daalde in afwachting van het besluit van de Federal Reserve vandaag. Algemeen wordt verwacht dat de rente ongewijzigd zal blijven.
- Op handelsgebied zal president Donald Trump de onderhandelingen met China voortzetten voordat de tariefdeadline over twee weken verstrijkt. Een verlenging zou een voortdurende stabilisatie betekenen in de betrekkingen tussen de twee grootste economieën ter wereld.
- De situatie in Europa is anders, waar de reactie op de tariefovereenkomst tussen de VS en de EU erg gematigd was, waardoor we ons afvragen of vooruitgang met Peking slechts een bescheiden stijging van de aandelen zal opleveren.
- De komende dagen zullen vol zitten met katalysatoren, naast het besluit van de Federal Reserve, met het Amerikaanse banenrapport van vrijdag en een van de drukste winstkalenders van het seizoen, waaronder vier techgiganten.
- Op de grondstoffenmarkten behield olie zijn grootste winst in zes weken.Goeie-Fed-morgen!
- Op de economische kalender is het vooral de Fed-vergadering die de aandacht wegdraagt, ook al zal die naar verwachting niet aan de beleidsrente morrelen. Maar ook een update van het Amerikaanse bbp verdient aandacht, al was het maar omdat dat rapport ook een inzicht zal geven in de inflatiedruk. Of het ontbreken daarvan, wie weet. Elders op de kalender komt ook de Bank of Canada met haar rentebesluit op de proppen en die zal evenmin veel opleveren. Dan zijn de Europese vertrouwensindicatoren over juli interessanter, net zoals de BBP-cijfers over het tweede kwartaal uit Duitsland, Tsjechië en, Hongarije. België en, Spanje publiceren dan weer inflatiecijfers over juli, zodat de kalender zeker meer dan interessant genoeg is om op te volgen.
- Op de bedrijvenkalender: Albemarle, Altria, AmericanElectric, Arm, Ebay, Equinix, Ford, GEHealthcare, KraftHeinz, LamResearch, Meta, Microsoft, Prudential, Qualcomm, Adidas, Aedifica, Basf, Danone, HSBC, Imcd, JDEPeets Kion, Klepierre,
Beursnieuws België en Nederland
Just Eat Takeaway kent lichte omzetdaling door minder bestellingen, gecompenseerd door advertenties
- Het Nederlandse maaltijdbezorgbedrijf zag de omzet in de eerste jaarhelft licht dalen tot 1,75 miljard euro, een afname van 1 procent op constante valutabasis. De daling werd veroorzaakt door een lager aantal bestellingen, hoewel dit deels werd gecompenseerd door een betere “monitisatie” per bestelling (hogere inkomsten per bestelling) en hogere advertentie-inkomsten. Het bedrijf blijft daarmee de grootste speler in Europa op basis van omzet.
Vopak verhoogt winstverwachting 2025 na sterk eerste halfjaar
- Het Nederlandse tankopslagbedrijf meldt voor het tweede kwartaal van 2025 een beter dan verwachte proportionele bedrijfskasstroom (EBITDA) van 315 miljoen euro, tegenover een gemiddelde analistenverwachting van 291 miljoen euro, mede dankzij een eenmalige opbrengst van 22 miljoen euro in Maleisië. De bezettingsgraad bleef stabiel op 91%, en het operationele kasrendement steeg tot 17%, ruim boven de doelstelling van meer dan 13%. De verkoop van de Indiase joint venture leverde een kapitaalwinst op van 111 miljoen euro, wat de IFRS nettowinst op 219 miljoen euro bracht. Vopak verhoogde de ondergrens van zijn EBITDA-prognose voor 2025 naar 1170 miljoen euro en verlaagde de operationele kosten naar minder dan 300 miljoen euro, terwijl de groeicapex werd verhoogd naar 700 miljoen euro. KBC Securities handhaaft zijn koersdoel van 50 euro en een 'Kopen'-aanbeveling.
Melexis’ kwartaalcijfers beter dan verwacht ondanks jaar-op-jaardaling
- De Belgische producent van halfgeleiders realiseerde in het tweede kwartaal van 2025 een omzet van 211,6 miljoen euro, boven de verwachtingen. De omzet is 7 procent hoger dan in het eerste kwartaal, maar 14 procent minder dan een jaar eerder en komt er dankzij groei in China en Europa, het Midden-Oosten en Afrika (EMEA), geeft KBC Securities aan. Sterke prestaties kwamen uit toepassingen zoals aandrijflijnen, interieurverlichting en koelingssystemen voor consumentenelektronica en datacenters. Het nettoresultaat bedroeg 37,8 miljoen euro en Melexis kondigde een interim-dividend aan van 1,30 euro bruto per aandeel. Voor heel 2025 verwacht het bedrijf een omzet tussen 835 en 845 miljoen euro. KBC Securities handhaaft het koersdoel van 78 euro met de 'Opbouwen'-aanbeveling.
IMCD zag omzetgroei vertragen, maar wist winst te laten stijgen
- De Nederlandse distributeur van speciale chemicaliën en ingrediënten meldt in de eerste helft van 2025 een omzet van 2,474 miljard euro, iets onder de verwachtingen door negatieve wisselkoerseffecten en lagere organische groei, geeft KBC Securities aan. De brutowinstmarge bleef stabiel op 25,6%, terwijl de aangepaste bedrijfskasstroom (EBITA) met 2% steeg tot 275 miljoen euro, vooral dankzij sterke prestaties in “de Americas” en een hogere marge in Azië en de regio van de Stille Oceaan (APAC). De vrije kasstroom daalde met 22% tot 173 miljoen euro door hogere investeringen in werkkapitaal, en de nettoschuldgraad steeg tot 2,6x. KBC Securities behoudt zijn koersdoel van 147 euro en een 'Opbouwen'-aanbeveling.
Arcadis is hoofdpartner voor grootschalige stedelijke herontwikkeling in Londen
- Het Nederlandse ingenieursbedrijf is aangesteld als primaire Delivery Partner voor het Places for London-initiatief van Transport for London (TfL), een meerjarig stedelijk ontwikkelingsprogramma ter waarde van meerdere miljoenen ponden. In samenwerking met Mott MacDonald zal Arcadis de komende vier jaar, met een optie tot verlenging van drie jaar, bijdragen aan de realisatie van meer dan 20.000 woningen, commerciële ruimtes en publieke voorzieningen verspreid over 420 locaties in Londen. Het project beoogt niet alleen duurzame stadsvernieuwing, maar ook economische groei en sociale meerwaarde voor lokale gemeenschappen.
Solvay presteert in lijn met eerdere winstwaarschuwing ondanks zwakke vraag en geopolitieke druk
- De Belgische chemiegroep zag zijn onderliggende bedrijfskasstroom (EBITDA) in het tweede kwartaal van 2025 dalen met 15,4% tot 230 miljoen euro, in lijn met de eerdere winstwaarschuwing, meldt KBC Securities. De omzet daalde met 7,8% tot 1.102 miljoen euro, vooral door zwakke vraag en geopolitieke spanningen die soda ash en Coatis-markten troffen. Ondanks kostenbesparingen van 55 miljoen euro in de eerste helft van het jaar en een eenmalige winst van 20 miljoen euro uit een contractbeëindiging, daalde de vrije kasstroom tot 54 miljoen euro en de nettowinst tot 9 miljoen euro. Solvay bevestigde zijn verlaagde EBITDA-richtlijn voor 2025 van 880 tot 930 miljoen euro.. Geen impact op het koersdoel van 36 euro en de 'Opbouwen'-aanbeveling bij KBC Securities.
Roularta keurt tussentijds dividend van 3 euro per aandeel goed
- De mediagroep heeft gisteren tijdens een bijzondere algemene vergadering de uitkering van een tussentijds brutodividend van 3 euro per aandeel goedgekeurd, wat neerkomt op een netto dividend van 2,10 euro. Het aandeel noteert vanaf 6 augustus ex dividend, met 7 augustus als record date. De uitbetaling van het dividend vindt plaats op 8 augustus.
Inventiva meldt omzet van 4,5 miljoen euro in eerste helft van ‘25
- Het Franse biofarmaceutische bedrijf meldt in de eerste helft van 2025 een omzet van 4,5 miljoen euro, afkomstig van een mijlpaalbetaling en licentieovereenkomst met partner CTTQ in China. De kaspositie bedroeg 122,1 miljoen euro, aangevuld met 24,6 miljoen euro aan kortetermijndeposito’s, waarmee de financiering verzekerd is tot eind derde kwartaal 2026. Deze middelen volstaan om de lopende fase 3-studie (NATiV3) met lanifibranor in MASH volledig af te ronden. KBC Securities handhaaft zijn koersdoel van 7 euro en de 'Kopen'-aanbeveling.
Wolters Kluwer kent sterke organische groei van 5%
- Het Nederlandse informatie- en softwarebedrijf realiseerde in de eerste helft van 2025 een omzet van 3,052 miljard euro, in lijn met de verwachtingen, met een sterke organische groei van 5%, meldt KBC Securities. Dankzij kostenbeheersing en efficiëntieprogramma’s steeg de aangepaste operationele winst met 11% tot 865 miljoen euro, wat resulteerde in een marge van 28,4%. De aangepaste winst per aandeel steeg met 14% tot 2,70 euro, en het interim-dividend bedraagt 0,93 euro per aandeel. KBC Securities handhaaft zijn koersdoel van 154 euro en de 'Houden'-aanbeveling.
JDE Peet’s meldt voor eerste helft van 2025 omzetgroei met 19,8%
- Het Nederlandse koffie- en theebedrijf meldt voor de eerste helft van 2025 een omzetgroei met 19,8% tot 5,045 miljard euro, met een organische bedrijfswinststijging (EBIT-stijging) met 2,0%, ruim boven de verwachtingen dankzij pre-aankopen in Europa. De onderliggende nettowinst bedroeg 649 miljoen euro, met een vrije kasstroom van 565 miljoen euro. De jaarprognose voor EBIT werd verhoogd van een lichte daling naar minstens stabiel. Vooral in regio’s zoals Frankrijk, de Nordics en Italië was de impact van pre-aankopen zichtbaar, voorafgaand aan geplande prijsverhogingen.KBC Securities handhaaft zijn koersdoel van 25 euro en een 'Houden'-aanbeveling.
Aedifica presteerde in lijn met verwachtingen
- De Belgische zorgvastgoedinvesteerder haalde in de eerste helft van 2025 een EPRA-winst van 123,3 miljoen euro, in lijn met de verwachtingen, en bevestigde zijn jaarprognose van 5,01 euro EPRA-winst per aandeel, aldus KBC Securities.Het bedrijf investeerde 84 miljoen euro in nieuwe projecten in Finland en het VK, verkocht 32 panden ter waarde van 121 miljoen euro, en rondde één acquisitie af van 37,5 miljoen euro.De markt kijkt uit naar een mogelijke fusie met Cofinimmo, die brede steun geniet van aandeelhouders, al vragen de Belgische autoriteiten extra informatie. KBC Securities handhaaft zijn koersdoel van 70 euro en de 'Houden'-aanbeveling.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 28/07/2025 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.