


Le Blog de Bolero
mar. 15 sept. 2026
Actualités des entreprises du Benelux
- ASML explore l’expansion de la capacité EUV pour répondre à la demande en IA.
- Avantium signe un accord de capacité avec Klöckner Pentaplast pour l’emballage en PEF.
- Fountain mise sur des économies après des résultats de semestre plus faibles.
- GBL rencontre de la résistance dans une offre de rachat pour Recordati.
- Luxempart augmente la valeur intrinsèque et conserve un pouvoir d’investissement conséquent.
- MaaT Pharma fait face à de nouveaux obstacles pour l’approbation européenne de MaaT013.
- Prosus investit dans une plateforme d’IA pour le secteur de la restauration via Prosus Ventures.
Actualités des entreprises européennes
- Airbus prévoit une forte demande pour 42 000 nouveaux avions au cours des vingt prochaines années.
- Novo Nordisk introduit une nouvelle stratégie de marque et devient « Novo ».
- Puig Brands acquiert le contrôle total de la marque de soins ISDIN.
- TotalEnergies développe des modèles d’IA pour l’exploration pétrolière et gazière en collaboration avec Mistral.
- UniCredit tient ses premières consultations formelles avec l’Allemagne concernant l’acquisition de Commerzbank.
Actualités des entreprises américaines
- Alphabet étend Waymo avec des services de robottaxi pour le grand public à Las Vegas.
- Apple met fin à la bataille juridique après que X Corp et SpaceXAI ont retiré leurs plaintes.
- BlackRock lance un assistant IA pour les conseillers financiers en collaboration avec Anthropic.
- Eli Lilly gagne rapidement des parts de marché sur le marché américain des pilules amaigrissantes.
- Kimberly-Clark prépare des concessions pour obtenir une approbation plus fluide de l’acquisition de Kenvue.
- Microsoft maintient sa position dans une affaire importante de droit d’auteur impliquant OpenAI.
- Palantir Technologies exige des garanties plus strictes pour l’utilisation de modèles avancés d’IA.
Actualités des entreprises asiatiques
- BYD met le cap sur le marché européen des camions électriques.
- DeepSeek prépare l’introduction en bourse avec la nomination du premier directeur financier.
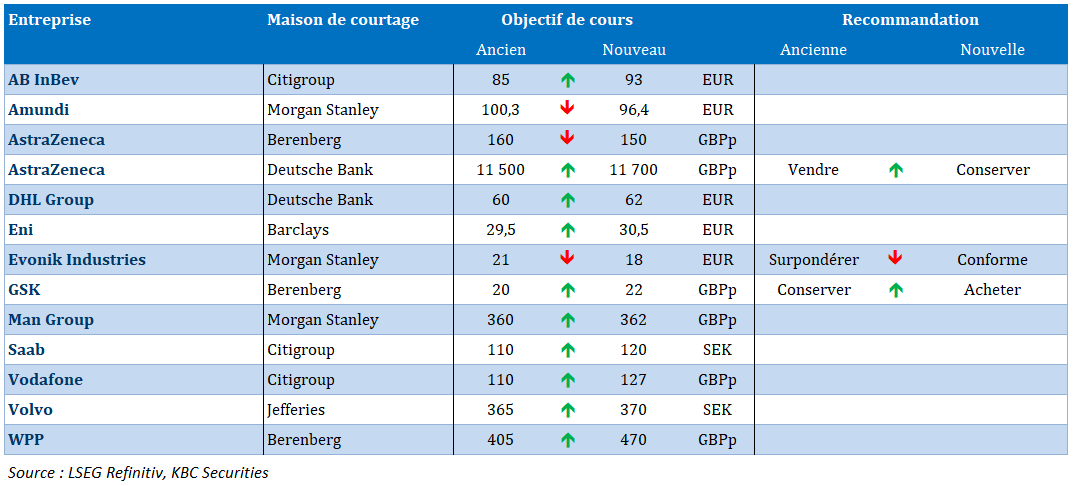
Nouvelles recommandations pour les actions

Publication : le 15 septembre 2026 à 9h03
La présente communication n’a pas été établie conformément aux dispositions relatives à la promotion de la recherche indépendante en investissement et n’est pas soumise à l’interdiction de négoce avant la diffusion de la recherche.
Le blog de Bernard Keppenne : « Taux à 5 %, tout sauf symbolique »

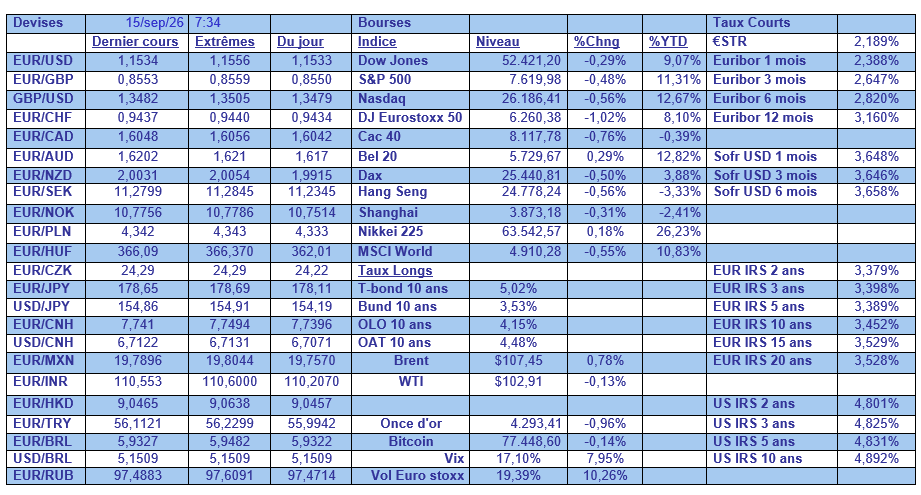
Le rendement du Treasury à 10 ans a atteint pour la première fois depuis octobre 2023 le niveau psychologique de 5 %, psychologique tout est relatif, car ce niveau de 5 % pèse directement sur le coût de la dette américaine, et pourrait peser sur l’attractivité des actions américaines.
Un seuil psychologique
Ce niveau de 5 % pour le rendement du Treasury 10 ans n’a certes plus été vu depuis octobre 2023, mais à l’époque cela a été très furtif, et il faut remonter à octobre 2007 pour retrouver un niveau supérieur à 5 %.
Autant dire que s’il s’installe au-dessus des 5 %, cela pourrait être un signal que les investisseurs s’inquiètent de la partie longue de la courbe et que les taux pourraient encore monter.
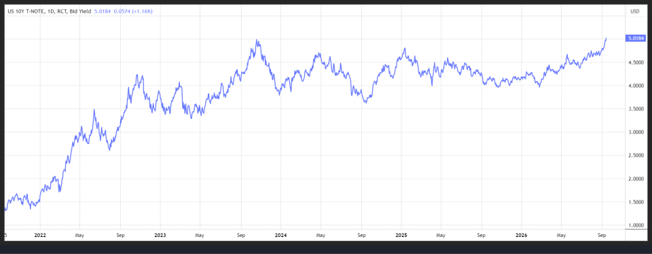
Inflation tenace, attente d’une hausse des taux de la part de la FED, forte offre de dette de la part des entreprises technologiques qui vient concurrencer l’offre du Trésor américain, croissance solide, et crainte sur le niveau de la dette américaine expliquent cette poussée sur les taux.
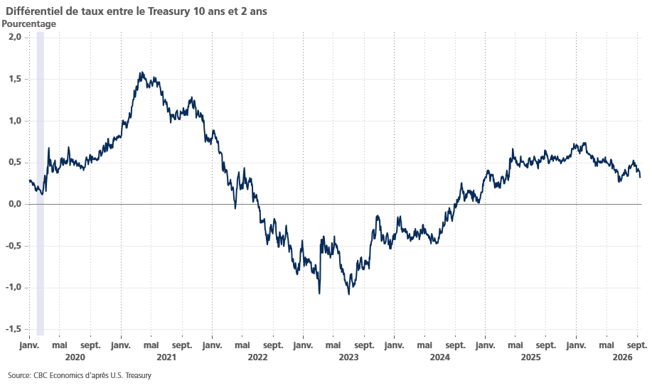
Comme le rendement du Treasury à 2 ans a aussi progressé, anticipant la hausse des taux de la part de la FED, le différentiel de taux avec le 10 ans s’est réduit, ce qui entraîne un aplatissement de la courbe.
Et ce qui est aussi intéressant à observer, c’est le niveau du rendement réel du taux à 10 ans, qui reflète l’inflation attendue, qui se situe à 2,64 %, soit son niveau le plus haut depuis novembre 2008.
Le fait d’atteindre le niveau de 5 % tombe évidemment au plus mauvais moment alors que les interrogations sur les risques de l’IA pourraient venir peser sur les actions du secteur.
Mais nous pouvons être rassurés sur ce point, car « le seul contrôle ou ‘garde-fou’ dont l’IA a besoin, c’est un PRÉSIDENT FORT ET INTELLIGENT (haut QI !) PRÉSIDENT, et les États-Unis en ont un, en abondance ! » a écrit Trump sur Truth Social.
Inquiétudes en Europe
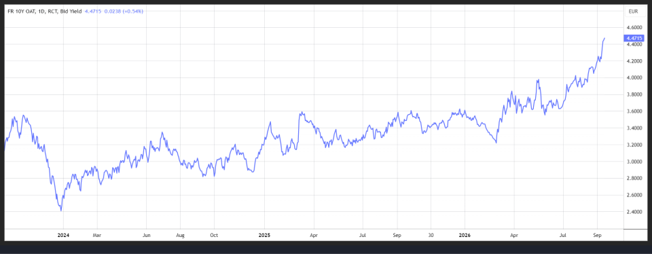
La hausse des taux ne se cantonne pas aux Etats-Unis, le rendement de l’obligation française à 10 ans ayant atteint son niveau le plus élevé depuis 2008.
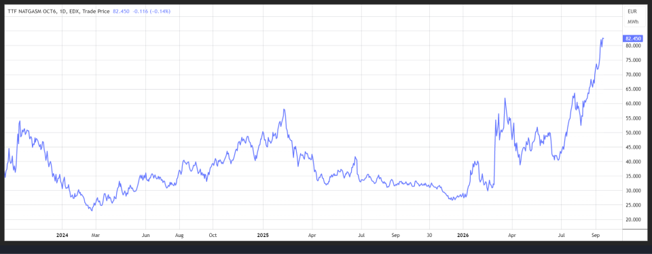
Et les tensions sur les prix de l’énergie inquiètent évidemment sur les risques de hausse de l’inflation. J’ai longuement évoqué lors de l’émission « Les Clefs » hier l’impact négatif de la hausse du prix du gaz pour l’Europe.
Peter Kazimir, membre du Conseil des gouverneurs de la Banque centrale européenne en tant que gouverneur de la Banque centrale de Slovaquie a aussi exprimé ses inquiétudes.
« Mon attention se porte désormais moins sur les prix du pétrole et des carburants, mais de plus en plus sur ceux du gaz et de l’électricité », et d’ajouter, « l’inflation alimentaire, si importante pour les perceptions et les anticipations, devrait également s’accélérer ».
Comme expliqué hier durant l’émission, les pays européens ont tablé sur la fin du conflit en été et ont dès lors attendu pour restaurer leurs réserves. Mais la prolongation du conflit et l’approche de l’hiver les obligent à reconstituer les stocks, ce qui fait flamber les prix (voir le graphique) et risque d’entraîner une hausse des coûts du chauffage et de l’électricité, tout en alimentant l’inflation générale.
Et Kazimir de constater que « les risques d’inflation penchent clairement à la hausse. Le choc énergétique a déjà duré plus longtemps que beaucoup ne l’avaient prévu. Or, ses conséquences ne se sont pas encore pleinement répercutées sur l’économie ».
Et pour son collègue Martins Kazaks, également membre du Conseil des gouverneurs de la BCE, « les arguments en faveur d’un resserrement supplémentaire s’accumulent. Les taux d’intérêt pourraient devoir s’aventurer en territoire restrictif ».
Situation toujours contrastée
En Chine, avec une production industrielle qui reste portée par les exportations, mais un marché intérieur qui reste atone et un marché immobilier qui ne sort pas de son marasme.
La production industrielle affiche une hausse de 5,2 % en taux annuel en août contre un taux de 4,5 % en juillet.
En revanche, les ventes au détail n’ont augmenté que de 0,4 %, ralentissant par rapport à une hausse de 0,6 % en juillet.
Et surtout, l’investissement en immobilisations, incluant les infrastructures et l’immobilier, a diminué de 7,2 % au cours des huit premiers mois, marquant la plus forte baisse depuis avril 2020.
A lui seul, l’investissement immobilier a chuté de 19,9 % au cours des huit premiers mois par rapport à la même période de l’année dernière, bien que les investissements dans les industries de haute technologie aient augmenté de 5,2 %, conformément au boom mondial de l’IA.
Non seulement les investissements dans l’immobilier ont chuté, mais les ventes immobilières également, affichant un recul de 12,1 % en taux annuel sur les huit premiers mois de l’année.
Et il faudra du temps pour que les réformes annoncées le 28 août pour réguler le marché immobilier fassent leurs effets. Ces dernières comprennent des mesures visant à renforcer les exigences de prévente, à prolonger les durées des prêts hypothécaires, et à augmenter la supervision du financement des projets.
Les prix des logements neufs ont baissé de 0,1 % en août, comme en juillet et en juin, soit sur base annuelle, une chute de 3 % contre un recul de 3,2 % en juillet.
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances