• NL
  • FR
BoleroPowered by KBC
menu

Orderdesk: 02 303 33 01

Devenir client gratuitementVotre ABC de la Bourse gratuitLogin client
  • Analyses et VisionAnalyses et Vision
  • PlateformesPlateformes
    • Bolero
    • Mobile
  • Marchés et ProduitsOffre
    • Marchés
    • Produits
  • AcadémieAcadémie
    • Produits
    • Plateformes
    • Stratégie & Analyse
  • TarifsTarifs
  • SupportSupport
    • Documents
    • Questions fréquemment posées
    • Lexique
Devenir client gratuitementVotre ABC de la Bourse gratuitLogin client
  • Le Blog de Bolero

  • Topic

  • Topic

  • Topic

  • Topic

  • Le monde des ETF

  • Nos analystes

Pourquoi Bolero ?

Six bonnes raisons d'investir avec Bolero
  • Une vision lucide
  • Toujours au premier rang
  • Des experts pour vous
  • Une large offre
  • Une exécution rapide
  • Des tarifs serrés

Demandez un recueil d'infos

Contribution

Ce blog est rendu possible grâce à la contribution des analystes de KBC Asset Management, KBC Securities, KBC Market Research, des Content Managers de Bolero, des économistes et des equity strategists de KBC Groupe :

Andrea Gabellone, Bérangère Bivort, Bernard Keppenne, Cora Vandamme, Dieter Guffens, Dirk Thiels, Guglielmo Filangieri, Guy Sips, Jacob Mekhael, Jo Elsocht, Johan Van Gompel, Joren De Mesmaeker, Joris Franck, Kaat Ceulemans, Kurt Ruts, Kristof Samoy, Laurent Convent, Livio Luyten, Lynn Hautekeete, Mathias Janssens, Mathias Van der Jeugt, Mathijs Geerts Danau, Marion Geubel, Michiel Declercq, Peter Wuyts, Philippe Delfosse, Siegfried Top, Simon Hox, Thomas Couvreur, Tom Simonts, Wim Hoste en Wim Lewi.

Disclaimer

La présente publication de KBC Bank SA (Bolero) est fournie à titre d'information uniquement et ne constitue pas un conseil d'investissement spécifique et personnel, ni une offre ou une sollicitation d'offre d'achat ou de vente des produits financiers qui y sont mentionnés, ni une recherche d'investissement indépendante.
 
Le service fourni par Bolero n'est pas basé sur des conseils d'investissement. Bolero est la plateforme d'exécution d'ordres de KBC Bank SA par laquelle les transactions sur des produits financiers « non complexes » (au sens de la directive MiFID II) sont effectuées sur la base d'une « simple exécution (execution only) ». Bolero n'effectue pas de « test d'adéquation » pour les transactions portant sur des produits financiers non complexes. L'investisseur qui fait appel à ce service ne bénéficie donc pas de la protection des règles de conduite applicables. Les transactions portant sur des produits financiers « complexes » (au sens de la directive MiFID II) ne peuvent être effectuées qu'après une évaluation d'adéquation réussie. Les transactions par l'intermédiaire de Bolero se font toujours à l'initiative de l'investisseur. 
 
Lors de l'exécution et/ou de la transmission des transactions de l'investisseur, Bolero ne tient pas compte des aspects fiscaux, juridiques ou comptables liés à ces transactions, ne fournit pas de conseils relatifs à ces aspects et ne peut donc pas en être tenu responsable.
 
Investir dans des produits financiers comporte des risques. Les investisseurs doivent être en mesure de supporter le risque économique d'un investissement et de perdre tout ou partie du capital investi.
 
Copyright © KBC Bank SA/Bolero. Tous droits réservés. Ces informations ne peuvent être publiées, réécrites ou republiées sous quelque forme que ce soit.Le « blog » contient des publications de KBC Securities SA, KBC Asset Management SA, KBC Economics et de CBC. Pour ce qui concerne les sources externes, Bolero consulte divers sites d'information. Les contributions sont sélectionnées sur la base d'événements et de publications récents et concrets. La rédaction est faite par Marion Geubel, Bérangère Bivort ou Ellen Van Tongelen (équipe marketing Bolero, KBC Bank SA, supervisée par la FSMA). 

mer. 16 sept. 2026

9:34

Le blog de Bernard Keppenne : « La FED à l’épreuve des taux longs »

Partager cette page:

  • Tweet
  • Share
  • Share

Comme nous sommes condamnés à attendre la décision de la FED ce soir, avec une hausse attendue, car un statu quo serait très mal accepté par les marchés, intéressons-nous à la position de la Banque d’Angleterre.

Position de la BoE

Cette dernière se réunit demain, mais à contrario de la FED et de la BOJ, elle devrait laisser ses taux inchangés.

Ce qui ne veut pas dire que les taux ont échappé à la forte tension observée partout, bien au contraire, comme le montre le graphique de l’évolution du rendement de l’obligation en sterling à deux ans.
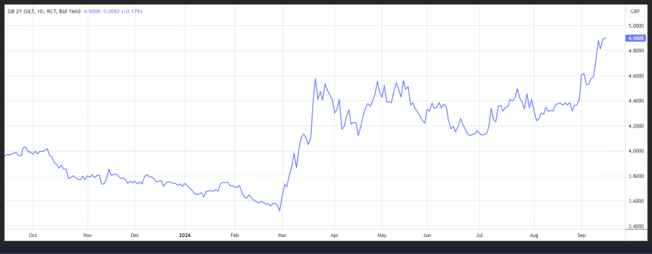
Le chiffre d’inflation, publié ce matin, devrait indiquer que celle-ci reste contenue et que le taux directeur à 3,75 % est suffisamment restrictif pour le moment.

L’inflation sous-jacente aurait progressé de 0,3 % en août, contre 0,2 % en juillet, soit un taux annuel inchangé à 2,6 %. L’inflation des salaires, fortement suivie par la BoE, est attendue en taux annuel à 3,5 % contre 3,4 %.

Mais si le statu quo est attendu, selon le Telegraph, la BoE devrait annoncer, demain, qu’elle cessera de vendre des obligations d’Etat à long terme. Selon, l’article, elle devrait arrêter les ventes d’obligations à 20 et à 30 ans, le rendement du 30 ans se situant à son niveau le plus élevé depuis 1998.
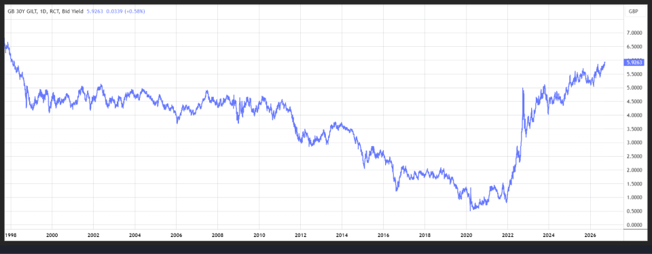
Comme d’autres Banques centrales, la BoE avait acheté massivement des obligations d’Etat au moment de la crise des subprimes et ensuite pendant la période Covid, ce qui avait gonflé son bilan de 875 milliards de sterling d’obligations.

Depuis qu’elle a cessé de réinvestir les produits des obligations à échéance en février 2022, les avoirs obligataires de la BoE ont chuté de plus de 400 milliards de livres, dont un tiers, grâce à des ventes actives, contrairement à la FED et à la BCE qui laissent les obligations qu’elles détiennent arriver à échéance, mais ne les vendent pas.

Si l’information est confirmée demain, cela reviendrait pour la BoE à procéder à une forme d’assouplissement monétaire, sans bouger pour autant son taux directeur.

Un élément de plus ?

En faveur de la hausse des taux au Japon, après la publication du chiffre des importations, qui ont connu leur plus forte hausse en près de quatre ans en août.

Elles ont augmenté de 28 % par rapport à l’année précédente, en août, la plus forte hausse depuis novembre 2022, suite à la hausse des prix du pétrole et malgré la hausse du yen.

Les exportations ont augmenté de 19,3 % en taux annuel contre une hausse de 23,2 % en juillet, toujours soutenues par les livraisons de puces.

Les exportations vers les États-Unis ont augmenté de 24,9 % par rapport à l’année précédente, tandis que celles vers la Chine ont augmenté de 20,6 %.

Comme le prix du baril a encore augmenté depuis lors, les coûts d’importation du Japon pourraient rester élevés dans les mois à venir.

Il ne fallait pas nécessairement ces nouvelles données, car le marché a déjà totalement intégré la hausse de taux de la part de la BOJ, ce vendredi.
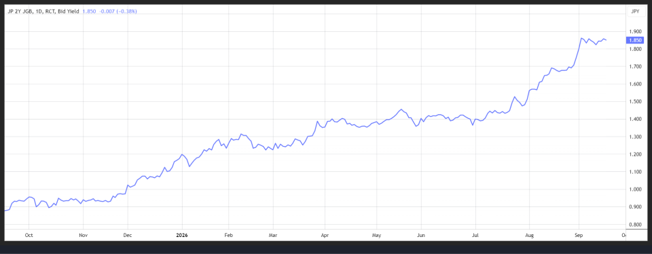
Elle devrait faire passer son taux de 1 % à 1,25 %, mais les marchés vont essentiellement se concentrer sur les propos du gouverneur, Kazuo Ueda, concernant le calendrier et le rythme de nouvelles hausses.

Et la tâche de Ueda ne sera pas simple. Car si la BOJ ne se montre pas assez ferme pour la suite, et que ses propos sont interprétés comme trop accommodants, cela pourrait déclencher une nouvelle baisse du yen, ce qui ferait grimper les prix à l’importation.

Si, en revanche, il se montre trop belliciste, cela pourrait bouleverser le marché obligataire, qui connaît déjà de fortes tensions.

En attendant la FED

La fourchette de taux actuelle de la FED est entre 3,50 % et 3,75 %, et le marché table à 90 % sur une hausse de 0,25 % ce soir.  

Le scénario d’un statu quo n’est donc pas totalement exclu, mais ses conséquences pourraient être cataclysmiques.

Dans le cas d’une hausse, le marché sera très attentif aux prévisions de taux de la part des membres du Comité.

Avec aussi une question cruciale, à savoir comment les taux longs vont réagir, en sachant que le rendement du Treasury 10 ans a déjà pris 100 points de base depuis le début de l’année, et qu’historiquement un cycle de hausse des taux de la part de la FED a toujours provoqué une hausse des taux longs.

Mais sommes-nous au début d’un cycle ? Et est-ce que cela sera un cycle court, ce qui est plutôt le scénario actuel ?

Mais pour autant, la hausse de la part de la FED ne fera pas disparaître par enchantement, les forces qui ont poussé les rendements à ces sommets, à savoir les inquiétudes liées à la dette et aux déficits, les besoins d’investissement dans l’IA, l’inflation énergétique et la crédibilité politique.

Selon plusieurs études, en comparant les données historiques, le resserrement de la FED pourrait faire grimper le rendement à 10 ans de plus de 100 points de base.
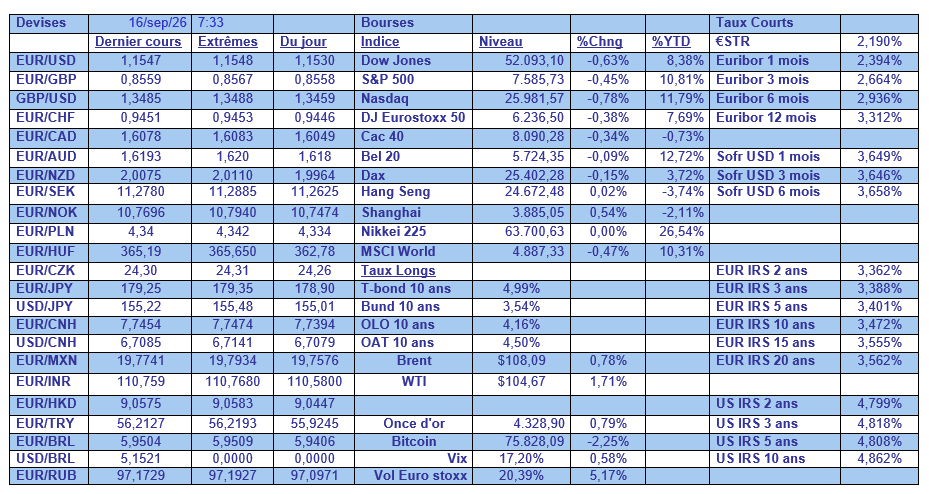
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances

Revenir à l'aperçu
Investir en ligne judicieusement
Devenir client gratuitementVotre ABC de la Bourse gratuitLogin client
Analyse et Vision
  • Analystes
  • Le Blog de Bolero
  • Focus sur Actions
Plateformes
  • Bolero
  • Mobile
Marchés et Produits
  • Marchés
  • Produits
Académie
  • Produits
  • Plateforme
  • Stratégie & Analyse
Événements et Formations
  • Événements
  • Formations
À propos de Bolero
  • Actualités
  • Bolero aujourd'hui
  • Relation Bolero et le Groupe KBC
Tarifs
  • Tarifs
Support
  • Documents
  • Déclaration d'accesibilité numérique
  • FAQ
  • Lexique
  • Plaintes
  • FAQ: MIFID II
Partenaires

Bolero Crowdfunding

  •   Home
  • Analyses et Vision
  • Plateformes
  • Marchés et Produits
  • Académie
  • Tarifs
  • Support
Powered by KBC }}

Powered by KBC

  • © Bolero 2026
  • Privacy statement
  • Conditions juridiques
  • Plan du site