


lun. 28 sept. 2026

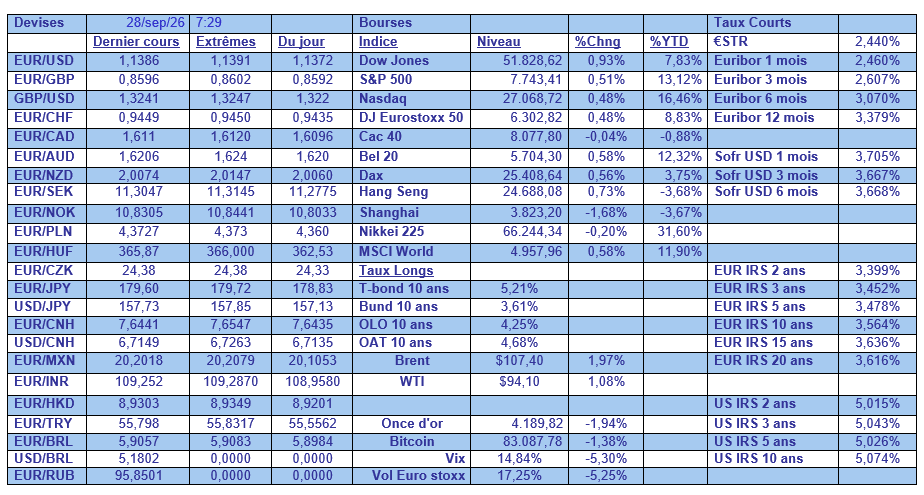
Toujours une situation de ni paix ni guerre au Moyen-Orient, ce qui maintient le prix du Brent au-dessus des 100 $, contribuant à exercer une pression à la hausse sur les taux.
Pas d’accord
Ce week-end, Trump a rejeté une proposition iranienne de rouvrir le détroit d’Ormuz, affirmant que Téhéran était désespéré de conclure un accord. Tout en déclarant que les discussions se poursuivraient cette semaine.
Résultat, le Brent est à 107 $ et le prix du diesel se situe à des sommets historiques, compte tenu du manque de capacité de raffinage.
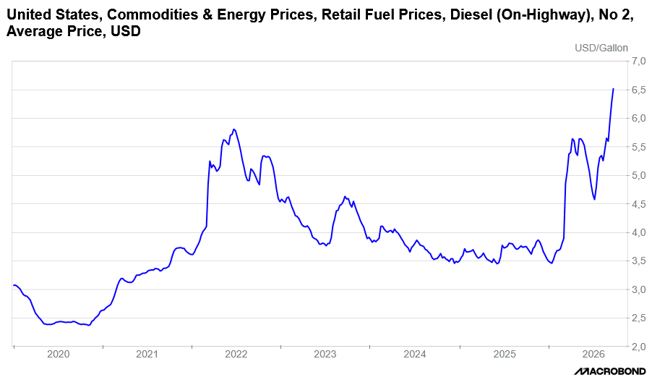
La conséquence sur les taux se fait toujours sentir, le rendement du Treasury 30 ans se situe à 5,51 %, ayant grimpé de 27 points de base sur le mois, et celui du Treasury 2 ans est à 4,90 %, ayant grimpé de 55 points de base.

Cette hausse concomitante des taux et des prix de l’énergie affecte le moral des consommateurs américains, selon l’enquête sur les consommateurs de l’Université du Michigan.
L’indice est en baisse de 15 % par rapport à janvier. Et clairement la crainte de l’inflation explique cette érosion. La mesure des attentes des consommateurs concernant l’inflation pour l’année à venir est passée à 4,6 % contre 4,0 % en août. Et les attentes des consommateurs concernant l’inflation pour les cinq années suivantes ont légèrement augmenté à 3,4 % après être restées à 3,3 % pendant trois mois consécutifs.
Ces attentes d’inflation en hausse inquiètent la FED, et en particulier la présidente de la FED de Cleveland, Beth Hammack, qui a déclaré, vendredi, qu’elle s’inquiète que les risques d’inflation persistants et élevés conditionnent le public américain à accepter des prix élevés comme norme.
« Le plus grand risque que je vois actuellement avec l’inflation est qu’un état d’esprit inflationniste commence à s’installer », et dès lors, « nous devons nous assurer que cette politique reste restrictive pour aider à ramener les choses à la cible ».
Comme plusieurs autres membres de la FED, elle a souligné que la forte inflation ne résulte pas seulement de chocs comme les tarifs commerciaux et les impacts énergétiques de la guerre contre l’Iran, mais aussi d’une demande robuste liée à la solide performance de l’économie et à la stabilité du marché du travail.
Les chiffres attendus ce vendredi sur le marché de l’emploi devraient confirmer la bonne tenue du marché du travail, et la croissance au troisième trimestre, en taux annualisé, devrait être de 5 %, selon les prévisions de la FED d’Atlanta.
Ce qui justifie en partie le niveau actuel des taux d’intérêt à long terme, et n’est pas un frein à l’investissement des entreprises.
Pour preuve, les commandes de biens d’équipement non liées à la défense, à l’exclusion des avions, ont bondi de 1,6 % le mois dernier après une hausse de 0,6 % en juillet.
Les commandes d’ordinateurs et de produits associés ont bondi de 1,5 % et ont augmenté de 20,1 % sur une base annuelle. Les commandes d’équipements de communication ont augmenté de 0,3 % et ont bondi de 35,8 % sur une base annuelle.
Prudence cependant pour la suite, car certains économistes ont indiqué qu’il y avait déjà des signes de ralentissement des dépenses en capital, ce qui indique une modération des plans de dépenses d’investissement dans les enquêtes régionales de la Réserve fédérale sur le secteur manufacturier.
Il n’y a pas que la FED
Qui s’inquiète de la hausse de l’inflation, le gouverneur de la Banque d’Angleterre, Andrew Bailey, a déclaré vendredi que des prix de l’énergie persistants rendraient plus difficile pour la Banque centrale de maintenir les taux d’intérêt inchangés.
« Il va devenir plus difficile de maintenir cette position plus nous aurons des prix élevés de l’énergie », a-t-il déclaré.
Si Bailey a voté pour le statu quo lors de la dernière réunion, vote à 6 contre 3, le changement de ton est net et pourrait faire pencher la balance lors de la prochaine réunion.
Il faut dire que la BoE s’attend à ce que l’inflation « atteindrait désormais un peu plus de 4 % début 2027 », ce qui explique que la probabilité d’une hausse des taux en novembre se situe à 80 %.
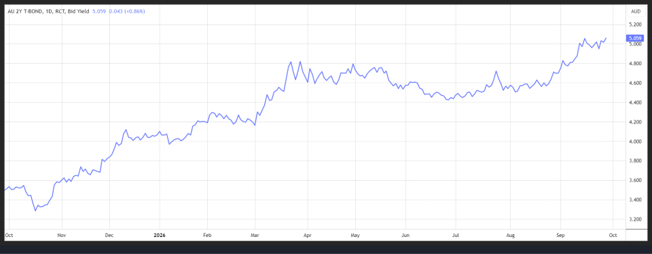
Et demain matin, la Banque centrale d’Australie devrait augmenter encore une fois son taux directeur de 0,25 % pour le porter à 4,60 %, hausse déjà intégrée par le marché vu le niveau de l’obligation à deux ans.
Et la BOJ s’inquiète aussi
Pour rappel, cette dernière avait augmenté ses taux en juin et encore ce mois-ci, avec une pause en juillet.
Mais, selon les minutes de cette réunion de juillet, certains des membres du Comité ont appelé à des hausses plus rapides des taux d’intérêt.
Ainsi un membre a déclaré « les marchés semblaient s’attendre à ce que la BOJ relève les taux d’intérêt par intervalles d’environ six mois. Mais le rythme des hausses de taux pourrait être plus rapide que ces attentes du marché, étant donné que l’inflation sous-jacente avait approché les 2 % et qu’il est plus important de se concentrer sur les risques de hausse des prix ».
La BOJ doit accélérer les hausses de taux, car le risque d’attente n’est plus marginal, a déclaré un autre membre avertissant que l’économie subira d’énormes dégâts si les risques d’inflation se matérialisent.
Et le procès-verbal reprend également les propos d’un autre membre qui estime que « même si le niveau exact de neutre ne pouvait être déterminé, la BOJ doit augmenter son taux directeur, qui reste en dessous de la limite inférieure de la fourchette de taux neutre largement estimée, afin de poser les bases de la normalisation de la politique et de garantir qu’elle puisse ajuster la politique avec agilité ».
En écho à ces minutes, ce matin, l’indice des prix des services a augmenté de 3,7 % en août en taux annuel contre un taux de 3,6 % en juillet, soit le rythme annuel le plus rapide depuis juin 2024.
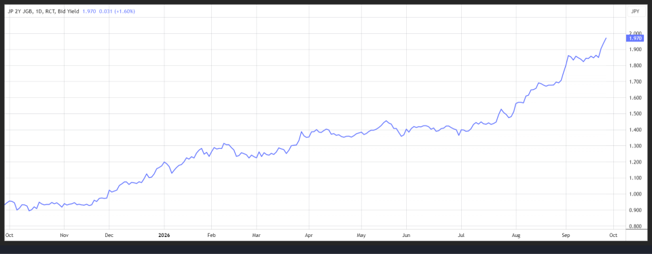
Pas étonnant après tout cela que le rendement de l’obligation japonaise à 2 ans poursuive son ascension.
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances