


ven. 25 sept. 2026

Tous étaient frappés, même les pays du Nord de l’Europe resserrent leurs taux ou sont en passe de le faire, alors que le sell-off sur le marché obligataire aux Etats-Unis s’est poursuivi.
Au Nord
Hier, la Banque centrale norvégienne a augmenté son taux de 0,25 % pour le porter à 4,50 %, et ne compte pas s’arrêter là, selon sa gouverneure. Cette dernière a en effet déclaré, « nous pensons qu’il sera nécessaire de maintenir des taux d’intérêt élevés pendant un certain temps, et nous sommes prêts à les relever si les perspectives d’inflation le justifient ».
Le marché a bien compris le message et le rendement de l’obligation à 3 ans a continué de progresser.
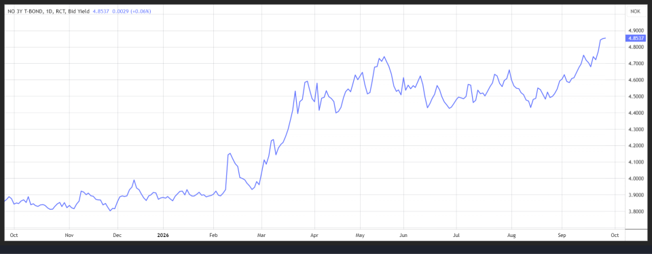
Cette fermeté dans les propos de la part de la Banque centrale s’explique parce que même si « au cours de l’été, l’inflation sous-jacente s’est modérée et était inférieure aux attentes. Mais les perspectives d’inflation un peu plus avancées ne semblent pas avoir changé de manière significative », a souligné la gouverneure.
La Banque centrale suédoise a laissé son taux inchangé à 1,75 %, comme attendu, et n’a pas encore procédé au moindre resserrement monétaire depuis le début de la guerre en Iran.
Mais la donne pourrait changer comme l’a déclaré son gouverneur, Erik Thedeen, « si les perspectives d’inflation et de croissance restent les mêmes, le taux directeur augmentera avant la fin de l’année ».
Le marché n’avait pas attendu pour pousser le rendement de l’obligation à 2 ans à des niveaux largement supérieurs, et s’est trouvé partiellement conforté dans son évolution après ces propos.
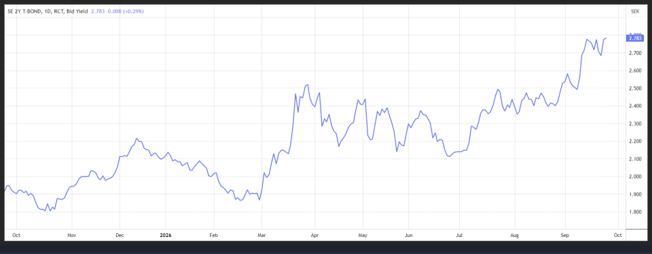
Surtout quand Thedeen a ajouté, « ce que nous disons, c’est que nous pensons augmenter les taux plus d’une fois en raison de la très forte économie associée aux perturbations des chaînes d’approvisionnement ».
Et la Banque centrale a de la latitude, car la croissance a fortement repris, et elle a d’ailleurs relevé sa prévision de croissance pour cette année à 2,8 % contre 2,2 % en juin.
Sell-off
Malgré l’ampleur du mouvement avant-hier sur le marché obligataire aux Etats-Unis, on n’observe aucune accalmie.
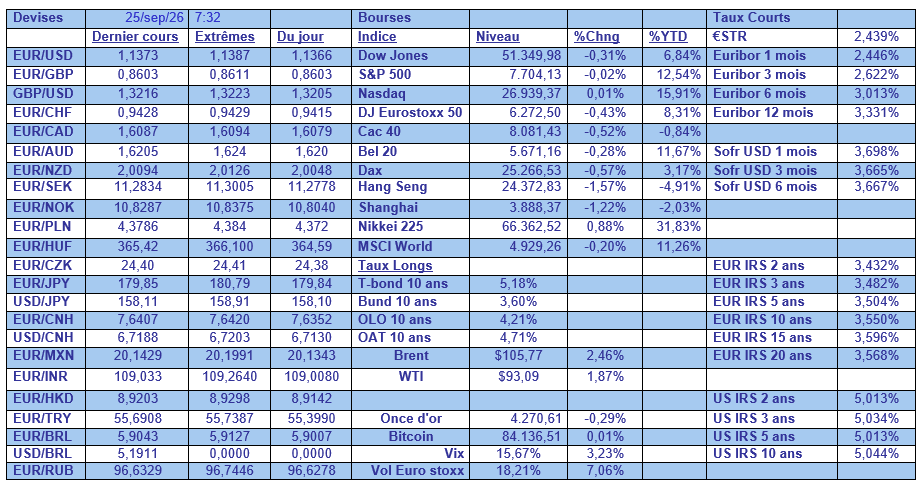
Le rendement du Treasury 30 ans à 5,48 % a atteint son niveau le plus élevé depuis 2004, et celui à 10 ans a atteint 5,20 %.
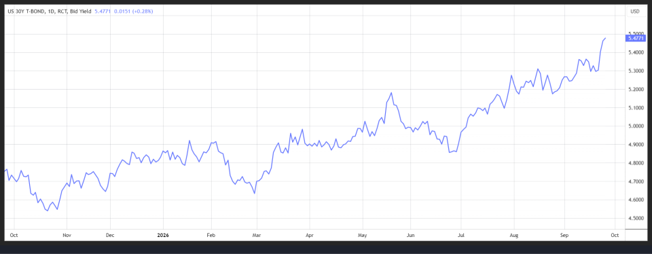
Ce niveau de 5 % pour le 10 ans ouvre la brèche vers de niveau de 6 %, niveau qui pourrait affecter les bourses, mais aussi évidemment les coûts des emprunts et dès lors peser sur la croissance.
Mais le mouvement ne se cantonne pas au marché obligataire américaine, le rendement du Bund 10 ans a atteint le niveau de 3,60 %, soit son niveau le plus élevé depuis 17 ans.
Je ne vais pas revenir sur tous les facteurs qui expliquent cette tension, mais souligné simplement que, ce matin, le prix du Brent à 105 $ n’est pas de nature à apaiser cette dernière.
Et dans ces facteurs il y a les perspectives de hausse de taux de la part de la FED, perspectives qui ont été encore renforcées par des propos du président de la FED de New York, John Williams.
Car pour ce dernier, alors que le marché prévoit une nouvelle hausse des taux avant la fin de l’année, il a estimé que c’était « une façon raisonnable d’envisager la situation ».
Michael Barr, membre du conseil des gouverneurs de la FED, a été dans le même sens en constatant que « les risques pesant sur la réalisation de notre objectif d’inflation se sont accrus, tandis que ceux qui pèsent sur le marché du travail se sont atténués ».
Et Anna Paulson, présidente de la FED de Philadelphie, d’enchaîner, « ramener l’inflation à 2 % est une priorité absolue, et je soutiendrai la voie politique qui nous y mènera tout en pesant soigneusement les risques pour le marché du travail ».
Tout comme Paulson, membre votant du Federal Open Market Committee de la Banque centrale, qui a déclaré que « si les conditions évoluent comme je le prévois, un léger resserrement supplémentaire pourrait être justifié ».
Et pour finir, la présidente de la FED de Cleveland, Beth Hammack, a enfoncé le clou en constatant que « les conditions actuelles aux États-Unis indiquent que la production croît à un rythme soutenu et que le marché du travail reste proche de ma définition d’emploi maximal, mais l’inflation reste élevée ».
Et dès lors « les perspectives d’inflation restent très incertaines, avec des risques à la hausse. Plus l’inflation élevée persiste, plus il peut être difficile et coûteux de la ramener ».
Confirmation
L’indice IFO, qui mesure le moral des entreprises allemandes, est venu confirmer la reprise et l’embellie constatée par l’indice PMI.
L’indice du climat des affaires est passé de 88,8 en août à 89,9 en septembre, et comme le montre le graphique tous les sous-indices sont en hausse.
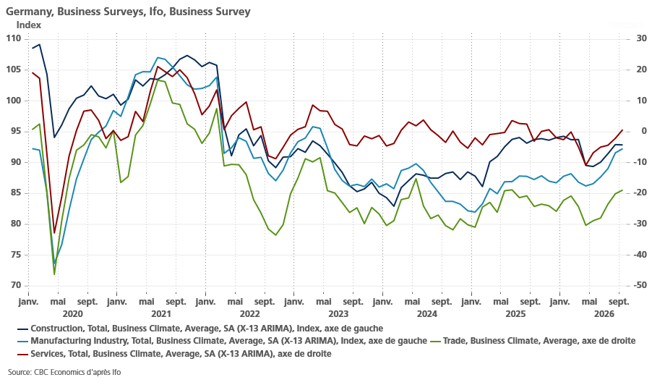
Cette hausse des indices vient conforter la vision des cinq principaux instituts économiques du pays qui ont révisé leur prévision commune d’une croissance qui serait de 1,3 % cette année contre 0,6 % précédemment.
En Belgique, l’indice de confiance des affaires de la BNB a légèrement progressé, mais par rapport aux indices PMI dans la zone euro l’amélioration est très timide.
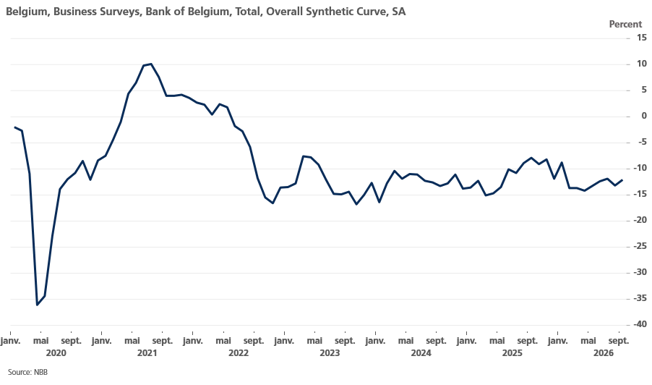
Si la BNB souligne que « dans l’industrie manufacturière, toutes les composantes de l’indicateur de confiance des chefs d’entreprise se sont redressées », en revanche, le climat des affaires se détériore dans les autres secteurs d’activité.
Et en particulier dans le secteur des services, le communiqué de la BNB indiquant que c’est le secteur « où la perte de confiance a été la plus marquée, toutes les composantes de l’indicateur se sont détériorées. Le niveau d’activité actuel est jugé nettement moins favorable et les perspectives à cet égard, tout comme celles concernant la demande globale du marché, sont jugées beaucoup plus négatives ».
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances