


mer. 23 sept. 2026

Les discours se suivent et se ressemblent, et je ne parle pas des discours de Trump, mais des membres de la FED, qui se sont manifestement donnés le mot, même si le reflux du prix du baril diminue un peu la pression.
Suite donc
Pour le président de la FED de Richmond, Tom Barkin, « les risques pour l’inflation l’emportent sur les risques pour l’emploi maximal. C’est pourquoi nous avons augmenté les taux ».
A nouveau, il ne s’agit pas d’un membre votant, mais pour autant il participe au débat, et il laisse la porte ouverte en ajoutant « des hausses supplémentaires seront-elles nécessaires, et combien ? Nous verrons ».
Ce qui est intéressant à souligner c’est que Barkin reprend le même narratif que ses collègues en soulignant, « il est tentant d’essayer d’attribuer la forte inflation à une poignée de catégories particulièrement exposées au conflit au Moyen-Orient ou aux tarifs douaniers. Mais une grande partie de l’indice des prix des dépenses de consommation personnelle augmente à un taux annuel supérieur à 3 % ».
Et de poursuivre, « j’entends aussi de l’élan en dehors des centres de données. Le secteur de la défense est en pleine forme. Les contacts dans le secteur manufacturier commencent à sembler plus positifs. Les banquiers nous disent que les pipelines sont en bonne santé ».
La présidente de la FED de Boston, Susan Collins, ne dit pas autre chose, « je vois désormais une probabilité accrue de scénarios futurs où l’inflation restera nettement au-dessus de 2 % ».
« Avec un marché du travail mieux établi, la politique monétaire peut se concentrer sur un retour opportun à la stabilité des prix, surtout après cinq ans et demi d’inflation trop élevée ». Dès lors, « un taux des fonds fédéraux un peu plus restrictif aidera à garantir que l’inflation revienne durablement à l’objectif ».
On le voit, les membres de la FED s’inquiètent plus d’une inflation durablement trop élevée à cause d’une forte demande qu’à cause de la hausse des prix de l’énergie.
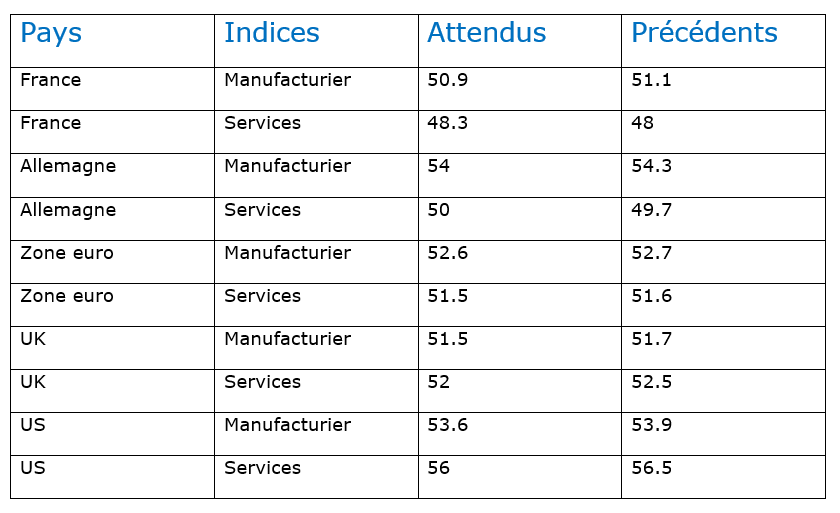
Les indices PMI, qui seront publiés aujourd’hui en zone euro, en Grande-Bretagne et aux Etats-Unis devraient venir justement confirmer cette très bonne tenue de l’économie américaine.
Inquiétudes en Europe
Par rapport à la hausse du prix de l’énergie, car, comme l’a souligné Philip Lane, l’économiste en chef de la BCE, le choc énergétique dure plus longtemps que ce que nous avions prévu, « en conséquence, nous pensons que cette seconde vague d’augmentation des prix de l’énergie devrait conduire à une inflation plus élevée et plus persistante, avant qu’elle ne recule vers notre objectif à partir de la mi-2027 ».
A la question de savoir si cette hausse des prix de l’énergie se répercutait à d’autres prix, Lane a répondu, « jusqu’à présent, de février à aujourd’hui, nous n’en avons pas eu, et c’est la bonne nouvelle. Cependant, la deuxième vague d’augmentations des prix de l’énergie que nous voyons aujourd’hui risque de mettre une pression à la hausse sur les prix des aliments, les prix de l’énergie en général, y compris l’électricité, et les prix des biens en général. En revanche, les pressions sur les services devraient rester relativement contenues ».
Pour le président de la Bundesbank, Joachim Nagel, les prix du pétrole sont un indicateur de plus en plus important pour les décideurs de la BCE dans la fixation des taux d’intérêt, mais d’autres facteurs jouent également un rôle crucial.
Tout en reconnaissant que « ce n’est certainement pas le seul indicateur, mais il est devenu un indicateur plus pertinent au cours des quatre dernières années, c’est certain ».
Et dès lors « je ne peux pas exclure que si nous sommes confrontés à des prix de l’énergie aussi élevés, nous devrons entrer dans le territoire légèrement restrictif de la politique monétaire ».
Si les indices PMI en zone euro devraient consolider leurs positions, en revanche, l’indice de confiance des consommateurs en Belgique, publié par la BNB, souligne une forte détérioration du sentiment général quant à la situation économique future en Belgique.
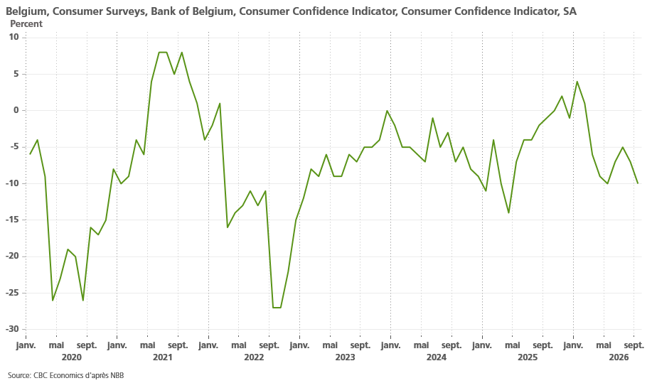
La persistance du conflit au Moyen-Orient et les discussions budgétaires, avec les craintes de nouvelles taxes, expliquent ce recul de la confiance.
Le diesel au centre de toutes les attentions
J’évoquais hier la question, ô combien délicate, du prix du diesel, aux Etats-Unis en particulier, mais pas uniquement.
Certains candidats républicains avaient appelé à interdire les exportations de diesel pour espérer faire baisser son prix et dès lors contenter leur électorat. Trump leur a emboîté le pas, et c’est aussi pour cela qu’il a demandé à Zelenskiy de ne plus bombarder les raffineries en Russie.
Car les principaux producteurs de diesel sont la Russie, l’Arabie saoudite et les Émirats arabes unis.
Mais cet arrêt des exportations pourrait se retourner contre les Américains, selon le secrétaire à l’Énergie, Chris Wright, « si vous commencez à mettre des barrières sur les flux, vous réduirez rapidement la production et vous aurez moins d’approvisionnement. Nous avons besoin de plus d’approvisionnement, pas de moins ».
Et cela aggraverait la situation en Europe, qui dépendait fortement du Moyen-Orient et qui a dû trouver de nouvelles sources d’approvisionnement. Le Moyen-Orient a fourni près de 41 % des importations de diesel de l’Europe en 2025, selon les données de Kpler.
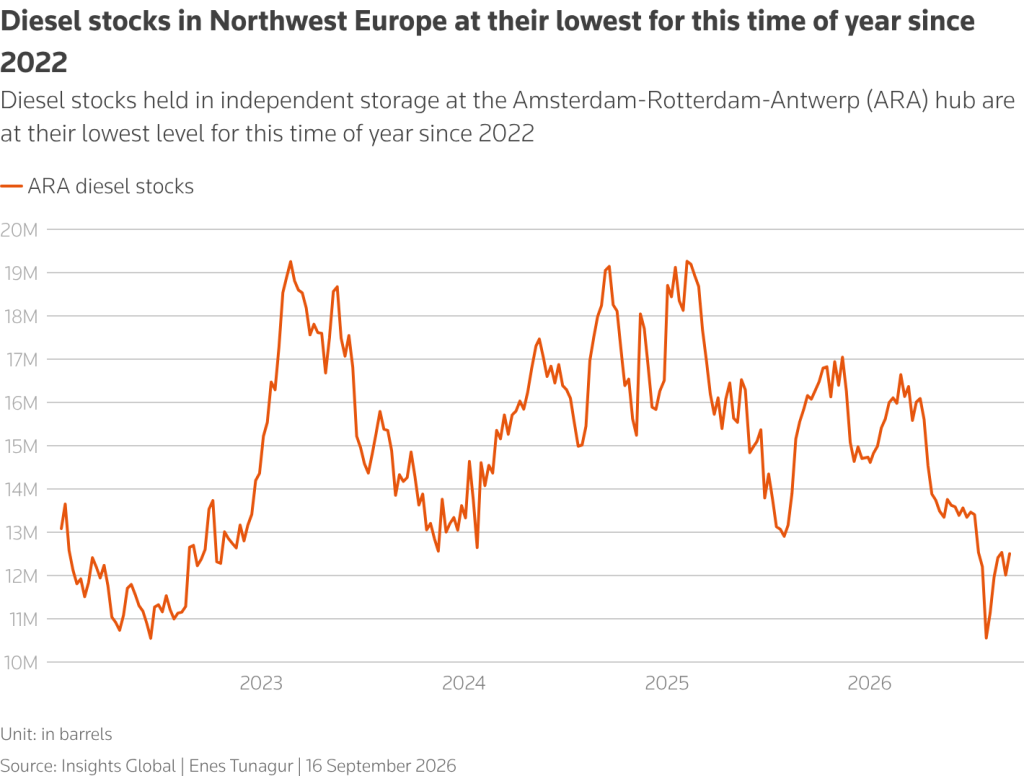
Résultat, en Europe, les stocks du principal centre de raffinage et de stockage d’Amsterdam-Rotterdam-Anvers étaient à leur plus bas niveau pour cette période de l’année au 10 septembre, selon les données d’Insights Global.
Et les difficultés d’approvisionnement ne concernent pas que l’Europe, la Turquie et le Brésil, qui avaient importé du diesel de Russie, ont dû aussi chercher de nouvelles sources depuis que la Russie a interdit ses exportations suite aux frappes ukrainiennes.
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances