• NL
  • FR
BoleroPowered by KBC
menu

Orderdesk: 02 303 33 01

Devenir client gratuitementVotre ABC de la Bourse gratuitLogin client
  • Analyses et VisionAnalyses et Vision
  • PlateformesPlateformes
    • Bolero
    • Mobile
  • Marchés et ProduitsOffre
    • Marchés
    • Produits
  • AcadémieAcadémie
    • Produits
    • Plateformes
    • Stratégie & Analyse
  • TarifsTarifs
  • SupportSupport
    • Documents
    • Questions fréquemment posées
    • Lexique
Devenir client gratuitementVotre ABC de la Bourse gratuitLogin client
  • Le Blog de Bolero

  • Topic

  • Topic

  • Topic

  • Topic

  • Le monde des ETF

  • Nos analystes

Pourquoi Bolero ?

Six bonnes raisons d'investir avec Bolero
  • Une vision lucide
  • Toujours au premier rang
  • Des experts pour vous
  • Une large offre
  • Une exécution rapide
  • Des tarifs serrés

Demandez un recueil d'infos

Contribution

Ce blog est rendu possible grâce à la contribution des analystes de KBC Asset Management, KBC Securities, KBC Market Research, des Content Managers de Bolero, des économistes et des equity strategists de KBC Groupe :

Andrea Gabellone, Bérangère Bivort, Bernard Keppenne, Cora Vandamme, Dieter Guffens, Dirk Thiels, Guglielmo Filangieri, Guy Sips, Jacob Mekhael, Jo Elsocht, Johan Van Gompel, Joren De Mesmaeker, Joris Franck, Kaat Ceulemans, Kurt Ruts, Kristof Samoy, Laurent Convent, Livio Luyten, Lynn Hautekeete, Mathias Janssens, Mathias Van der Jeugt, Mathijs Geerts Danau, Marion Geubel, Michiel Declercq, Peter Wuyts, Philippe Delfosse, Siegfried Top, Simon Hox, Thomas Couvreur, Tom Simonts, Wim Hoste en Wim Lewi.

Disclaimer

La présente publication de KBC Bank SA (Bolero) est fournie à titre d'information uniquement et ne constitue pas un conseil d'investissement spécifique et personnel, ni une offre ou une sollicitation d'offre d'achat ou de vente des produits financiers qui y sont mentionnés, ni une recherche d'investissement indépendante.
 
Le service fourni par Bolero n'est pas basé sur des conseils d'investissement. Bolero est la plateforme d'exécution d'ordres de KBC Bank SA par laquelle les transactions sur des produits financiers « non complexes » (au sens de la directive MiFID II) sont effectuées sur la base d'une « simple exécution (execution only) ». Bolero n'effectue pas de « test d'adéquation » pour les transactions portant sur des produits financiers non complexes. L'investisseur qui fait appel à ce service ne bénéficie donc pas de la protection des règles de conduite applicables. Les transactions portant sur des produits financiers « complexes » (au sens de la directive MiFID II) ne peuvent être effectuées qu'après une évaluation d'adéquation réussie. Les transactions par l'intermédiaire de Bolero se font toujours à l'initiative de l'investisseur. 
 
Lors de l'exécution et/ou de la transmission des transactions de l'investisseur, Bolero ne tient pas compte des aspects fiscaux, juridiques ou comptables liés à ces transactions, ne fournit pas de conseils relatifs à ces aspects et ne peut donc pas en être tenu responsable.
 
Investir dans des produits financiers comporte des risques. Les investisseurs doivent être en mesure de supporter le risque économique d'un investissement et de perdre tout ou partie du capital investi.
 
Copyright © KBC Bank SA/Bolero. Tous droits réservés. Ces informations ne peuvent être publiées, réécrites ou republiées sous quelque forme que ce soit.Le « blog » contient des publications de KBC Securities SA, KBC Asset Management SA, KBC Economics et de CBC. Pour ce qui concerne les sources externes, Bolero consulte divers sites d'information. Les contributions sont sélectionnées sur la base d'événements et de publications récents et concrets. La rédaction est faite par Marion Geubel, Bérangère Bivort ou Ellen Van Tongelen (équipe marketing Bolero, KBC Bank SA, supervisée par la FSMA). 

ven. 18 sept. 2026

9:41

Le blog de Bernard Keppenne : « L’énergie revient en force »

Partager cette page:

  • Tweet
  • Share
  • Share

Jamais deux sans trois, la Banque du Japon a augmenté à son tour son taux de 0,25 % pour le porter à 1,25 %, son plus haut niveau depuis 31 ans, mais la suite est plus floue.

Hausse au Japon

Elle était attendue et n’a pas surpris, mais le fait que deux membres aient voté contre la hausse a un peu refroidi les marchés, ce qui a entraîné une baisse du yen, et porté le Nikkei.
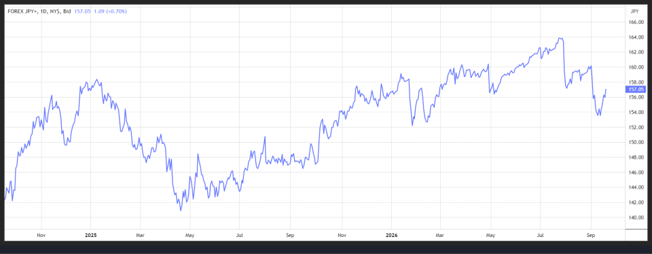
Cette dissidence pèse aussi sur les intentions futures de la BOJ, ce qui explique le repli du yen, même si le communiqué souligne que « l’inflation de gros reste élevée et les pressions sur les prix liées au commerce interentreprises ont commencé à déborder sur les prix à la consommation.  L’inflation sous-jacente approche les 2 % ».

Tous les regards sont désormais tournés vers la conférence de presse que tiendra le gouverneur Ueda, le marché cherchant des éléments indiquant que la BOJ est prête à poursuivre son resserrement monétaire.

Quelques heures avant cette réunion, les chiffres d’inflation ont été publiés et ont confirmé que cette dernière approchait les 2 %.

L’indice des prix à la consommation sous-jacent, qui exclut les aliments frais volatils, mais inclut les coûts du carburant, a augmenté de 1,7 % en août par rapport à l’année précédente, contre un taux de 1,8 % en juillet.

Et l’indice hors carburant s’est inscrit à 1,9 % en taux annuel, comme au mois de juillet.

Comme attendu

La BoE a laissé ses taux inchangés, et a annoncé qu’elle suspendait les ventes d’obligations dans le cadre de son programme de resserrement quantitatif pendant six mois, ce qui a fait chuter les rendements des obligations en sterling. 
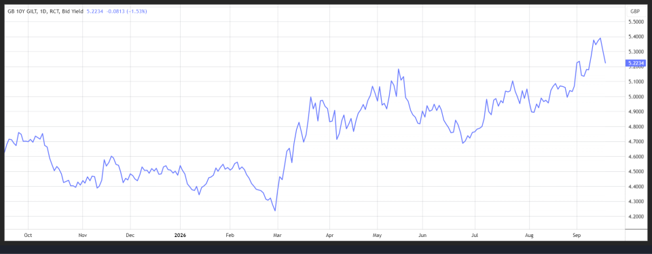
Comme lors de la réunion précédente, le statu quo a été voté à 6 contre 3, mais une hausse des taux pourrait intervenir en novembre compte tenu de la forte hausse des prix de l’énergie.

En effet, les contrats à terme britanniques sur le gaz naturel et le Brent ont bondi de près de 20 % ce mois-ci, une mauvaise nouvelle pour un pays fortement dépendant de l’énergie importée.

Mais en attendant, le changement le plus important a concerné les annonces concernant l’évolution de son bilan. La BoE a annoncé que sur les 488 milliards de sterlings d’obligations, elle conservera 120 milliards de sterlings en stock en permanence.

Sur les 368 milliards restants, 222 milliards de sterlings arriveront naturellement à échéance d’ici 2035.

Et le reste, ayant des échéances ne dépassant pas 2049, sera vendu à un rythme annuel de 20 milliards de sterlings. Mais pour le moment, ces ventes seront suspendues jusqu’en avril 2027.

Résultat, à partir d’avril 2027, le portefeuille sera réduit de 46 milliards de sterlings par an, soit plus lentement que les 70 milliards précédents, et cette décision vise clairement à atténuer la pression de vente à l’extrémité longue de la courbe des taux.

Hausse de l’inflation

L’inflation en Belgique a progressé en août pour atteindre 4,2 % en taux annuel contre 3,6 % en juillet,  à cause de la hausse des prix des carburants, du gasoil de chauffage, du gaz naturel et de l’électricité.

L’inflation sous-jacente, hors énergie et produits alimentaires non transformés, est par contre restée stable à 2,8 % en taux annuel.
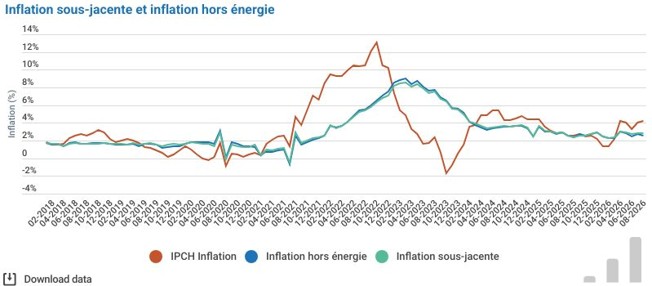
La Belgique n’échappe pas à l’impact négatif de la hausse des prix de l’énergie et n’échappe pas non plus au retard pris par l’Europe dans le réapprovisionnement de ses réserves de gaz naturel. Deux pays, l’Allemagne et les Pays-Bas, qui détiennent à eux deux 35 % de la capacité de stockage de l’UE, accusent un retard important.

Cette situation, avec la hausse du prix du baril, met une énorme pression sur les gouvernements pour prendre des mesures pour atténuer ces hausses.

Et les tensions pourraient s’accentuer avec un prix du gaz proche des 80 euros le mégawattheure (MWh), soit une hausse de 150 % sur un an.
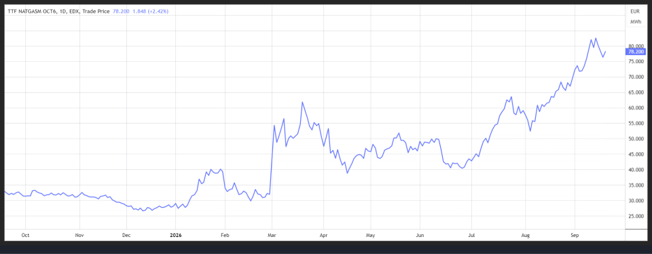
Et cette situation est particulièrement préoccupante, car il est attesté que les chocs gaziers génèrent des effets plus marqués et bien plus persistants qui se répercutent sur l’inflation sous-jacente.

Ce qui explique la hausse de taux de la BCE la semaine passée, et le fait qu’elle pourrait encore resserrer ceux-ci dans les prochains mois.

Sans surprise, les secteurs les plus vulnérables à cette hausse du prix du gaz sont les compagnies aériennes, la chimie, l’automobile et les matériaux de construction.

Il sera question de cette situation dans le débat qui aura lieu ce matin dans l’émission Matin Première auquel je vais participer à 8 h 30.
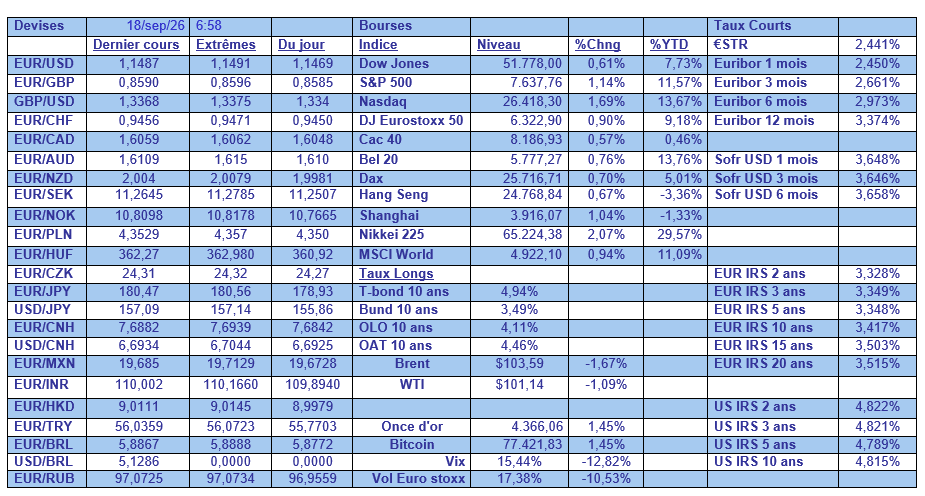
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances

Revenir à l'aperçu
Investir en ligne judicieusement
Devenir client gratuitementVotre ABC de la Bourse gratuitLogin client
Analyse et Vision
  • Analystes
  • Le Blog de Bolero
  • Focus sur Actions
Plateformes
  • Bolero
  • Mobile
Marchés et Produits
  • Marchés
  • Produits
Académie
  • Produits
  • Plateforme
  • Stratégie & Analyse
Événements et Formations
  • Événements
  • Formations
À propos de Bolero
  • Actualités
  • Bolero aujourd'hui
  • Relation Bolero et le Groupe KBC
Tarifs
  • Tarifs
Support
  • Documents
  • Déclaration d'accesibilité numérique
  • FAQ
  • Lexique
  • Plaintes
  • FAQ: MIFID II
Partenaires

Bolero Crowdfunding

  •   Home
  • Analyses et Vision
  • Plateformes
  • Marchés et Produits
  • Académie
  • Tarifs
  • Support
Powered by KBC }}

Powered by KBC

  • © Bolero 2026
  • Privacy statement
  • Conditions juridiques
  • Plan du site