



lun. 26 oct. 2026

Les agences de rating ont fait preuve de beaucoup de mansuétude vis-à-vis de la Belgique et de la France, en laissant les perspectives inchangées pour l’une et le rating inchangé pour l’autre.
Perplexe
Cette mansuétude laisse perplexe et montre une nouvelle fois que ces agences de rating ont perdu toute crédibilité.
Comment expliquer que Moody’s ait ainsi épargné la France, en laissant le rating à Aa3, alors que S&P et Fitch avaient dégradé la note de la France en 2024. En abaissant le rating, Moody’s ne faisait que s’aligner par rapport aux deux autres agences, nonobstant le fait que la situation économique s’est fortement dégradée depuis.
Pour justifier ce statu quo, Moody’s a déclaré « la note Aa3 suppose qu’un budget de réduction du déficit pour 2027 sera adopté, tandis que les coûts de financement et les tensions sociales s’atténueront quelque peu dans les prochains mois ».
Au vu des premières discussions sur le budget et de la poursuite des mouvements de contestation, cette vision idyllique de la situation par Moody’s laisse un peu pantois.
Et pour preuve, les indices PMI en zone euro ont ralenti en octobre, tirés vers le bas par une nette dégradation de ces derniers en France.
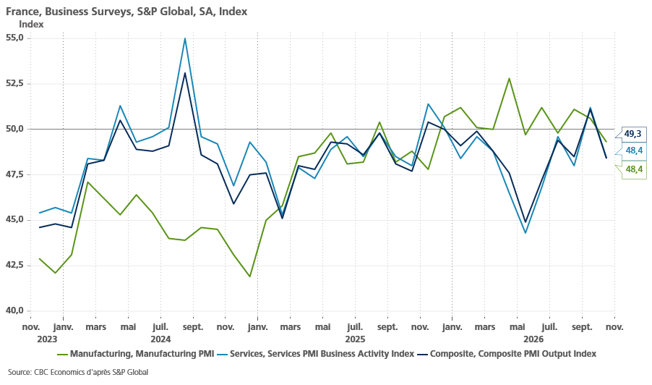
L’indice PMI composite de la zone euro est tombé à 51,9 en octobre contre 53,1 en septembre, son niveau le plus bas depuis juin.
Pour Chris Williamson, économiste en chef chez S&P Global Market Intelligence, « la clé du ralentissement plus large est l’escalade supplémentaire des pressions inflationnistes observées au cours du mois. Les coûts des intrants augmentent à nouveau fortement, le taux d’augmentation de l’industrie manufacturière s’accentuant sur le fait de prix de l’énergie plus élevés, poussant les entreprises à faire grimper leurs prix de vente afin de protéger leurs marges ».
Si les indices PMI en zone euro sont restés en territoire positif, en revanche, la France a vu ces derniers passer, sans exception, en territoire de contraction, affichant un plus bas niveau depuis 2012, en dehors de la période pandémique.
Pour la zone euro, le sous-indice des nouvelles commandes a connu un ralentissement, alors que les nouvelles commandes à l’exportation ont augmenté pour un troisième mois consécutif, signe plutôt encourageant.
Pas de mise en perspective négative pour la Belgique, ce qui étonne aussi, même si les conséquences sont moindres.
Ce qui étonne aussi, c’est le fait que l’indice de confiance des chefs d’entreprises, publié par la BNB, se redresse alors que les indices PMI en zone euro reculent.
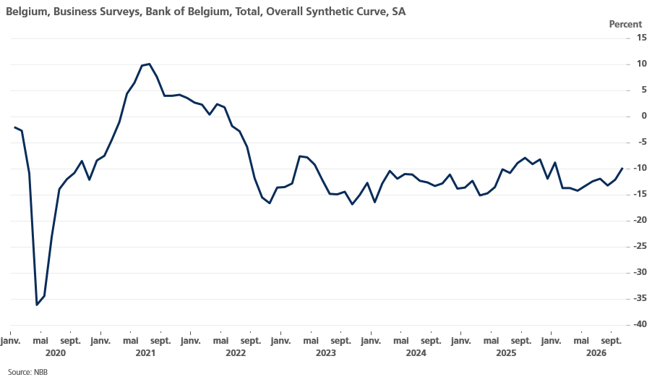
Selon le baromètre de la BNB, la confiance des chefs d’entreprise a atteint son niveau le plus élevé depuis janvier. Et il s’est amélioré dans l’industrie manufacturière, dans les services aux entreprises et dans la construction, seul le commerce a affiché un repli.
Rien n’explique cet optimisme, tout relatif j’en conviens, par rapport au climat dans la zone euro qui se dégrade.
La Grande-Bretagne se démarque
Les indices PMI montrent en effet que les entreprises britanniques connaissent leur mois d’activité le plus fort depuis février, avec des indices largement supérieurs aux prévisions.
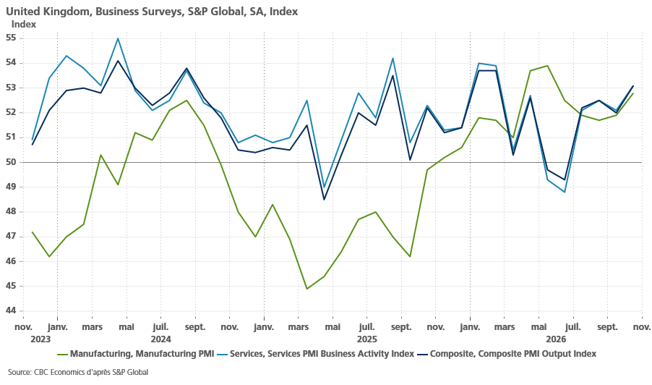
Non seulement, les entreprises ont repris les embauches, mais en plus l’industrie a connu sa plus forte augmentation de production depuis plus de deux ans, tandis que les entreprises de services ont signalé une accélération des nouvelles commandes.
Pour Chris Williamson, les pressions sur les prix sont restées fortes, avec selon lui un double impact, « non seulement rendant une hausse des taux de la Banque d’Angleterre lors de sa prochaine réunion de politique quasi certaine, mais aussi réduisant probablement les chances de nouvelles hausses de taux en 2027 ».
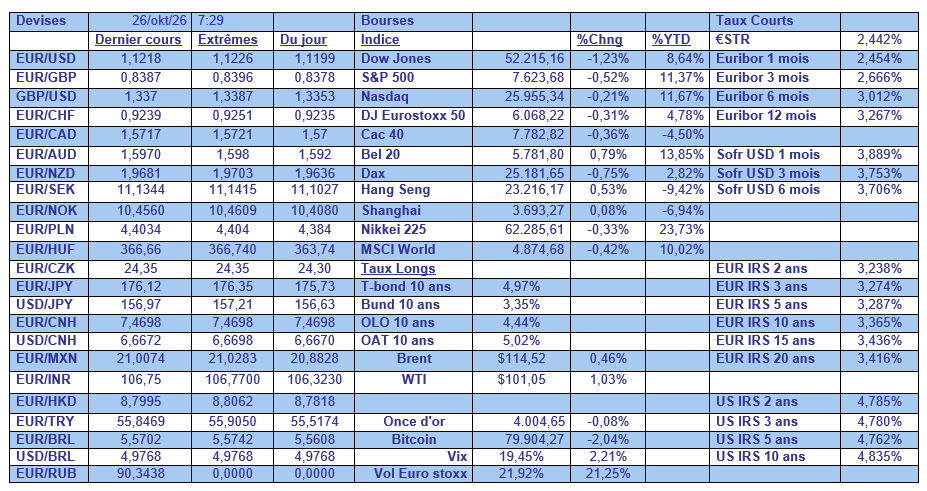
La Banque d’Angleterre qui se réunit la semaine prochaine devrait faire passer son taux à 4 %. Cette semaine, nous avons les réunions de la FED, de la BCE et de la BOJ, qui toutes les trois devraient laisser leurs taux inchangés.
En revanche, les Banques centrales du Canada et de Nouvelle-Zélande devraient augmenter leurs taux de 0,25 % ce mercredi, le faisant passer respectivement à 2,50 % et 3 %.
Activité solide
Aux Etats-Unis, avec un indice PMI composite qui a légèrement reculé à 57,6 en octobre, contre un niveau de 58,4 en septembre, qui était un niveau record depuis cinq ans.
Mais le revers de la médaille de cette activité soutenue reste les tensions sur les prix. Le sous-indice des prix de production est monté à 59,8, le chiffre le plus élevé depuis août 2022, contre 58,4 en septembre.
Ce qui a fait dire à Chris Williamson, « les pressions sur les coûts restent une préoccupation majeure. Les goulots d’étranglement dans la chaîne d’approvisionnement se sont entre-temps accentués, et les arriérés dans le carnet de commandes augmentent, ce qui facilite la répartition des coûts plus élevés sur les clients ».
Pas d’optimisme en revanche pour les consommateurs américains, comme l’a confirmé l’indice de l’Université du Michigan, qui s’est inscrit à 48 en octobre, contre 48,1 en septembre.
Pour Joanne Hsu, directrice des Enquêtes sur les consommateurs, « le pouvoir d’achat continue de dominer la perception des consommateurs sur l’état de l’économie. Le sentiment est désormais inférieur de 10 % à l’an dernier et de 15 % inférieur à celui de février, juste avant le conflit iranien ».
Seul point commun avec les indices PMI, la hausse des prix. Selon Hsu, « les consommateurs s’attendent globalement à une accélération de l’inflation, et les hausses des attentes d’inflation cette année ne se limitent pas à une seule partie du spectre politique. Le fait que la consommation globale ait été relativement résiliente malgré une vision négative de l’économie constitue une raison supplémentaire de prudence. Si une partie de la consommation reflète actuellement des dépenses de précaution pour éviter de futures hausses de prix, la désinflation pourrait être encore plus difficile à atteindre ».
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances