


jeu. 19 nov. 2026

Pour le moment, les indices, les indicateurs, les annonces ne font finalement qu’entretenir un peu plus le flou et l’incertitude, et même rajoutent du brouillard qui empêche de trouver une certaine cohérence.
Interrogations
Et dès lors ce matin, j’ai le sentiment de partir un peu dans tous les sens en écrivant ce billet, sans trouver de véritable fil conducteur.
Je dois d’abord parler de la levée de fond d’Anthropic, qui est la plus grande entrée en bourse, avec un ticket de 81,3 milliards de dollars, ce qui valorise la société à environ 1,5 trillion de dollars.
Signe d’une forte demande de la part des investisseurs, la société a coté ses actions à 83 $, soit largement au-dessus de la fourchette de 70 $ à 78 $, tout en augmentant le nombre d’actions vendues.
On peut saluer cette introduction comme le signal d’un véritable engouement, mais pour autant cela ne lève en rien les interrogations sur le retour sur les investissements colossaux dans l’IA.
Car derrière ce record se cachent des résultats qui montrent la fragilité de la société. Si son chiffre d’affaires a augmenté de 47 % au troisième trimestre pour atteindre 16,96 milliards de dollars, elle a enregistré une perte d’exploitation de 567 millions de dollars, contre un résultat d’exploitation de 974 millions de dollars au trimestre précédent.
Mais la perte nette s’est réduite à 23,3 milliards de dollars contre 66,3 milliards de dollars au trimestre précédent.
La société doit aussi faire face à ses concurrents qui se livrent à une bataille féroce pour savoir qui pourrait devenir le principal fournisseur d’outils d’IA pour les entreprises.
Preuve que cette introduction ne lève pas les interrogations, ce matin, les bourses asiatiques sont en baisse, tirées vers le bas par les fabricants de puces.
Pour ne rien arranger
Le gouverneur de la FED, Christopher Waller, a remis une couche, en déclarant, l’inflation « va dans la mauvaise direction et elle se propage ».
Dès lors, « si vous voulez vraiment le mettre en place, il faut commencer à agir de manière agressive », soit par une augmentation plus importante d’un demi-point lors de la réunion des 8 et 9 décembre, soit en utilisant la déclaration post-réunion lors de la conférence de presse du président Kevin Warsh pour définir les attentes du marché quant à de nouvelles hausses.
C’est en effet la deuxième fois qu’il évoque une hausse possible de 0,50 % des taux, même si, à ce stade, il n’a nullement été suivi par ses pairs.
Mais en attendant, ces derniers se sont inquiétés du risque inflationniste comme cela est ressorti des minutes de la réunion de la FED en octobre.
« Presque tous » les décideurs politiques ont convenu que de nouvelles hausses de taux seraient nécessaires si l’économie évoluait comme prévu, indique le procès-verbal.
« Quelques-uns » sont allés plus loin et ont soutenu que la FED pourrait devoir recourir à une hausse d’un demi-point de pourcentage « si les données d’inflation entrantes étaient défavorables ».
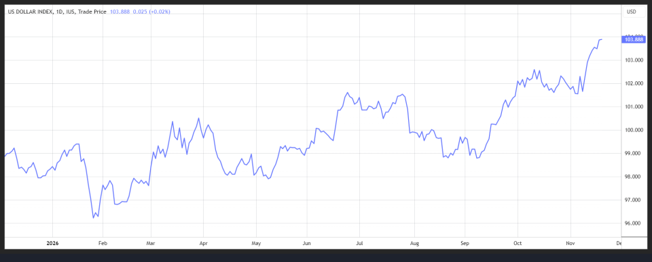
Autant dire que la hausse des taux en décembre ne fait plus aucun doute, mais le marché s’interroge déjà sur l’attitude de la FED pour la suite. Résultat, dans une perspective de hausse des taux, le dollar continue de se renforcer par rapport à un panier de devises.
La BCE se poserait aussi des questions
Selon plusieurs sources, le Conseil des gouverneurs de la BCE pourrait débattre d’une hausse des réserves obligatoires des banques. Le taux de ces réserves pourrait passer de 1 % actuellement à 2 % de la part des liquidités que les établissements de crédit doivent conserver sur un compte non rémunéré, calculée sur la base des dépôts et autres engagements à court terme.
Le principal objectif d’une telle mesure est de réduire les pertes des Banques centrales de la zone euro, notamment celle de la Bundesbank, qui ont accumulé d’importants portefeuilles d’obligations à des taux d’intérêt faibles, voire négatifs, dans le cadre des programmes de relance de la BCE ces dernières années.
Le fait que la BCE a remonté ses taux a comme conséquence que les Banques centrales des pays de la zone euro sont désormais confrontées à une hausse des charges d’intérêts sur ces dépôts bancaires.
Selon les calculs de Reuters, le fait de porter ce seuil de 1 % à 2 % permettrait à la BCE et aux 21 Banques centrales nationales de la zone euro d’économiser environ 4,4 milliards d’euros par an, aux taux d’intérêt actuels.
Comme en plus, le marché table sur encore deux hausses de taux de la part de la BCE, les économies pourraient être encore plus importantes.
Mais cette mesure aurait aussi un autre effet, celui d’absorber une partie de l’excès de liquidités généré par les mesures de relance de la BCE.
Ce qui signifierait que la BCE procèderait à un triple resserrement monétaire, si elle augmente encore ses taux en décembre et début de l’année prochaine, en continuant de réduire la taille de son bilan, et si elle met en place ce nouveau taux des réserves obligatoires.
Resserrement probable
De la part de la Banque d’Angleterre, après la publication des chiffres d’inflation. L’inflation a atteint son plus haut niveau depuis un an à 3,6 % en octobre, contre un taux de 3,5 % en septembre.
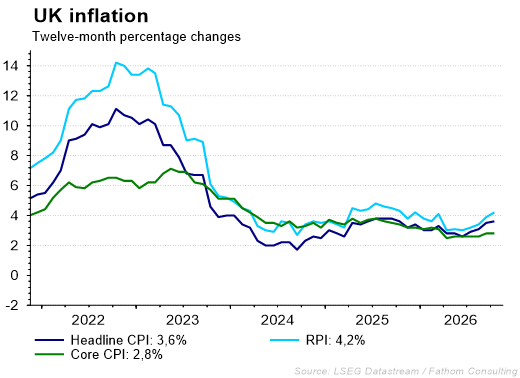
L’inflation sous-jacente, qui exclut les prix de l’énergie, de l’alimentation, de l’alcool et du tabac, s’est maintenue à 2,8 %, l’inflation des services est également demeurée stable à 3,7 %.
Suite à ces chiffres, la Banque d’Angleterre a publié un communiqué qui souligne que « le conflit au Moyen-Orient a fait grimper les prix de l’énergie et l’inflation ces derniers mois, et l’inflation devrait encore augmenter d’ici la mi-année prochaine en raison des pressions sur les coûts déjà en préparation ».
Tout en ajoutant « le MPC (Comité de politique monétaire) a augmenté le taux bancaire il y a deux semaines pour limiter l’impact des coûts plus élevés de l’énergie sur les autres prix, et continuera de fixer les taux d’intérêt pour s’assurer que l’inflation revienne à l’objectif de 2 % et y reste ».
Elle devrait dès lors encore procéder à un resserrement monétaire en décembre, mais probablement pas au-delà.
Mise en garde
La BCE n’est pas là pour sauver le soldat France, et elle doit, comme les autres pays endettés, maîtriser ses dépenses.
La BCE lors de la présentation de son examen de stabilité financière a souligné « dans une perspective à plus long terme, la discipline du marché peut aider à contenir les vulnérabilités en fournissant des signaux de prix qui encouragent des politiques budgétaires prudentes et un ajustement correctif en temps voulu ».
Et de mettre en garde la France en constatant que « la consolidation budgétaire est en retard et de plus en plus importante dans un contexte où la présence d’investisseurs sensibles à l’actualité et à effet de levier sur les marchés obligataires souverains est en croissance ».
Et de conclure, « dans ce contexte, une interprétation rigoureuse et une application rigoureuse des règles fiscales par la Commission européenne seront essentielles », façon très claire de rappeler aux candidats à l’élection présidentielle que la BCE n’interviendra pas et qu’il y a des règles à respecter.
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances