


mar. 22 sept. 2026

Il n’aura pas fallu attendre longtemps avant qu’une petite musique se mette en place de la part de membres de la FED pour prôner une attitude plus ferme compte tenu de l’évolution de l’inflation.
Après Kashhari
Deux membres de la FED se sont exprimés hier et leurs propos vont dans le même sens.
Pour le président de la FED de Chicago, Austan Goolsbee, l’inflation est désormais stimulée par une forte demande. Dès lors « si la demande surchauffe, il n’y a aucune ambiguïté quant à la manière dont la FED doit réagir ».
Il constate aussi que les chocs d’offre qui, en théorie, ne devraient avoir qu’un impact temporaire et ponctuel sur l’inflation s’avèrent plus persistants, et ne peuvent donc pas être ignorés par la Banque centrale dans la définition de la politique monétaire.
Et de mettre en garde en constatant que « le pétrole, les tarifs et les prix des matières premières — les prévisionnistes ont passé plus d’un an à repousser la date où l’inflation était censée atteindre son pic et commencer à baisser … Ce n’est pas un schéma rassurant. Nous avons besoin de preuves que ces chocs s’estompent réellement, sinon il est difficile de voir une trajectoire crédible vers une inflation de 2 % — et encore plus difficile de justifier de continuer à les examiner ».
Même si Goolsbee n’a pas droit de vote cette année, ces propos viennent se rajouter à ceux du président de la FED de St. Louis, Alberto Musalem, qui évoque également une forte demande, qui lui non plus n’a pas de droit de vote cette année.
« La demande persistante et les forces d’offre récurrentes continuent de contribuer à maintenir les risques d’inflation élevés, et je juge que sans une nouvelle contrainte politique sur l’inflation, il est plus probable qu’il soit nettement au-dessus de notre objectif de 2 % sur 18 mois qu’à cet objectif ».
Et de rajouter, « je pense qu’il est crucial que la politique impose une retenue significative à l’inflation ».
Il fait le même constat que Goolsbee, en soulignant que l’inflation « n’est pas un risque. Elle est là ». Et qu’après avoir éliminé l’impact du pétrole et d’autres facteurs liés à l’offre, l’inflation sous-jacente est peut-être un point de pourcentage au-dessus de l’objectif de la FED et « va dans la mauvaise direction ».
Pour étayer ses propos, il constate, dans son district, que les entreprises « rapportent des coûts d’intrants non liés à la main-d’œuvre nettement plus élevés, dans le carburant et autres matières premières, les transports, les assurances et la main-d’œuvre qualifiée ». Résultat, « elles prévoient d’augmenter leurs prix de vente. … Il existe de nombreuses preuves que l’inflation est le principal problème auquel nous faisons face actuellement ».
Le coût du transport augmente de façon significative, car même si les Etats-Unis sont producteurs de pétrole, ils ne peuvent pas produire plus de diesel. Conséquence, les prix du carburant principalement utilisé par les routiers et le fret ont augmenté environ deux fois plus vite que l’essence.
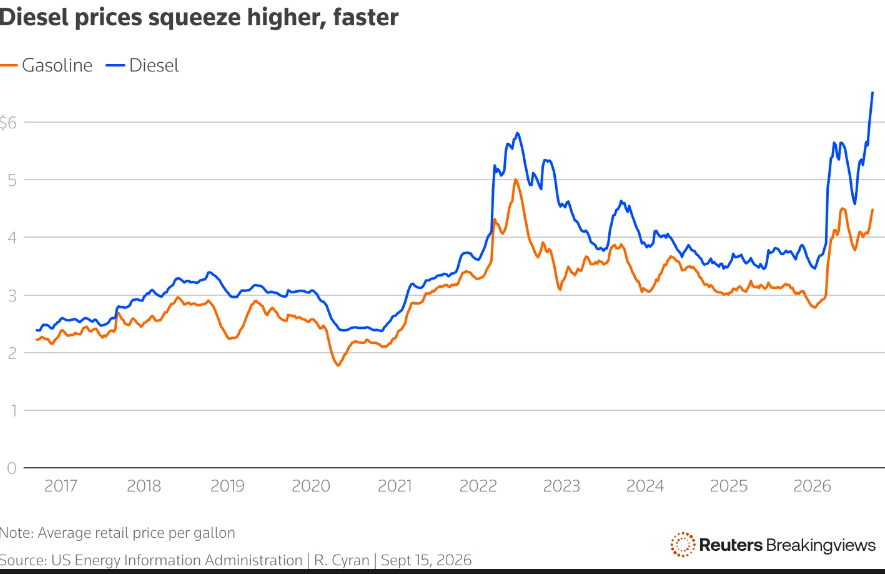
Selon une estimation de chercheurs de l’université Brown, les citoyens ont dépensé 112 milliards de dollars supplémentaires dans les stations-service depuis le début de la guerre, et le diesel représente à lui seul 51 milliards de dollars.
Environ 80 % du diesel du pays, soit environ 3 millions de barils par jour, est utilisé pour le transport.
Le problème, c’est le raffinage, avec des installations américaines qui fonctionnent à 97 % de leur capacité.
Cette hausse des prix du transport se répercute à l’ensemble de l’économie, touchant aussi bien le commerce de détail, que les agriculteurs, et les entreprises. Amazon, par exemple, a dépensé 27,9 milliards de dollars en expédition le trimestre dernier, plus que le bénéfice d’exploitation de sa division retail.
Il n’y a pas que la FED
Qui s’inquiète du niveau de l’inflation. Sarah Hunter, assistante gouverneure de la Banque centrale d’Australie, a déclaré « nous voyons de nombreuses raisons pour lesquelles l’inflation pourrait être un peu plus élevée que ce que nous pensons actuellement ».
Dès lors, « il se pourrait que le conseil estime devoir à nouveau augmenter le taux de base pour ralentir un peu plus l’économie afin de vraiment faire face à ces pressions ».
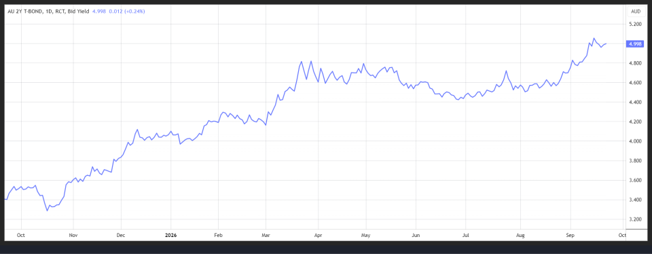
Pourtant on ne peut pas reprocher à la Banque centrale d’Australie d’avoir attendu, puisqu’elle a déjà augmenté son taux de base de 75 points de base depuis février pour le porter à 4,35 %.
Ces propos viennent corroborer le sentiment du marché que le Conseil relèvera ce taux de base la semaine prochaine pour le porter à 4,60 %.
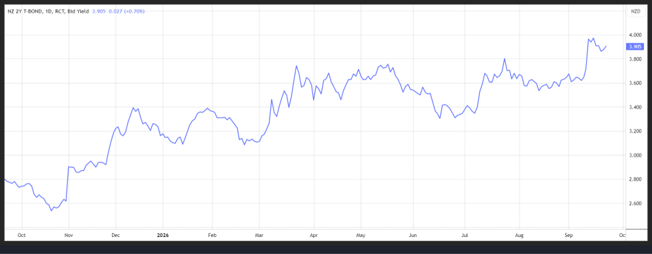
Et le constat est le même pour la gouverneure de la Banque centrale de Nouvelle-Zélande, Anna Breman, qui a déclaré « les récentes hausses des prix mondiaux du pétrole et des taux d’intérêt à plus long terme reflètent l’environnement difficile auquel nous sommes confrontés ».
Dès lors, « si les prix du pétrole persistent, on s’attend à ce qu’une inflation à court terme soit quelque peu plus élevée que ce que nous avions supposé dans la déclaration de septembre ».
En septembre, la Banque centrale avait relevé son taux de 0,25 % pour le porter à 2,75 %.
Et comme pour la Banque centrale d’Australie, le marché table sur une hausse de taux lors de la réunion du 28 octobre, Breman ayant clôturé son commentaire par : « comme toujours, nous évaluerons les données à venir et les développements mondiaux avant notre prochaine décision en octobre et resterons concentrés sur les perspectives d’inflation à moyen terme ».
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances