


jeu. 17 sept. 2026

La main de Warsh a peut-être tremblé, mais il a osé se défaire de la tutelle de Trump en avalisant la première hausse de taux depuis trois ans, et en se montrant ferme pour la suite.
Décision unanime
La hausse de 0,25 %, qui porte le taux dans la fourchette de 3,75 % à 4 %, a été prise à l’unanimité avec dès lors le vote de Warsh, qui affirme ainsi son indépendance et par la même occasion celle de la FED.
Et une nouvelle hausse devrait intervenir rapidement si on se base sur les anticipations des membres du Comité, 16 d’entre eux sur 18 prévoient au moins une hausse supplémentaire d’un quart de point de pourcentage d’ici la fin de cette année.
Si les facteurs qui ont poussé la FED à agir sont connus, guerre en Iran et investissements dans l’IA, Warsh a aussi mis en avant le fait qu’ « il existe un ensemble assez large de données, y compris sur les marchés du travail, que l’économie a renforcées. Les dépenses intérieures ont été résilientes, la croissance de la productivité forte et l’investissement en capital est solide ».
Et il a reconnu que la hausse des taux était inéluctable, car « il serait difficile de décrire les conditions financières larges comme restrictives. Cette opinion était largement partagée par le comité, nous avons donc supprimé une dose d’accommodement ».
Je ne vais pas reprendre la saillie de Trump après cette hausse des taux tellement elle est pathétique et complètement décalée par rapport à la réalité.
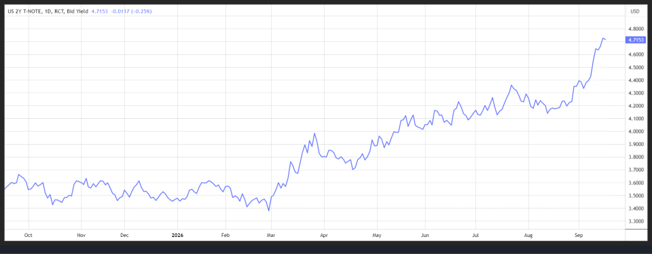
Concernant les réactions des marchés, le dollar s’est renforcé dans la perspective d’une autre hausse de taux, le rendement du Treasury 2 ans a aussi progressé pour la même raison, alors que celui du Treasury 10 ans est resté stable, accentuant l’aplatissement de la courbe.
Les nouvelles projections de la FED sur l’inflation ont aussi contribué à renforcer le scénario d’une nouvelle hausse des taux, avec un indice des prix des dépenses de consommation personnelle revu à 3,7 % contre 3,6 % pour cette année. Et selon ces projections, l’inflation ne devrait pas revenir à l’objectif de 2 % avant 2029, soit un an plus tard que prévu.
Preuve que l’économie américaine peut encaisser une nouvelle hausse de taux, la FED a revu à la hausse sa prévision de croissance pour cette année à 2,3 % contre 2,2 % en juin, et celle du chômage à la baisse à 4,1 % contre 4,3 % précédemment.
Et d’ailleurs, la réaction n’a pas tardé, Goldman Sachs s’attend désormais à une hausse des taux supplémentaire en octobre.
Goldman a déclaré que la réunion était plus belliciste que prévu, citant les projections des taux des décideurs, une révision à la hausse du taux d’intérêt neutre et la description répétée par Warsh de la décision comme n’ayant « supprimé qu’une dose d’accommodement ».
Statu quo
Comme je l’évoquais hier, la BoE devrait laisser ses taux inchangés lors de sa réunion aujourd’hui.
Et les chiffres d’inflation, publiés hier, ne devraient pas changer ce scénario. L’inflation globale affiche un taux annuel de 3,1 % en août contre 2,9 % en juillet, tirée par le fait que « les fortes hausses des prix de l’essence et du diesel ont de nouveau fait grimper l’inflation en août. L’augmentation des tarifs aériens, surtout pour les longs trajets, y a aussi contribué », a expliqué Grant Fitzner, économiste en chef à l’Office national de la statistique.
Ce qui fait qu’en rythme mensuel, les prix ont augmenté en août de 0,5 %, également comme prévu, après une hausse de 0,3 % un mois plus tôt.
L’inflation de base est ressortie à 2,6 % en taux annuel, comme le mois passé, après une hausse de 0,3 % sur le mois.
Si le statu quo devrait être de mise, la BoE ne devrait pas rester les bras ballants, et compte tenu des tensions sur les prix de l’énergie, les marchés s’attendent à deux hausses de taux d’ici la fin de l’année.
Encore un mot sur les Etats-Unis
Malgré des indicateurs de confiance des consommateurs en net recul, les ventes au détail ont fortement rebondi en août.
Ces dernières ont bondi de 1,2 % le mois dernier, la plus forte hausse depuis mars, après une baisse de 0,5 % en juillet. Cette hausse doit cependant en partie être relativisée, car elle reflète la hausse des prix de l’essence, qui a fait grimper les recettes dans les stations-service de 3,1 %.
Les ventes au détail, hors automobiles, essence, matériaux de construction et services alimentaires, ont bondi de 1,4 % le mois dernier, la plus forte hausse depuis septembre 2024, après une baisse de 0,4 % en juillet.
Par contre, preuve que la décision de la FED est totalement justifiée, les prix à l’importation ont rebondi de 0,7 % le mois dernier après avoir baissé de 0,3 % pendant deux mois consécutifs.
Ce qui signifie que sur un an, en août, les prix à l’importation ont grimpé de 7,0 %, la plus forte hausse depuis août 2022, après une progression de 6,1 % en juillet.
Les prix des biens d’équipement importés ont augmenté de 0,9 % le mois dernier, stimulés par la hausse des coûts des ordinateurs, périphériques et semi-conducteurs, des machines industrielles et de service ainsi que des équipements de télécommunications. Plus spécifiquement, les prix des ordinateurs, périphériques et semi-conducteurs importés ont augmenté de 19,1 % en taux annuel.
Hors alimentation et carburants, les prix à l’importation ont bondi de 0,8 % après avoir augmenté de 0,3 % en juillet, soit un taux annuel de 5,6 %.
Ces indices ont tous confirmé la bonne tenue de l’économie américaine, mais dans un contexte de tension sur les prix. Maintenant se pose la question de l’impact de la hausse des taux de cette nuit.
Car des taux plus élevés risquent de ralentir l’économie, en augmentant les coûts d’emprunt pour les consommateurs et les entreprises, et pourraient également constituer un vent contraire pour la performance des actions et autres actifs à risque.
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances