


Bolero blog
vr. 18 sep 2026
Insidertransacties op de Belgische beurs (7 t.e.m. 11 september 2026)
Insidertransacties zijn transacties in aandelen, obligaties, opties, warrants of andere financiële instrumenten van een beursgenoteerde vennootschap die worden uitgevoerd door:
- leden van de raad van bestuur of directie;
- andere leidinggevenden;
- personen die nauw met hen verbonden zijn.
De gegevens in dit overzicht zijn afkomstig van de Autoriteit voor Financiële Diensten en Markten (FSMA), de Belgische toezichthouder op de financiële sector.
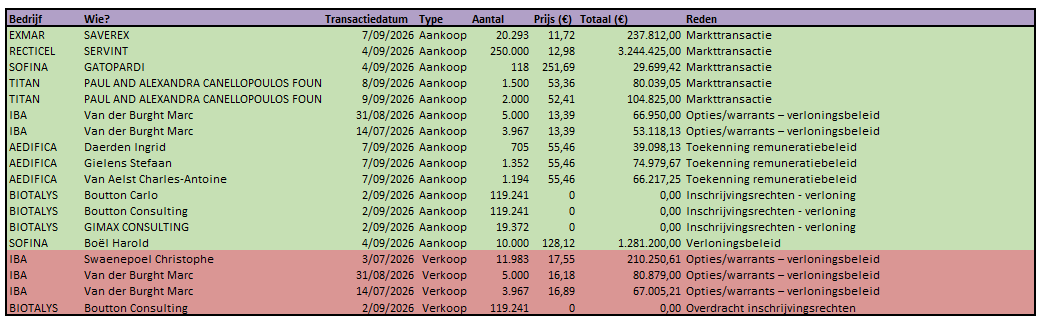
Deze transacties moeten worden gemeld zodra de jaardrempel van 20.000 euro aan transacties is overschreden. De FSMA publiceert elke nieuwe transactie binnen drie werkdagen na uitvoering op de officiële website voor insidertransacties. Hieronder vind je de insidertransacties van afgelopen week.
Wat is "RSU’s", "PSU’s", "SAR" en "OTC"?
Soms is er in de transacties sprake van RSU's en PSU's. Hierbij leggen we uit wat dat precies zijn.
RSU’s (Restricted Stock Units)
- Aandelen die worden toegekend aan medewerkers of leidinggevenden.
- Worden pas definitief na een vestingperiode of voorwaarden.
- Doorgaans gratis, daarom verschijnt vaak 0,00 euro in FSMA‑meldingen.
PSU’s (Performance Stock Units)
- Gelijkaardig aan RSU’s, maar toekenning hangt af van prestatiecriteria (bv. winst, groei,...).
- Sterker gelinkt aan bedrijfsresultaten en incentives.
SAR (Stock Appreciation Right)
- Verloningsinstrument waarbij een manager of werknemer het recht krijgt op de meerwaarde van het aandeel over een bepaalde periode, zonder het aandeel zelf te moeten kopen.
- bij toekenning wordt een referentieprijs vastgelegd, bij uitoefening ontvangt de begunstigde cash of aandelen, ter waarde van het verschil tussen de beurskoers op dat moment en de referentieprijs
OTC (Over‑the‑counter)
- Buiten de beurs gehandeld
- Een OTC‑transactie gebeurt niet via een gereglementeerde markt zoals Euronext Brussels, maar rechtstreeks tussen twee partijen (bv. investeerder ↔ bedrijf, of twee institutionele partijen).
Option toont eerste tekenen van herstel, maar balans blijft kwetsbaar
Option (het voormalige Crescent) boekte in de eerste helft van 2026 een hogere omzet en slaagde erin zijn bedrijfskasstroom opnieuw licht positief te maken. Vooral de sterke groei van de IoT-activiteiten rond het CloudGate-platform ondersteunt de operationele verbetering, terwijl de winstgevendheid nog beperkt blijft. De zwakke balans en de nood aan bijkomend kapitaal blijven evenwel belangrijke aandachtspunten, aldus KBC Securities-analist Guy Sips.
Option?
Option wijzigde zijn naam (voorheen Crescent) om de afgeronde herstructurering te benadrukken en opnieuw aan te knopen met zijn historische reputatie als technologiebedrijf met internationale ambities. De groep focust vandaag vooral op IoT-oplossingen (Internet of Things) via Option, SAIT en Maro, waarbij private 5G-netwerken, IoT-connectiviteit, slimme gebouwen, zonne-energie en laadinfrastructuur centraal staan. Daarnaast blijft Crescent Lighting actief in openbare ledverlichting en werd in augustus 2025 een meerderheidsbelang in Remoticom Holding verkocht.
Omzet groeit en bedrijfskasstroom wordt positief
De omzet van Option steeg in de eerste helft van 2026 met 9 procent tegenover dezelfde periode een jaar eerder, tot 4,7 miljoen euro. De bedrijfskasstroom verbeterde van een verlies van 330.000 euro in de eerste helft van 2025 naar een beperkte winst van 34.000 euro.
De cijfers wijzen op een geleidelijke operationele verbetering. De positieve bedrijfskasstroom blijft evenwel bijzonder klein, waardoor het herstel van de winstgevendheid nog niet als duurzaam kan worden beschouwd.
Op zelfstandige basis verbeterde de bedrijfskasstroom van Option van een verlies van 364.000 euro in de eerste helft van 2025 tot een verlies van slechts 5.000 euro in de eerste helft van 2026. Dat resultaat toont aan dat de verliezen binnen de kernactiviteiten sterk zijn teruggedrongen.
IoT-activiteiten zijn belangrijkste groeimotor
De IoT-divisie bleef de belangrijkste motor van de groei. De omzet van die activiteit steeg met 52 procent tot 1,8 miljoen euro, geholpen door de aanhoudende vraag naar het CloudGate-platform en door nieuwe commerciële contracten.
Option combineert binnen zijn IoT-activiteiten connectiviteitstechnologie, radiofrequentie- en antennekennis en oplossingen voor betrouwbare private IoT-netwerken. Het CloudGate-platform beschikt over open interfaces waarmee sensorgegevens kunnen worden verzameld en naar cloudomgevingen kunnen worden doorgestuurd.
De onderneming ontwikkelde daarnaast een eigen LoRa-platform dat specifiek gericht is op toepassingen in slimme gebouwen. Met de hernieuwde focus op die kernactiviteiten wil Option opnieuw een sterke positie innemen in veilige en betrouwbare IoT-connectiviteit.
Verschillend beeld bij SAIT en Innolumis
SAIT realiseerde in de eerste helft van 2026 een omzetgroei van 5 procent. De winstgevendheid daalde echter door de timing van projecten.
Option verwacht bij SAIT een sterkere tweede jaarhelft. SAIT is actief als systeemintegrator van bedrijfskritische communicatiesystemen en combineert private 5G-technologie met moderne detectie- en sensoroplossingen.
Innolumis zag zijn omzet met 16 procent afnemen. De bedrijfskasstroom bleef er relatief veerkrachtig dankzij een gunstige verkoopmix. De activiteit is gericht op openbare verlichting op basis van ledtechnologie.
CloudGate Nexus moet Amerikaanse groei ondersteunen
De productie van de nieuwe CloudGate Nexus is in de Verenigde Staten gestart. De eerste verkopen worden in het vierde kwartaal van 2026 verwacht.
Option verwacht dat de Amerikaanse markt een steeds belangrijkere bijdrage aan de groei zal leveren. De lancering van CloudGate Nexus wordt daarbij een belangrijke commerciële test voor de vernieuwde productportefeuille.
Voor de tweede helft van 2026 mikt Option op een omzetgroei van minstens 50 procent binnen zijn IoT-activiteiten. Naast CloudGate Nexus moet ook CloudGate Probe die groei ondersteunen.
De succesvolle commercialisering van de nieuwe producten blijft een belangrijke uitvoeringsdoelstelling. Hoewel de eerste reacties van klanten positief zijn, moet Option nog aantonen dat de productvernieuwing zich in een duurzame omzet- en winstgroei kan vertalen.
Kapitaalverhoging van 2 miljoen euro
De balans van Option blijft kwetsbaar. Het eigen vermogen was teruggevallen tot 169.000 euro, terwijl de schulden aan verbonden partijen waren opgelopen tot 3,1 miljoen euro.
Die verbonden schulden hebben vooral betrekking op Van Zele Holding. Wanneer de financiële schulden aan verbonden partijen niet worden meegerekend, bleef de netto financiële schuld ongeveer stabiel op 948.000 euro.
Om meer financiële ruimte te creëren, plant Option een kapitaalverhoging van 2 miljoen euro tegen een uitgifteprijs van 5 euro per aandeel. De referentieaandeelhouders zullen op die operatie intekenen.
De kapitaalverhoging leidt tot de uitgifte van 400.000 nieuwe aandelen. Daardoor neemt het aantal uitstaande aandelen met ongeveer 16 procent toe.
De operatie kan de druk op de balans op korte termijn verlichten. Ze verandert volgens Guy Sips echter niets aan het feit dat de financiële positie relatief broos blijft en dat Option zijn operationele herstel nog duurzaam moet bevestigen.
Vooruitzichten voor omzet en winstgevendheid
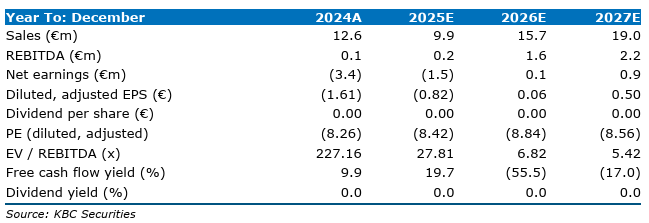
Voor 2026 rekent KBC Securities op een omzet van 15,7 miljoen euro, tegenover 9,9 miljoen euro in 2025. De recurrente bedrijfskasstroom zou stijgen van 0,2 miljoen euro in 2025 tot 1,6 miljoen euro in 2026.
De nettowinst zou volgens de ramingen verbeteren van een verlies van 1,5 miljoen euro in 2025 naar een beperkte winst van 0,1 miljoen euro in 2026. De verwachte aangepaste winst per aandeel bedraagt 0,06 euro.
Voor 2027 wordt een verdere omzetgroei tot 19,0 miljoen euro verwacht. De recurrente bedrijfskasstroom kan volgens de ramingen oplopen tot 2,2 miljoen euro, terwijl de nettowinst zou stijgen tot 0,9 miljoen euro. De aangepaste winst per aandeel wordt voor dat jaar op 0,50 euro geraamd.
KBC Securities over Option
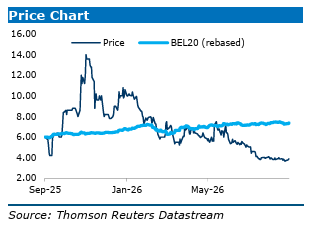
In zijn afsluitende beoordeling benadrukt Guy dat de turnaround bij Option volgens hem nu volledig achter de rug ligt. De combinatie van een herstelde groepsstructuur, een vernieuwde technologische strategie, een sterk orderboek en een solide financiële basis vormt volgens hem een krachtige uitgangspositie voor winstgevende groei. Guy herhaalt dat Option mikt op een verdubbeling van de omzet in 2026, gesteund door de sterke marktacceptatie van de nieuwe CloudGate NXS-lijn.
Guy heeft een "onder herziening" voor het aandeel.
MaaT Pharma stelt nieuw fase 3-plan voor Xervyteg voor

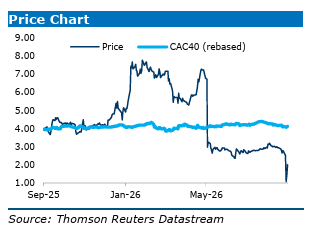
MaaT Pharma kreeg van het Europees Geneesmiddelenagentschap geen positief advies voor de voorwaardelijke markttoelating van MaaT013, dat onder de merknaam Xervyteg wordt ontwikkeld. Het Franse biotechbedrijf stelt daarom een gerandomiseerde fase 3-studie voor die een nieuwe registratieweg in Europa en de Verenigde Staten moet openen. Tegelijk neemt het bedrijf bijkomende maatregelen om zijn beschikbare geldmiddelen langer te behouden, zegt KBC Securities-analist Mathijs Geerts Danau.
MaaT?
MaaT Pharma is gespecialiseerd in het onderzoek naar en de ontwikkeling van microbioomtherapieën voor de behandeling van hematologische en solide kankers. Het bedrijf heeft een portefeuille van producten in ontwikkeling voor de behandeling van acute graft-versus-host ziekte, de preventie van complicaties van allogene hematopoëtische stamceltransplantatie en voor de verbetering van de respons op immuuncheckpointremmers bij diverse soorten solide tumoren.
Negatief advies blijft behouden
Het Comité voor geneesmiddelen voor menselijk gebruik, kortweg CHMP, van het Europees Geneesmiddelenagentschap EMA heeft zijn negatieve advies over de aanvraag voor een voorwaardelijke markttoelating van MaaT013 behouden. Die beslissing bevestigt de richting die MaaT Pharma op 15 september 2026 al had gecommuniceerd na zijn mondelinge toelichting bij het EMA.
De bezorgdheden van de toezichthouder hebben betrekking op de mate waarin de waargenomen klinische voordelen en de veiligheid van de behandeling met voldoende zekerheid aan MaaT013 kunnen worden toegeschreven. Daardoor komt er voorlopig geen voorwaardelijke Europese markttoelating voor Xervyteg.
MaaT Pharma specialiseert zich in de ontwikkeling van therapieën op basis van het microbioom voor de behandeling van hematologische kankers en solide tumoren. MaaT013 wordt ontwikkeld voor patiënten met acute graft-versus-hostziekte, of aGvHD, een ernstige complicatie die kan optreden na een allogene stamceltransplantatie.
PHOENIX moet nieuwe registratieweg openen
Tijdens de beoordelingsprocedure stelde MaaT Pharma voor om een gerandomiseerde, gecontroleerde fase 3-studie uit te voeren. De studie kreeg de naam PHOENIX en zal MaaT013 vergelijken met de best beschikbare therapie bij patiënten met aGvHD die niet voldoende reageren op corticosteroïden en ruxolitinib.
Het gaat om een gerandomiseerde, gecontroleerde en open studie. MaaT Pharma wil ongeveer 138 patiënten inschrijven, die in een verhouding van één op één worden verdeeld over MaaT013 en een vooraf vastgelegde best beschikbare behandeling.
Het primaire eindpunt is het algemene responspercentage over alle organen heen op dag 28. Daarnaast zal de studie verschillende secundaire eindpunten voor werkzaamheid en veiligheid onderzoeken.
De resultaten van PHOENIX zouden als basis kunnen dienen voor registratiedossiers in de Verenigde Staten, Europa en andere regio’s. Daarmee wil MaaT Pharma een nieuwe regelgevende route creëren nadat de aanvraag voor een voorwaardelijke Europese markttoelating op een negatief advies botste.
Amerikaanse toezichthouder ondersteunt verdere ontwikkeling
MaaT Pharma ontving zogenoemde Type C-feedback van de Amerikaanse geneesmiddelenwaakhond FDA. Die feedback ondersteunt de verdere voorbereiding van de cruciale fase 3-studie.
Als het bedrijf voldoende financiering vindt en de noodzakelijke goedkeuringen van de toezichthouders ontvangt, kan PHOENIX in de eerste helft van 2027 van start gaan. De eerste patiënt zou dan eveneens in de eerste helft van 2027 in de studie kunnen worden opgenomen.
Een succesvolle studie moet MaaT Pharma de data opleveren die nodig zijn om MaaT013 opnieuw voor goedkeuring voor te leggen. De uitvoering en financiering van PHOENIX worden daardoor bepalend voor het verdere ontwikkelingstraject van Xervyteg.
Strategische evaluatie en behoud van geldmiddelen
MaaT Pharma voert ondertussen een strategische evaluatie van zijn activa uit. Het bedrijf neemt ook bijkomende maatregelen om zijn geldmiddelen zo lang mogelijk te behouden.
Op basis van de huidige operationele veronderstellingen verwacht MaaT Pharma nu over voldoende middelen te beschikken tot december 2026. Eerder ging het bedrijf uit van een beschikbare financiering tot november 2026.
Die verlenging blijft beperkt, terwijl de voorgestelde fase 3-studie bijkomende financiering vereist. De start van PHOENIX hangt dan ook uitdrukkelijk af van de beschikbaarheid van de nodige financiële middelen en van de toestemming van de bevoegde toezichthouders.
Financiële verwachtingen
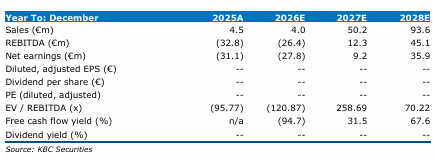
Voor 2026 rekent KBC Securities op een omzet van 4,0 miljoen euro, tegenover 4,5 miljoen euro in 2025. De recurrente bedrijfskasstroom zou in 2026 uitkomen op min 26,4 miljoen euro en het nettoverlies op 27,8 miljoen euro.
Voor 2027 wordt een forse stijging van de omzet tot 50,2 miljoen euro verwacht. De recurrente bedrijfskasstroom zou dan positief worden en 12,3 miljoen euro bedragen, terwijl de nettowinst volgens de ramingen op 9,2 miljoen euro zou uitkomen.
In 2028 kan de omzet volgens de verwachtingen verder oplopen tot 93,6 miljoen euro. KBC Securities raamt voor dat jaar een recurrente bedrijfskasstroom van 45,1 miljoen euro en een nettowinst van 35,9 miljoen euro.
KBC Securities over MaaT Pharma
KBC Securities-analist Mathijs Geerts Danau ziet het voorgestelde PHOENIX-onderzoek als een mogelijke nieuwe registratieweg voor Xervyteg in Europa, de Verenigde Staten en andere regio’s. De studie moet de bezorgdheden over de toewijsbaarheid van het klinische voordeel en de veiligheid beantwoorden, maar de start ervan blijft afhankelijk van bijkomende financiering en regelgevende toestemming. Daarnaast blijft de beperkte financiële ademruimte een belangrijk aandachtspunt, ondanks de verlenging van de beschikbare middelen tot december 2026.
Gezien de huidige ontwikkelingen blijft het aandeel onder verhoogde aandacht, en handhaaft hij een "Under Review"-status.
Bedrijfsnieuws uit Amerika

Amazon verdedigt snelle maar veilige ontwikkeling van artificiële intelligentie.
- De technologiegroep en aanbieder van cloud- en AI-diensten stelt dat nieuwe AI-modellen pas mogen worden vrijgegeven wanneer ze voldoende getest zijn en voorzien zijn van sterke veiligheidsmaatregelen, maar pleit niet voor een algemene vertraging van de ontwikkeling van artificiële intelligentie. Daarmee mengt Amazon zich in het debat dat is ontstaan nadat verschillende grote AI-bedrijven, waaronder OpenAI, xAI, DeepMind en Microsoft, opriepen tot een meer voorzichtige aanpak van de sector. Amazon benadrukte dat vooruitgang en veiligheid volgens het bedrijf hand in hand kunnen gaan en dat de sector samen met overheden de juiste beschermingsmaatregelen moet uitwerken.
Apple lanceert Apple Pay in India.
- De technologiegroep achter de iPhone staat op het punt om Apple Pay volgende maand in India te lanceren, waarbij kredietkaarten van Axis Bank als eerste ondersteund zullen worden. Met deze introductie wordt India, een van de grootste smartphonemarkten ter wereld, toegevoegd aan het netwerk van landen waar Apple zijn betaaldienst aanbiedt, terwijl gesprekken met HDFC Bank en ICICI Bank over verdere samenwerking nog lopen. Apple Pay komt terecht in een zeer competitieve markt waarin het Indiase UPI-platform goed is voor 84 procent van alle digitale betalingen en waar consumenten al op grote schaal gebruikmaken van QR-codes en contactloze betalingen.
Applied Materials investeert 5 miljard dollar in Indiase halfgeleiderambities.
- De producent van apparatuur voor de halfgeleiderindustrie investeert de komende tien jaar 5 miljard dollar in India om zijn aanwezigheid in het land uit te breiden, met een focus op onderzoek, de toeleveringsketen en personeelsgroei. India profileert zich steeds nadrukkelijker als alternatief voor Taiwan en China in de wereldwijde halfgeleiderketen, mede door geopolitieke spanningen en exportbeperkingen tussen de VS en China. De Indiase overheid verwacht dat de binnenlandse vraag naar halfgeleiders zal stijgen van 45 tot 50 miljard dollar in 2025 naar maximaal 110 miljard dollar in 2030 en ondersteunt de sector met meer dan 21 miljard dollar aan stimuleringsmaatregelen.
Boeing krijgt groen licht om langer 777F-vrachtvliegtuigen te verkopen.
- De vliegtuigbouwer kreeg van de Amerikaanse luchtvaartautoriteit FAA een vrijstelling waardoor het na 2028 nog 35 extra 777F-vrachtvliegtuigen mag verkopen, ondanks strengere uitstootregels die vanaf 1 januari 2028 van kracht worden. Zonder deze uitzondering zou Boeing de verkoop van de 777F moeten stopzetten voordat diens opvolger, de 777-8F, naar verwachting rond 2029 in dienst komt, wat volgens het bedrijf meer dan 15 miljard dollar aan Amerikaanse exportinkomsten in gevaar zou brengen. De FAA stelde dat de vrijstelling nodig is om rekening te houden met onzekerheden rond de certificering van de 777-8F en om de continuïteit van het aanbod van grote vrachtvliegtuigen te waarborgen. Volgens de FAA kunnen de bijkomende 35 toestellen het aantal vrachtvluchten wereldwijd met ongeveer 2 procent verhogen en het brandstofverbruik met circa 8 procent doen stijgen ten opzichte van de wereldwijde vrachtactiviteiten in 2024.
Lennar verlaagt prognose voor woningopleveringen.
- De huizenbouwer zag in het derde kwartaal van zijn lopende boekjaar de nettowinst dalen van 591 miljoen naar 284 miljoen dollar, of 1,19 dollar per aandeel, tegenover 2,29 dollar per aandeel een jaar eerder. De omzet bleef vrijwel stabiel op 8,0 miljard dollar, maar het aantal nieuwe opdrachten voor woningen daalde met 9 procent door de aanhoudend hoge hypotheekrentes en de verminderde betaalbaarheid van woningen. Volgens topman Stuart Miller blijft de woningmarkt onder druk staan door hoge inflatie, geopolitieke spanningen en dure olie, waardoor consumenten voorzichtiger zijn geworden met de aankoop van een huis. Voor het vierde kwartaal verwacht Lennar 19.500 tot 20.500 nieuwe orders en 22.000 tot 23.000 opleveringen, terwijl de jaardoelstelling voor het aantal opgeleverde woningen werd verlaagd van 82.000 à 83.000 naar 80.000 à 81.000 woningen.
Nike beëindigt patentgeschil met Lululemon definitief.
- De producent van sportkleding en sportschoenen heeft samen met sportkledingfabrikant Lululemon een patentrechtszaak rond het Mirror-thuisworkoutsysteem definitief beëindigd, waardoor de zaak niet opnieuw kan worden aangespannen. Nike beschuldigde Lululemon in 2022 ervan zes patenten op fitnesstechnologie te schenden, maar ondertussen werden door een Amerikaans octrooitribunaal belangrijke delen van vijf van die zes patenten ongeldig verklaard. De juridische procedure lag sinds 2023 stil terwijl de geldigheid van de patenten werd onderzocht, en Nike verloor dit jaar al beroepen tegen twee van die beslissingen.
Paramount Skydance krijgt toestemming voor buitenlandse investeerders bij overname van Warner Bros. Discovery.
- Het mediabedrijf heeft van de Amerikaanse telecomwaakhond FCC toestemming gekregen om buitenlandse investeerders toe te laten in de geplande overname van Warner Bros. Discovery ter waarde van 110 miljard dollar, op voorwaarde dat zij geen stemgerechtigde aandelen bezitten. De FCC schrapte de limiet van 25 procent op buitenlands aandelenbezit, maar bepaalde dat buitenlandse aandeelhouders geen invloed mogen uitoefenen op contentbeslissingen, het management of toegang krijgen tot niet-openbare gegevens van Amerikaanse burgers. Volgens Paramount zal na afronding van de fusie de familie van Oracle-oprichter Larry Ellison samen met RedBird Capital Partners de grootste aandelenpositie en alle stemrechten in de gecombineerde groep bezitten. De overname is wel nog niet definitief afgerond, aangezien een Amerikaanse rechter de transactie voorlopig heeft geblokkeerd in afwachting van een rechtszaak in maart, ondanks eerdere goedkeuringen van het ministerie van Justitie en de FCC.
Europees aandelennieuws
Investor AB steunt opsplitsing van Mölnlycke om groei te versnellen.
- De Zweedse investeringsholding heeft via dochter Patricia Industries zijn steun uitgesproken voor de geplande opsplitsing van zorgproductenbedrijf Mölnlycke in twee afzonderlijke ondernemingen. De huidige activiteiten rond wondzorg en antiseptica zullen verdergaan onder de naam Mölnlycke, terwijl de divisies operatiekameroplossingen en handschoenen worden ondergebracht in een nieuwe onderneming, Mölnlycke Surgical. In 2025 realiseerde Mölnlycke een omzet van ongeveer 1,3 miljard euro met een EBITDA-marge van circa 38 procent, terwijl Mölnlycke Surgical een omzet van ongeveer 0,8 miljard euro behaalde met een EBITDA-marge van ongeveer 11 procent. Volgens Investor moet de opsplitsing, die in 2027 afgerond zou worden, beide bedrijven meer strategische focus, flexibiliteit en groeimogelijkheden geven.
Nestlé verdedigt belangen na ingreep van Russische overheid.
- De Zwitserse voedingsgroep onderzoekt welke stappen zij kan ondernemen nadat de Russische overheid haar activiteiten in het land onder tijdelijk beheer heeft geplaatst. Via een presidentieel decreet van Vladimir Poetin worden de Russische activa van Nestlé voortaan beheerd door L.E.V. Management, een mechanisme dat Rusland sinds 2023 gebruikt voor activa van ondernemingen uit landen die het als “onvriendelijk” beschouwt. Nestlé verklaarde dat het alle noodzakelijke maatregelen zal nemen om zijn rechten te beschermen en de continuïteit van zijn activiteiten te waarborgen, met bijzondere aandacht voor de ongeveer 7.000 werknemers in Rusland. Het concern beschikt in Rusland over zes fabrieken en realiseerde er vóór de oorlog een jaaromzet van ongeveer 2 miljard Zwitserse frank.
Raiffeisen Bank International weerlegt beschuldigingen over sanctieontwijking.
- De Oostenrijkse bankgroep, die als grootste westerse bank nog actief is in Rusland, ligt opnieuw onder vuur nadat shortseller Grizzly Research stelde dat de bank meer dan 1 miljard dollar aan Russische handel zou hebben geholpen om sancties te omzeilen. Raiffeisen ontkent de beschuldigingen categorisch en verklaarde dat verschillende bedrijven die in het rapport worden genoemd nooit klant van de bank zijn geweest, maar het aandeel verloor na de publicatie wel tot 9 procent van zijn waarde. De controverse vestigt opnieuw de aandacht op de belangrijke rol die de bank blijft spelen in Rusland, waar zij nog steeds een cruciale schakel vormt voor internationale betalingen en handel, terwijl eerdere pogingen om de Russische activiteiten te verkopen zijn mislukt.
Revolut bereidt dubbele beursnotering in Londen en New York voor.
- De in het Verenigd Koninkrijk gevestigde fintechgroep, gespecialiseerd in digitale bank- en betaaldiensten, plant een dubbele beursnotering op de Nasdaq in de Verenigde Staten en de London Stock Exchange. Volgens CEO Nik Storonsky geniet een Amerikaanse notering de voorkeur omdat de markt er meer liquiditeit biedt en een grotere groep institutionele beleggers aantrekt, wat de waardering van het aandeel kan ondersteunen. Een beursgang wordt echter niet vóór 2028 verwacht. Sinds de oprichting in 2015 is Revolut uitgegroeid tot de grootste fintechspeler van Europa, met ongeveer 80 miljoen klanten verspreid over een dertigtal landen.
Ryanair verdubbelt ambities in de Baltische staten.
- De Ierse lagekostenluchtvaartmaatschappij wil het aantal passagiers in de Baltische staten binnen vijf jaar verdubbelen en profiteert daarbij van de inkrimping en faillissementsbescherming van concurrent airBaltic. Tegen 2031 wil Ryanair jaarlijks 11 miljoen zitplaatsen aanbieden in Letland, Estland en Litouwen en 16 vliegtuigen stationeren in de regio, tegenover zeven vandaag. De uitbreiding past binnen de bredere groeistrategie van de maatschappij om het jaarlijkse passagiersverkeer tegen 2034 op te trekken tot 300 miljoen reizigers, ondersteund door de levering van 300 nieuwe Boeing 737 MAX 10-toestellen vanaf 2027. Op korte termijn breidt Ryanair het aanbod in Letland uit, maar in Estland en Litouwen wordt de wintercapaciteit met 25 procent verlaagd vanwege hogere luchthavenkosten, waarna die capaciteit wordt verschoven naar aantrekkelijkere markten.
Virbac realiseert sterke winstgroei en bevestigt vooruitzichten.
- De Franse specialist in diergeneesmiddelen heeft in de eerste helft van 2026 een sterke winstgroei gerealiseerd, waarbij de recurrente bedrijfswinst steeg met 6,8 procent tot 144,2 miljoen euro. De omzet nam toe tot 768 miljoen euro, een stijging van 7,4 procent bij constante wisselkoersen, dankzij een sterke groei in zowel producten voor gezelschapsdieren als landbouwhuisdieren. Virbac bevestigde zijn vooruitzichten voor 2026 aan de bovenkant van de eerder afgegeven vork en mikt nog steeds op een omzetgroei van 5,5 tot 7,5 procent. Volgens CEO Paul Martingell wordt de groei ondersteund door de succesvolle uitrol van de zogeheten Supercharge-platformen en de integratie van Thyronorm, een middel tegen schildklieraandoeningen bij katten dat eind 2025 werd overgenomen.
Mee met de markt: "Risk-on is back, baby”

- De renteverhoging door de Fed injecteerde op de één of andere manier opnieuw een scheut risico-appetijt in de financiële markten. Dat werd zowat overal op de wereldkaart zichtbaar. In Europa eindigden alle grote beurzen hoger: Euro Stoxx 600 +0,9%, Bel20 +0,8%, DAX +0,7%, CAC40 +0,6% en AEX +0,4%, waarna ook Wall Street het gaspedaal wat dieper induwde.
- De Nasdaq won 1,7%, de S&P500 1,1% en de Dow Jones 0,6%. De tech- en AI-sector bleef met andere woorden de motor achter de Amerikaanse en Europese winsten, zodat de Philadelphia Semiconductor Index meer dan 3% steeg, met Intel (+7,6%) en AMD (+6,4%) als opvallende stijgers.
- Op de brede markt verstevigde de euro licht tegenover de dollar (€1 = $ 1,1483). De grondstoffenmarkten reageerden positief, met een duidelijke sprong voor koper (+1,50%), zilver (+1,68%) en goud (+0,55%), terwijl de Bitcoin standhield (+0,1% tot 76.441 dollar).
- De vanzelfsprekende exegese over de gevolgen, impact en de verdere verwachtingen van het rentebeleid van de Fed. Zolang de AI-cyclus intact blijft en de bedrijfswinsten in hun algemeenheid robuust én quasi onaantastbaar zijn, wordt een hogere rente (nog?) blijkbaar niet als problematisch ervaren. De Amerikaanse en Duitse 2-jaarsrentes ontspanden wat, tot 4,68% en 3,21%, terwijl de 10-jaarsrentes tot 3,48% en 4,94% milderden. Dat mag u lezen als een motie van vertrouwen in Fed-topman Warsh, die tenminste de zorgen over de inflatie en de onafhankelijkheid van de Fed in te dijken met een ‘krachtig optreden’.
- De olieprijs daalde ietwat tot 103,5 dollar per Brent-vat en voor een MWh Europees gas wordt nu nog 77,1 euro gevraagd, tegenover 82,3 euro een paar dagen geleden. Saoedi-Arabië zou binnen enkele dagen de helft van de beschadigde capaciteit van de Oost-West-pijpleiding kunnen herstellen en binnen zes weken tot een volledig herstel komen. En er kan via scheepsvervoer extra Saoedische aanvoer gebeuren aan Aziatische raffinaderijen, waardoor er een alternatieve exportroute ontstaat. Maar ik verwijs vooral graag naar het feit dat JP Morgan gisteren strategisch-technisch de brui aan gaf aan hun volledige olie-scenario: "For the first time since the start of the Iran conflict, we don't have a headline view. We simply don't know how to model the endgame"
- Ook speelde de Bank of Japan zich in de kijker, met een door inflatiezorgen ingegeven renteverhoging tot 1,25%, het hoogste niveau in 31 jaar. De hoge olieprijzen duwen het land daarmee alweer wat verder weg van decennia van extreem lage rentes, en als het van de BoJ afhangt is dat proces nog niet ten einde. De kerninflatie stijgt immers omdat hogere kosten en lonen worden doorberekend in de eindprijzen. De yen steeg tegenover de dollar ($1 = ¥157,134)
- Eindigen doen met we met ‘something completely different’. De jeugdwerkloosheid in China bleef in augustus stijgen van 17,9% naar 18,9%, het hoogste niveau in een jaar. Ook op de bredere arbeidsmarkt steeg de teller van 5,2% naar 5,3%. Duidelijk is dus dat 12,7 miljoen afgestudeerden niet meteen een job kunnen vinden, deels te wijten aan tragere economische groei en de snelle opkomst van artificiële intelligentie. Zelfde verhaal, trouwens, voor de 25- tot 29-jarigen, waar de werkloosheid steeg van 7,2% naar 7,5%. Enkel de leeftijdsgroep van 30 tot 59 jaar deed het goed, met een stabiel cijfer van 3,9%. Ter vergelijking: de Europese jeugdwerkloosheid schommelt rond 14% à 15%, met een laagste peil van 7% in Duitsland en veel hogere percentages in zoals Spanje en Griekenland, waar de teller tussen 20% en 25% noteert. Iets om over te denken!
- Veel nieuws staat er vandaag niet meer op de economische agenda. Die wordt gedomineerd door inflatie- en productiecijfers, met Japanse en Britse cijfers over inflatie en consumentenvertrouwen. Europa levert inflatieverwachtingen aan, naast Duitse producentenprijzen en Amerikaanse productiecijfers. Bedrijfsresultaten komen er vandaag van Nyrstar en Option, maar die stellen natuurlijk niet veel voor.
Beursnieuws België en Nederland
MaaT Pharma hertekent ontwikkelingsstrategie voor Xervyteg.
- Het Franse biofarmabedrijf dat microbiota-gebaseerde behandelingen ontwikkelt voor ernstige immuun- en oncologische aandoeningen kreeg van het CHMP van het Europees Geneesmiddelenagentschap opnieuw een negatief advies voor de voorwaardelijke markttoelating van MaaT013 (Xervyteg), vanwege aanhoudende bezorgdheden over de klinische werkzaamheid en veiligheid. Als alternatief stelt het bedrijf een gerandomiseerde Fase 3-studie voor, waarin Xervyteg wordt vergeleken met de best beschikbare behandeling bij patiënten met acute graft-versus-hostziekte die niet reageren op corticosteroïden en ruxolitinib. De studie zou ongeveer 138 patiënten omvatten, een eerste inclusie in de eerste helft van 2027 mogelijk maken en vervolgens als basis dienen voor registratiedossiers in Europa en de Verenigde Staten. Tegelijk neemt MaaT Pharma maatregelen om cash te sparen en de financiële ademruimte te verlengen tot december 2026. Ook MaaT Pharma is momenteel ‘Under review’ bij KBC Securities.
Option realiseert positieve EBITDA dankzij groei van IoT-divisie.
- De Belgische aanbieder van IoT-oplossingen, telecommunicatie- en connectiviteitsdiensten boekte in de eerste helft van 2026 een omzetgroei van 9% tot 4,7 miljoen euro, terwijl de bedrijfskasstroom (EBITDA) verbeterde van een verlies van 330.000 euro naar een lichte winst van 34.000 euro. De IoT-divisie bleef de belangrijkste groeimotor met een omzetstijging van 52% tot 1,8 miljoen euro, dankzij sterke verkopen van het Cloudgate-platform en nieuwe klanten, terwijl de productie van de nieuwe Cloudgate Nexus in de VS van start ging. Ondanks de operationele vooruitgang blijft de winstgevendheid beperkt en blijft de balans kwetsbaar, met een eigen vermogen van slechts 169.000 euro en een kapitaalverhoging van 2 miljoen euro tegen 5 euro per aandeel om de financiële positie te versterken. KBC Securities beschouwt de update als voorzichtig positief, maar wijst op blijvende uitvoerings- en financieringsrisico's. Het aandeel is momenteel ‘Under review’ bij KBC Securities.
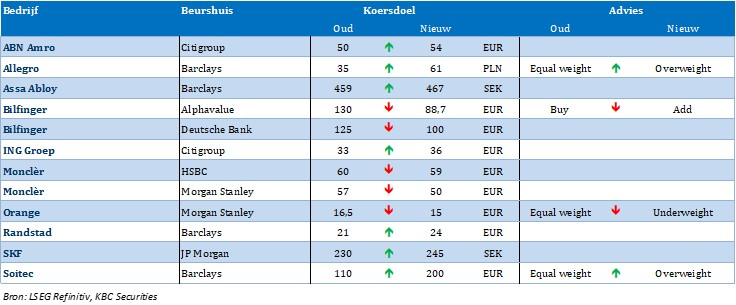
Nieuwe aanbevelingen voor aandelen

Datum en uur van publicatie: 18/09/2026 om 09:00
Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.