do. 15 okt 2026

Axon publiceert op 4 november zijn kwartaalresultaten en de verwachtingen bij beleggers lijken momenteel eerder voorzichtig. De recente koerszwakte werd vooral veroorzaakt door bezorgdheid over het gebruik van artificiële intelligentie en surveillancetechnologie, terwijl de onderliggende vraag naar de producten van Axon sterk blijft. Volgens KBC Securities-analist Andrea Gabellone lijkt de markt de risico's rond AI-surveillance te overschatten en is de kans groot dat Axon opnieuw sterker presteert dan verwacht.
Axon?
Axon is actief in de ontwikkeling van technologieën voor openbare veiligheid en biedt een breed gamma aan oplossingen, waaronder bodycams, in-car videosystemen, TASER-toestellen en cloudgebaseerde software voor digitaal bewijsmateriaalbeheer. Het bedrijf combineert hardware met software via een geïntegreerd ecosysteem, waaronder het Evidence.com-platform en real-time commandoplatformen zoals Fusus.
Voorzichtig sentiment ondanks sterke operationele trends
De afgelopen maanden stond het aandeel onder druk door een toenemende maatschappelijke en politieke discussie over het gebruik van artificiële intelligentie in surveillancesystemen. Vooral technologieën voor automatische nummerplaatherkenning (ALPR) en andere vormen van AI-gestuurde monitoring kregen extra aandacht.
Dat voorzichtige sentiment heeft de verwachtingen voor de komende kwartaalresultaten gedrukt. Gabellone merkt echter op dat de fundamentele vraag naar technologie voor openbare veiligheid onverminderd sterk blijft en dat de onderliggende activiteiten van Axon daar volop van profiteren.
Vraag naar veiligheidsoplossingen blijft hoog
Volgens de analist is de kans groot dat Axon bij de resultaten opnieuw een omzetverhoging aankondigt. Politie- en veiligheidsdiensten blijven investeren in digitale technologie om hun werking efficiënter te maken, wat de vraag naar Axons producten ondersteunt. Vooral de kernactiviteiten van de groep blijven goed presteren. Axon is vooral bekend van zijn tasers, bodycams en softwareplatformen voor politiediensten, en die activiteiten blijven volgens Gabellone de belangrijkste groeimotoren van het bedrijf. De vraag naar deze oplossingen lijkt nog steeds robuust, waardoor Axon zich volgens hem opmaakt voor opnieuw een sterk groeijaar.
Herstel bij bodycams verwacht
Een belangrijk aandachtspunt bij de komende resultaten zijn de bodycams. Na een relatief zwakker tweede kwartaal verwacht Gabellone dat deze activiteit opnieuw zal aantrekken. Bodycams vormen een van de belangrijkste productcategorieën binnen de groep en zijn vaak een toegangspoort tot bijkomende software- en abonnementsdiensten. Een herstel van deze divisie zou de omzetgroei in het tweede semester verder kunnen ondersteunen.
Mogelijke druk op de marges
Hoewel de vooruitzichten voor de omzet gunstig blijven, sluit de analist een lichte druk op de marges niet uit. De hogere geheugenprijzen kunnen wegen op de productiekosten van bepaalde hardwareproducten. Daardoor zou de winstgevendheid enigszins kunnen afwijken van de uitzonderlijk sterke marges die de onderneming in eerdere periodes realiseerde.
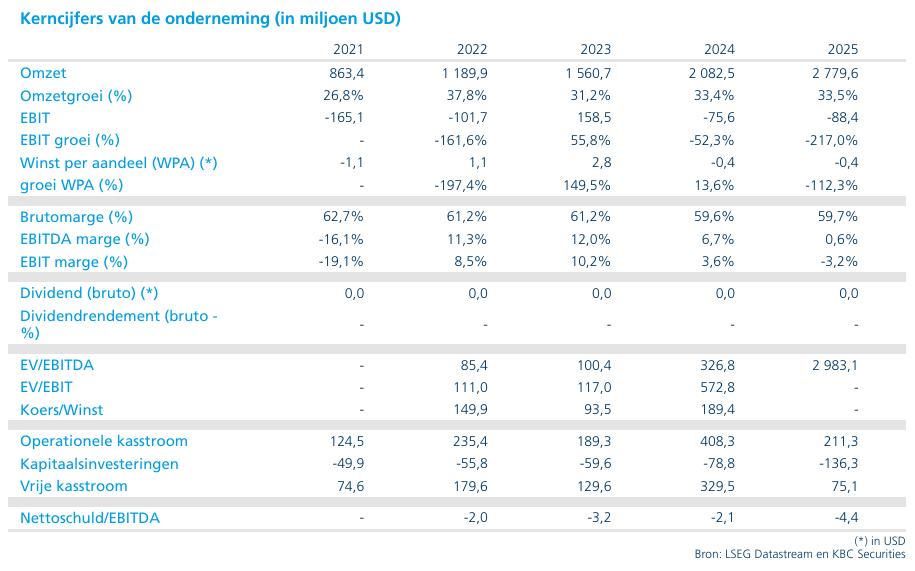
Volgens Andrea verandert dat echter weinig aan het grotere plaatje. De onderneming lijkt nog steeds op koers om voor het vijfde opeenvolgende jaar een omzetgroei van meer dan 30% neer te zetten.
Markt overschat risico van AI-surveillance
Een van de belangrijkste boodschappen van de analist is dat beleggers volgens hem te veel focussen op de mogelijke risico's rond AI-surveillance. De bezorgdheid concentreert zich vooral rond automatische nummerplaatherkenning, een technologie die op sommige plaatsen onder toenemende regulatoire of politieke druk staat.
Volgens Andrea is de financiële impact daarvan echter beperkt. Het management van Axon heeft verduidelijkt dat ALPR minder dan 1% van de groepsomzet vertegenwoordigt en vandaag geen betekenisvolle bijdrage levert aan de financiële vooruitzichten van het bedrijf.
Zelfs wanneer de regelgeving rond dergelijke toepassingen strenger zou worden, zou dat volgens de analist slechts een zeer beperkte impact hebben op de algemene resultaten van Axon.
Kernactiviteiten blijven de investeringscase dragen
Voor Andrea ligt de essentie van het investeringsverhaal elders. De waarde van Axon wordt volgens hem bepaald door de sterke vraag naar bodycams, tasers, digitale bewijsplatformen en andere softwareoplossingen voor veiligheidsdiensten. Deze activiteiten blijven groeien dankzij de verdere digitalisering van politiediensten en de toenemende behoefte aan efficiënte en transparante veiligheidsoplossingen. De huidige discussie rond AI-surveillance verandert volgens hem weinig aan die structurele groeitrend.

KBC Securities over Axon
De KBC Securities-analist verwacht dat Axon bij de resultaten van 4 november opnieuw een sterke omzetprestatie zal neerzetten en mogelijk de vooruitzichten kan verhogen. Hoewel de marges enigszins onder druk kunnen komen door hogere geheugenprijzen, blijft de vraag naar technologie voor openbare veiligheid sterk en lijkt het bedrijf op weg naar een vijfde opeenvolgend jaar met meer dan 30% omzetgroei. Gabellone vindt bovendien dat de markt de risico's rond automatische nummerplaatherkenning en AI-surveillance overschat, aangezien deze activiteiten minder dan 1% van de groepsomzet vertegenwoordigen.
Andrea handhaaft daarom het koersdoel van 642 dollar en de "Kopen"-aanbeveling voor Axon.