


di. 22 sep 2026
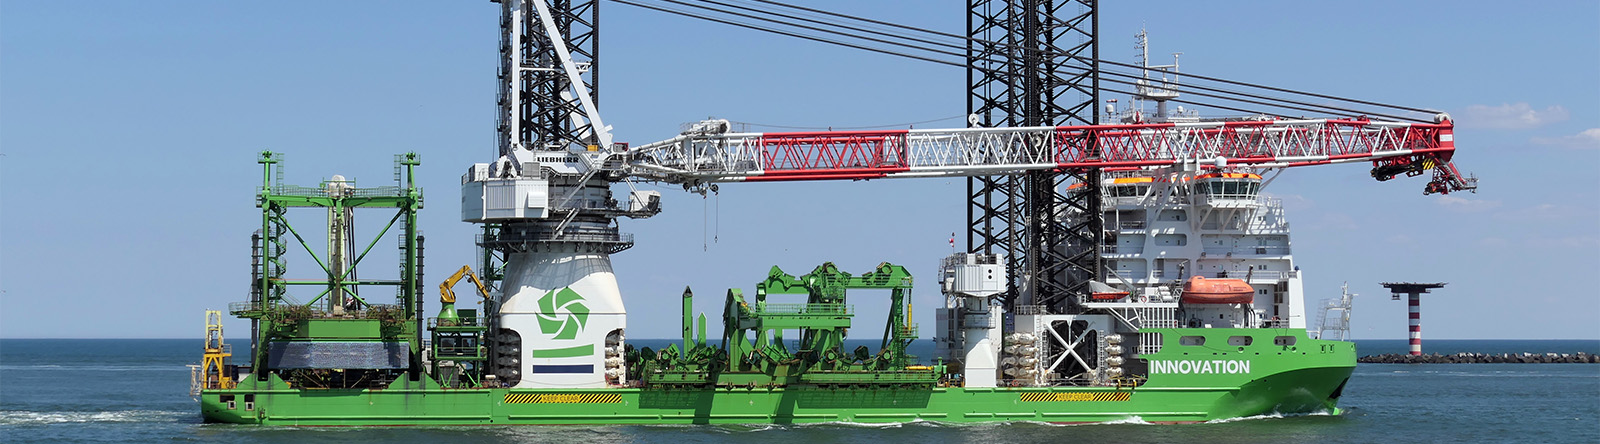
KBC Securities heeft zijn waarderingsmodel voor DEME aangepast na de publicatie van de resultaten over de eerste helft van 2026. Hoewel de fundamentele vooruitzichten van de bagger- en offshoregroep volgens analist Guy Sips sterk blijven, wordt het koersdoel verlaagd van 240 euro naar 220 euro. De aanpassing is vooral het gevolg van lagere omzetverwachtingen op langere termijn en niet van een verslechtering van de winstgevendheid of de marktpositie van de onderneming.
DEME?
DEME is een wereldwijde leverancier van duurzame maritieme oplossingen, en is georganiseerd rond 4 specifieke segmenten. Elk van de segmenten bedient een aparte markt en heeft aparte activa, verdienmodellen en groeistrategieën.
Sterke eerste jaarhelft bevestigt operationele kwaliteit
DEME realiseerde in de eerste helft van 2026 een omzet van 2,16 miljard euro, een stijging van 2% tegenover dezelfde periode vorig jaar. De EBITDA bleef stabiel op 466 miljoen euro, goed voor een sterke EBITDA-marge van 21,6%. De nettowinst steeg met 20% tot een recordniveau van 215 miljoen euro. Daarnaast genereerde DEME een vrije kasstroom van 231 miljoen euro.
Volgens Guy tonen deze cijfers opnieuw de sterke operationele uitvoering binnen de verschillende activiteiten van de groep aan.
Dredging & Infra verrast positief
De divisie Dredging & Infra leverde de grootste positieve verrassing. De EBITDA steeg tot 212 miljoen euro, terwijl de marge herstelde tot 22%. Dat lag duidelijk boven de verwachtingen van KBC Securities.
Volgens Guy onderstreept dit de sterke uitvoering van projecten en de discipline waarmee DEME nieuwe opdrachten selecteert.
Offshore Energy blijft belangrijke winstmotor
Ook Offshore Energy blijft zeer sterk presteren. De divisie realiseerde een recordomzet van 1,21 miljard euro in de eerste jaarhelft. De EBITDA-marge bleef met 26,7% op een bijzonder hoog niveau.
Hoewel de winstgevendheid iets normaliseerde ten opzichte van de uitzonderlijk sterke eerste helft van 2025, blijft de divisie volgens Guy Sips één van de belangrijkste winstbijdragers binnen de groep.
Havfram-integratie verloopt volgens plan
De integratie van Havfram blijft goed verlopen. Het schip Norse Wind voltooide inmiddels zijn eerste project en werd ondertussen ingezet op een tweede opdracht. Ook Norse Energi begon tegen het einde van het tweede kwartaal bij te dragen aan de activiteiten.
Volgens Guy versterkt Havfram het aanbod van DEME in offshore-installatiewerken aanzienlijk.
Een belangrijk voordeel is dat steeds meer turbine-installatieprojecten worden uitgevoerd op basis van dagtarieven in plaats van klassieke EPC-contracten. Dat resulteert doorgaans in lagere gerapporteerde omzet, maar vaak in aantrekkelijke marges en een hogere kwaliteit van de winststromen.
Vooruitzichten voor 2026 en 2027 blijven geruststellend
DEME verwacht dat de omzet in 2026 licht hoger zal uitkomen dan in 2025. De EBITDA-marge zou daarbij ongeveer stabiel blijven. Voor 2027 rekent de onderneming op een EBITDA die vergelijkbaar blijft met het niveau van 2025, ondanks een iets lagere omzet.
Volgens Guy toont dit aan dat eventuele omzetdalingen voornamelijk het gevolg zijn van projectmixen en lagere omzetintensiteit, en niet van een verslechtering van de onderliggende rendabiliteit.
Lagere omzetverwachtingen op langere termijn
Na de halfjaarresultaten heeft KBC Securities zijn verwachtingen aangepast. Voor 2026 wordt nu gerekend op een omzet van 4,2 miljard euro en een EBITDA van 945 miljoen euro. Voor 2027 verwacht Guy Sips een omzet van 4,1 miljard euro en een EBITDA van 934 miljoen euro.
De belangrijkste wijziging betreft dus lagere omzetverwachtingen voor de komende jaren, terwijl de winstgevendheid grotendeels intact blijft.
Sterk orderboek ondersteunt groeiverhaal
Ondanks de verlaging van het koersdoel blijft KBC Securities positief over de fundamenten van DEME. Het bedrijf beschikt nog steeds over een sterk orderboek, een solide balans en aantrekkelijke langetermijnvooruitzichten dankzij de energietransitie en de groei van offshore windenergie. Daarnaast blijven de marges veerkrachtig dankzij een strikte projectselectie en operationele efficiëntie.
Koersdoel naar 220 euro
Op basis van de geactualiseerde waardering verlaagt Guy het koersdoel van 240 euro naar 220 euro. De nieuwe waardering impliceert ongeveer 13,7 keer de verwachte winst voor 2026 en 6 keer de verwachte EBITDA. In zijn scenarioanalyse komt KBC Securities uit op een positieve waarderingsvork tussen 171 euro in een negatief scenario en 278 euro in een optimistisch scenario.

KBC Securities over DEME
Guy Sips blijft overtuigd van de kwaliteit van DEME. De sterke resultaten van Dredging & Infra, de robuuste prestaties van Offshore Energy en de succesvolle integratie van Havfram ondersteunen volgens hem het langetermijnverhaal. Hoewel de omzetgroei de komende jaren mogelijk iets lager uitvalt dan eerder verwacht, blijven de marges, kasstromen en marktfundamenten sterk. Daarom handhaaft KBC Securities de "Kopen"-aanbeveling, maar verlaagt het koersdoel van 240 euro naar 220 euro.
