do. 30 jul 2026
EnergyVision heeft in de eerste helft van 2026 sterke resultaten neergezet en verhoogt meteen zijn winstverwachtingen voor het volledige jaar. Het energiebedrijf profiteert van sterke groei in zowel energieproductie, laadinfrastructuur als energielevering. Volgens KBC Securities-analist Livio Luyten blijft EnergyVision marktaandeel winnen dankzij zijn competitieve prijszetting, terwijl de verwachte winstgroei voor 2027 nu al grotendeels verzekerd is.
EnergyVision?
EnergyVision biedt zonne-energie-as-a-service aan waardoor Belgische huishoudens en bedrijven kunnen deelnemen aan en profiteren van de energietransitie. EnergyVision ontwikkelde een robuust bedrijfsmodel dat zijn energieopwekkende activa in evenwicht brengt met de vraag van de klant via zijn eigen technologieplatform. Het aanbod van de Groep stelt mensen en bedrijven in staat om deel te nemen aan de energietransitie door zonnepanelen op het dak aan te bieden zonder voorafgaande kosten. De laadactiviteiten voor elektrische voertuigen maken deel uit van het tegenwicht in de evenwichtsoefening en profiteren ook van de elektrificatie van het vervoer. Ook langlopende vaste energiecontracten vormen een tegenwicht voor de energieproductieactiva. Het eigen data- en softwareplatform fungeert als het "brein" of het "besturingssysteem" om in volatiele markten zoveel mogelijk geld te verdienen.
Omzet en winst groeien fors
De omzet steeg in de eerste helft van 2026 met 57% tot 98,1 miljoen euro. De onderliggende EBITDA kwam uit op 22,8 miljoen euro, een stijging van 45,2% tegenover een jaar eerder en licht boven de verwachting van Livio Luyten van 22 miljoen euro. Ondanks de sterke groei bleef de EBITDA-marge robuust op 23,2%. De nettowinst nam zelfs met 53,3% toe tot 6,9 miljoen euro.
Volgens Livio bevestigen deze cijfers dat EnergyVision succesvol blijft groeien zonder aan rendabiliteit in te boeten.
Geopolitieke spanningen creëren opportuniteiten
De recente volatiliteit op de energiemarkten speelde volgens het management in het voordeel van EnergyVision. Terwijl veel concurrenten hun tarieven met 28% tot 60% verhoogden als gevolg van hogere energieprijzen, hield EnergyVision zijn prijzen ongewijzigd. Dat leidde volgens het bedrijf tot extra marktaandeel en een sterkere klanteninstroom. De klantentevredenheid bleef bovendien hoog. De Net Promoter Score steeg van 40 naar 43. Daarnaast kreeg EnergyVision van Testaankoop opnieuw het label "Best of the Test" voor energieleveranciers.
Asset-Based Energy blijft belangrijkste winstmotor
De divisie Asset-Based Energy (ABE), die instaat voor energieproductie, realiseerde een omzet van 16,2 miljoen euro. De onderliggende EBITDA steeg met 43,5% tot 15,5 miljoen euro. De EBITDA-marge bedroeg een uitzonderlijk hoge 95,7%. De groei werd ondersteund door bijkomende investeringen in zonne- en windenergie. Tijdens de eerste jaarhelft werd 28,9 megawattpiek aan zonnepanelen en 33 megawatt aan windcapaciteit toegevoegd. De totale capaciteit bedraagt ondertussen 154,9 MWp zonne-energie en 37,4 MW windenergie.
Volgens Livio wordt EnergyVision hierdoor steeds minder afhankelijk van externe energieaankopen.
Laadinfrastructuur blijft stevig groeien
Ook de divisie Asset-Based Mobility (ABM) kende opnieuw een sterke ontwikkeling. De omzet steeg met 66,7% tot 6 miljoen euro. De onderliggende EBITDA groeide eveneens met 66,7% tot 2 miljoen euro. De marge bleef stabiel op 33,3%. Het aantal laadpunten nam toe met 60,4% tot 4.120 installaties. De benuttingsgraad van de laadpunten blijft volgens het management verder toenemen naarmate het netwerk groeit. EnergyVision verwacht zowel in 2026 als in 2027 ongeveer 3.000 nieuwe laadpunten per jaar te installeren, onder meer via contracten met NMBS en de Vlaamse overheid.
Energielevering wint snel marktaandeel
Binnen de divisie Non-Asset-Based Energy (NABE) groeide de omzet met ruim 119% tot 65,3 miljoen euro. De onderliggende EBITDA steeg tot 3 miljoen euro, tegenover slechts 0,2 miljoen euro een jaar eerder. De marge verbeterde daardoor van 0,7% naar 4,6%. EnergyVision klom bovendien van de negende naar de zesde plaats op de Vlaamse residentiële energiemarkt.
Volgens Luyten is deze groei grotendeels organisch gerealiseerd, zonder grote marketinguitgaven.
Het klantenverloop bleef laag op 1,3% per maand, duidelijk beter dan het sectorgemiddelde van 1,8%.
DATS 24-overname versnelt groei verder
De groei zal in de tweede helft van het jaar nog versnellen. In augustus organiseerde EnergyVision een groepsaankoop die ongeveer 10.000 extra aansluitpunten opleverde. Daarnaast neemt het bedrijf vanaf september de residentiële klantenportefeuille van DATS 24 over. Die portefeuille telt meer dan 30.000 aansluitpunten.
Volgens Livio zullen deze nieuwe klanten vanaf 2027 een volledige bijdrage leveren aan de resultaten.
Schuldgraad blijft onder controle
De nettoschuld bedroeg eind juni 110,5 miljoen euro. Dit komt overeen met ongeveer 2,4 keer de onderliggende EBITDA van de voorbije twaalf maanden. Volgens het management gaat het om een tijdelijke stijging als gevolg van seizoensgebonden werkkapitaalbewegingen. EnergyVision verwacht tegen het einde van het jaar opnieuw onder 2,5 keer EBITDA uit te komen. De investeringen bedroegen 34,1 miljoen euro en waren voornamelijk gericht op energieproductie en laadinfrastructuur.
Verhoogde verwachtingen voor 2026 en 2027
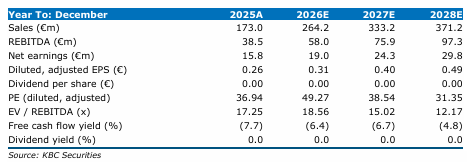
Na de sterke eerste jaarhelft verhoogde EnergyVision zijn verwachting voor de EBITDA-groei in 2026. De groep mikt nu op een stijging van minstens 35%, tegenover een eerdere verwachting van minstens 30%. Daarnaast werd voor het eerst een doelstelling voor 2027 bekendgemaakt. Het management verwacht dan een EBITDA-groei van minstens 40%. Volgens het bedrijf is meer dan 90% van deze groei inmiddels al verzekerd.
KBC Securities over EnergyVision
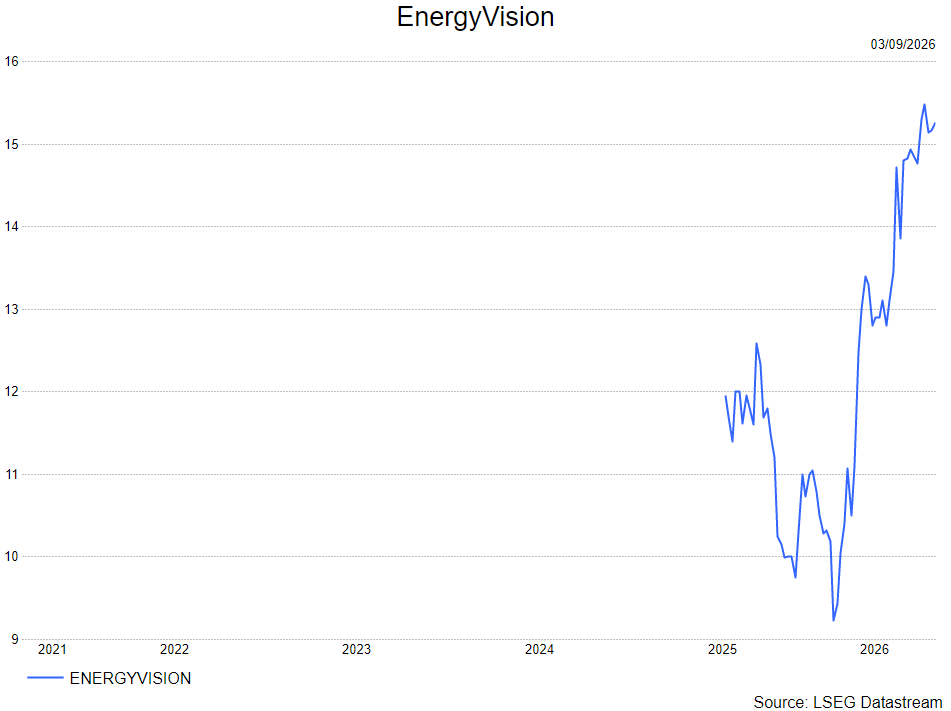
Livio Luyten noemt de resultaten van EnergyVision sterk en ziet bevestiging dat alle drie de kernactiviteiten succesvol blijven groeien. Vooral de sterke groei van de terugkerende energieactiviteiten, de snelle uitbouw van de laadinfrastructuur en de aanhoudende winst in marktaandeel binnen energielevering stemmen hem positief. Hij waardeert ook de grotere transparantie die het bedrijf in zijn rapportering heeft gebracht. Na de verhoogde vooruitzichten is KBC Securities momenteel zijn waarderingsmodel aan het actualiseren en wordt het koersdoel herbekeken. De positieve langetermijnvisie op EnergyVision blijft daarbij ongewijzigd.