


wo. 4 nov 2026
Insulet heeft in het tweede kwartaal beter gepresteerd dan verwacht, met een sterke omzetgroei, een hogere winstgevendheid en resultaten die boven de marktverwachtingen uitkwamen. Toch overschaduwde een verlaging van de vooruitzichten voor 2026 deze sterke operationele prestatie, nadat het bedrijf wees op een lagere retentie van patiënten met type 2-diabetes. Die ontwikkeling zorgt voor onzekerheid over het groeitempo in 2027, aldus KBC Securities-analist Andrea Gabellone.
Insulet?
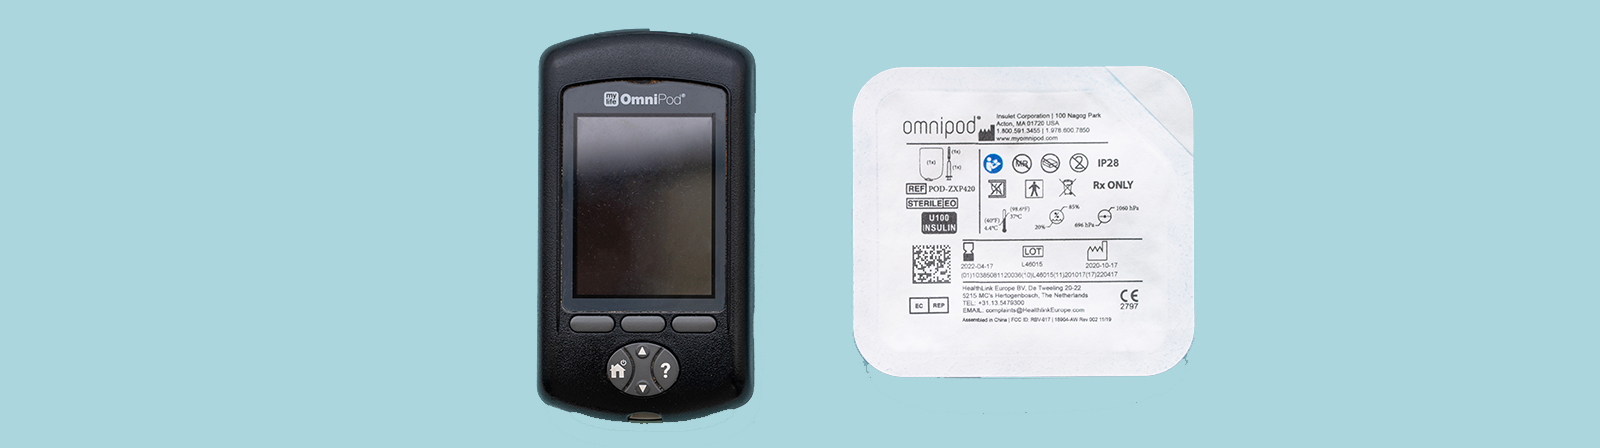
Insulet is een multinational die zich specialiseert in de ontwikkeling, productie en verkoop van systemen voor automatische insulinetoediening (AID) voor mensen met diabetes (T1 en T2). Het paradepaardje van het bedrijf is het Omnipod-systeem voor insulinetoediening.
Omzet groeit met ruim 19%
Insulet realiseerde in het derde kwartaal van 2026 een omzet van 842 miljoen dollar, een stijging van 19,3% tegenover dezelfde periode vorig jaar. Daarmee kwam de fabrikant van de Omnipod-insulinepompen boven de marktverwachtingen uit. Ook de totale omzet uit Omnipod overtrof de consensus. Vooral de internationale Omnipod-activiteiten leverden een sterke bijdrage. Bij constante wisselkoersen bedroeg de groei 19,6%, tegenover 18% waarop de markt had gerekend.
Sterke verbetering van de marges
Naast de sterke omzetgroei liet Insulet ook een duidelijke verbetering van zijn winstgevendheid zien. De brutomarge steeg met 200 basispunten op jaarbasis tot 74,2%. De aangepaste operationele marge verbeterde nog sterker en kwam uit op 22,0%, tegenover 17,1% in het derde kwartaal van 2025. De cijfers tonen daarmee dat de sterke omzetgroei zich ook vertaalt in een duidelijke verbetering van de operationele hefboom.
Vooruitzichten voor 2026 verhoogd
Na de sterke kwartaalresultaten trok Insulet de onderkant van zijn omzetverwachting voor heel 2026 op. Het bedrijf mikt nu op een jaaromzet tussen 3,277 miljard en 3,304 miljard dollar. Het midden van die vork bedraagt ongeveer 3,291 miljard dollar en ligt daarmee ongeveer 2 miljoen dollar boven de huidige consensusverwachting. Ook op het vlak van winstgevendheid werd Insulet optimistischer. Het bedrijf verwacht dat de aangepaste operationele marge in 2026 met 150 basispunten zal toenemen. Eerder rekende Insulet nog op een verbetering met 100 basispunten.
Vierde kwartaal grotendeels in lijn
Voor het vierde kwartaal van 2026 verwacht het management een omzet tussen 889,6 en 917 miljoen dollar. Het midden van die vork ligt op ongeveer 903,3 miljoen dollar en stemt daarmee grotendeels overeen met de marktverwachtingen. Insulet kondigde bovendien een omvangrijk programma aan om eigen aandelen in te kopen. De raad van bestuur gaf groen licht voor een aandeleninkoopprogramma van 1 miljard dollar.
Voorzichtige signalen rond klantenbehoud
Een belangrijk aandachtspunt voor Gabellone zijn de initiatieven waarmee Insulet zijn klanten langer aan zich probeert te binden. Het management gaf aan dat de algemene klantenretentie in het derde kwartaal licht verbeterde. Insulet waarschuwt er echter voor om daar voorlopig geen al te grote conclusies uit te trekken. Het management omschrijft de verbetering nog als een ontwikkeling in een vroeg stadium. De uiteindelijke impact van de maatregelen moet zich dus nog duidelijker bewijzen. Dat is belangrijk omdat een betere klantenretentie een extra groeimotor kan worden wanneer de initiatieven volledig beginnen door te werken.
Groei in 2027 wordt cruciale discussie
De verwachtingen voor 2027 vormen volgens Andrea het meest complexe onderdeel van het verhaal. Insulet verwacht momenteel dat de totale groei volgend jaar bescheiden onder de eerder aangegeven groei van rond het midden van 10% zal liggen. Op basis van groeivertragingen die historisch bij vergelijkbare medische technologiebedrijven werden waargenomen, komt Andrea uit op een mogelijke omzetgroei van ongeveer 12,5% tot 13,5% in 2027. De huidige consensus houdt rekening met ongeveer 13,3% groei.
Daarmee zit de marktverwachting weliswaar binnen die vork, maar bestaat nog altijd het risico dat sommige ramingen neerwaarts worden bijgesteld. Tegelijk ligt de consensus rond 13%, een niveau dat volgens Andrea haalbaar zou moeten zijn.
Retentie kan voor opwaarts potentieel zorgen
Er is echter ook een belangrijke positieve kant aan het verhaal. De verbeteringen die Insulet met zijn retentie-initiatieven probeert te realiseren, zullen naar verwachting nog niet volledig worden verwerkt in de eerste vooruitzichten voor 2027. Als die initiatieven sneller resultaat opleveren en de uitvoering verbetert, kunnen ze bijgevolg voor opwaarts potentieel tegenover de oorspronkelijke prognoses zorgen.
Insulet zal pas in februari zijn officiële vooruitzichten voor 2027 bekendmaken. Volgens Andrea wordt het belangrijk dat het bedrijf, als de marktomstandigheden tegen dan niet verbeteren, de lat bij de initiële prognose voldoende realistisch legt. Dat zou Insulet ruimte geven om gedurende 2027 de verwachtingen te overtreffen en de vooruitzichten stelselmatig te verhogen.

KBC Securities over Insulet
De KBC Securities-analist beoordeelt de kwartaalupdate als degelijk, maar ziet een complex verhaal met zowel positieve als negatieve elementen. De resultaten over het derde kwartaal waren breed beter dan verwacht, de vooruitzichten voor 2026 werden verhoogd en de marges verbeteren duidelijk. Daartegenover staat de voorzichtige boodschap voor 2027, waarbij de verwachte groei iets onder de eerder gecommuniceerde niveaus zal liggen en sommige analistenramingen mogelijk nog neerwaarts moeten worden aangepast. De eerste verbetering van de klantenretentie biedt wel perspectief, zeker omdat de potentiële voordelen van de retentie-initiatieven waarschijnlijk nog niet volledig in de eerste vooruitzichten voor 2027 zullen zitten.
Andrea handhaaft de houden-aanbeveling en een koersdoel van 224 dollar.
