wo. 16 sep 2026
De vooruitzichten voor de kapitaalmarktactiviteiten van Bank of America in het derde kwartaal vallen zwakker uit dan verwacht. Daardoor komt de doelstelling om in het kwartaal opnieuw een positieve operationele hefboom te realiseren onder druk te staan. Toch blijft het investeringsverhaal op middellange termijn volgens KBC Securities-analist Guglielmo Filangieri overeind en ziet hij de huidige tegenwind als tijdelijk.
Bank of America?
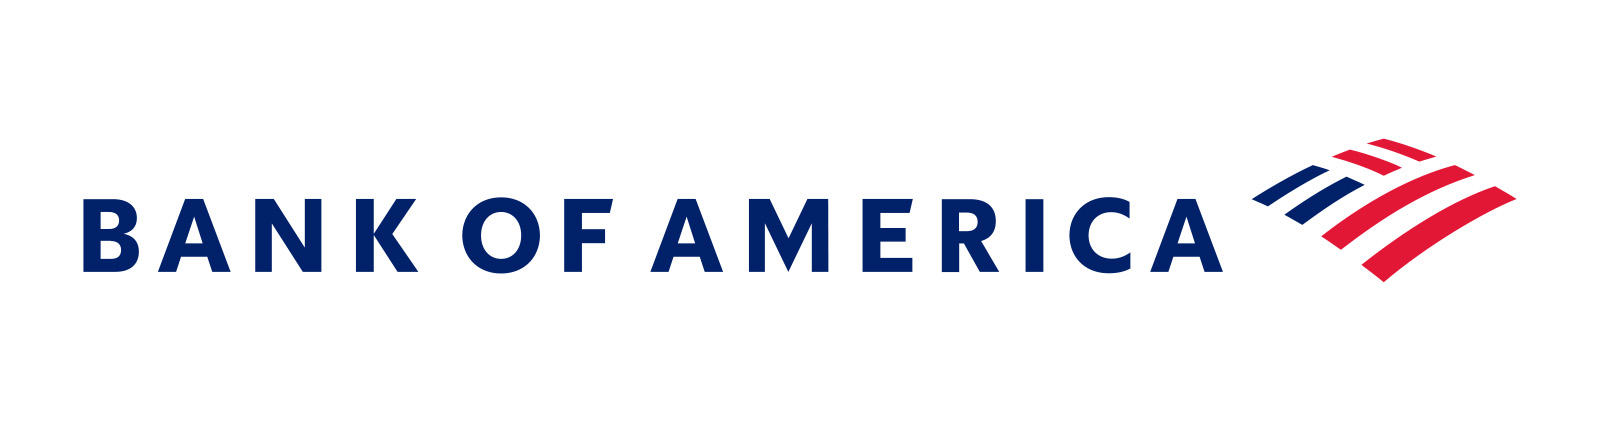
Bank of America is een Amerikaanse bankholding die, via dochterondernemingen, actief is in meer dan 35 landen. Met een balanstotaal van meer dan 3.000 miljard dollar, is het de 2de grootste Amerikaanse bank. De activiteiten van Bank of America worden opgedeeld in 4 bedrijfssegmenten: Consumer Banking, Global Wealth & Investment Management, Global Banking en Global Markets.
Zwakkere vooruitzichten voor investment banking en trading
Tijdens een investeerdersconferentie van Barclays gaf CEO Brian Moynihan een minder optimistische update over het derde kwartaal dan waar de markt op had gerekend.
De inkomsten uit investment banking zouden in het derde kwartaal uitkomen tussen 1,6 en 1,8 miljard dollar. Dat ligt 10 tot 20 procent lager dan een jaar eerder en ook onder de gemiddelde analistenverwachting van ongeveer 2 miljard dollar. Daarnaast verwacht de bank dat de handelsinkomsten op jaarbasis grotendeels stabiel blijven. Dat betekent een duidelijke vertraging tegenover de sterke prestaties die de tradingactiviteiten in de eerste jaarhelft neerzetten.
De combinatie van zwakkere inkomsten uit investment banking en een afkoeling van de handelsactiviteiten zet de winstgroei op korte termijn onder druk. Daardoor wordt het voor Bank of America moeilijker om de eerder vooropgestelde positieve operationele hefboom van 200 tot 300 basispunten in het derde kwartaal te realiseren.
Beleggers reageerden fors op de update
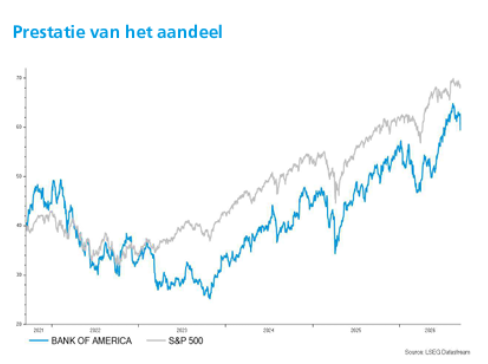
De beurskoers van Bank of America kreeg meteen een tik nadat de vooruitzichten bekend raakten. Het aandeel verloor ongeveer 5 procent van zijn waarde.
Niet alleen Bank of America stond onder druk. Ook andere grote Amerikaanse banken kregen te maken met koersdalingen nadat de markt de zwakkere vooruitzichten voor de kapitaalmarktactiviteiten begon te verwerken. Beleggers maken zich daarbij zorgen over de impact op de winstgroei in de tweede helft van het jaar.
Tijdelijke tegenwind verandert het grotere plaatje niet
Volgens Guglielmo Filangieri heeft de update weliswaar een negatieve impact op de winstverwachtingen voor de korte termijn, maar verandert ze weinig aan de onderliggende investeringscase.
Hij benadrukt dat de reactie van de markt overdreven lijkt. De fundamentele drijfveren achter de winstgroei van Bank of America blijven volgens hem aanwezig. Zo profiteert de bank nog steeds van hogere rentetarieven en van de geleidelijke herwaardering van activa die in het verleden tegen vaste rentevoeten werden afgesloten. Dat ondersteunt de evolutie van de netto rente-inkomsten.
Daarnaast blijft ook de pijplijn voor toekomstige investment-bankingtransacties volgens de analist gezond. De huidige zwakte ziet hij daarom eerder als een tijdelijke terugval dan als een signaal van een structurele vertraging van de activiteit.
Rendabiliteitsdoelstellingen blijven binnen bereik
Nog belangrijker volgens Filangieri is dat de recente update weinig verandert aan de vooruitzichten voor het rendement op het tastbare eigen vermogen (ROTCE).
Bank of America blijft volgens hem op schema om de onderkant van de vooropgestelde doelstelling van 16 tot 18 procent te bereiken, en dat zelfs een jaar eerder dan oorspronkelijk verwacht. Die verbetering moet worden ondersteund door verdere expansie van de nettorentemarge (NIM) en een terugkeer naar een positieve operationele hefboom vanaf 2027.
Hoewel de winstverwachtingen per aandeel wat neerwaarts worden bijgesteld, blijven de belangrijkste bouwstenen van het winstverhaal volgens de analist dus intact.
KBC Securities over Bank of America
KBC Securities-analist Guglielmo Filangieri erkent dat de zwakkere vooruitzichten voor de kapitaalmarktactiviteiten een negatieve impact hebben op de winstverwachtingen voor het derde kwartaal. Hij verwacht daardoor minder kans op het behalen van de operationele-hefboomdoelstelling in het lopende kwartaal.
Tegelijk blijft hij overtuigd van het langetermijnpotentieel van de bank dankzij de gunstige evolutie van de netto rente-inkomsten, de gezonde investment-bankingpijplijn en de blijvend sterke rendabiliteitsvooruitzichten. Na een verlaging van de winstverwachtingen vermindert hij het koersdoel van 70 dollar naar 69 dollar en herhaalt hij de "Kopen"-aanbeveling voor het aandeel.