• NL
  • FR
BoleroPowered by KBC
menu

Orderdesk: 02 303 33 00

Word gratis klantJe gratis BeursintroClient login
  • Analyse en InzichtAnalyse en Inzicht
  • PlatformenPlatformen
    • Bolero
    • Mobile
  • Markten en ProductenAanbod
    • Markten
    • Producten
  • AcademyAcademy
    • Producten
    • Platformen
    • Strategie & Analyse
  • TarievenTarieven
  • SupportSupport
    • Documentcenter
    • Veelgestelde vragen
    • Lexicon
Word gratis klantJe gratis BeursintroClient login
  • Bolero blog

  • Topic

  • Topic

  • ETF Intro

  • Beurs bij 't Ontbijt

  • De wereld van ETF's

  • Bolero Live

  • Onze analisten

  • Beursboeken in de kijker

Als belegger wil je niets missen van het financiële nieuws en de beursactualiteit. In deze blog volg je elke dag van dichtbij op wat er reilt en zeilt op de financiële markten en krijg je meteen de nodige duiding. 

Bijdragen

Deze blog komt tot stand dankzij bijdragen van de analisten van KBC Asset Management, KBC Securities, KBC Market Research en de economen, contentmanagers van Bolero en aandelenstrategen van KBC Groep:

Andrea Gabellone, Bérangère Bivort, Bernard Keppenne, Cora Vandamme, Dieter Guffens, Dirk Thiels, Guglielmo Filangieri, Guy Sips, Jacob Mekhael, Jo Elsocht, Johan Van Gompel, Joren De Mesmaeker, Joris Franck, Kaat Ceulemans, Kurt Ruts, Kristof Samoy, Laurent Convent, Livio Luyten, Lynn Hautekeete, Mathias Janssens, Mathias Van der Jeugt, Mathijs Geerts Danau, Marion Geubel, Michiel Declercq, Peter Wuyts, Philippe Delfosse, Siegfried Top, Simon Hox, Thomas Couvreur, Tom Simonts, Wim Hoste en Wim Lewi.

Disclaimer

Deze publicatie van KBC Bank N.V. (Bolero) wordt uitsluitend ter informatie verstrekt en is niet bedoeld als een specifiek en persoonlijk beleggingsadvies, een aanbieding of een uitnodiging tot een aanbieding, om de hierin vermelde financiële producten te kopen of te verkopen, noch onafhankelijk onderzoek op beleggingsgebied.

De dienstverlening die Bolero verschaft, is niet op beleggingsadvies gebaseerd. Bolero is het orderuitvoeringsplatform van KBC Bank N.V. waarmee transacties in ‘niet-complexe’ financiële producten (in de zin van MiFID II) doorgaan op basis van ‘loutere uitvoering’ (“execution only”). Bolero voert geen ‘passendheidstoetsing’ uit bij transacties in niet-complexe financiële producten. De belegger die van deze dienstverlening gebruik maakt, beschikt dus niet over de bescherming van de toepasselijke gedragsregels. Transacties in ‘complexe’ financiële producten (in de zin van MiFID II) kunnen pas uitgevoerd worden na een succesvolle passendheidstoetsing.  Transacties via Bolero gebeuren altijd op initiatief van de belegger. 

Bij het uitvoeren en/of doorgeven van transacties van beleggers houdt Bolero geen rekening met de daarmee verband houdende fiscale, juridische of boekhoudkundige aspecten van deze transacties, verstrekt zij geen advies met betrekking tot dergelijke aspecten en kan zij daarvoor derhalve niet aansprakelijk worden gesteld.

Beleggen in financiële producten houdt  risico’s in. Beleggers moeten in staat zijn om het economische risico van een belegging te dragen en het belegde kapitaal geheel of gedeeltelijk te verliezen.

Copyright © KBC Bank NV/Bolero. Alle rechten voorbehouden. Deze informatie mag op geen enkele manier gepubliceerd, herschreven of heruitgegeven worden in eender welke vorm.

Deze blog bevat publicaties van KBC Securities NV (https://research.kbcsecurities.com/portal/portal.html#!/disclosures), KBC Asset Management NV (https://www.kbc.be/particulieren/nl/juridische-info/documentatie-beleggen.html#aandelen) en KBC Economics (https://www.kbc.com/nl/economics.html). Voor de externe bronnen raadpleegt Bolero verschillende nieuwssites. De bijdragen worden geselecteerd op basis van recente, concrete gebeurtenissen en publicaties. De redactie wordt verzorgd door Tom Simonts (KBC Securities) en door Jo Elsocht, Joren De Mesmaeker, Ellen Van Tongelen, Frank Hendrix en Philippe Delfosse (marketing team Bolero, KBC Bank NV). KBC Bank staat onder toezicht van de FSMA.

wo. 7 okt 2026

14:55

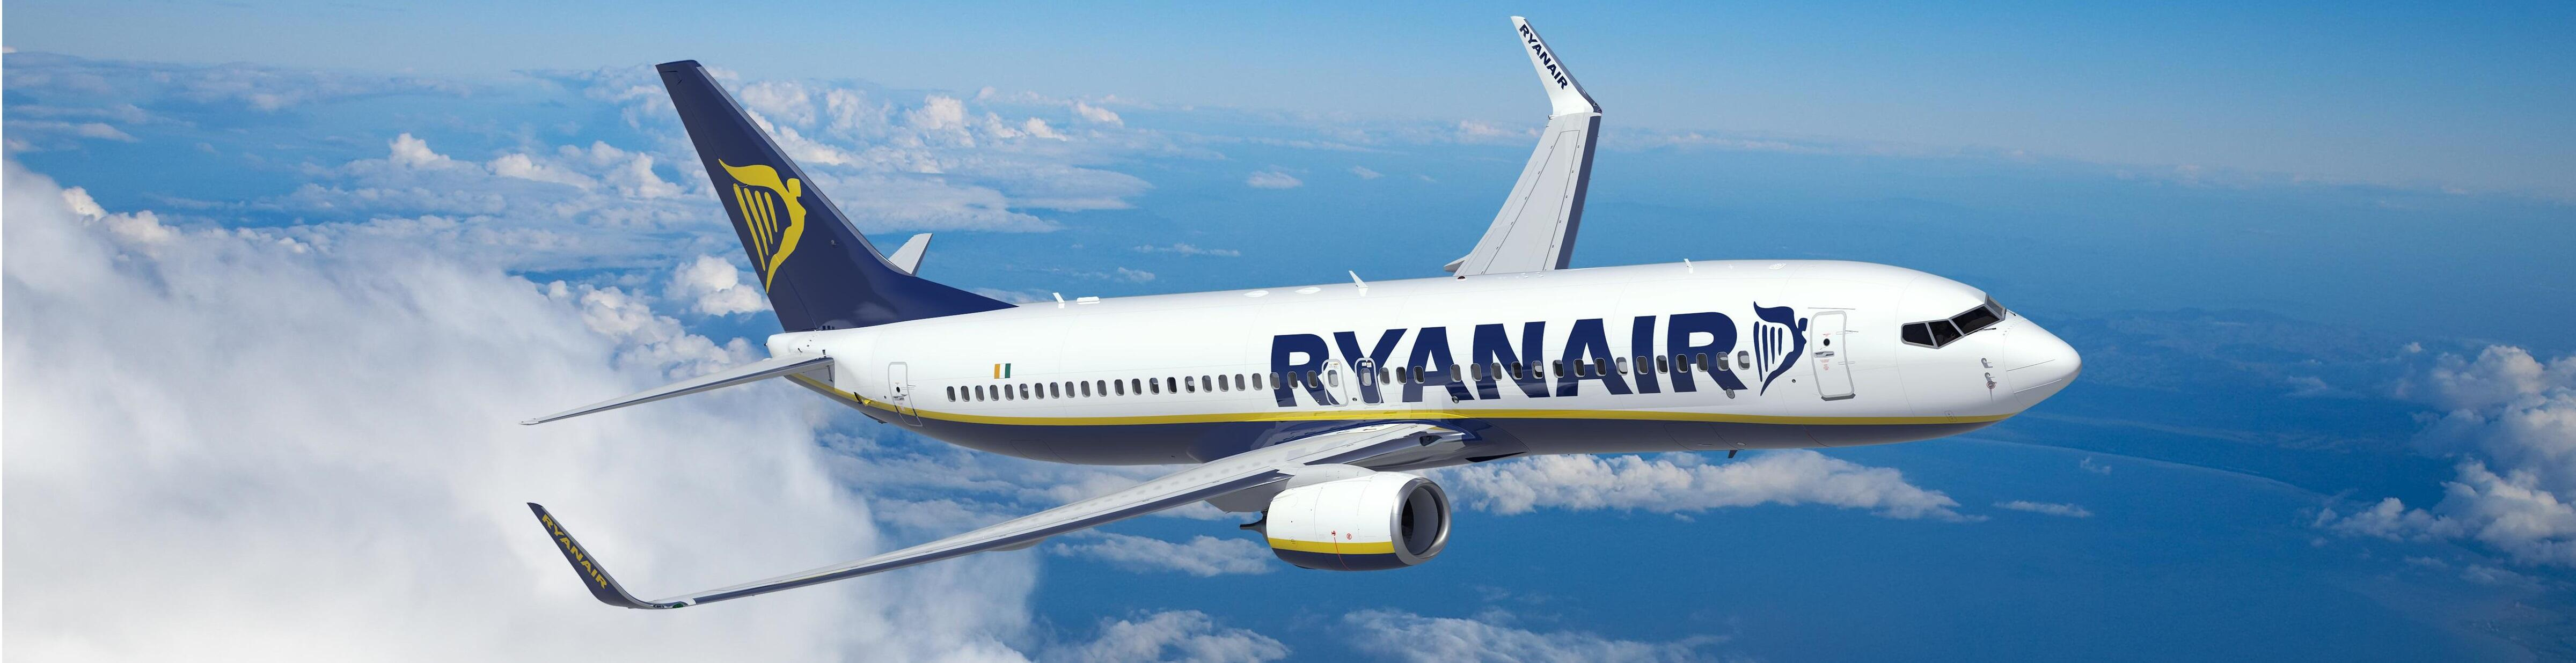
Ryanair houdt sterke troeven achter de hand

Deel deze pagina:

  • Tweet
  • Share
  • Share

Ryanair beschikt volgens KBC Securities-analist Andrea Gabellone over een aantal structurele voordelen die het bedrijf onderscheiden van zijn sectorgenoten. De Ierse luchtvaartmaatschappij combineert een uitgesproken kostenvoordeel met een quasi schuldenvrije balans en een indrukwekkende vloot, waardoor zij marktaandeel kan blijven winnen in een consoliderende markt. Toch blijft de analist voorzichtig door de aanhoudende druk op ticketprijzen en een toename van de Europese korteafstandscapaciteit, waardoor hij zijn aanbeveling optrekt van "Verkopen" naar "Houden".

Ryanair?

Het Ierse Ryanair  is de grootste lagekostenmaatschappij in Europa met een vloot van 517 vliegtuigen. Ryanair blijft trouw aan zijn strategie om lage tarieven aan te rekenen die aangevuld kunnen worden met duurdere 'extra' diensten.

Structurele sterktes blijven overeind

Andrea blijft positief over de fundamentele kwaliteiten van Ryanair. Volgens hem geniet de luchtvaartmaatschappij van een structureel kostenvoordeel tegenover concurrenten, wat haar toelaat winstgevend te blijven in een uitdagende marktomgeving. Daarnaast beschikt het bedrijf over een bijzonder sterke balans. Ryanair is praktisch schuldenvrij en de netto kaspositie zal volgens de verwachtingen verder toenemen tot meer dan 2,5 miljard euro volgend jaar.

Ook de schaal van de onderneming vormt een belangrijke troef. Met een vloot van 620 vliegtuigen beschikt Ryanair over een omvang die moeilijk te evenaren valt door andere Europese lagekostenmaatschappijen. Die schaal creëert bijkomende operationele efficiëntie en versterkt de onderhandelingspositie van het bedrijf.

Bescherming tegen hogere brandstofprijzen

Een bijkomend voordeel is de brandstofafdekking van Ryanair. Voor boekjaar 2027 is ongeveer 80% van de brandstofbehoefte gehedged tegen een prijs van ongeveer 668 dollar per metrische ton. Daardoor zijn de marges van de maatschappij op korte termijn beter beschermd tegen sterke schommelingen in de brandstofprijzen.

Volgens Andrea slaagt Ryanair er bovendien in om de huidige marktomstandigheden in haar voordeel te gebruiken. In een omgeving met hoge brandstofkosten zijn luchthavens bijzonder geïnteresseerd in het aantrekken van capaciteit. Daardoor kan Ryanair gunstige voorwaarden onderhandelen met luchthavens die op zoek zijn naar extra verkeer. Dit helpt de luchtvaartmaatschappij om haar kostenvoordeel verder uit te bouwen tegenover concurrenten.

Consolidatie speelt Ryanair in de kaart

De Europese luchtvaartsector blijft consolideren en ook dat werkt volgens de analist in het voordeel van Ryanair. Verschillende lagekostenmaatschappijen staan onder druk door de moeilijke marktomstandigheden, terwijl Ryanair dankzij haar sterke financiële positie en lage kostenbasis beter gewapend is om deze periode door te komen.

Daardoor kan het bedrijf geleidelijk marktaandeel afsnoepen van zwakkere concurrenten. De combinatie van schaalgrootte, een sterke balans en een competitieve kostenstructuur maakt Ryanair volgens Gabellone een van de best gepositioneerde spelers binnen de Europese luchtvaartsector.

Tariefdruk blijft een aandachtspunt

Ondanks deze positieve elementen ziet de analist nog steeds belangrijke risico's. Ryanair wordt geconfronteerd met aanhoudende druk op de ticketprijzen. Die zwakke prijsomgeving wordt volgens hem deels veroorzaakt door een terughoudende consument, waarbij ook de gevolgen van het conflict met Iran op het consumentensentiment wegen.

Daarnaast neemt de capaciteit op Europese korteafstandsroutes verder toe. Volgens Gabellone bestaat het risico dat deze capaciteitsuitbreiding niet alleen tijdelijk druk zet op de prijzen, maar ook een meer structureel effect heeft op de rendabiliteit van de sector, zelfs nadat de geopolitieke spanningen zouden afnemen.

Een bijkomende zorg is het gebrek aan capaciteitsdiscipline binnen de sector. Terwijl stijgende brandstofkosten eigenlijk om een beperking van het aanbod vragen, blijft het aanbod op korteafstandsvluchten groeien. Volgens de analist zorgt dit ervoor dat de druk op ticketprijzen kan aanhouden, waardoor hij niet overtuigd is dat de huidige prijsdalingen slechts van tijdelijke aard zijn.

KBC Securities over Ryanair

Andrea erkent dat Ryanair over uitzonderlijk sterke structurele troeven beschikt, waaronder een kostenvoordeel, een sterke kaspositie, succesvolle brandstofafdekking en een uitstekende positie om te profiteren van verdere sectorconsolidatie. Tegelijk wil hij meer bewijzen zien dat de prijsomgeving voor vliegtickets duurzaam verbetert voordat hij positiever wordt over het aandeel. Daarom verkiest hij voorlopig een afwachtende houding.

De analist verhoogt het koersdoel van 24 euro naar 25 euro en trekt de aanbeveling op van een "Verkopen"-aanbeveling naar een "Houden"-aanbeveling.

Naar overzicht
Beleg online met inzicht
Word gratis klantJe gratis BeursintroClient login
Analyse en Inzicht
  • Analisten
  • Bolero Blog
Platformen
  • Bolero
  • Mobile
Markten en Producten
  • Markten
  • Producten
Events en Opleidingen
  • Events
  • Opleidingen
Academy
  • Producten
  • Platformen
  • Strategy & Analyse
Tarieven
  • Tarieven
Support
  • Algemene voorwaarden
  • Digitale toegankelijkheidsverklaring
  • Documentcenter
  • Lexicon
  • Veelgestelde vragen
  • Klachten
  • FAQ: MiFID II
Over Bolero
  • Bolero vandaag
  • Relatie KBC & Bolero
  • Nieuws
  • Werken bij Bolero
Ontdek ook:

Bolero Crowdfunding

  •   Home
  • Analyse en Inzicht
  • Platformen
  • Markten en Producten
  • Academy
  • Tarieven
  • Support
Powered by KBC }}

Powered by KBC

  • © Bolero 2026
  • Privacy statement
  • Juridische voorwaarden
  • Sitemap