• NL
  • FR
BoleroPowered by KBC
menu

Orderdesk: 02 303 33 00

Word gratis klantJe gratis BeursintroClient login
  • Analyse en InzichtAnalyse en Inzicht
  • PlatformenPlatformen
    • Bolero
    • Mobile
  • Markten en ProductenAanbod
    • Markten
    • Producten
  • AcademyAcademy
    • Producten
    • Platformen
    • Strategie & Analyse
  • TarievenTarieven
  • SupportSupport
    • Documentcenter
    • Veelgestelde vragen
    • Lexicon
Word gratis klantJe gratis BeursintroClient login
  • Bolero blog

  • Topic

  • Topic

  • ETF Intro

  • Beurs bij 't Ontbijt

  • De wereld van ETF's

  • Bolero Live

  • Onze analisten

  • Beursboeken in de kijker

Als belegger wil je niets missen van het financiële nieuws en de beursactualiteit. In deze blog volg je elke dag van dichtbij op wat er reilt en zeilt op de financiële markten en krijg je meteen de nodige duiding. 

Bijdragen

Deze blog komt tot stand dankzij bijdragen van de analisten van KBC Asset Management, KBC Securities, KBC Market Research en de economen, contentmanagers van Bolero en aandelenstrategen van KBC Groep:

Andrea Gabellone, Bérangère Bivort, Bernard Keppenne, Cora Vandamme, Dieter Guffens, Dirk Thiels, Guglielmo Filangieri, Guy Sips, Jacob Mekhael, Jo Elsocht, Johan Van Gompel, Joren De Mesmaeker, Joris Franck, Kaat Ceulemans, Kurt Ruts, Kristof Samoy, Laurent Convent, Livio Luyten, Lynn Hautekeete, Mathias Janssens, Mathias Van der Jeugt, Mathijs Geerts Danau, Marion Geubel, Michiel Declercq, Peter Wuyts, Philippe Delfosse, Siegfried Top, Simon Hox, Thomas Couvreur, Tom Simonts, Wim Hoste en Wim Lewi.

Disclaimer

Deze publicatie van KBC Bank N.V. (Bolero) wordt uitsluitend ter informatie verstrekt en is niet bedoeld als een specifiek en persoonlijk beleggingsadvies, een aanbieding of een uitnodiging tot een aanbieding, om de hierin vermelde financiële producten te kopen of te verkopen, noch onafhankelijk onderzoek op beleggingsgebied.

De dienstverlening die Bolero verschaft, is niet op beleggingsadvies gebaseerd. Bolero is het orderuitvoeringsplatform van KBC Bank N.V. waarmee transacties in ‘niet-complexe’ financiële producten (in de zin van MiFID II) doorgaan op basis van ‘loutere uitvoering’ (“execution only”). Bolero voert geen ‘passendheidstoetsing’ uit bij transacties in niet-complexe financiële producten. De belegger die van deze dienstverlening gebruik maakt, beschikt dus niet over de bescherming van de toepasselijke gedragsregels. Transacties in ‘complexe’ financiële producten (in de zin van MiFID II) kunnen pas uitgevoerd worden na een succesvolle passendheidstoetsing.  Transacties via Bolero gebeuren altijd op initiatief van de belegger. 

Bij het uitvoeren en/of doorgeven van transacties van beleggers houdt Bolero geen rekening met de daarmee verband houdende fiscale, juridische of boekhoudkundige aspecten van deze transacties, verstrekt zij geen advies met betrekking tot dergelijke aspecten en kan zij daarvoor derhalve niet aansprakelijk worden gesteld.

Beleggen in financiële producten houdt  risico’s in. Beleggers moeten in staat zijn om het economische risico van een belegging te dragen en het belegde kapitaal geheel of gedeeltelijk te verliezen.

Copyright © KBC Bank NV/Bolero. Alle rechten voorbehouden. Deze informatie mag op geen enkele manier gepubliceerd, herschreven of heruitgegeven worden in eender welke vorm.

Deze blog bevat publicaties van KBC Securities NV (https://research.kbcsecurities.com/portal/portal.html#!/disclosures), KBC Asset Management NV (https://www.kbc.be/particulieren/nl/juridische-info/documentatie-beleggen.html#aandelen) en KBC Economics (https://www.kbc.com/nl/economics.html). Voor de externe bronnen raadpleegt Bolero verschillende nieuwssites. De bijdragen worden geselecteerd op basis van recente, concrete gebeurtenissen en publicaties. De redactie wordt verzorgd door Tom Simonts (KBC Securities) en door Jo Elsocht, Joren De Mesmaeker, Ellen Van Tongelen, Frank Hendrix en Philippe Delfosse (marketing team Bolero, KBC Bank NV). KBC Bank staat onder toezicht van de FSMA.

di. 17 nov 2026

11:33

DEME ligt na sterk derde kwartaal comfortabel op schema voor 2026

Deel deze pagina:

  • Tweet
  • Share
  • Share

DEME zag de omzet in het derde kwartaal van 2026 met 14% stijgen tot 1.114 miljoen euro, waarbij vooral Offshore Energy voor de versnelling zorgde. De groep bevestigt haar jaarvooruitzichten en verlaagt tegelijk de verwachte investeringen, wat gunstig is voor de kasstroom. KBC Securities-analist Guy Sips noemt de update positief, al blijft de daling van het orderboek een belangrijk aandachtspunt.

DEME?

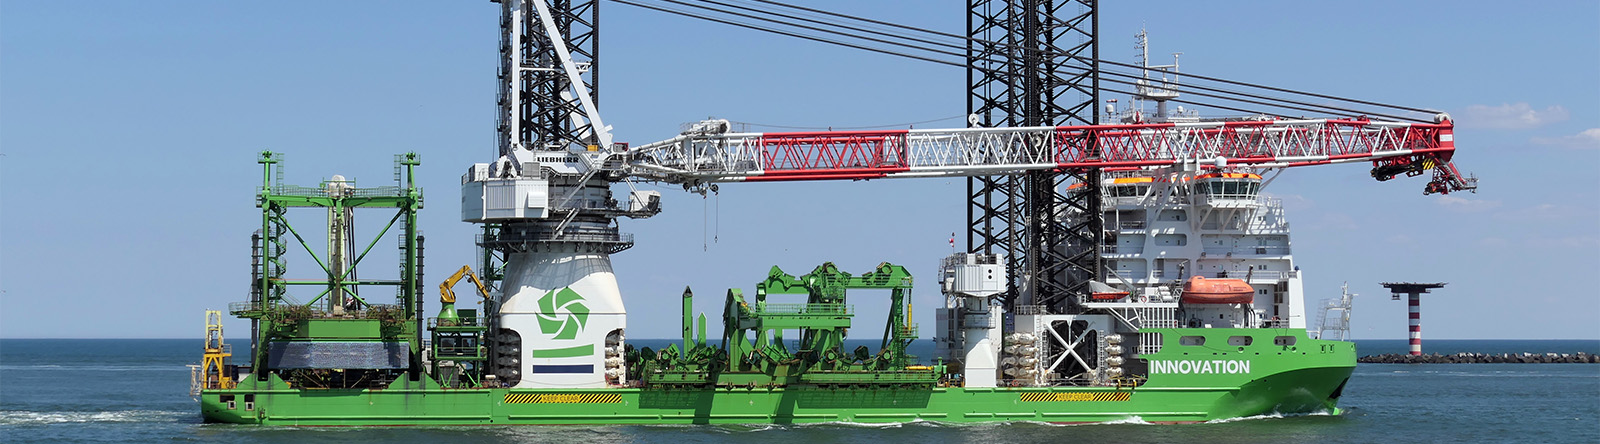
DEME  is een wereldwijde leverancier van duurzame maritieme oplossingen, en is georganiseerd rond 4 specifieke segmenten. Elk van de segmenten bedient een aparte markt en heeft aparte activa, verdienmodellen en groeistrategieën.

Offshore Energy trekt de groei

De kwartaalomzet steeg met 14% op jaarbasis tot 1.114 miljoen euro, een duidelijke versnelling tegenover de groei van ongeveer 2% in de eerste jaarhelft. Offshore Energy was de belangrijkste motor en zag de omzet met 24% toenemen tot 653 miljoen euro. Dat was onder meer te danken aan de hoge bezettingsgraad van de schepen en de sterke uitvoering van Europese offshorewindprojecten. 

Bij Dredging & Infra daalde de omzet daarentegen met 3% tot 441 miljoen euro, terwijl Environmental een sterke groei van 35% liet optekenen tot 78 miljoen euro.

De offshoreactiviteiten blijven bijzonder sterk. DEME boekte vooruitgang bij onder meer Dogger Bank C, Nordlicht I, Baltic Power, Dieppe-Le Tréport en IJmuiden Ver. De nieuwe schepen Norse Wind en Norse Energi voeren inmiddels hun eerste projecten uit. Norse Energi moet in het vierde kwartaal van 2026 ook aan werkzaamheden voor Hornsea 3 beginnen.

Jaarprognose steeds beter onderbouwd

DEME herhaalt zijn prognose voor 2026 en verwacht een jaaromzet die iets hoger uitkomt dan in 2025, terwijl de EBITDA-marge ongeveer stabiel moet blijven. Dankzij het sterke derde kwartaal zijn die doelstellingen volgens Guy Sips steeds beter onderbouwd.

Een bijkomend positief element is dat DEME de verwachte investeringen voor 2026 verlaagt van ongeveer 450 miljoen euro naar ongeveer 400 miljoen euro. Dat moet de kasstroom ondersteunen.

KBC Securities rekent voor 2026 op een omzet van 4.203 miljoen euro, een EBITDA van 945 miljoen euro en een marge van 22,5%. Na negen maanden bedroeg de omzet al 3.271 miljoen euro. Daardoor is in het vierde kwartaal nog slechts 932 miljoen euro nodig om de jaarprognose van KBC Securities te halen. Dat zou zelfs een daling van ongeveer 12% op jaarbasis betekenen. De omzetraming lijkt volgens de analist dan ook comfortabel haalbaar.

De verwachte EBITDA-marge van 22,5% sluit bovendien aan bij de bedrijfsprognose voor een grotendeels stabiele marge tegenover de 22,4% van 2025. Om de verwachte EBITDA van 945 miljoen euro te bereiken, is in de tweede jaarhelft een EBITDA-marge van 23,4% nodig, goed voor ongeveer 479,1 miljoen euro EBITDA. Dat is uitdagender dan de omzetdoelstelling, maar blijft volgens Guy Sips verenigbaar met de jaarprognose dankzij de sterke uitvoering en hoge bezettingsgraad.

Orderboek blijft aandachtspunt

Het belangrijkste zwakkere punt is het orderboek. Dat daalde van 7,13 miljard euro aan het einde van de eerste jaarhelft naar 6,81 miljard euro, tegenover 7,51 miljard euro een jaar eerder. De sterke uitvoering van projecten verliep daarmee sneller dan de instroom van nieuwe opdrachten. 

Bij Offshore Energy zakte het orderboek tot 3,35 miljard euro. Bij Dredging & Infra bleef het ongeveer stabiel, terwijl Environmental wel een toename liet zien. DEME wijst volgens de analist echter op een stevige pijplijn aan potentiële projecten en verwacht dat de instroom van nieuwe orders de komende kwartalen opnieuw zal aantrekken.

KBC Securities over DEME

KBC Securities-analist Guy Sips beoordeelt de kwartaalupdate positief. Vooral de sterke omzetgroei bij Offshore Energy maakt de omzetverwachting van 4,203 miljard euro voor 2026 volgens hem goed haalbaar. Ook de verlaging van de geplande investeringen naar ongeveer 400 miljoen euro is positief voor de vrije kasstroom. De daling van het orderboek blijft het voornaamste aandachtspunt, maar DEME verwacht dat nieuwe orders opnieuw zullen aantrekken. De kwartaalupdate ondersteunt volgens de analist ook zijn verwachting van 945 miljoen euro EBITDA en een marge van 22,5%. KBC Securities hanteert voor DEME een Koersdoel van 220 euro en een"Kopen"-aanbeveling.

Naar overzicht
Beleg online met inzicht
Word gratis klantJe gratis BeursintroClient login
Analyse en Inzicht
  • Analisten
  • Bolero Blog
Platformen
  • Bolero
  • Mobile
Markten en Producten
  • Markten
  • Producten
Events en Opleidingen
  • Events
  • Opleidingen
Academy
  • Producten
  • Platformen
  • Strategy & Analyse
Tarieven
  • Tarieven
Support
  • Algemene voorwaarden
  • Digitale toegankelijkheidsverklaring
  • Documentcenter
  • Lexicon
  • Veelgestelde vragen
  • Klachten
  • FAQ: MiFID II
Over Bolero
  • Bolero vandaag
  • Relatie KBC & Bolero
  • Nieuws
  • Werken bij Bolero
Ontdek ook:

Bolero Crowdfunding

  •   Home
  • Analyse en Inzicht
  • Platformen
  • Markten en Producten
  • Academy
  • Tarieven
  • Support
Powered by KBC }}

Powered by KBC

  • © Bolero 2026
  • Privacy statement
  • Juridische voorwaarden
  • Sitemap