• NL
  • FR
BoleroPowered by KBC
menu

Orderdesk: 02 303 33 00

Word gratis klantJe gratis BeursintroClient login
  • Analyse en InzichtAnalyse en Inzicht
  • PlatformenPlatformen
    • Bolero
    • Mobile
  • Markten en ProductenAanbod
    • Markten
    • Producten
  • AcademyAcademy
    • Producten
    • Platformen
    • Strategie & Analyse
  • TarievenTarieven
  • SupportSupport
    • Documentcenter
    • Veelgestelde vragen
    • Lexicon
Word gratis klantJe gratis BeursintroClient login
  • Bolero blog

  • Topic

  • Topic

  • ETF Intro

  • Beurs bij 't Ontbijt

  • De wereld van ETF's

  • Bolero Live

  • Onze analisten

  • Beursboeken in de kijker

Als belegger wil je niets missen van het financiële nieuws en de beursactualiteit. In deze blog volg je elke dag van dichtbij op wat er reilt en zeilt op de financiële markten en krijg je meteen de nodige duiding. 

Bijdragen

Deze blog komt tot stand dankzij bijdragen van de analisten van KBC Asset Management, KBC Securities, KBC Market Research en de economen, contentmanagers van Bolero en aandelenstrategen van KBC Groep:

Andrea Gabellone, Bérangère Bivort, Bernard Keppenne, Cora Vandamme, Dieter Guffens, Dirk Thiels, Guglielmo Filangieri, Guy Sips, Jacob Mekhael, Jo Elsocht, Johan Van Gompel, Joren De Mesmaeker, Joris Franck, Kaat Ceulemans, Kurt Ruts, Kristof Samoy, Laurent Convent, Livio Luyten, Lynn Hautekeete, Mathias Janssens, Mathias Van der Jeugt, Mathijs Geerts Danau, Marion Geubel, Michiel Declercq, Peter Wuyts, Philippe Delfosse, Siegfried Top, Simon Hox, Thomas Couvreur, Tom Simonts, Wim Hoste en Wim Lewi.

Disclaimer

Deze publicatie van KBC Bank N.V. (Bolero) wordt uitsluitend ter informatie verstrekt en is niet bedoeld als een specifiek en persoonlijk beleggingsadvies, een aanbieding of een uitnodiging tot een aanbieding, om de hierin vermelde financiële producten te kopen of te verkopen, noch onafhankelijk onderzoek op beleggingsgebied.

De dienstverlening die Bolero verschaft, is niet op beleggingsadvies gebaseerd. Bolero is het orderuitvoeringsplatform van KBC Bank N.V. waarmee transacties in ‘niet-complexe’ financiële producten (in de zin van MiFID II) doorgaan op basis van ‘loutere uitvoering’ (“execution only”). Bolero voert geen ‘passendheidstoetsing’ uit bij transacties in niet-complexe financiële producten. De belegger die van deze dienstverlening gebruik maakt, beschikt dus niet over de bescherming van de toepasselijke gedragsregels. Transacties in ‘complexe’ financiële producten (in de zin van MiFID II) kunnen pas uitgevoerd worden na een succesvolle passendheidstoetsing.  Transacties via Bolero gebeuren altijd op initiatief van de belegger. 

Bij het uitvoeren en/of doorgeven van transacties van beleggers houdt Bolero geen rekening met de daarmee verband houdende fiscale, juridische of boekhoudkundige aspecten van deze transacties, verstrekt zij geen advies met betrekking tot dergelijke aspecten en kan zij daarvoor derhalve niet aansprakelijk worden gesteld.

Beleggen in financiële producten houdt  risico’s in. Beleggers moeten in staat zijn om het economische risico van een belegging te dragen en het belegde kapitaal geheel of gedeeltelijk te verliezen.

Copyright © KBC Bank NV/Bolero. Alle rechten voorbehouden. Deze informatie mag op geen enkele manier gepubliceerd, herschreven of heruitgegeven worden in eender welke vorm.

Deze blog bevat publicaties van KBC Securities NV (https://research.kbcsecurities.com/portal/portal.html#!/disclosures), KBC Asset Management NV (https://www.kbc.be/particulieren/nl/juridische-info/documentatie-beleggen.html#aandelen) en KBC Economics (https://www.kbc.com/nl/economics.html). Voor de externe bronnen raadpleegt Bolero verschillende nieuwssites. De bijdragen worden geselecteerd op basis van recente, concrete gebeurtenissen en publicaties. De redactie wordt verzorgd door Tom Simonts (KBC Securities) en door Jo Elsocht, Joren De Mesmaeker, Ellen Van Tongelen, Frank Hendrix en Philippe Delfosse (marketing team Bolero, KBC Bank NV). KBC Bank staat onder toezicht van de FSMA.

ma. 14 sep 2026

10:00

KBC Securities verhoogt koersdoel voor argenx

Deel deze pagina:

  • Tweet
  • Share
  • Share

De recente positieve resultaten in seronegatieve en oculaire myasthenia gravis versterken volgens KBC Securities-analist Mathijs Geerts Danau het groeipotentieel van argenx aanzienlijk. Daarnaast ziet hij grote commerciële kansen voor Vyvgart in immuungemedieerde necrotiserende myopathie (IMNM) en op langere termijn in reumatische aandoeningen zoals het syndroom van Sjögren en dermatomyositis. De combinatie van nieuwe indicaties, een uitgebreide pijplijn en belangrijke studieresultaten die nog volgen, ondersteunt volgens hem een bijzonder sterk winstgroeiprofiel voor de komende jaren.

argenx?
argenx  is een biofarmaceutisch bedrijf dat een pijplijn van gedifferentieerde therapeutica op basis van antilichamen voor auto-immuunziekten ontwikkelt en commercialiseert. Haar belangrijkste product Vyvgart is een FcRn-remmer met Prst-in-class en best-in-class potentieel. Het is commercieel beschikbaar in intraveneuze en subcutane vorm en geschikt voor maximaal 15 aandoeningen. Bovendien zijn er bijkomende opvolgingsproducten in ontwikkeling

Vyvgart versterkt positie in myasthenia gravis

De positieve resultaten bij seronegatieve en oculaire myasthenia gravis hebben geleid tot een verhoging van de verwachte piekomzet van de MG-franchise van 6,7 miljard dollar naar 7 miljard dollar. Volgens Mathijs Geerts Danau kan een toekomstige productlabel die zowel seropositieve, seronegatieve als oculaire patiënten omvat, de keuze van behandelingen aanzienlijk vereenvoudigen.

Dat zou Vyvgart een sterkere positie geven bij zowel voorschrijvende artsen als terugbetalingsinstanties. Tegelijk biedt het perspectief op een bredere inzet van het geneesmiddel in een vroeger stadium van de behandeling.

IMNM biedt belangrijke nieuwe groeimotor

Na de positieve ALKIVIA-studie ziet de analist een duidelijke weg naar commercialisering van Vyvgart voor IMNM. Hij verwacht dat deze indicatie op termijn een piekomzet van 2,6 miljard dollar kan genereren.

De opportuniteit wordt daarbij vergeleken met CIDP doordat beide aandoeningen een vergelijkbare artsenbasis kennen, sterk afhankelijk zijn van IVIg-behandelingen en vergelijkbare prijsniveaus hanteren. Voor dermatomyositis blijft Mathijs Geerts Danau wel voorzichtiger. Hij rekent daar op een marktintroductie in 2029 en een piekomzet van 1,8 miljard dollar, rekening houdend met een minder voorspelbaar goedkeuringsproces en een intensere concurrentie.

Reumatische aandoeningen kunnen groei verlengen tot in het volgende decennium

Een van de belangrijkste toekomstige katalysatoren blijft volgens de analist de fase 3-studie bij het syndroom van Sjögren, waarvan de resultaten in de zomer van 2027 worden verwacht. Dit zou de grootste indicatie worden waarop argenx zich tot vandaag richt.

Hoewel de concurrentie in reumatologie groter is dan bij de eerste neurologische indicaties van het bedrijf, beschikt argenx tegen die tijd naar verwachting al over een commerciële infrastructuur binnen deze therapeutische markt dankzij zijn activiteiten in myositis. Het programma vertegenwoordigt momenteel ongeveer 12% van de som-der-delenwaardering van KBC Securities, wat het strategische belang ervan onderstreept.

Pijplijn biedt kansen buiten Vyvgart

Naast de verdere uitrol van Vyvgart kijkt de analist ook uit naar twee belangrijke onderzoeksresultaten die nog in 2026 verwacht worden.

De eerste betreft een fase 3-studie met empasiprubart bij multifocale motorneuropathie (MMN), waarbij voordelen tegenover de huidige standaardbehandeling mogelijk zijn dankzij een gebruiksvriendelijkere therapievorm. Daarnaast worden fase 2-resultaten verwacht voor FB102 bij coeliakie. Vooral het sterke veiligheidsprofiel van deze kandidaat springt daarbij in het oog.

Positieve resultaten zouden niet alleen de interne onderzoeksprogramma's van argenx ondersteunen, maar ook aantonen dat de overnamestrategie en externe samenwerkingen van het bedrijf succesvol bijdragen aan de verdere groei.
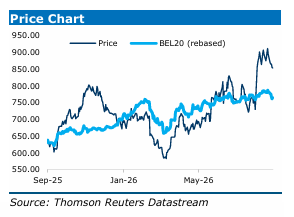
KBC Securities over argenx

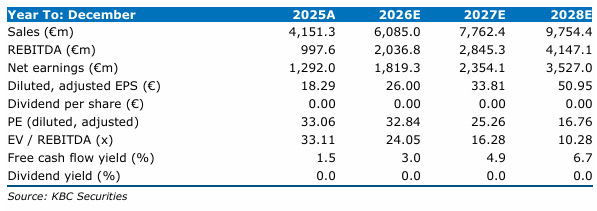
Mathijs Geerts Danau verwacht gemiddeld 26% omzetgroei per jaar tot 2030, gedreven door de verdere uitbouw van de activiteiten in myasthenia gravis en CIDP, gevolgd door bijkomende groei vanuit het syndroom van Sjögren en myositis tegen het einde van dit decennium. Hij ziet de operationele marge toenemen van ongeveer 25% in 2025 naar bijna 43% tegen 2029, wat zich vertaalt in een gemiddelde winstgroei per aandeel van 34% per jaar tot 2030. Op basis van deze vooruitzichten verhoogt hij zijn waardering voor het aandeel. Het koersdoel gaat van 890 naar 1.000 euro. De "Kopen"-aanbeveling blijft behouden.
Naar overzicht
Beleg online met inzicht
Word gratis klantJe gratis BeursintroClient login
Analyse en Inzicht
  • Analisten
  • Bolero Blog
Platformen
  • Bolero
  • Mobile
Markten en Producten
  • Markten
  • Producten
Events en Opleidingen
  • Events
  • Opleidingen
Academy
  • Producten
  • Platformen
  • Strategy & Analyse
Tarieven
  • Tarieven
Support
  • Algemene voorwaarden
  • Digitale toegankelijkheidsverklaring
  • Documentcenter
  • Lexicon
  • Veelgestelde vragen
  • Klachten
  • FAQ: MiFID II
Over Bolero
  • Bolero vandaag
  • Relatie KBC & Bolero
  • Nieuws
  • Werken bij Bolero
Ontdek ook:

Bolero Crowdfunding

  •   Home
  • Analyse en Inzicht
  • Platformen
  • Markten en Producten
  • Academy
  • Tarieven
  • Support
Powered by KBC }}

Powered by KBC

  • © Bolero 2026
  • Privacy statement
  • Juridische voorwaarden
  • Sitemap