wo. 16 sep 2026

D’Ieteren onderzoekt strategische opties voor de minderheidsaandeelhouders van Belron, waaronder een mogelijke beursgang van de specialist in autoruitvervanging en -herstelling. Volgens KBC Securities-analist Michiel Declercq kan de waardering van Belron bij zo’n beursgang positief verrassen en kan de aanzienlijke korting waartegen D’Ieteren noteert verkleinen in de aanloop naar de operatie. Hij verhoogt daarom zijn koersdoel voor D’Ieteren.
D'Ieteren?
D'Ieteren Groep is een familiebedrijf dat historisch gegroeid is als exclusieve verdeler van het merk Volkswagen in België. De grootste positie van de groep is echter zijn participatie van 50% in Belron, de wereldleider op het gebied van de herstelling en vervanging van voertuigbeglazing, in België bekend onder de naam CarGlass. Daarnaast heeft D'Ieteren Group een belang van 40% in TVH Parts, een toeleverancier van wisselstukken voor vorkheftrucks, een belang van 100% in het notitieboekjesbedrijf Moleskine en een belang van 100% in Parts Holding Europe (PHE), een leverancier van wisselstukken voor wagens.
Een nieuwe CEO op een cruciaal moment
De aangekondigde CEO-wissel bij D’Ieteren kwam als een complete verrassing. De bestuurswissel viel samen met de mededeling dat Belron strategische opties onderzoekt voor zijn minderheidsaandeelhouders, waaronder een mogelijke beursgang.
Volgens Michiel Declercq past het profiel van de nieuwe CEO Eric Machiels goed bij een mogelijk beursgangscenario. Zijn achtergrond bij Omer Infrastructure leverde hem sterke relaties op met het soort institutionele beleggers dat bij een beursgang van Belron als hoeksteeninvesteerder zou kunnen optreden.
Ook de private-equityervaring van Machiels kan van pas komen. Hij werkte bovendien eerder samen met CD&R, een van de minderheidsaandeelhouders van Belron. Die ervaring kan volgens de analist waardevol zijn bij de onderhandelingen over de verdeling van de bestaande aandelen die tijdens een beursgang zouden worden aangeboden.
Een beursgang lijkt het meest waarschijnlijke scenario
Een private verkoop van de belangen van de minderheidsaandeelhouders zou volgens Declercq de voorkeur verdienen. Toch beschouwt hij een beursgang van Belron als de meest waarschijnlijke uitkomst.
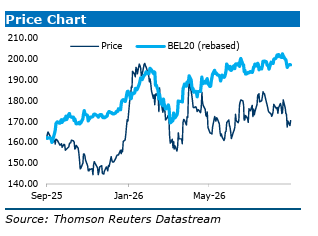
De beurskoers van D’Ieteren reageerde tot dusver amper op het vooruitzicht van een mogelijke beursgang. Dat weerspiegelt volgens de analist de bezorgdheid bij beleggers dat D’Ieteren na de operatie steeds sterker afhankelijk zou worden van één beursgenoteerde participatie.
Die bezorgdheid is niet onterecht, maar D’Ieteren noteert vandaag al met een korting van meer dan 45 procent tegenover de som-der-delenwaardering van KBC Securities. Die korting is aanzienlijk groter dan bij andere investeringsholdings met een vergelijkbare blootstelling aan beursgenoteerde activa. Dat is opvallend, omdat D’Ieteren over een bovengemiddeld sterk langetermijntrackrecord beschikt.
Declercq ziet daarom slechts een beperkt risico dat de holdingkorting nog verder zou oplopen. Hij verwacht eerder dat die korting zal verkleinen naarmate een mogelijke beursgang van Belron dichterbij komt.
Een waardering van 30 miljard euro lijkt voorzichtig
In de markt wordt voor Belron gesproken over een mogelijke waardering van ongeveer 30 miljard euro. Michiel Declercq beschouwt die waardering als voorzichtig.
De ramingen van KBC Securities gaan uit van een ondernemingswaarde van 34 miljard euro voor Belron. Dat komt overeen met 15,4 keer de verwachte recurrente bedrijfskasstroom voor 2027. Tegen die waardering vertegenwoordigt het belang in Belron volgens de berekeningen van de analist een waarde van 247 euro per aandeel D’Ieteren.
Er is bovendien ruimte voor een gunstiger scenario. Mocht Belron bij een beursgang gewaardeerd worden tegen de multiples die bij historische transacties werden betaald, dan zou de waardering kunnen oplopen tot ongeveer 20 keer de recurrente bedrijfskasstroom.
In dat positieve scenario zou de berekende waarde van Belron stijgen tot 347 euro per aandeel D’Ieteren. Het verschil met de vermoedelijke marktwaardering van 30 miljard euro illustreert volgens Declercq hoeveel opwaarts waarderingspotentieel een beursgang kan blootleggen.
D’Ieteren kan een deel van zijn belang verzilveren
D’Ieteren staat bekend als een investeerder met een langetermijnvisie. Toch houdt Declercq er rekening mee dat de controlerende familie bij een beursgang een deel van haar belang in Belron te gelde wil maken. De opbrengst daarvan zou D’Ieteren kunnen gebruiken om zijn portefeuille verder te diversifiëren.
Dat zou aansluiten bij recente opmerkingen van Nicolas D’Ieteren. Hij gaf aan dat een gedisciplineerde kapitaalallocatie in de toekomst een steeds belangrijkere rol zal spelen binnen de groep.
De praktische uitvoering kan echter moeilijk worden. Volgens de ramingen van KBC Securities zou Belron, gemeten aan de omvang van het aandelenaanbod, een van de grootste beursgangen van de voorbije jaren kunnen worden. Dat komt vooral doordat de meeste private-equityaandeelhouders hun participatie geheel of gedeeltelijk zouden willen verkopen.
Wanneer verschillende grote aandeelhouders tegelijk stukken aanbieden, kan de capaciteit van de markt om bijkomende aandelen op te nemen beperkt zijn. Daardoor wordt het volgens Declercq moeilijk voor D’Ieteren om zelf een aanzienlijk deel van zijn belang te verkopen.
Een beursgang zal D’Ieteren dus niet noodzakelijk meteen de mogelijkheid bieden om zijn portefeuille substantieel te diversifiëren. Het belang van Belron kan ook na de operatie veruit de grootste participatie van de holding blijven.
Belron profiteert van structurele groeitrends
Belron is wereldwijd marktleider in de herstelling en vervanging van autoruiten. Het bedrijf profiteert van de toenemende complexiteit van voorruiten, die groter en meer gebogen worden.
Nieuwe auto’s zijn daarnaast steeds vaker uitgerust met rijhulpcamera’s en andere geavanceerde rijhulpsystemen. Wanneer een voorruit wordt vervangen, moeten die systemen opnieuw worden gekalibreerd. Dat levert Belron bijkomende inkomsten op boven op de omzet uit de vervanging of herstelling van de ruit zelf.
Die structurele ontwikkelingen droegen bij aan een sterke verbetering van de marges. De marge van Belron steeg van 6 procent in 2018 naar 23 procent in 2025.
Omdat de penetratie van geavanceerde rijhulpsystemen momenteel nog onder 50 procent ligt, verwacht Declercq dat die gunstige trend zich de komende jaren kan voortzetten. Dat ondersteunt zowel de winstgroei als de potentiële beurswaardering van Belron.
Sterke prestaties buiten D’Ieteren Auto
D’Ieteren rapporteerde recent sterke resultaten bij Belron, TVH Parts en Parts Holding Europe. De drie activiteiten presteerden beter dan verwacht.
De prestaties van TVH Parts zijn sinds de aankoop van het belang van 40 procent wel enigszins achtergebleven bij de oorspronkelijke verwachtingen. Die tegenvaller wordt volgens de analist ruimschoots gecompenseerd door de sterke gang van zaken bij Parts Holding Europe.
Bij D’Ieteren Auto staat de winstgevendheid daarentegen onder aanzienlijke druk. Die margedruk zal naar verwachting ook in de tweede helft van 2026 aanhouden. De lagere waardering van de autoactiviteit weegt daardoor op een deel van de positieve waarderingsimpact van Belron en TVH Parts.
KBC Securities over D’Ieteren
KBC Securities-analist Michiel Declercq noemt de halfjaarresultaten van D’Ieteren overwegend sterk. Hij wijst erop dat Belron, PHE en TVH allemaal beter presteerden dan verwacht en dat de groep ondanks de KBC Securities-analist Michiel Declercq ziet een mogelijke beursgang van Belron als een belangrijke katalysator voor D’Ieteren. Hij verwacht dat Belron bij een beursnotering hoger kan worden gewaardeerd dan de in de markt genoemde 30 miljard euro en dat de forse holdingkorting van D’Ieteren kan verkleinen naarmate de beursgang dichterbij komt.
Tegelijk wijst hij erop dat de omvang van het mogelijke aandelenaanbod het voor D’Ieteren moeilijk kan maken om meteen een groot deel van zijn belang te verzilveren en zijn portefeuille substantieel te diversifiëren. Zijn waardering van D’Ieteren is gebaseerd op een korting van 20 procent op een som-der-delenwaarde van 311,20 euro per aandeel, tegenover voordien 307,10 euro, waarbij hogere waarderingen voor Belron en TVH Parts grotendeels worden gecompenseerd door een lagere waardering voor D’Ieteren Auto. KBC Securities verhoogt het Koersdoel van 245 euro naar 250 euro en herhaalt de“Kopen”-aanbeveling.